深度洞察:一年50个数字化项目:从中国商飞的采购清单,看懂顶级企业的数字化研发与制造
一家正在爬产能的整机厂,一年买了什么
先把两个数字放在一起。
第一个数字:截至2025年底,C919 在民航局口径下的在册架数是 31 架,这是《2025年民航行业发展统计公报》给出的最权威口径。第二个数字:上海浦东临港的 C919 第二总装厂,总投资 119.5 亿元,规划四条智能化总装生产线,设计年产能 150 架,计划 2027 年满负荷运转[1]。
从 31 架到年产 150 架,中间隔着的不只是厂房和机器人。一架商用飞机有几百万个零部件、上百个一级供应商、一套动辄持续十几年的适航取证流程;批产提速的本质,是把"设计—仿真—制造—试飞—运营"这条链条上的每一个数据动作,从人盯人、Excel 跟、纸质图纸流转,搬到数字平台上跑[2]。
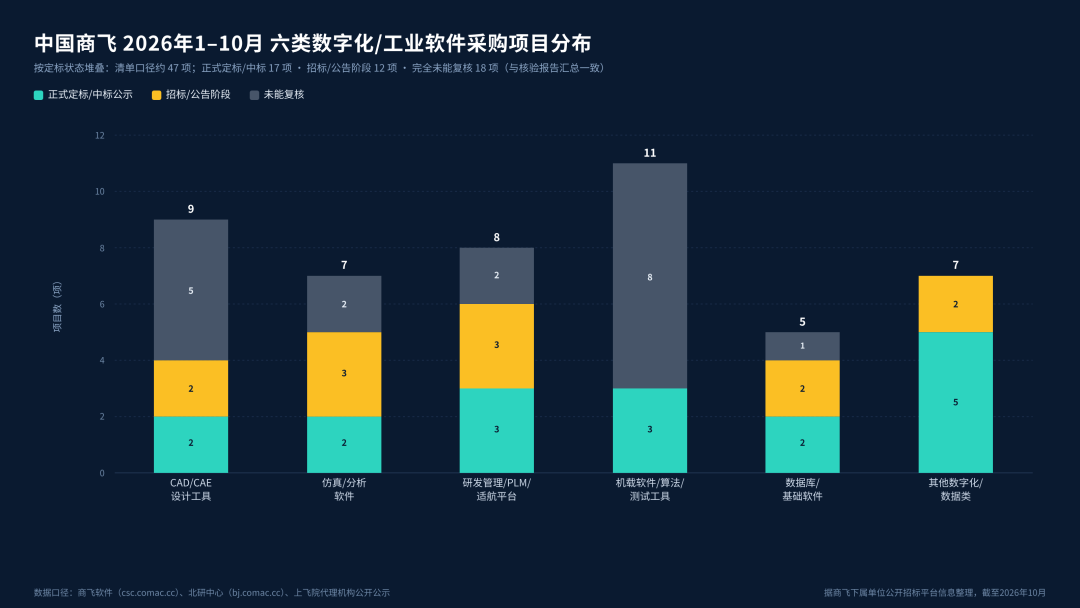
于是我们看到了第二组数字:2026 年 1—10 月,中国商飞体系内公开可查的工业软件与数字化研发相关采购,约 50 项。这不是一个随手写出来的约数—我们逐项复核了 47 项清单,其中 29 项能在公开渠道查到公示(覆盖率约 61.7%),17 项已有正式定标结果,其余处于评标候选人、招标公告或采购公告阶段,还有 18 项暂未检索到公开公示痕迹。
这 50 项采购里有什么?有 CAD/CAE 设计工具、仿真分析软件、PLM 与适航管理平台、机载软件与算法测试工具、国产数据库,以及一类很特殊的东西—"自主可控测评"。
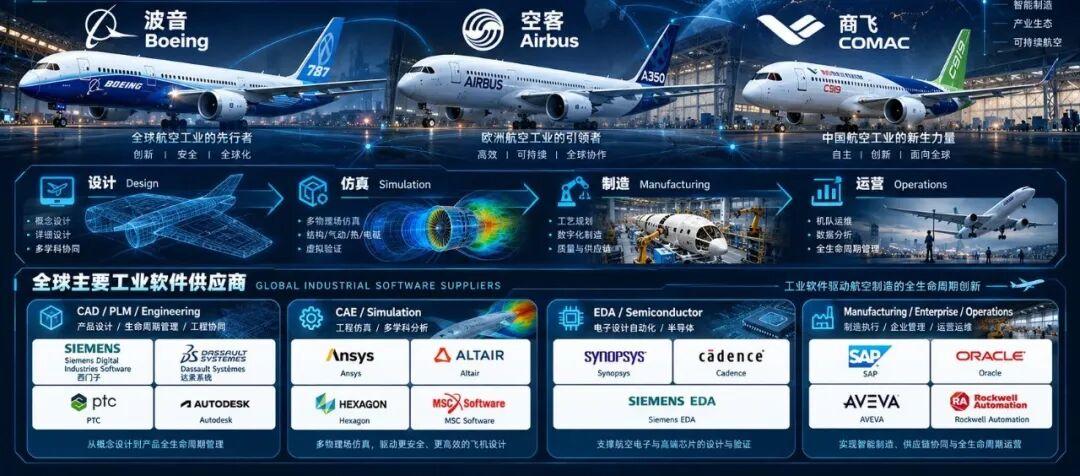
本文要回答的问题很直接:顶级企业在数字化研发上到底买什么、怎么用、为什么这么买? 我们以商飞 2026 年的采购实践为国内最新切片,对标全球航空制造五强(空客、波音、GE 航空航天、罗罗、赛峰)和六家工业软件巨头(达索、西门子、PTC、ANSYS、Autodesk、SAP),最后回到一个对中国产业最要紧的问题:差距到底在哪,机会又在哪。
全文结构如下:第一章拆解商飞这份采购清单本身;第二、三章看全球巨头的实践与生态;第四章提炼六条共性方法论;第五章落到中国工业软件的现实与路径。
先交代口径:本文所有事实与数据均来自公开渠道,文末附逐条来源清单,可回溯核验;凡作者的判断与推断,均显式标注"(作者观点,非公开数据)"。商飞采购部分严格区分三种状态—【正式成交/中标】【评标候选人(未定标)】【采购公告/招标公告】,候选人不等于中标,这一点后文会反复强调。
为什么要花力气拆一份采购清单?因为对一家整机厂而言,"买什么软件"从来不是 IT 部门的琐事,而是它研发方法论的外显工具选型—买 SCADE,说明它按 DO-178 适航链条组织机载软件开发;买"自主可控测评",说明它开始把数据主 权当成采购前置条件;买国产数据库,说明它的技术底座正在悄悄换血。清单是死的,清单背后的体系演进是活的。这也是本文坚持把每一条公示状态抠清楚的原因:看错了"中标"和"候选人"的边界,就会误读这家企业真正的数字化节奏。
第一章 一份采购清单里的"数字化研发地图"
1.1 三个采购主体,三种公示渠道
商飞体系的软件采购并不是一个口子出的钱。按公开公示渠道,可以拆成三块:
• 商飞软件有限公司(官网 csc.comac.cc,"通知公告—采购公告"栏目),2026 年的采购公告与中标公告密集发布于此,更新至 2026 年 10 月 16 日[3]; • 北京民用飞机技术研究中心(北研中心,bj.comac.cc),多为谈判采购与询价,项目编号格式为 TP-2026-6031-XXXX[4]; • 上海飞机设计研究院(上飞院),自身没有集中采购门户,软件类国际招标走"中国国际招标网"体系,国内公开招标委托上海机电设备招标有限公司等代理机构。
写这一章时我们给自己立了条规矩:只以官方公示文书为准。标题里写着"中标公告/成交结果公告"且写明中标供应商的,才算正式成交;标题写着"评标结果公告"但只列排名、没写最终中标人的,只能叫评标候选人;还挂在"采购公告/招标公告"阶段的,就是还没定。
1.2 六类约 50 项:一张全景表
把 47 项去重清单按用途归类,大致是下面六类:
1.3 定标状态,一个字都不能含糊
这是本章专业性的关键。先把"已经定标"的代表性项目点出来:
• SCADE 开发工具 License 服务—商飞软件 2026 年 6 月 25 日中标公告,中标方为上海琨钦信息科技有限公司[5]。SCADE 是 ANSYS 旗下嵌入式安全关键软件开发工具;据琨钦官网自述,其为 ANSYS 中国区白金级(最高级)代理商,2023、2024 连续两年代理排名第一[6]。注意:这是"基于其 ANSYS 白金代理身份的公开间接依据",并非 ANSYS 官网单独点名其为 SCADE 授权代理。 • 参数化翼型曲面建模—北研中心谈判结果,成交方北京摩弈信息科技有限公司,成交金额 53.9 万元[7]。 • 生产系统建模仿真软件—商飞软件中标公告,中标方武汉智能设计与数控技术创新中心(华中科技大学背景的新型研发机构)[8]。 • 分布式时序数据库—中标方天谋科技(北京)有限公司[9]。 • 人大金仓数据库—中标方中电科金仓(北京)科技股份有限公司[10]。 • 机载设备协同研制管控平台—中标方北京九洲信科技术有限公司[11]。 • X飞机机载软件分析与测试工具—北研中心谈判结果,中选方上海工业控制安全创新科技有限公司,含税 78 万元[12]。 • 健康管理仿真模型—商飞软件中标公告,中标方为哈尔滨工业大学[25]。 • 数智调度平台建设—北研中心谈判结果,成交方利亚德光电股份有限公司,金额 172.6 万元[29]。
再把"还没定"的边界划清楚,避免被专业读者挑错:
• CGM 转换插件及编辑工具:目前只见 2026 年 3 月 10 日的"评标结果公告",列的是排名(上海鼎格信息科技为第一名候选人),不等于中标[13]。 • 航空专业翻译工具:同理,3 月 12 日评标结果公告,上海一者信息科技为第一名候选人,未定标[14]。 • 高热释率化学反应仿真软件(上飞院国际招标):截至 2026 年 10 月 17 日仍在重新招标阶段(9 月 11 日首招,10 月 15 日发重新招标及澄清变更公告),绝对不能写成"已采购"[15]。 • 数字样机在线协同和管控系统:上飞院 6 月 30 日公开招标公告阶段[16];生产监控设备及管理软件:商飞软件 9 月 24 日采购公告阶段[17]。
还有一项容易被写错、必须专门澄清:
1.4 一处机构名的更正:不是 CESI,是 CEPREI
"统一数智底座平台自主可控测评"项目,商飞软件 2026 年 9 月 21 日发布中标公告,中标方是工业和信息化部电子第五研究所(CEPREI,又名中国赛宝实验室,驻地广州)[17]。
这不是中国电子技术标准化研究院(CESI,又名电子工业标准化研究院/电子四院,驻地北京安定门)[18],二者是工信部下属两家不同的直属事业单位。顺带厘清一个易混点:中国软件评测中心(工信部软件与集成电路促进中心)属于中国电子信息产业发展研究院(赛迪研究院/CCID)体系,1990 年成立,在北京[20]。写产业报道时,这三家机构比较容易被读者混淆,这里按公示原文写对。
另外,"三维数模构参提取分析工具"的中标方写的是中国商飞北京民用飞机技术研究中心本身—这是商飞软件向集团兄弟单位采购,属集团内部协同交易,引用时需注明,不能简单当成"外部供应商中标"[21]。
1.5 这份清单透露的四个信号(作者观点,非公开数据)
把约 50 项摊开看,我们读出四个趋势性信号(以下为作者观察,非官方口径):
1. 从"买工具"转向"搭平台、建底座"。 PLM/适航平台、数智底座、自主可控测评类项目占比明显偏高—单是"自主可控测评"就出现了至少三次(研发适航与管理平台[27]、统一数智底座[18]、技术出版物管理基础框架[28])。这说明商飞的投入重心已经从单点软件 license,转向体系化的数据底座与治理平台。 2. "自主可控测评"成为高频词。 平台买回来之后,要过一道"自主可控测评"的关,这在民用整机厂的采购里是个新现象,背后是研发数据主 权的考量。 3. 适航驱动的机载软件工具链完整出现。 从 SCADE(机载嵌入式开发)、ATA2200 编辑器[26]、机载软件分析与测试工具[12],到 TAWS、ROAAS 等告警算法—这是一条按 DO-178 适航要求组织起来的工具链,不是零散采购。 4. 国产数据库与云原生底座开始进场。 人大金仓[10]、达梦(3 月询价公告)[22]、PolarDB(直接指定阿里云)[23]、分布式时序数据库(天谋)[9],加上智能算力 Token 租赁(阿里云中标)[24],国产基础软件和云资源正在进入整机厂的研发体系。
小结(作者观点):这不是一份"买软件"的清单,更像一份"建数字化研发体系"的施工图。要看懂它的含金量,得先看看全球顶级整机厂是怎么干的。
第二章 航空制造巨头:数字化研发与制造的五种范式
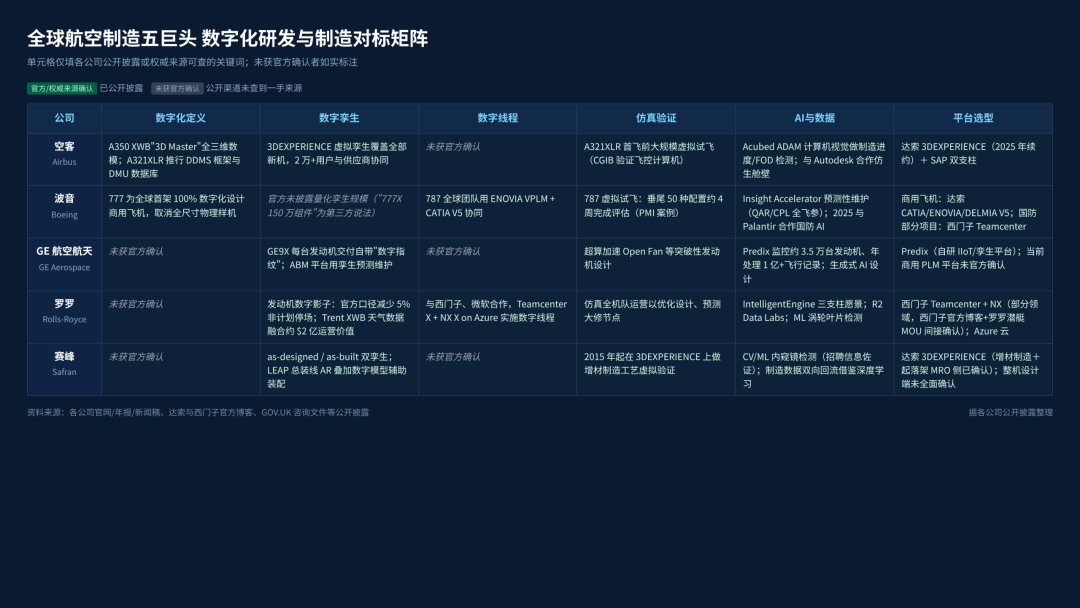
2.1 空客:平台化,全生命周期押注 3DEXPERIENCE
空客是全球整机厂里"平台化"走得最彻底的一家。
2025 年 4 月 24 日,达索系统宣布与空客延长长期战略合作,把 3DEXPERIENCE 平台放到空客所有新民用/军用飞机及直升机项目的全生命周期管理核心,部署覆盖空客全部业务领域及其供应商,用户超过 20,000 名,支持本地部署或主 权云环境下的虚拟孪生[30]。
这个平台不是一夜之间建起来的。早在 A350 XWB 项目上,空客就用 CATIA 的"3D Master"方法实现全机数字化定义,电缆敷设等过去最依赖实物样机的环节也在三维模型里完成,员工与供应商在唯一数字样机上实时协作[31]。在 A321XLR 项目上,空客进一步用 DDMS(数字化设计、制造与服务)框架,以 3D DMU(数字样机)数据库为支柱,并行支持图卢兹、汉堡、菲尔顿三地的实时协同。空客官网在"数字孪生"专题页写得很直白:公司在业务各方面推行"digital-first"战略,数字架构统一由达索 3DEXPERIENCE 和 SAP 两大平台支撑[32]。
钱也要跟上:空客 FY2025 研发支出 31.53 亿欧元,约占收入 8.3%[33]。
需要说明一个边界:网上流传"数字工程把空客开发周期缩短 30%"的说法,来自第三方商业模式分析网站,未在空客官方年报或新闻稿中找到对应表述,本文不将其作为事实引用。
2.2 波音:从 777 到 787,数字化定义的鼻祖
要说数字化设计的"祖师爷",是波音 777。
波音官方图片库明确记载:777 是全球第一架完全用计算机辅助设计(CAD)流程开发的商用飞机,100% 用三维数字图形设计,在电脑上完成"预装配",从而取消了昂贵的全尺寸物理样机;使用的工具正是达索开发、IBM 在美国销售的 CATIA。这个项目 1996 年拿下了航空界的 Collier Trophy[34]。
此后波音把这件事制度化:2000 年 1 月 7 日,波音宣布选定达索与 IBM 的 CATIA 和 ENOVIA 作为首个覆盖波音所有业务部门、所有站点的企业级工程标准[35];到 787 梦想客机,波音成为全球首家部署达索 V5 PLM 套件(CATIA+ENOVIA+DELMIA)最新版本的公司,所有分包商统一用 CATIA V5 设计,用 DELMIA 做虚拟生产规划[36]。
但波音的故事有它的另一面。2025 年,波音在研发、资本支出和工厂扩建上的总投资约 66 亿美元[37];同年 4 月,波音宣布以 105.5 亿美元把部分数字航空解决方案业务出售给 Thoma Bravo,只保留利用飞机和机队数据提供维护、诊断、维修的核心数字能力[38]。
这里有个值得玩味的辩证点(作者观点):连波音这样的数字化鼻祖,也在把"数字业务"当成可剥离的资产组合来管理—数字化既是能力,也是可以被定价、被交易的资产。而 737 MAX 的质量风波、777X 的反复延期则提醒我们:模型不等于现实,数字化解决效率问题,不解决管理问题。
(补充一个事实边界:政策分析网站称波音 777X 为"超过 150 万个独立组件"建了数字表示,这个数字未在波音官网或年报中得到确认,本文仅作第三方说法提及,不作为事实。)
2.3 GE 航空航天:发动机即数据资产
GE 走的是另一条路—把发动机本身变成一个持续吐数据、被实时看护的资产。
2024 年 4 月 2 日,GE 完成 GE Vernova 分拆,GE Aerospace 作为独立投资级公司在纽交所单独上市[39]。独立之后,GE 把"数据"当成了核心叙事:
• 每一台 GE9X 发动机在车间开始组装时,它的数字版本同时在电脑上启动生命周期,每个零件号都有对应的数字副本,这被称为发动机的"数字指纹"[40]; • 24/7 机队支持中心用自研的 Predix 平台监控全球约 3.5 万台 GE 和 CFM 发动机,每年处理超过 1 亿条飞行记录(此为 2016 年口径,当前服役发动机规模已增长)[41]; • FY2025 年 GE Aerospace 自筹资研发 15.8 亿美元,加客户及合作方资助合计近 30 亿美元/年[42]; • 旗舰 LEAP 发动机项目在服役约 9 年后、于 2025 年首次实现盈亏平衡—从项目启动算起要约 20 年才能收回初始投资[43]。
GE 对数字孪生的定义很值得抄下来:孪生体不是基于整个机队的历史平均值,而是基于这一台具体发动机的实时数据,告诉你它此刻的确切状态和运行特性。这就是"单机孪生"和"机队平均"的本质区别。
2.4 罗罗:IntelligentEngine 与数字线程
罗尔斯·罗伊斯把它的愿景叫 IntelligentEngine(智能发动机):发动机是互联的、情境感知的、能从经验中学习的,未来要在数字世界里设计、测试发动机,再通过数字孪生远程服务[44]。
这套愿景已经产生了官方可查的量化收益。据英国政府 GOV.UK 咨询文件引述:罗罗用发动机的数字影子(融合传感器、飞行条件与历史数据)实时预测物理行为与维护需求,减少了 5% 的非计划飞机停场,并延长了在翼时间[45]。另一个更具体的案例:由于 Trent XWB 大部分拆发与涡轮燃气温度(TGT)读数相关,罗罗把全球机场天气数据融合进来修正温度读数,全机队应用后,带来高达 2 亿美元的运营效率价值[46]。
平台侧,罗罗与西门子、微软合作,在发动机部件设计生产中使用 Teamcenter X 和 NX X(Azure 云版本)构建数字线程[48]。FY2025 罗罗总研发支出 14 亿英镑[47]。
2.5 赛峰:制造现场的"双孪生"
如果说前面四家偏"设计与数据",赛峰(Safran)给我们看的是制造现场怎么数字化。
赛峰官方明确讲它用两个数字孪生模型:一个是理论配置模型(as-designed,按设计定义),一个是具体制造出来的产品模型(as-built,按实际制造结果)。两个模型共存,使得在真实动线之前就能在虚拟世界里仿真工业场景,提前发现干涉、省时间[49]。
最有画面感的是 LEAP 发动机总装线:操作员戴上设备,把 LEAP 数字模型的指引叠加在发动机实时视频上,屏幕上可视化每个零件该落在哪个精确位置;数字模型和文档又随着每一次检查被 操作员数据不断反哺——赛峰自己说这个双向过程"借鉴了深度学习原理"[50]。2024 年 10 月,赛峰还宣布超过 10 亿欧元投资建设 LEAP 全球 MRO(维修)网络[51]。FY2025 赛峰总研发支出 20.8 亿欧元,其中自筹资 14.1 亿、占收入 4.5%[52]。
2.6 五种范式,一张矩阵
把这五种范式归一句话(作者观点):平台化、数字化定义、数据资产化、数字线程、现场双孪生—路径不同,但都指向同一件事:把一架飞机从设计到运营的全链路,变成一条连续、可追溯、可预测的数字流。
值得注意的是,这五家没有一家是"单点工具崇拜者"。空客押注一个平台管全生命周期,GE 把发动机当数据资产运营,罗罗和西门子一起织数字线程,赛峰把孪生做到装配工位上—它们的共同点不是买了某一款软件,而是都在回答同一个问题:当产品复杂度超过人脑和纸质流程能管理的极限时,企业应该把数据主 权和流程纪律建在哪一层? 这个问题,比"用什么 CAD"更根本。
第三章 工业软件巨头:生态、平台与并购
整机厂用的平台,不是天上掉下来的。这一章看卖铲子的人—六家工业软件巨头。所有财年口径严格保留。
3.1 达索系统:平台即护城河
达索是空客、波音、赛峰背后共同的影子。FY2024(自然年)总营收 62.1 亿欧元,软件收入同比增长 6%,运营利润率 31.9%[53]。它的口号是"The 3DEXPERIENCE Company",全部产品线(CATIA 设计、SIMULIA 仿真、DELMIA 制造)都向同一个 3DEXPERIENCE 云平台收敛。
护城河是靠并购堆出来的:2019 年以约 58 亿美元企业价值收购生命科学云公司 Medidata[54];2017 年以约 4 亿美元收购高保真 CFD 公司 Exa(PowerFLOW)[55]。达索官方自述,自 1981 年以来完成约 90 起并购。2025 年 4 月与空客续约、覆盖 2 万+用户[30],就是这套生态的最新战果。
3.2 西门子:从 Teamcenter 到 Xcelerator
西门子集团 FY2024(截至 2024 年 9 月 30 日)总营收 759 亿欧元[56];其中数字业务收入 90 亿欧元、同比增长 22%,工业软件业务 ARR 同比增长 14%[57]。它的工业软件统一在 Xcelerator 平台下:Teamcenter(PLM)、NX(CAD)、Simcenter(仿真)、Opcenter(MES)。
西门子是六家里最"买买买"的:2017 年完成 Mentor Graphics 收购,企业价值 45 亿美元(后更名 Siemens EDA)[58];2025 年 3 月完成 Altair Engineering 收购,企业价值约 100 亿美元,补强仿真、HPC 与 AI[59];2025 年 7 月完成生命科学软件公司 Dotmatics 收购(金额未披露)[56]。
客户侧,庞巴迪 2025 年扩展选用 NX + Capital 做全生命周期数字孪生;罗罗的数字线程也是西门子牵头。(事实边界:西门子与中国商飞 C919 的直接官方案例未查到公开一手来源,本文不写成事实。)
3.3 PTC:PLM 老兵的新东家
PTC 手里是 Windchill(企业级 PLM)、Creo(参数化 CAD)、ThingWorx(工业物联网)、Onshape(云原生 CAD)、Arena(SaaS PLM)这一整套牌。FY2025(截至 2025 年 9 月)总营收 27 亿美元、同比增长 19%,ARR 达 24.78 亿美元[60]。
并购履历:Onshape 约 4.7 亿美元[62]、Arena 约 7.15 亿美元[63]、ServiceMax 约 14.6 亿美元[64]。
而最新的大事是:2026 年 10 月 5 日,施耐德电气宣布以 205 美元/股、全现金方式收购 PTC 100% 股权,股权估值约 226 亿美元,较公告前收盘价溢价 42%[61]。必须强调状态:这是"已宣布、尚未完成交割",最终结果以后续官方公告为准。
(事实边界:坊间流传"波音用 PTC Windchill",但未查到 PTC 官方一手来源;波音商用机的 PLM 官方口径仍是达索 CATIA/ENOVIA,见第二章。)
3.4 ANSYS:仿真与适航的"金标准",但已易主
ANSYS 的地位,在商飞采购清单里就能看到—商飞花真金白银买的 SCADE License[5],就是 ANSYS 旗下产品。
FY2024(截至 2024 年 12 月 31 日,最后一个完整独立财年)总营收 25.45 亿美元、同比增长 12.1%[65]。它最硬的一块招牌是适航资质:SCADE 代码生成器已通过 DO-178B A 级认证,并符合 DO-178C / DO-330 TQL-1 标准——这正是机载安全关键软件开发绕不开的工具鉴定门槛[66]。
公司本身则已成为历史:2025 年 7 月 17 日,Synopsys 以每股 199.91 美元现金 + 0.3399 股换股、总对价 349 亿美元完成对 ANSYS 的收购,ANSYS 当日从纳斯达克退市[67]。EDA 龙头吞并仿真龙头,这是工业软件行业近年最大的一笔整合。
3.5 Autodesk 与 SAP:广义数字化的两端
Autodesk 代表"设计端云化订阅"的极致:FY2025(截至 2025 年 1 月)营收 61.31 亿美元、同比增长 12%,经常性收入占比 97%[68];FY2026 已达 72.06 亿美元、同比增长 18%[69]。它的主力是 Fusion 云平台和 AutoCAD。
SAP 代表"企业经营端"的另一端:FY2024 总营收 341.8 亿欧元、同比增长 10%,其中云收入 171.4 亿欧元(+25%),Cloud ERP Suite 收入 141.7 亿欧元(+33%)[70]。航空业里最典型的案例是:空客选择 RISE with SAP 端到端主 权云部署,覆盖超过 10 万名员工的业务流程现代化[71](注:此为行业分析引述空客选型,非 SAP 官方新闻稿一手口径)。
3.6 行业大盘与"三板斧"打法
把六家放回行业大盘。据 CIMdata:2025 年全球 PLM 市场规模 883 亿美元、同比增长 9.9%[72];同期中国 PLM 市场规模 47.5 亿美元、增长 7.2%[73]。
总结这套打法(作者观点):平台 + 并购 + 行业 Know-how。先用一个统一平台把 CAD/CAE/CAM/PLM 收进来,再通过并购把关键能力(CFD、EDA、云、AI)一块块补齐,最后把几十年沉淀的行业模板、材料库、适航认证做成别人绕不开的生态壁垒。这三板斧,国产厂商面对的正是这样一个对手。
第四章 方法论:顶级企业数字化研发的六条共性
前两章是事实,这一章是提炼。把全球巨头的实践抽干,剩下六条可迁移的共性(每条配已引证案例,观点部分标注)。
需要先说明:这六条不是从某一家企业的白皮 书里抄来的口号,而是我们对照五家航空巨头、六家软件巨头的公开实践后,反复出现的"共同动作"。它们之间有先后次序—先有单一数据源和三维定义(地基),才谈得上仿真前置和数字孪生闭环,最后才是 AI 与生态合规。跳过地基直接上 AI,是很多企业数字化项目翻车的原因(作者观点)。
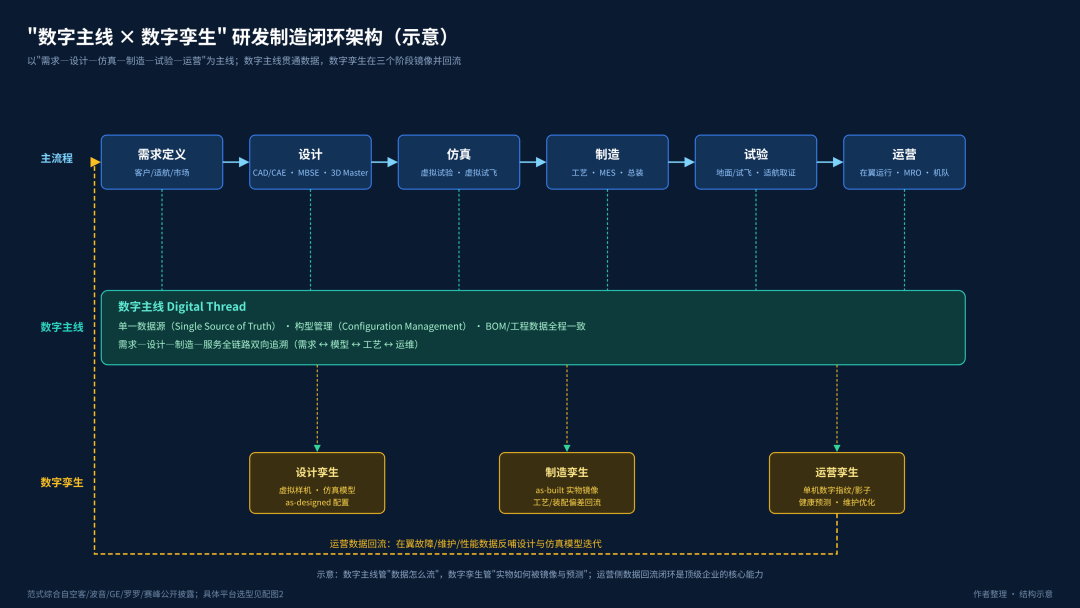
共性一:数字主线与单一数据源。 所有构型、BOM(物料清单)、DMU(数字样机)数据必须在一条主线上唯一可信。空客 A350 在唯一数字样机上协同[31]、波音用 ENOVIA 做企业级 VPLM[36]、罗罗建数字线程[48],本质都是消灭"版本打架"。
共性二:模型驱动(MBSE + 数字样机)。 全三维定义、无纸化设计。波音 777 靠 CAD 取消全尺寸物理样机[34]、空客 A350 用"3D Master"做电缆敷设[31]—产品数据从二维图纸迁移到三维模型,是这一切的地基。
共性三:仿真前置与虚拟验证。 把试验往前挪到虚拟世界,减少昂贵的实物试验与试飞。空客在 A321XLR 首飞前开展大规模虚拟飞行测试;GE、罗罗用超级计算和仿真加速发动机设计。(注:具体虚拟适航被 EASA/FAA 接受的案例,公开来源有限,不展开。)
共性四:数字孪生闭环。 设计数据要能流到制造、再流回运营,形成闭环。GE9X 的"数字指纹"[40]、赛峰 as-built 孪生[49]、罗罗预测性维护[45],都是把制造和运营数据反哺回设计。
共性五:AI 与数据资产化。 Predix 每年处理上亿条飞行记录[41],罗罗用 ML 和先进成像检查涡轮叶片,GE 用生成式 AI 在几秒内产出数百个发动机设计迭代—但要注意区分"已披露成果"与"愿景",不要把 PPT 当现状。
共性六:平台化生态与适航合规。 3DEXPERIENCE、Xcelerator、Teamcenter 都是开放生态,把供应商拉到同一平台协同;而在机载软件侧,DO-178C/DO-330 工具鉴定链条(SCADE 通过 TQL-1)[66]是合规底线。
这六条本质上在做什么(作者观点)?一句话:把飞机的每一个字节管起来—从产品数据、模型数据,一直管到运行数据的主 权与治理。中国企业和全球顶级企业的差距,往往不在某一项单点技术,而在这条全链路数据治理的完整性上。
第五章 启示:从商飞的采购清单到中国工业软件
5.1 先看看家底:国产厂商的真实体量
把国产工业软件主要玩家 2025 年的年报口径排一排:
放在一起看数量级:最大的能科 15 亿元人民币,而达索一家 FY2024 就是 62.1 亿欧元(约合人民币 480 亿元量级)—体量差着一到两个数量级。这就是现实。
5.2 市场盘子与国产化率:为什么"自主可控测评"密集出现
大盘子并不小。据工信部口径,2025 年全国工业软件产品收入 3330 亿元、同比增长 9.7%[79]。但结构极不均衡:据新华社报道口径,经营管理类工业软件国产化率约 70%,生产制造类约 60%,而研发设计类仅约 10%[80]。研发设计类,正是 CAD/CAE/PLM 这些最核心、最高端的环节。
这正是商飞采购清单里"自主可控测评"密集出现的宏观背景(此为作者观察,非公开披露数据):在国产化率仅约 10% 的研发设计环节,整机厂既要用得起来,又要把数据主 权握在自己手里,于是"测评"成了采购链条上绕不开的一环。换句话说,商飞买的不只是软件功能,更是一份"这套东西能不能在我的数据主 权框架里长期跑下去"的确定性。
政策端也在加码:工信部《"十四五"软件和信息技术服务业发展规划》明确提出"重点突破工业软件",面向航空航天装备等重大技术装备发展行业专用软件,并坚持"应用牵引、整机带动、生态培育"[83];2026 年 7 月,工信部等七部门又把"工业专用软件"纳入新一轮揭榜挂帅任务[84]。
5.3 商飞的"牵引力":目前唯一公开的联动是什么
这一节必须严谨,不能把传闻当事实。
本轮检索中,唯一有企业官方公开来源的国产 CAD/PLM 厂商与商飞体系直接合作的案例是:华天软件与中国商飞上海航空工业(集团)成立"联合研发中心",基于 CrownCAD(云原生三维 CAD)开发面向航空航天协同设计的 ACDS 平台,并称自己为"大飞机创新谷数字化战略合作伙伴"[81]。注意:这是华天软件官方自述口径,未见商飞侧独立新闻稿佐证。
而另外两家常被拿来与商飞关联的厂商:中望软件与中国商飞/C919 的直接合作、索辰科技与 C919 整机的直接合作,均未查到公开来源—本文不写成事实。索辰的 CAE 产品长期服务的是中国航发等军工集团及中科院院所[76],那是另一条战线。
国产机载软件与工具绕不开的另一道关卡是适航。中国民航局咨询通告 AC-21-02 以 DO-178B 为技术参照,其中 6.5 节专门规定软件开发工具与验证工具的鉴定[82];国际现行 DO-178C 配套工具鉴定标准 DO-330 把工具按 TQL-1 至 TQL-5 分级—这意味着一款国产工具要进民机研制体系,光"能用"不够,还得过适航工具鉴定这一关。
5.4 四条路径:国产工业软件往哪走(作者观点,非公开数据)
基于上面的事实,我们给出四条判断(均为作者观点):
1. 从"工具替代"走到"平台替代",才是真正的分水岭。 中望已跻身中国 CAD 市场全球品牌前三(前二为达索、西门子)[85],说明单点二维/中低端三维工具换得动;但研发设计类整体国产化率仅约 10%,说明端到端平台与数据标准换不动。下一阶段竞争不在某一款软件,而在能否接管从设计、仿真到制造的全链路数据流。 2. 用适航场景牵引,让国产工具在型号研制中"练级"。 高端市场的壁垒不只是代码,而是适航认证与苛刻场景的长期陪跑。没有大飞机这样的场景反哺,国产工具很难完成从"能用"到"好用"的最后一公里—这正是工信部"整机带动"思路被现实验证的地方。 3. 生态与数据标准之争,比产品性能之争更致命。 外资巨头靠的不只是求解器精度,而是几十年沉淀的行业模板、材料库、标准件库和工程师习惯。只重写"内核"而不重建"数据—知识—标准"生态,替代会停留在浅层。 4. 在 AI 原生窗口争取不对称优势。 索辰布局"开物"物理 AI 平台、十沣走"CAE+AI+数字孪生"路线,都是想在 AI 重构仿真设计流程的窗口期,争取一条与国际巨头同起跑线的赛道。
最后一个提醒(作者观点):回到第二章波音的辩证观察—数字化研发的本质是组织能力与数据治理,而不是单纯的采购清单。商飞一年买 50 个项目只是起点,能不能把这些工具真正织成一条数字主线、管好每一帧数据,才是这场竞赛的胜负手。
结语
商飞的采购清单,是一份"学习笔记";空客、波音、GE、罗罗、赛峰的实践,是"教材";达索、西门子们定义的生态,是"考场"。中国工业软件真正的机遇,不在把每一个外国软件都替换一遍,而在"换道"—用平台化、用适航场景、用 AI 原生,长出自己的数据主 权体系。
一架飞机最硬的部分从来不是金属,而是它身后那条看不见的数字主线。谁掌握了数据的主 权,谁才谈得上真正的制造自主。
免责声明
1. 本文数据与信息来源于公开渠道(企业官网公示、政府/监管机构发布、企业年报与官方新闻稿、主流媒体报道),作者已尽力核验,但不对其绝对准确性、完整性与时效性作保证; 2. 涉及中国商飞的采购信息以官方公示文书为准,本文对"评标候选人/在招/已定标"状态的表述基于 2026 年 10 月 17 日的公开检索结果,后续状态可能变化; 3. 文中标注"作者观点/作者观察"的内容为作者个人判断,不构成任何投资建议,亦不代表所涉任何企业、机构的立场; 4. 本文提及的并购交易(如施耐德收购 PTC、Synopsys 收购 ANSYS)状态以交易双方后续官方公告为准; 5. 本文仅供行业研究与交流使用,转载请保留来源声明。