航运液氢储罐设计:技术进展、挑战与行业实践|前沿综述
来源:Energy Storage 2026 综述论文《Advancements and Challenges in Liquid Hydrogen Storage Tank Design for Maritime Applications》 巴黎协定与 IMO 国际海事组织推动航运业脱碳,液氢 (LH₂)凭借更高质量能量密度,成为远洋航运极具潜力的零碳替代燃料。但液氢‑252.87℃的极低温、氢脆风险、易挥发泄漏等特性,给船舶储罐设计带来重重难题。本文结合最新综述,拆解海上液氢储罐技术、材料、法规、示范项目与经济性痛点。
🔍液氢 VS LNG:不能直接照搬 LNG 经验
很多人会拿液化天然气 LNG 储罐直接套用到液氢,但二者物性差异巨大,设计逻辑完全不同。
表格
✅核心区别:
液氢温度低接近 90℃,产生更大热应力,焊缝、支撑结构容易疲劳; 氢脆问题
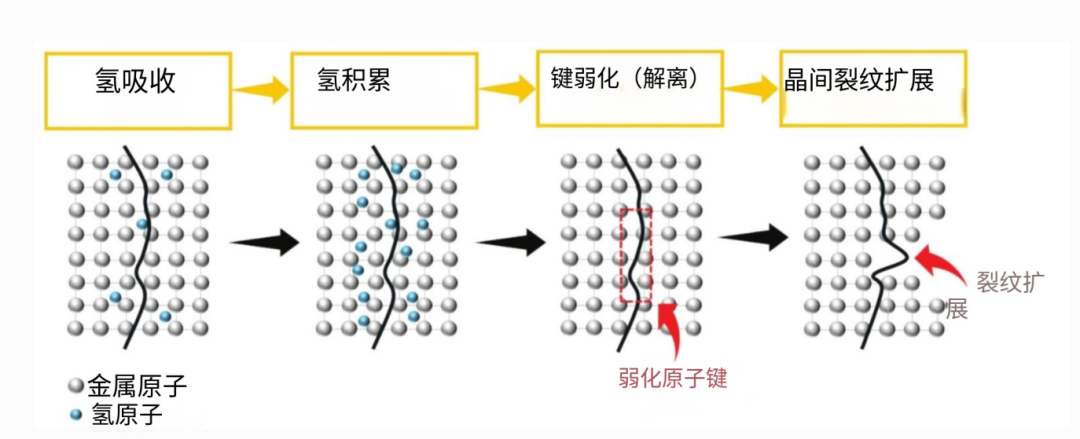
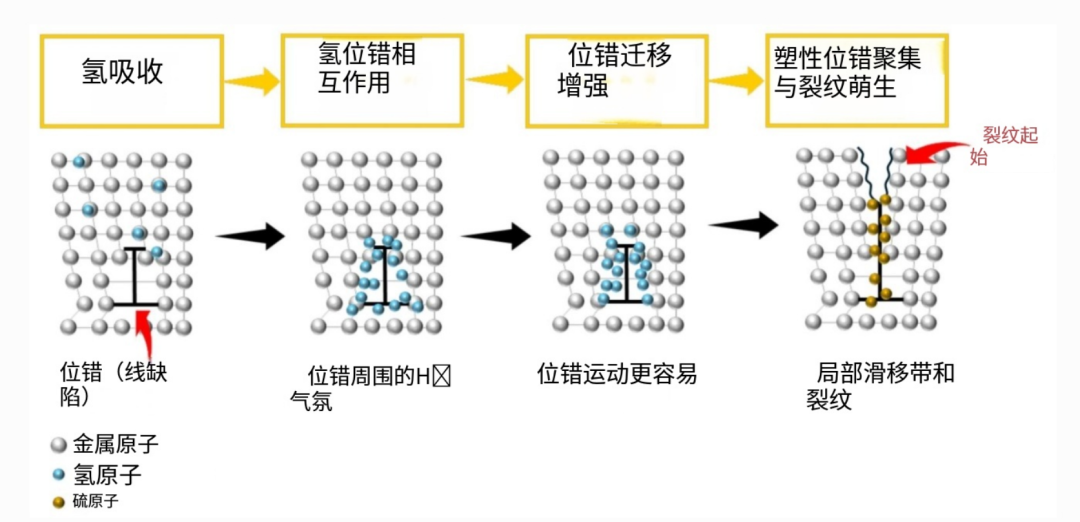
氢原子渗入金属晶格,通过 HEDE(氢致键弱化)、HELP(氢增强局部塑性)两种机理造成材料开裂,LNG 几乎不存在该风险; 液氢体积能量密度更低,需要更大储罐容积,挥发气体(BoG)管理压力更大。
💡小结:LNG 储罐工程经验仅可参考,液氢船舶储罐必须专门做材料、结构、安全重新设计。
⚙️船舶液氢储罐核心设计要点
1、分清:燃料罐 vs 货物罐
燃料罐
储存船上自用燃料,体积较小,布置在机舱区域,遵循IGF 规则(气体燃料船舶安全规范)。液氢汽化后供给质子交换膜燃料电池 PEMFC; 货物罐
作为散货跨港运输液氢,罐体巨大,遵循IGC 规则(散装液化气船舶规范),要求更高结构、材料、包容系统标准。 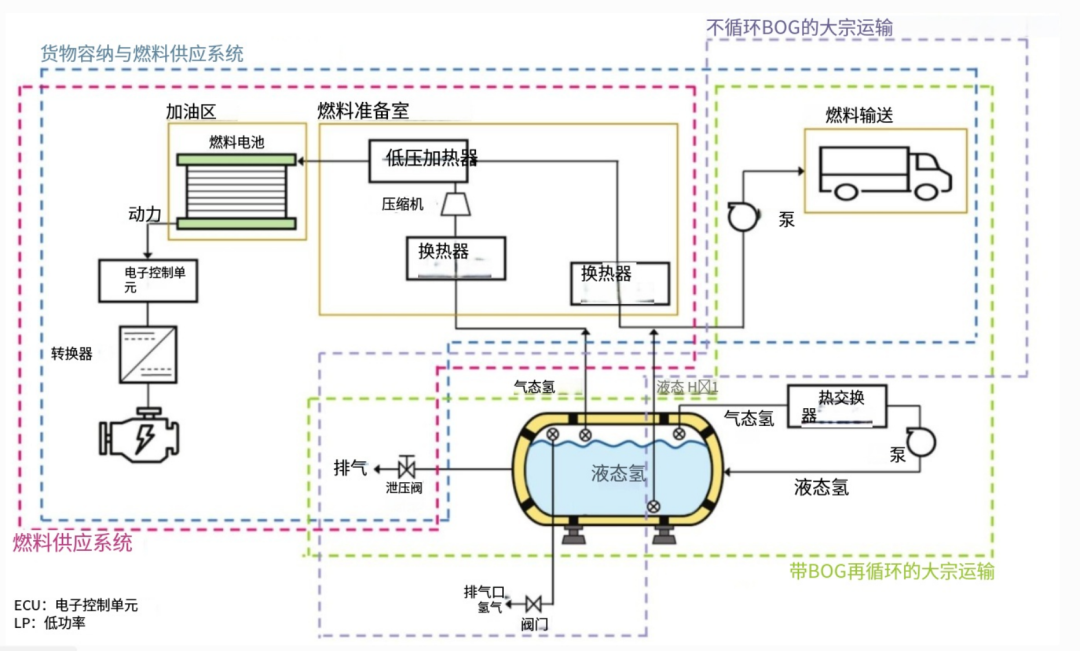
早期 IGF、IGC 并未专门针对液氢,IMO 陆续出台 MSC.420 (97)、MSC.565 (108)、MSC.1/Circ.1647 等临时导则补齐缺口。
2、储罐构型选型
IMO 沿用液化气船储罐分类,海上液氢试点项目中C 型独立罐应用最多:
A 型罐
:棱柱式,常压,外部保温,容量偏小; B 型罐
:棱柱 / 球形,部分次屏蔽,中等容量,依靠大量模型疲劳断裂评估; C 型罐
:压力容器设计,自带密封,不需要完整次屏蔽层,圆柱、双瓣、三瓣结构,抗压力强,是现阶段示范船主流方案; 薄膜罐
:薄柔性膜依靠船体支撑,已经在 LNG 大规模应用;新型柔性真空薄膜方案正在研发用于液氢,降低热应力与疲劳风险。 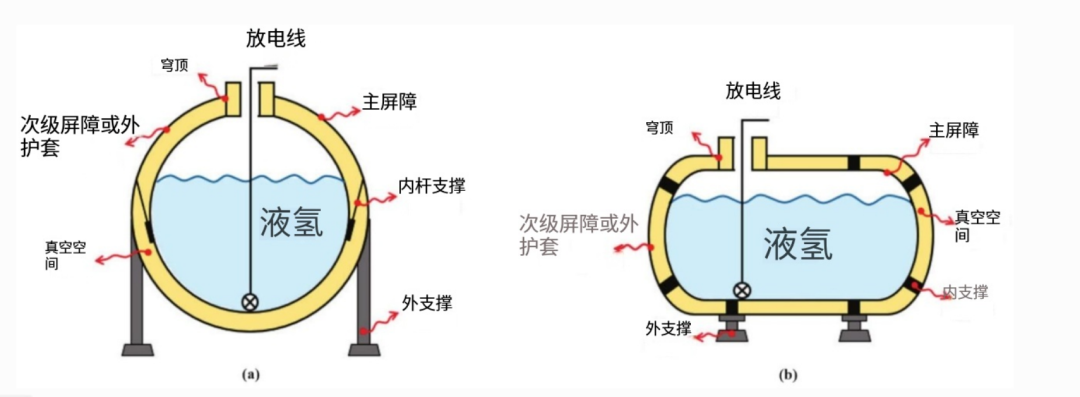
储罐典型多层结构:一次屏障(直接接触液氢)+ 真空绝热空间 + 二次屏障(防止泄漏低温损伤船体)。
3、绝热技术:决定挥发率 BoG 的关键
外界热量侵入会造成液氢蒸发,产生蒸发气 BoG,带来压力升高、氢气损耗,绝热系统是核心。
👉被动绝热(主流)
多层绝热 MLI
:高真空环境下大量反射膜 + 隔垫,抑制辐射传热,低温储氢黄金方案;衍生变密度多层绝热 VDMLI,冷热侧调整层密度进一步降低漏热。 泡沫绝热(SOFI 喷涂聚氨酯泡沫)
:成本适中,耐一定程度真空失效;缺点热循环下容易开裂; 粉末 / 颗粒绝热
:气凝胶、珍珠岩、空心玻璃微珠 HGM,抗真空降级,适合大型储罐;
👉新型复合方案(前沿研发)
VCS 蒸汽冷却屏蔽
:利用自身产生的低温 BoG 预冷屏蔽层,大幅降低辐射漏热;SOFI+VDMLI+VCS 组合体系是研究热点; 液氮冷却屏蔽 LN₂CS,进一步压低漏热,但会增加系统复杂度与运维成本。 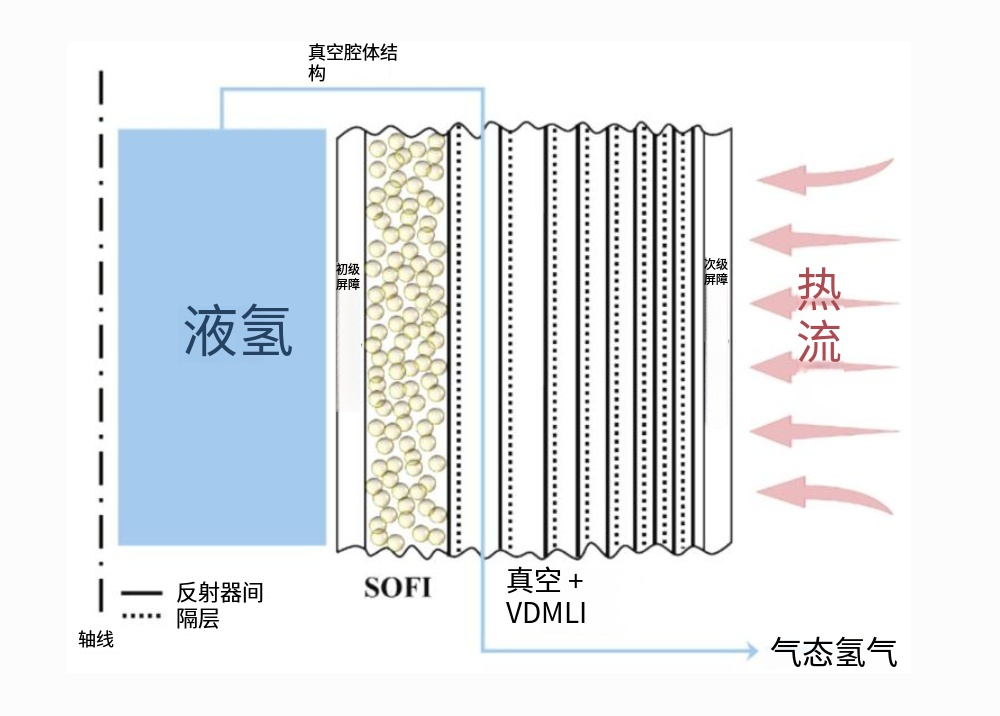
📊BoG 日挥发率参考:先进复合体系可低至0.002%/ 天;普通聚氨酯泡沫最高可达1.063%/ 天;转运过程损耗甚至可达 12%。
4、材料选择:抗低温 + 抗氢脆双重考验
海上液氢罐体材料两大痛点:极低温韧性 + 抗氢脆,同时还要耐海洋盐雾腐蚀,抑制氢渗透。
表格
不仅罐体,阀门、管路、支撑结构也必须做氢兼容评估;氢渗透会破坏真空夹层绝热性能,必须重点管控。
5、主要安全风险与应对
液氢风险分为物理、化学、生理三类:
化学风险:爆炸、爆燃;极低点火能,火焰肉眼不可见; 物理风险:氢脆、低温脆断、压力超压、氢气渗透; 生理风险:低温冻伤、窒息。
关键防控手段: ✅泄漏氦检漏;UV 火焰探测;可靠通风;接地防静电;BoG 再液化 / 燃烧处理; ✅燃料电池舱侧重通风冗余、气体探测联锁停机;液氢货运舱重点强化罐体包容与绝热可靠性。
📜法规体系:在迭代完善中
现有规范大多基于 LNG 修订,专门液氢细则还在持续更新:
IGC 规则
:散装液化气船舶;配套 MSC.420 (97)、MSC.565 (108) 液氢临时建议,针对氢脆、低点火能、渗透提出额外要求; IGF 规则
:气体燃料船舶;MSC.1/Circ.1647 给出燃料电池船舶安全指南; 国际标准:ISO 13985 液氢低温容器;ASME BPVC 压力容器;NFPA 2、NFPA 55 氢气安全规范。 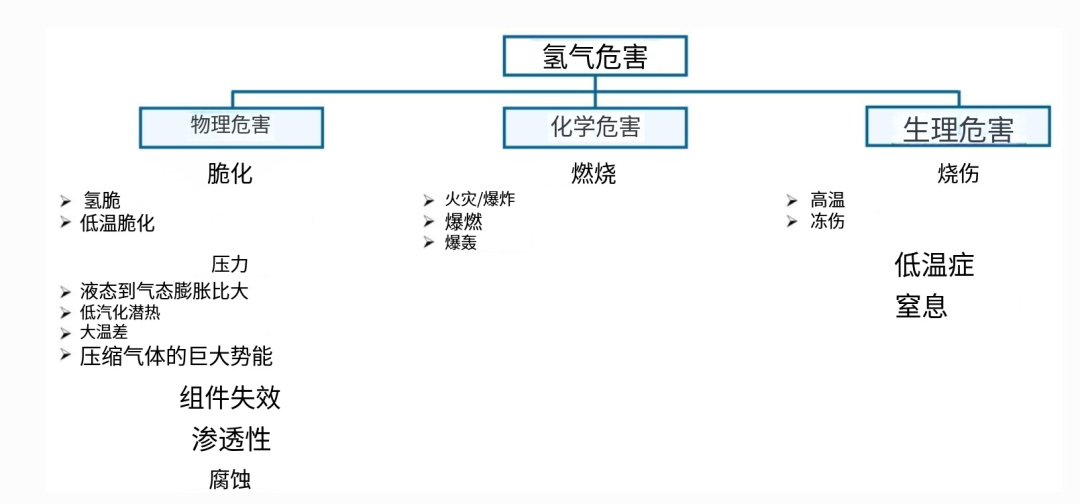
行业痛点:现有标准是临时修订版,随着薄膜罐、新型绝热技术出现,IMO CCC 分委会还在持续更新条款。
🚢全球标杆液氢船舶示范项目
Suiso Frontier(日本)|全球首艘液氢运输船
容积 1250 m³,双层真空绝热;2022 完成澳洲‑日本首航,验证跨洋液氢海运,属于 HySTRA 氢供应链项目。 MF Hydra(挪威)|全球首艘液氢渡轮
80 m³ 甲板储罐,燃料电池 + 电池混合动力;载客 300 人,80 辆汽车;2023 年投入运营,年减排约 95%。 ZERO‑V(美国)|零排放科考船
三体船,两台液氢储罐,续航 2400 海里;ABS、美国海岸警卫队参与制定新的液氢上船监管要求。 HyShip(欧盟)|欧洲液氢货运示范项目
开发 3 MW PEM 燃料电池货船;目标打通欧洲绿氢海上加注供应链,验证燃料电池功率向 20 MW 放大。
💰技术经济性:CAPEX 投资 & OPEX 运营成本
1)初始投资 CAPEX 占比
材料成本:30‑60%(占比最大); 制造加工:15‑35%; 绝热系统:10‑25%; 真空、安全、BoG 处理、安装调试为其余部分。
2)运营成本 OPEX
BoG 挥发损耗是运营成本第一大来源
:氢气液化本身能耗高达 12‑14 kWh/kg,氢气挥发丢掉的不只是氢气,还有前期液化投入的大量电力; 维护成本约占年 OPEX 的 5‑15%,真空夹层维护是重中之重。
核心经济指标
LCOH 氢平准化成本
:包含储存整条供应链;欧洲进口场景约 1.73‑3.40 EUR/kg;跨大西洋运输可达 6.35‑9.49 USD/kg; LCOT 液氢运输平准成本
:7 万‑42 万 m³ 液氢运输船,约0.27‑1.38 USD/kg LH₂; 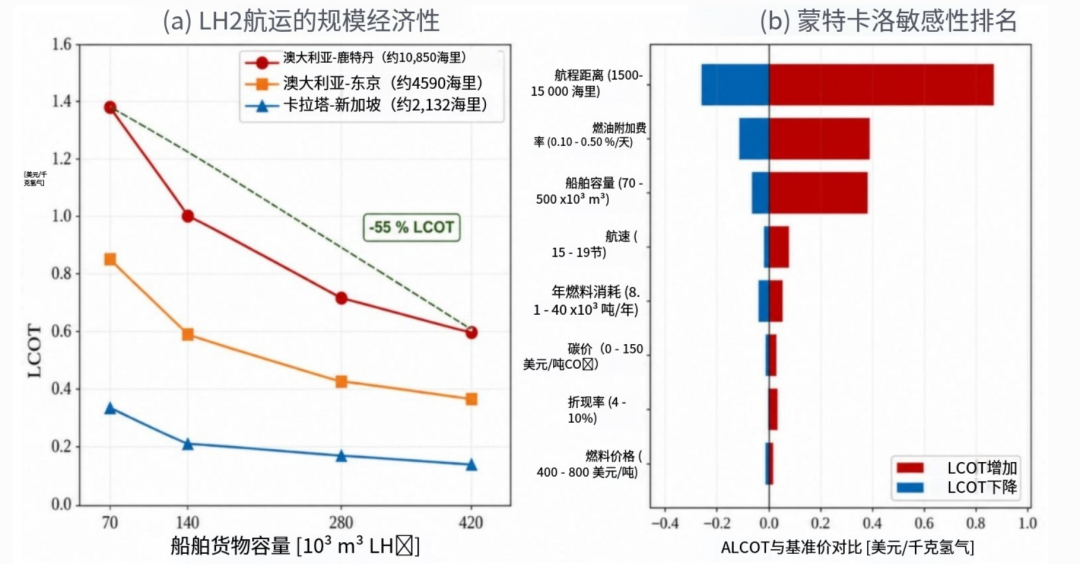
📈规模效应:储罐越大,比表面积 / 体积比下降,BoG 挥发率降低;42 万 m³ 大船相比 7 万 m³ 小船,LCOT 最多下降 55%;长距离航线对储罐性能、BoG 控制更加敏感。
📌总结:机遇与现存研究缺口
✅已经取得的进展
C 型独立储罐技术在多个实船示范得到验证;MLI/VCS 等复合绝热方案可以把 BoG 控制到很低水平; 奥氏体不锈钢、铝合金作为罐体材料可行性得到确认; IMO 已经出台临时导则,全球多条示范船完成海试,证明液氢航运技术可行。
⚠️仍然亟待解决的问题
缺少基于实船测试的自下而上液氢储罐成本拆解数据,现在成本模型很多借用 LNG 船舶数据; 大型海上储罐 BoG 实测数据稀缺,大部分仿真基于陆上储罐; 高成本:高性能绝热、抗氢脆特种材料拉高造价;绝热升级的高额 CAPEX 和减少 BoG 带来的 OPEX 收益之间需要精细权衡; 复合材料用于液氢储罐长期氢渗透、疲劳性能数据不足; 国际法规还在持续修订,薄膜罐、新型绝热系统合规路径尚未完全定型。
展望:未来研发重点集中在高性能复合绝热体系、抗氢脆新材料、高效 BoG 再利用 / 再液化技术;只有技术、材料、法规、经济性同步推进,液氢才能大规模落地远洋航运。
文末互动你认为制约液氢航运大规模商用最大瓶颈是材料成本、挥发损耗,还是法规配套?欢迎评论区交流。
📎参考文献:Sera Ayten Çetinkaya et al. Advancements and Challenges in Liquid Hydrogen Storage Tank Design for Maritime Applications, Energy Storage, 2026