首页/文章/ 详情

德国2025乘用车新车上牌数据一览和简要分析

8月前浏览982

还是一年一度的保留节目~德国KBA网站上又更新了新一期德国25年12月和全年的新车上牌数据统计,网址是:  

https://www.kba.de/DE/Presse/Pressemitteilungen/AlternativeAntriebe/2026/pm03_2026_Antriebe_12_25_komplett.html  

之前我曾经写过21、23、24年的报告,有兴趣的可以对比来看看。  

那还是老惯例,今天给大家带来分析简评,看看德国2025车市到底如何。


乘用车新车上牌数据:2025年整体数据还不错(285.8万辆,+1.4%)  
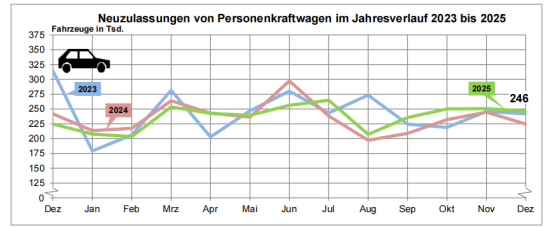

 该图给出了  最近这三年来每个月的新车上牌数据,纵轴单位是千辆车,可以看出2025年(绿色曲线)整体比较平稳波动都小了一些,也没有出现去年12月补贴突然退坡导致的销量骤降,全年销量是285.8万辆,比上一年增加了1.4%。然后数据还说了一点,66.1%的车是商用(-0.6%),其它33.6%的则是私用(+5.1%)——占比情况和之前也没什么大的变化。  

整体上,这可能是因为:1)24年底的补贴突然变化之后的新稳态逐渐达成市场稳定化,补贴政策趋于稳定;2)中企的这些更便宜的车带也贡献了一部分市场增量;3)以大众、宝马为代表的本土企业的转型初见效果,也为行业和市场注入了一些信心。


各品牌的表现: 中企崛起,大众称王,宝马还行,特斯拉保时捷跌倒  

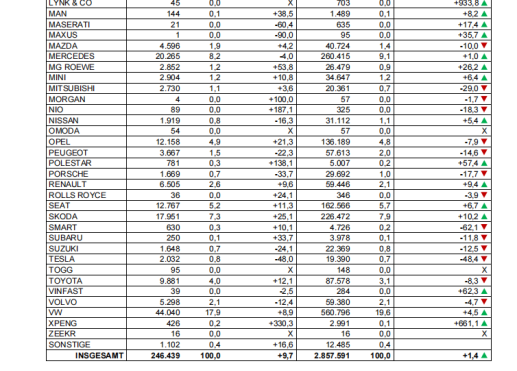
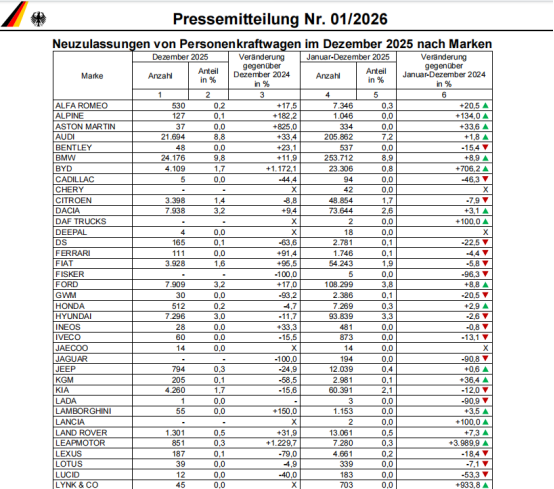
再看一下各汽车品牌的各自表现:下表(拆成了两张图)是各品牌25年12月的销量和占比(1,2列)以及这些品牌的1-12月全年累积销量/新车上牌量和占比(4,5列)以及最后是相比于2024全年是录得降低还是增长(6列)。按老套路,我们在下面分类做一下各自简要的分析,仍然是抛砖引玉一下(销量不到四位数特别小的/特别豪华的笔者一般就不分析了)。  

可以看出,录得明显增长的(+10%以上的)为:  

lBYD: 23,306,+706.2%(迪子出海威武!这个增长率真的牛叉)  

lKGM: 2,981,+36.4%(之前真不认识这公司……查了一下是韩国的双龙汽车 SsangYong Moto破产后改了名,然后目前专门做性价比的SUV/皮卡小众市场)  

lLeapmotor:7,280,+3989.9%(零跑出海也是够厉害的,自己产品强加上Stellantis加持吧?)  

lMG ROEWE: 26,479,+26.2%(荣威MG,从英国到德国,中国企业这出海进攻德国攻势是够猛的)  

lPolestar:5,007,+57.4%(各家中国企业轮流登场啊……,极星在国内感觉都快没声了,在欧洲还挺好的看来)  

lSkoda:226,472,+10.2%(总算出了一个欧洲自己的品牌了,当然人家的体量也不是中国品牌目前的这个等级,原因是电气化得力(Enyaq车型热销)+高配低价更实惠)  

lXpeng: 2,991,+661.1%(还是一个中企……大家出海整的相当可以啊……)  

乱弹:去年(24)的时候估计是因为补贴退坡,主流车企都离开了明显增长这一序列,表现更好的似乎更多是量小的法国车和消费降级代表。而今年(25)的话,在这个明显增长的分类里的结果就更夸张了:欧洲品牌就只有SKODA一个大赢家(而且一定意义上它是最“卷/追求性价比/一定程度上最中国”的企业),然后其它全是中企——当然这与中企出海刚开始基数低增长自然快是有些关系的。  

以及关税争议最近放出的信息说要达成最低价格,应该标志着两边可以达成阶段性的妥协方案。不管如何中国企业的势头是真的猛,德国汽车行业的每一个人,可是应该醒来好好关注来自东方的震撼了。  
然后可以再看看波动10%以内的,还是聚焦重点车企:  

lAUDI:205,862,+1.8%(看数字还行,不过听说奥迪的销量的质量以及价格是明显更差的,看了不少文章都在说该司内部的问题)  

lBMW:253,712,+8.9%(相当可以了,这已经是接近10%,这比另两家可是明显跑赢了)  

lCitroen:48,854,-7.9%(今年就不如去年表现好了喔)  

lDacia:73,644,+3.1%(属于雷诺集团,也是造偏经济型的车)  

lFerrarii:1,746,-4.4% (顶级豪华品牌不太会分析哈)  

lFIAT:54,243,-5.8% (还算稳定吧)  

lFord:108,299,+8.8% (福特电气化还是有些进展的,像Explorer EV在市场上表现还可以,后面的表中有增长Zuwachs也可以证明这一点)  

lHonda:7,269,+2.9% (量本来也不多,比较稳定,比中国的日子强多了,但是还能强多久呢)  

lHyundai:93,839,-2.6% (还算稳定,但是现代按理说电气化应该是走的比较靠前的)  

lJEEP:12,039,+0.6% (稳定)  

lLAMBORGHIN:1,153,+3.5%(这个豪车卖的可以啊)  

lLAND ROVER:13,061,+7.3%(表现相当不错啊,比捷豹高到不知道哪里去了,估计也是和中国一样靠中高定位车型来拉回表现?)  

lMAN:1,489,+8.2%(这都啥品牌……)  

lMERCEDES:260,415,+1.0%(电气化进度很一般,但是在德国老家的表现比中国要好)  

lMINI:34,647,+6.4%(感觉MINI的整体表现在哪里都比SMART要好一些 )  

lNISSAN:31,112,+5.4%(表现居然也挺稳定的)  

lOPEL:136,189,-7.9%(买中端实惠车Corsa/Astra,不过要是和VW以及中国出海车型竞争呢?以后会如何)  

lRENAULT:59,446,+9.4%(雷诺的电气化进展不错,R5 E-Tech很受欢迎,EV和HEV车型表现都是可以的)  

lSEAT:162,566,+6.7%(不太了解了哈,不过也是大众旗下的?)  

lToyota:87,578,-8.3%(丰田的电气化转型效果不咋好,海外竞争也得推出好产品才行)  

lVolvo:59,380,-4.7%(可能主要是纯油车的问题,因为你看后面的内容就知道该司电车整的是相当不错的)  

lVW:560,796,+4.5%(畅销电动车一群大众车型,把特斯拉给打下去了,VW威武)  

乱弹:似乎市场表现整体上和电动化/新能源的推出进展相关性比较高。  

最后再看看……比较惨的……(比-10%还多)  

lDS:2,781,-22.5%(看来只有法国人自己爱啦……)  

lGWM:2,386,-20.5%(似乎没有准备在德国发力?以及如果卖的不是长城的新的电气化产品,那传统燃油车肯定不好打)  

lKIA:60,391,-12.0%(听说产品线侧重SUV,不过被VW,其它企业以及出海的中企四面夹击,而且不知道为啥它家的EV明明不少,在德国就是进度不佳)  

lLEXUS:4,661,-18.4%(估计问题和丰田一样)  

lMAZDA:40,724,-10.0%(小众细分市场有他的拥护者?)  

lMITSUBISHI:20,361,-29.0%(三菱光靠欧兰德PHEV可不够,EV也得上)  

lPEUGEOT:57,613,-14.6%(听说是大力电气化转型期间,可是青黄不接期产品力可能会有问题)  

lPORSCHE:26,692,-17.7%(保时捷电气化似乎还凑合(在德国),但是公司整体是压力不小,战略规划转型方面有不少的问题)  

lSUBARU:3,978,-11.8%(估计没什么电气化+小众车型)  

lSUZUKI:22,369,-12.5%(如果是没有电气化+都是小型车,那应该好不了)  

lTESLA:19,390,-48.47%(产品线老旧,德国主场,大众发力,一龙哥形象太MAGA……这些都可以解释,但是问题来了:那在中国为啥还能卖那么好呢?按理说德国人哈美也是很厉害的)  

乱弹:长城在这比较有趣,不过中企不是它一家,NIO销量更差都没上点评榜。出现在这的,一般来说产品力老旧/电气化缓慢的企业肯定数据好看不了(三菱,铃木,也包括特斯拉),另外是整个企业转型遇到问题的也会在这出现(我觉得保时捷是一个,特斯拉是半个)。


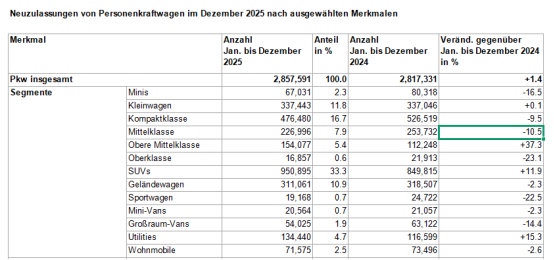
全部新车上牌各等级车的占比(23 -> 24->25年)  

lSUV:30.1% -> 30.2% -> 33.3%  

l紧凑型:16.3% -> 18.7% -> 16.7%  

l小型:11.9% -> 12.0% -> 11.8%  

l越野:11.4% -> 11.3% -> 10.9%  

l中级:10.5% -> 9.0% -> 7.9%  

l中高级XX  -> 4.0% -> 5.4%  

乱弹:明显的增长是中高级车以及SUV,有一种趋近中国的感觉……  


不同动力源汽车占比:新能源整体增长不错,PHEV仍然是最大推动力  
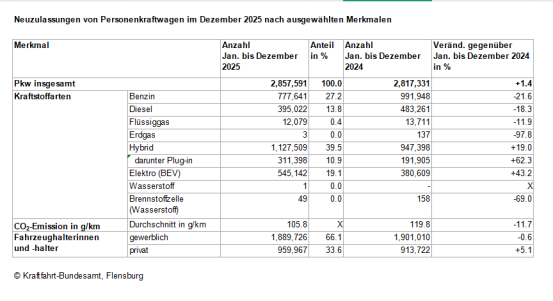
l混合动力车1,127,509辆,+19.0.%,占比39.5%;其中插混是311,398辆,+62.3%,占比10.9%(之前还是HEV增长比PHEV明显要猛,这一年PHEV起量明显加快,所以绿党这边继续要求禁燃了?嫌这些新能源不够新能源?)  

l纯电动力车545,142辆(24年380,609辆),+43.2%,占比19.1% (这一年增长还不错,总算不是衰衰的2024年了)  

l汽车动力车777,641辆,-21.6%,占比27.2%(新能源取代开始啦)  

l柴油动力车395,022辆,-18.3%,占比13.8%(明显开始收缩了)  

l剩下的还有一点天然气的车,量比较少,就不报了。  

乱弹:新能源取代,PHEV比BEV增速快一点,有一种中国两三年前剧本的感觉哈。  

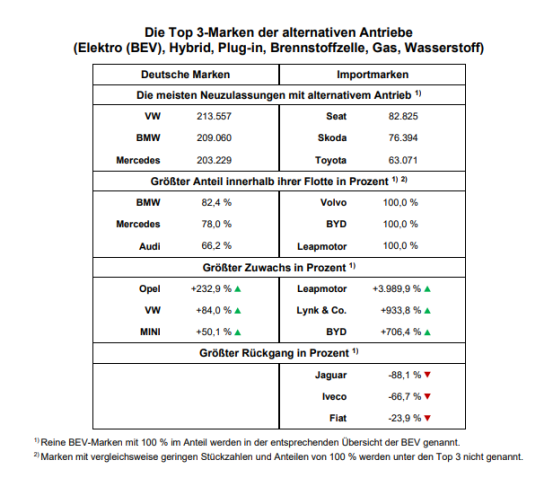
然后如果看新能源车+HEV+氢+烧气(Alternative powertrain),各企业的增长情况,如下图所示,德国TOP3就是BBV,分别卖了20.3,20.9,21.3万辆;进口品牌则是丰田,斯柯达,西雅特(大众集团开香槟啊)。  

以及更有意思的是表的第二块:该司销量车型中的这类车的占比,奥迪66.2%,奔驰78.0%,宝马82.4%最高(不奇怪);而国外品牌里,沃尔沃比亚迪和零跑直接就全是各种新能源(100%)  
    

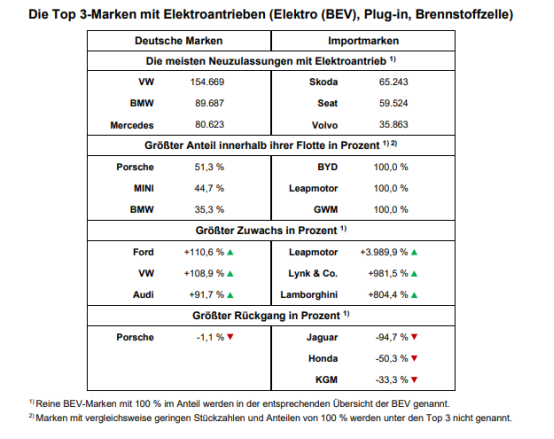
那要是真只看BEV+PHEV+FCEV呢?德国TOP 3中奥迪没了变VW,进口品牌丰田变成了VOLVO,其它两家还是SEAT和SKODA(太君不见啦)。  

这里就有意思了,从销量来看,前三是大众15.4万,BMW8.9万,奔驰8.0万。但是到了第二大类(该司销量车型中的这类车的占比)后,占比最高的是保时捷(51.3%)了,然后是MINI和BMW —— 奥迪和奔驰不见了(是不是还是48V车型占比太高了)。  
    

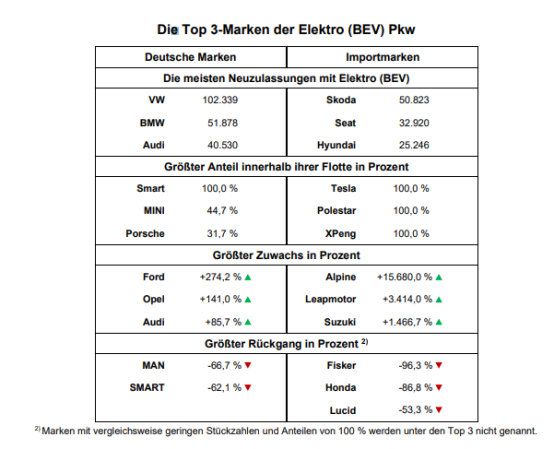
再缩小下只看BEV纯电?德国品牌:VW, BMW, AUDI(10.2万,5.1万,4.0万);进口的是:Skoda,Seat,Hyundai(哇特斯拉没了)。然后从占比来说,BEV占比最高的仨公司是Smart,Mini,Porsche。感觉BBV/BBA里就奔驰不在这了,康师傅你要努力呀。  


乘用车CO2排放数据  

24年为119.8g/km,25年总算明显下降了11.7%,降到了105.8%  

历史数据:2023年为114.9,2022为109.6,2021为118.7,2020年是139.8。  

乱弹:新能源渗透率自然是大功臣,不过像对PHEV的减排效果的质疑也是一个点需要持续关注的——绿党什么的天天要激进禁燃,总是想搞大事情。


乱弹小结  

总体来说,德国新能源汽车市场2025的复苏肯定是好事,在让人懵逼的24年后,在更稳定的预期以及更明确的转型目标的作用下,市场终于迎来了反弹。考虑到德国目前的新能源汽车的渗透率还不算太高,而且26年已经明确了补贴政策(下图),行业的增长应该还是可以持续期待(起码一段时间)的。  

当然,更严峻的挑战也若隐若现:高昂的能源成本,越来越紧的财政情况,供应链新见的大规模涨价,电池本地生产的困难重重,地缘博弈上的单薄竞争力,传统企业电动化转型遇见的各种阻力,这都是下一步德国新能源转型需要面对的重大挑战。  

希望德国汽车行业能够快点把路走出来,希望中德可以携手共进开创汽车产业的新纪元。     

来源:弗雷刘
汽车UG新能源电气
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-02-05
最近编辑:8月前
弗雷刘
博士 动力电池 新能源行业科普
获赞 2粉丝 6文章 146课程 0
点赞
收藏
作者推荐

欧洲人又对插混技术路线不满意了?

欧洲著名交通智库T&E(“运输与环境”(Transport & Environment, T&E))最近发表了一篇很有意思的报告《烟幕:日益严重的插电式混合动力汽车排放丑闻》(Smoke screen: the growing PHEV emissions scandal),通篇强调目前欧洲的PHEV插混(其实也包括增程EREV)的实际减排效果远低于之前的期望和其已经从政策上获得的好处,要求之后在排放法规上更加严格要求,以减少这一类新能源汽车“占便宜”。 我看了一下,觉得还是很有意思的:他们插混的目前发展状态,对于技术的理解和中国的确已经有了一定差异。那我们今天就在这里给大家做一个内容分享以及简单的解读。 下文的本报告的主要内容介绍,直接使用Deepseek来提炼(分析一下这篇文章的主要内容),效果很好,真的可以提高效率。然后我会在每一部分后面用蓝字写一下自己的见解和分析。 正文开始。 这篇由于2025年10月发布的报告《烟幕:日益严重的插电式混合动力汽车排放丑闻》,主要揭示了插电式PHEV混合动力汽车在实际使用中的二氧化碳排放量远高于官方实验室测试值的问题,并分析了其对欧洲气候目标、汽车产业政策和消费者利益的深远影响。 以下是报告的核心内容分析: 1、核心问题:巨大的真实排放差距 1.1 官方数据与现实严重不符: lPHEV在真实世界中的平均CO₂排放量是官方WLTP测试值的5倍(2023年数据)。 l这个差距从2021年的3.5倍扩大到2023年的4.9倍,并且仍在持续扩大。 1.2根本原因:有缺陷的“效用因子”UF: l效用因子:指PHEV以电力驱动的里程比例,是WLTP测试中计算排放的关键假设。 l过度乐观的假设:WLTP假设2021-2023年间PHEV的电力驱动比例为84%,但根据车载燃油消耗计量设备的数据,实际比例仅为27%。 l即使按照计划在2027/28年修正UF,真实排放仍将比官方值高出18%。 点评:这个倒是不奇怪,如果这个车主天天就是充电,跑PHEV的这(不到100km)的电里程,那他的使用效果无限接近于电车,UF很高,排放很低;而另一个极端则是种种原因下基本不充电,按一个油车用,那减排效果绝对是有限的,UF相应也就很差。这个报告认为,现在的WLTP排放标准就太理想了,实际大家天天用油跑,减排效果太糟糕,得改。 这个太理想是真的,他们倒是在后面也自己点出了原因,只是思考的逻辑真的和中国不太一样,咱们往后看哈。 lPHEV的CO2排放,真实值与官方给出值的差距从2021年的3.5倍扩大到2023年的4.9倍,并且仍在持续扩大 各种情景下的UF,可见真实的UF比理想/官宣值要低好多;一般来说,随PHEV纯电里程增长,UF是会提升的 2、PHEV在现实中的表现 2.1 “电动模式”下仍在排放: l即使在所谓的“电量消耗模式”下,由于电机功率不足,内燃机仍会频繁启动以提供动力(尤其在加速、高速或上坡时)。 l在CD模式下,内燃机为近三分之一的里程提供了动力,导致该模式下平均排放高达68g CO₂/km(是WLTP假设的8g的九倍)。 2.2排放水平与传统车辆无异: l现实世界中,PHEV的平均排放(约135g CO₂/km)与传统的混合动力车和燃油车非常接近,并未体现出其官方数据所宣称的环保优势(官方称比燃油车低75%)。 2.3长续航PHEV问题更严重: l电动续航里程的增加,并未同比例降低真实排放。 l续航超过75公里的PHEV,由于其更重的车身和更强大的发动机,在电量保持模式下的排放更高,且与WLTP的差距最大。 简单说就是其实 2/3的工况下,发动机都是开着的,只有最左纯绿才是真减排纯电工况 其实很多欧洲人的更深的思考/思路在这就很清楚了:1)用能角度,电机功率太低导致了内燃机启动频繁(这一点对于中国来说我觉得基本快不存在了,新车的大电池+大电机,各种功率过剩);2)补能角度,PHEV排放接近传统PHEV,这个事一定程度上可以理解,但是原因还不是也是因为充电慢/不方便/贵;3)更大电池PHEV的能效其实可能会降低,这一点我倒是觉得还有几分可以研究的空间,毕竟车重了能耗控制更难,咱们也已经开始又强调轻量化和能耗控制,算是对于这两年大电池路线的一个“引导修正”。但是说来说去,欧洲人在这里没做出什么大电池来,就只知道在这里喊大电池不好,完全不顾大电池带来的用户便利、纯电里程提升可以非常直接带来的减排效果,其实也是有点装傻,就比较难评。实际上,他们自己也放了一个结果,承认整体来说大电池还是有减排效果的,就是咱也不知道为什么75km的纯电里程就导致实际排放上升了。 不同的电里程的实际排放(蓝)VS WLTP注册官宣排放(橙)PHEV不能快充,所以大家不爱充电——所以你倒是快开发快充PHEV车型啊。。。 3、对消费者和市场竞争的影响 3.1车主承担额外成本: l由于实际油耗远高于宣传,PHEV车主每年需额外支付约500欧元的能源成本(燃油+充电)。 仅燃油费一项,每年就比WLTP数据暗示的多花费约940欧元。 3.2扭曲市场竞争,车企规避罚款: lWLTP对排放的低估,使严重依赖PHEV的车企(如梅赛德斯-奔驰、宝马、大众)更容易达到欧盟车队平均排放标准。 l在2021至2023年间,这些车企借此避免了近60亿欧元的罚款。 l这给专注于生产纯电动汽车的车企带来了不公平的竞争环境。 德国三家在PHEV排放这方面,避免了好多罚款 感觉比较直白了,我就是觉得,PHEV的排放的确是有些问题(有问题得解决,比如大电池,充电条件改善等,能效提升),但是话说到这基本,应该就是在对付德国人吧(各种点名大发动机小电池电机解决方案,以及对着VDA开炮)。。。 4、增程式电动车的分析 4.1并非解决方案: l增程电动车是PHEV的一种,虽然拥有更强大的电机和快充能力,但其设计仍允许车主主要使用燃油驱动(油箱大,纯电续航后油耗与普通SUV相当)。 l其在欧洲的实际效用因子存在高度不确定性(预测在15%至70%之间)。 lEREV技术目前由中国车企主导,对欧洲汽车工业的战略价值有限,且全生命周期排放仍远高于BEV。 有兴趣的朋友可以看看报告一开始的这一段话:中国的增程如果用内燃机模式开,要6.7L/100km,与欧洲的烧油的SUV相当,他们也承认EREV增程的确电机更猛也能快充,但是放在欧洲的实际表现可能不好说。以及:EREV给欧洲提供的战略和工业上的好处太有限,供应链被中国占了。以及后面还说VDA想把CO2排放目标回调,看这态度T&E明显是反对的。 另外在报告中他们还强调:中国EREV大车贵车多,但是欧洲这种车卖的很少 其实态度很明显了:增程这块内燃机的角色大大弱化,对于欧洲的传统发动机产业就是完全打击性的,所以对他们的战略和工业上的好处极有限,而且这块的动力解决方案已经全被中国做明白/做领先了——总体来说,有环保的所谓考虑,其实最后无非还是走什么路线自己相对更有优势的小算盘布局,毫不奇怪。 而VDA的这个要求宽限CO2排放被他们喷,我总想到了一条:反正在坑德国上,其它国家是总能找到一些出发点的,比如欧洲给中国进口电动车加关税,大家一想都知道这绝对不可能是德国的主意,但是又怎么样呢?像法国等国就是给你上这种政策,倒霉的是德国人自己,是吧。 总之,欧洲目前策划中的EREV产品还是很少,这一个技术路线在欧洲的未来还是挺不确定的。具体能走向何方,只能看综合演化。总之从T&E的这个报告中,感觉欧洲人还是很消极。 5、政策风险与行业游说 5.1削弱法规的严重后果: l报告严厉批评了德国汽车工业协会提出的削弱CO₂排放标准的建议。 l最坏情况:如果取消效用因子修正,并允许2035年后继续销售PHEV,到2050年,欧盟汽车将额外排放28亿吨CO₂当量,比现行法规下的排放量高出64%,这将严重危及欧盟的气候中和目标。 5.2延缓电动化转型: l若UF修正被取消,车企将缺乏动力提高BEV产量。到2030年,BEV的市场份额可能比现行法规下降低多达26个百分点。 我猜,还是近来几方在围绕后面CO2排放要求的标准修改开展博弈,偏BEV集团/反PHEV集团/想坑德国人集团(你看点名的目标企业就是BBA,以及点名VDA)的态度更多的进入到了这个报告中。通过修改UF效用因子,可以倒逼使PHEV的官方/合规认证上达成排放效果更差,从而降低PHEV的优势,最终使大家更多更快造纯电BEV。 明确回怼VDA的混动的提案 6、结论与政策建议 报告的核心结论是:PHEV和EREV作为过渡技术潜力有限,且存在误导性,欧盟必须坚持既定的电动化路线。 主要政策建议包括: l坚守目标:维持2030年和2035年的汽车CO₂减排目标,2035年后不应为混合动力车提供任何豁免。你这个有点狠啊,不过有没有可能是砍价的思路呢? l修正算法:捍卫2025/26年和2027/28年的效用因子修正计划,并基于真实世界数据每两年进行一次调整。这一点倒是也值得中国参考。 l加速BEV普及:制定政策加速纯电动汽车的普及,防止低效混合动力车的进一步泛滥。总体来说,可以理解,只是欧洲自己的电池产业建设的如何了?PHEV/EREV打不过,BEV就一定能打出成绩来吗?我不理解这思路啊。。。另外一点是希望他们不要脑抽再继续搞什么禁燃令,从减碳来说这个当然是个方向,但是如果考虑到各种实际情况,你硬推全纯电化就是要准备把自己的汽车工业搞死。。。 l鼓励优秀设计:若在2035年前仍需使用PHEV,政策应引导市场转向“设计优良”的车型,标准包括:1)电机功率至少是发动机功率的3倍。2)到2030年,纯电续航达到200公里以上。3)支持100kW以上直流快充。我觉得挺好啊,有天朝的作业比着抄多好啊……但是能抄全套吗,比如进一步的:充电基建能吗,比如电池供应能吗,比如电费价格能吗? l油箱容量限制在15升以内,以激励充电。哈哈,这个的确是力度够狠,不过可以理解,以及不懂就问,咱们会哪天也搞个类似的方法出来吗?80度电+15升的油箱,似乎从用户体验上,怎么也得留个30升好点吧? 总之,这份报告通过详实的数据分析,强烈质疑了PHEV的环保效益,揭露了当前监管体系的漏洞,并呼吁欧盟政策制定者顶住行业压力,坚持严格的电动化转型路径,以避免气候目标和汽车产业竞争力双双受损。 看完整个报告,我的感想就是:可以理解,但是也有点难绷。 一方面PHEV有鸡贼的成分,能耗是要严肃对待的问题;但是更多的我看到的是:产品更新太慢,产业链建设拉垮、能耗价格高企,基建配套不足,以及欧洲内部互相制衡的想坑德国佬的动机。 以及空谈误国(咦你们也没有国),如果不去解决具体工业和能源上的问题,空列X年碳中和的目标,早晚把自己的家底全败光。 崽卖爷田不心疼,跟这帮虫豸在一起怎么搞的好电动化呢.jpg 来源:弗雷刘

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈