首页/文章/ 详情

锰基材料电池进展——相比25年有什么明显变化?

1小时前浏览1

去年国庆前参加了在北京亦庄举办的第四届锰基电池及关键材料研讨会(国际)暨产业合作大会(富锂锰基固溶体OLO-曙光是否在前方?),收获很大。今年这刚刚又参加了第五届会议,在此正好总结一下给大家分享下,看看一年下来,整个锰基电池技术体系的发展变化是什么。 

本文中的图主要来自于尉海军/张旭/星恒/创能惠通等老师/公司的报告照片,在此表示感谢。


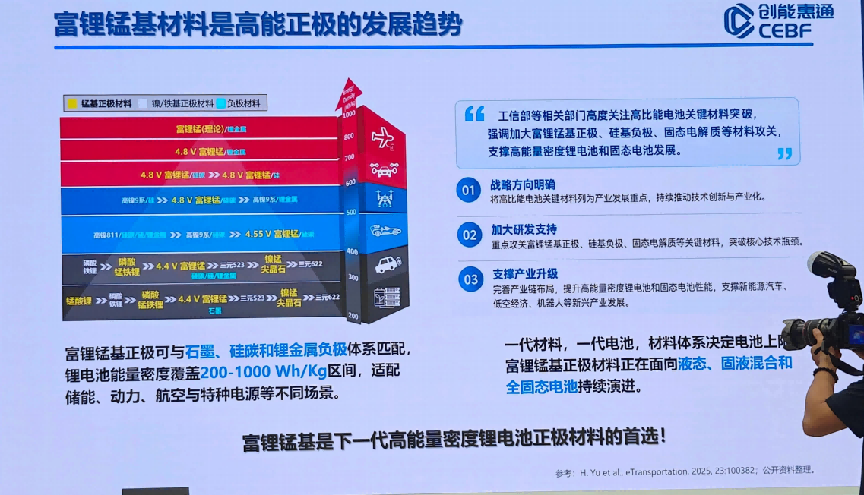
富锂锰基固溶体OLO/LRM:动力应用挑战仍然很大,先从中低压体系开始搞示范


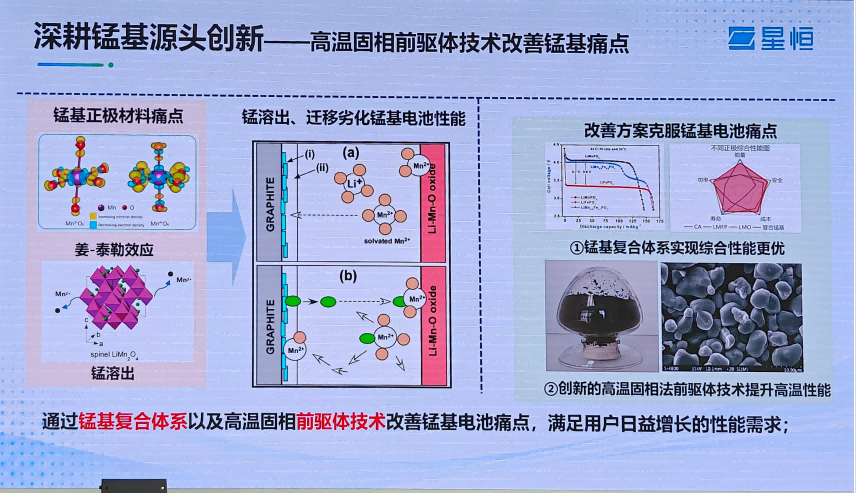
在过去一年中,使用富锂锰正极做高比能电芯的学术文章的确是不少,报道的使用高压LRM体系达到600甚至700Wh/kg的工作都有。与此同时,在工业应用的期望上,目前大家还是在为之前就知道的一系列技术挑战挣扎:晶格氧不可逆释放导致电压衰减、产气、Mn溶出与Jahn-Teller畸变、首效、倍率、前驱体一致性、热安全性和高压电解液匹配、压实等等……
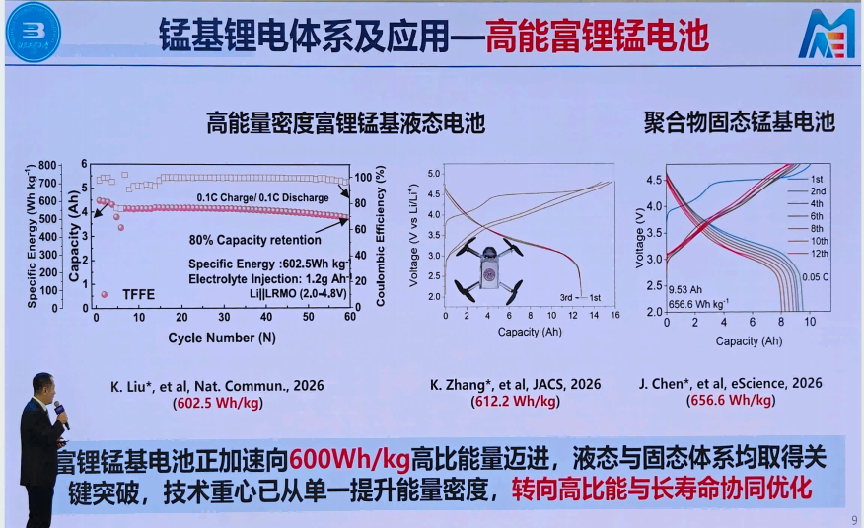
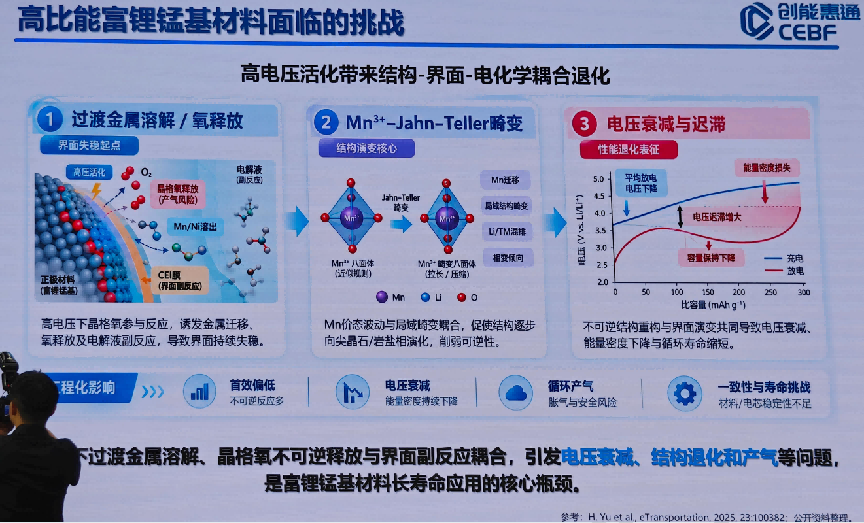
    

针对性的解决方法仍然是那些:体相调控(高熵/梯度掺杂、无序结构、尖晶石复合、单晶化)和表面工程(氟化界面、岩盐重构、快离子导体包覆)为主。其中不少方法涉及到太过精细的成分和表面包覆的调控要求,是不是实际就只能看技术的发展了。
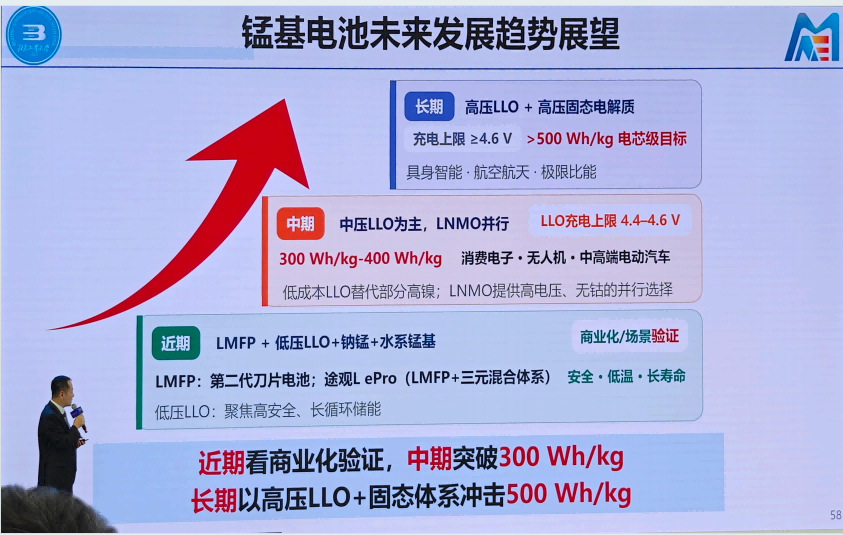
    

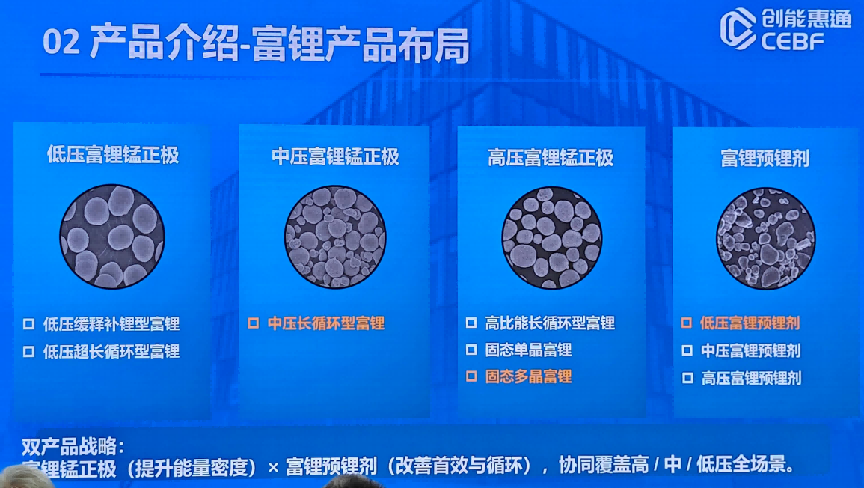
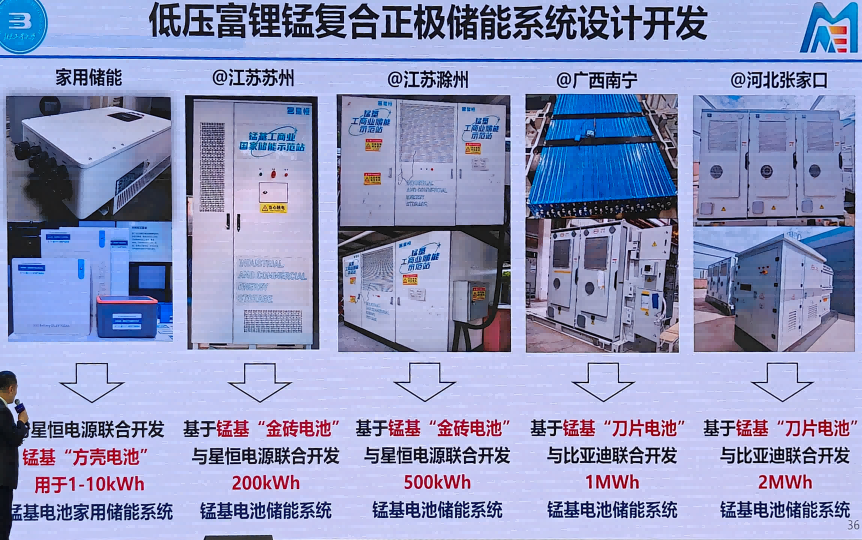
所以,目前富锂锰实际已经初步打开的应用似乎还是集中在低压和中压体系。在应用领域方面,小动力有一些,以及居然也有了些储能示范站的应用(希望可以早点不只示范,别像那个液X一样)。如果中压能在近期打开应用,那也能先跨过300Wh/kg (咱先不说体积能量密度的事),对于车用应该是会有一定价值了。

另外还要注意:该体系用锂多,且很可能并不能无钴,所以真的要与高镍PK的话,先不说性能账,经济账可能也得算清楚——如果没有真实的优势,那发展这个技术,可别最后就是总在替补席上候着,我们都希望他能更有用一些。


磷酸锰铁锂LMFP:小动力成熟,大动力初步应用,混用是主流,前景继续观察


磷酸锰铁锂这个材料也说了几年了,其实从这两年的研究来看,性能和使用方法并没有什么明显突破,无非就是55/73比的材料,与NCM/LFP等体系来做混合使用。
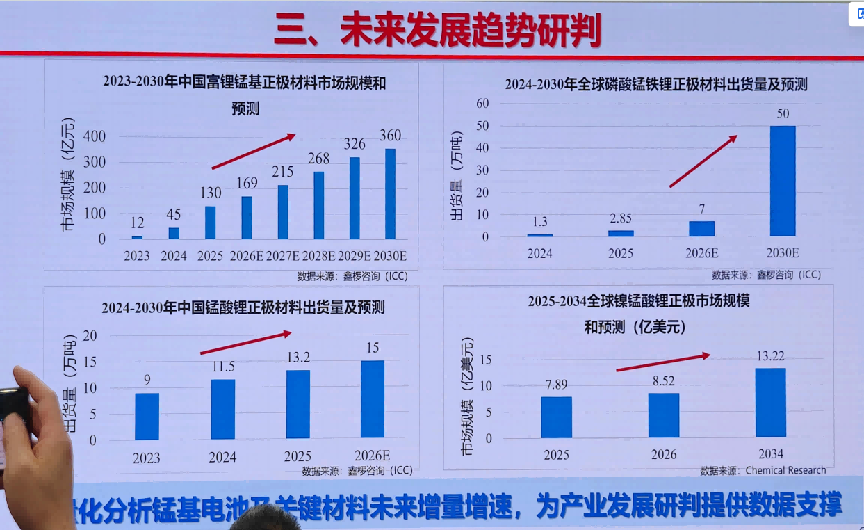
    

但是有可能倍率、衰减、压实方面比以前都有了一定的提高,不像以前差距那么大了,在一些低成本导向的领域已经有了一些初步的车用案例,虽然偶有反复,但是还是有不少在前进的。张旭老师在《锰基电池及关键材料产业发展报告》介绍全球LMFP出货在2025年达到了2.8万吨。
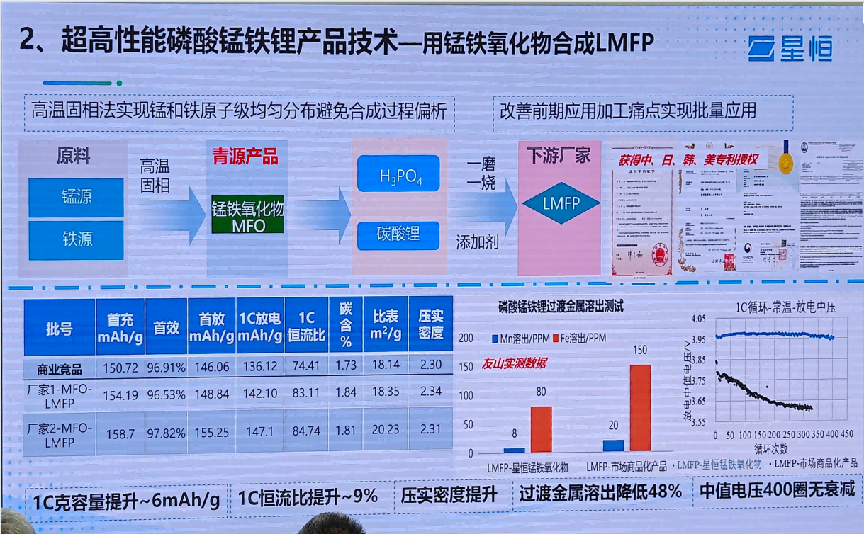
    

在这里,我觉得主要有几点说一下:1)小动力成熟:星恒在各种推产品,LMO+LMFP可以满足电摩的很多需求——这与小动力使用方面相对更温和的寿命要求,以及安全上的对单体要求的更极致不无关系;2)得做混掺:这个体系的两个平台对于BMS管理实在不好弄,以及混掺后似乎更容易在能量密度、安全、成本方面找到一个介于传统的高配/低配中间的一个点,只是这个点是不是一定存在,尤其是在汽车领域中是不是一定成立,我感觉好像各家企业的理解并不相同;3)车用方面进展和反复同在,掺混的还是多,至于与LFP/NCM还是其它的都有,以及我觉得龙头对该技术的态度最值得思考。
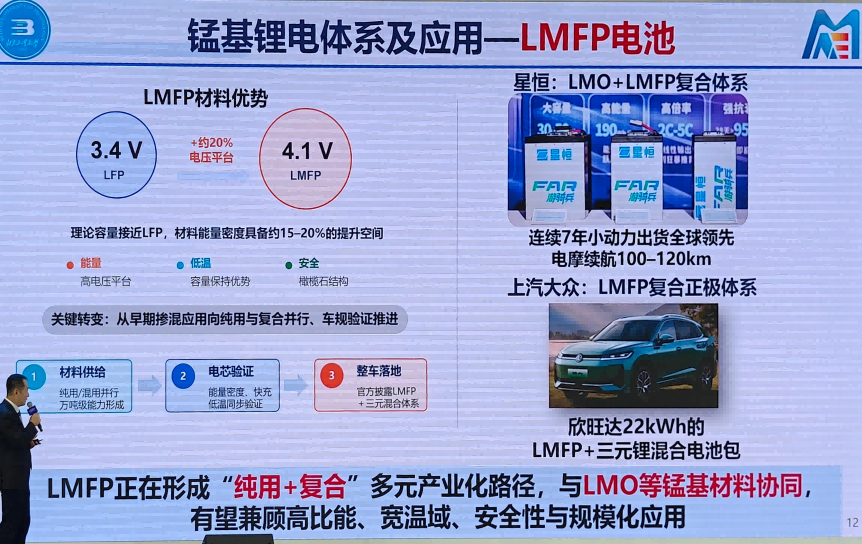


锰酸锂LMO:不断改善提高,期望车用领域的进一步发展


改性方法也都是行业内大概知道的那些,像基于单晶前驱体/前驱体不同化学配比比如Mn₂O₃/各种元素甚至是稀土(西方人看了眼前一黑)高熵掺杂,以及热处理等。
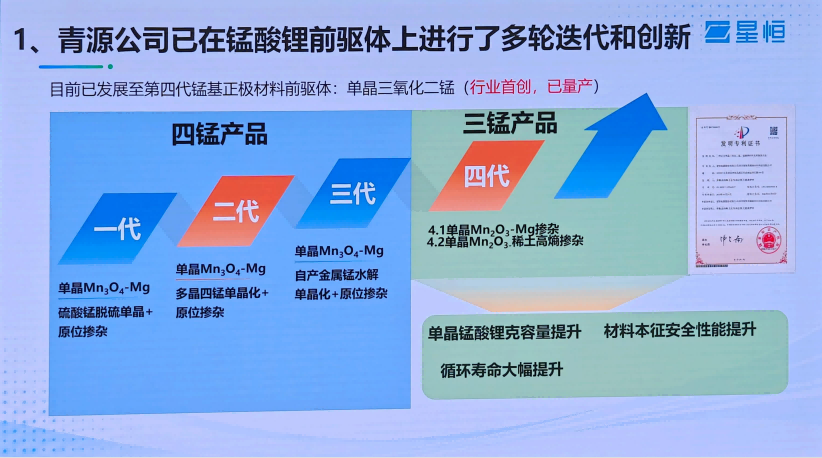
    

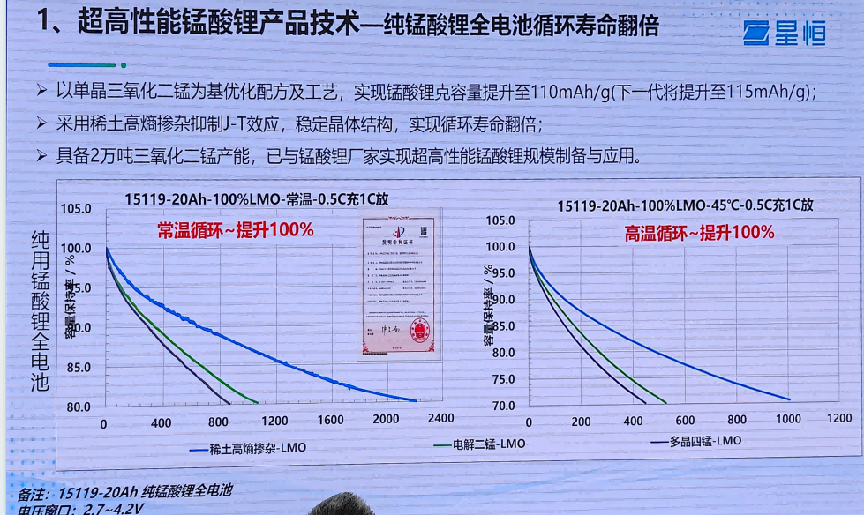
但是这两年取得的效果更明显了,该体系在克容量上都有的都要奔着120mAh/g去了(牛逼),压实高的干到约3.1 g/cm³(很多体系起不来很大程度上是因为压实不行,以及磷酸铁锂这两年的突进很大程度上是因为“高压实”技术),常温循环好的能到2200次保持80%,高温有的1000次保持70%。
    

而且考虑到二轮车电池新国标对安全、电性能、低温要求提高,现有80%LMO+20%LMFP体系难完全满足,那其实即使性能已经如此提升了,下一波技术迭代的需求仍然在路上,像LMO/LMFP/NCM等材料的改性,包括固态化的一些安全提升的方案,都是非常直白且有效的未来公认发展方向。 
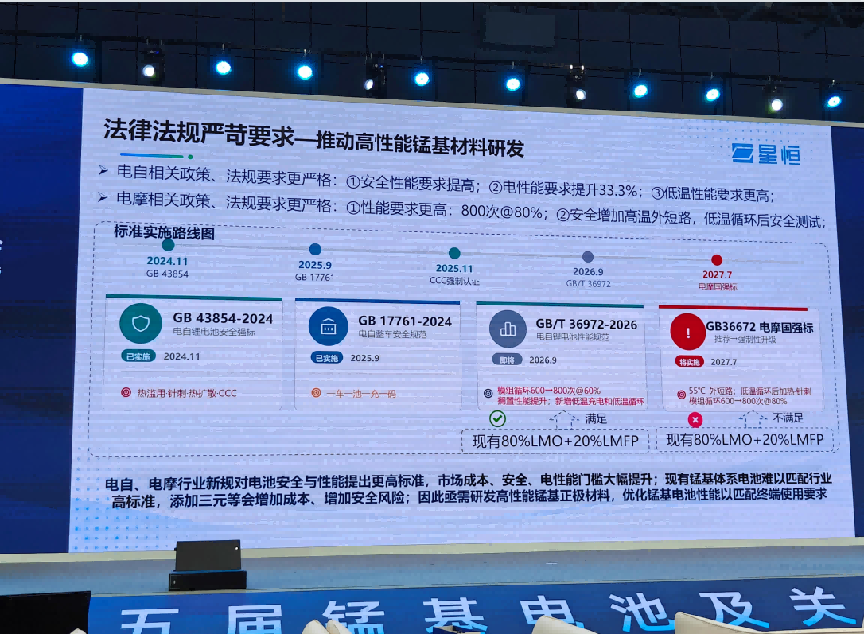
    

总体来说,LMO的应用主战场仍是小动力(电自、电摩、三轮),优势在成本、低温和体积能量密度;而在车用上,国内在长三角一带的几家企业正在做这些方案,与LMFP/LFP/NCM复合,或配低压富锂预锂剂,同样也是像前面的LMFP一样,想做一个介于LFP和NCM中间的定位。


另外也要提醒一下:在很多国家没有LFP的磷化工工业整体配套的话,它可能就得指望其它的可能降本方案,像美国人念叨LRM(当然你得不要太富锂以及最好无钴),以及有人想在车上重拾LMO,大概就是这么个思路(但是你得避开让你眼前一黑的东西)。


镍锰酸锂尖晶石(LNMO),进展相对最不明朗?


其实按理说,这个体系应该是近期工业化取得进展相对比较有把握的一个,不管是欧洲企业Morrow展示的100Ah LNMO-X具有12000次循环、70% SOH下约10年寿命(但是听说已破产?),还是欣旺达介绍了通过氧化/惰性气氛退火及Co/Al掺杂,调有序相提循环、无序相提功率改性的工作,尤其是清陶-上汽今年已经公布了要在家越07混动上装载该体系电池的消息。
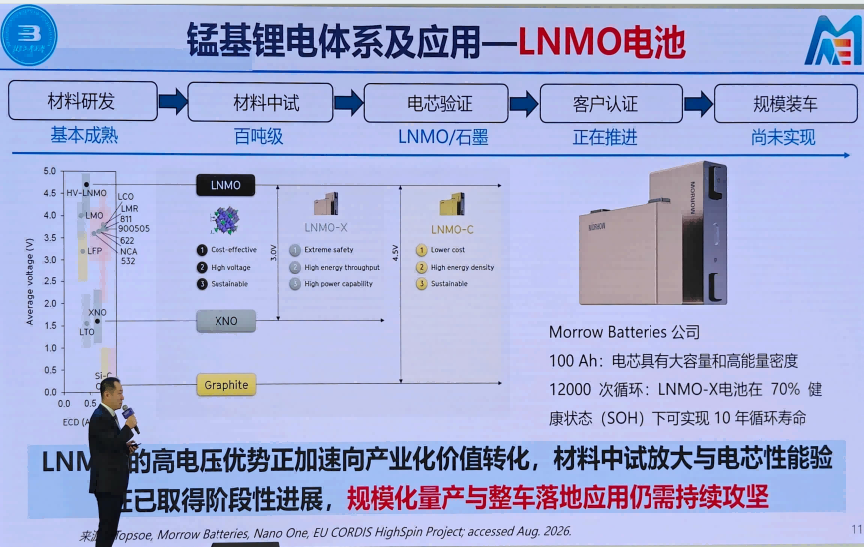
    

但是实际上,这次会议上在LNMO方面的信息是最少的:清陶没有来,然后大家只有一些零星的进展介绍(如上刚说的)。总体来说,技术挑战还是高压电解液匹配、界面副反应、相变、Mn溶出、规模放大与整车落地。目前在产业化方面仍然处于材料中试放大、电芯验证和客户认证阶段。
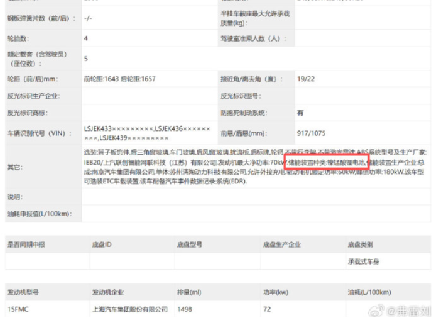
    

期待清陶电池装车这一节点,看看能不能做出性能有惊喜的东西,把一个方向带起来。


全固态电池中锰系材料应用进展

锰系材料因为锰的不稳定性,其实溶出、衰减一直是个麻烦事,然后具有可能性能高上限+真全固态没有溶出问题,使得尤其是高比能体系在固态中使用可以说是锰系材料应用的重要方向和愿景,那全固态和锰系可以说一定程度上就是绑在了一条船上,一荣俱荣。

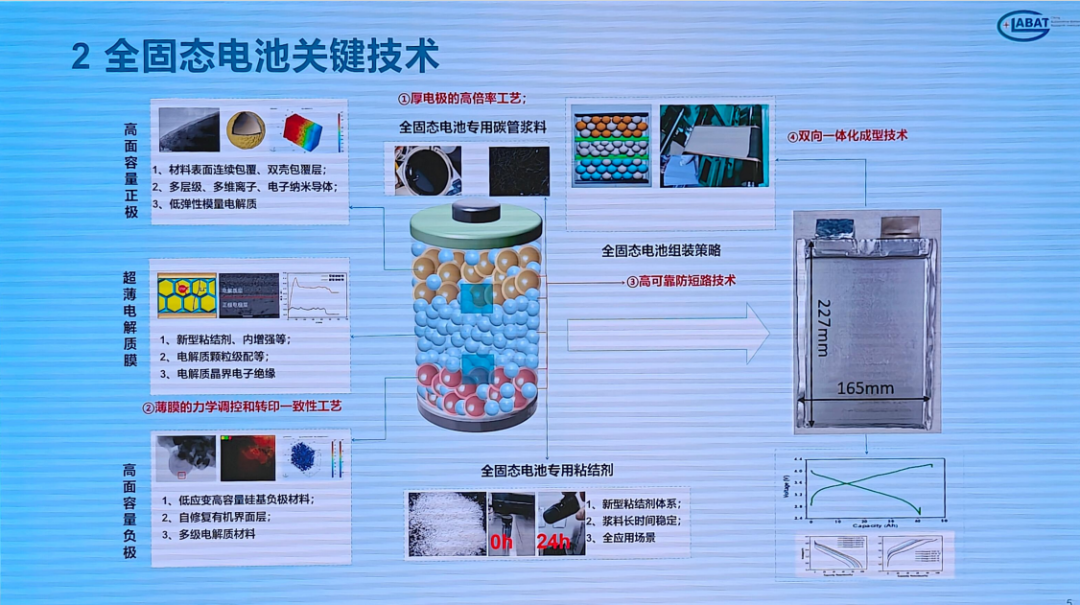
在这次会上,我大概感受了一下各技术的成熟度,像卤化物技术应该还是太早期了,至于使用Ta这种金属改性我觉得在学术上还是有一些价值的。而对于硫系,国联介绍的技术进步还比较有代表性:实现350–400 Wh/kg电芯,开发了固态电解质在正极中的分散技术、电解质薄膜连续化转印技术、高可靠短路防护技术,欢迎大家关注固态技术的重点关注国联研究院的技术进展。
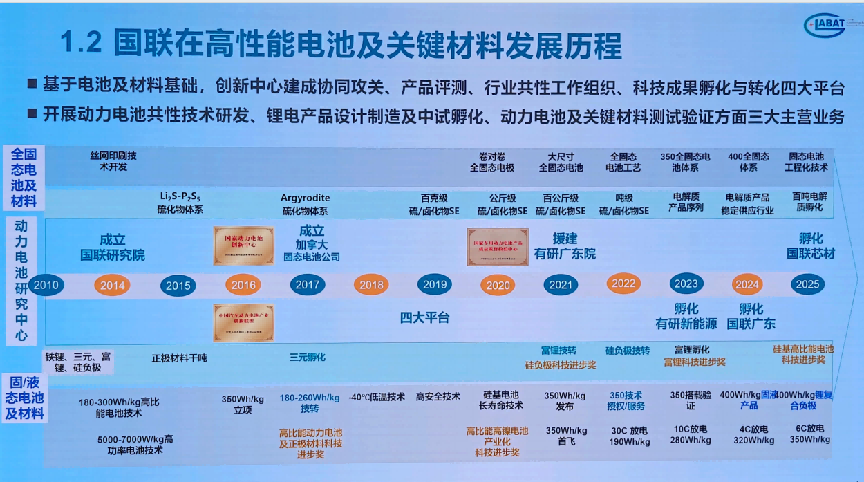
    

总体来说,全固态目前其实就是一个中试摸索加体系迭代的状态,比实验室肯定是好多了,各种准量产设备有了。但是你要是说他真的要量产了,像界面内阻、成型和运行压力、电芯容量、热安全、生产的复杂性等等,恐怕是真没那么乐观。

所以某些车明年要量产的新闻,大家心里明白就好。

但是不管怎样,技术在进步,哪怕这样我们也逐渐走在了世界前面了,这点还是要支持。毕竟布局前沿,钱花的那么准,这事本来就不可能预见。因此也期待,尤其是全固态+富锂锰高压体系,能在2030年后逐渐成熟。


总结

锰系材料四个体系各有特色,但是短板也明显。动力上的应用常常不那么简单,如果能先在其它领域中跑通,利用量产经验不断改进,形成正循环,应该是一条不错的路径。
    

来源:弗雷刘
化学汽车材料储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-10
最近编辑:1小时前
弗雷刘
博士 动力电池 新能源行业科普
获赞 2粉丝 6文章 146课程 0
点赞
收藏
作者推荐

能量密度就是电池技术水平的分水岭

在过去几年中,中国电动汽车行业迅速发展,成为了世界产业的引擎和创新开拓者。而如果仔细看一下整个行业的发展格局,其实不难发现几个重要的特点:1)磷酸铁锂渗透率不断提高,这一定程度上是因为成本优势,以及最为重要的是:四/五代高压实密度的材料的成熟使得质量以及尤其是体积能量密度快速提升,因此用磷酸铁锂装到100度电700~800km的续航以基本解决里程焦虑也成为了可能。2)三元电池的指标似乎一定程度上“停滞了”,峰值4-5C的麒麟电池推出已经有了若干年,系统能量密度多数是170~180Wh/kg,以至于大家可能都快忘了三元体系技术提升空间其实非常大这件事。3)对电池综合维度的要求不断上升,比如快充、安全、寿命、低温的要求都在提升,大家希望电池做“六边形战士”,希望可以给用户带来更好的使用体验。然而,如果你仔细看一下,也不难发现一些问题:说磷酸铁锂对三元形成优势的,常常淡化成本方面因素,而且对于磷酸铁锂电池做大电池带来的车大、超重、能耗、车内空间小的问题避而不谈,目前堆电池把车重拉到三吨带来的各种问题已经开始显现;更有趣的是:其中很多人天天喊着三元的高能量密度没意义,却没有意识到磷酸铁锂这几年的大发展相当重要的一个原因其实就是能量密度的提升。这次发布会中,宁德时代提到的超重-堆电池的怪循环电池的高的能量密度可以直接服务于轻量化,带来经济性、性能、安全、环保等方面的综合优势,而轻量化对于汽车行业本来就应该是天经地义的研究方向,按理说都不应该专门特别强调。百年汽车史就是一部轻量化史:比如全铝车身的使用,碳纤维的引入,F1赛车减重1kg圈速即可提升0.03秒,以及电池能量密度的不断提升,都是最好的实例。而电车过重,已经带来了刹制动、能耗、维保、空间等一系列问题。因此电池的高能量密度对于汽车产业,就是最重要的指标之一,在过去几年中,全社会对于轻量化这么重要的指标性能的忽略是有问题的,这应该在未来得到纠正。Deepseek总结的汽车轻量化可以带来的好处那为什么过去几年在乘用车市场,做高比能体系的声音变少了呢?,主要原因是:1)磷酸铁锂成本优势(降本压力)+电池相对好做(工艺环境控制要求更低)以及也容易用(系统设计更简单),很多企业自己转型去做铁锂了,还坚持做三元的企业越来越少,从下图中国汽车动力电池产业创新联盟的数据可以看出来,还在坚守战线的企业已经没几家了。2)有相当一部分的高比能电池的期望和需求转向/集中在了大圆柱和半/全固态,大圆柱包括的新设计+新工艺多,上车进展略慢于预期,以及很多开始在机器人/EVTOL领域开花,所以在车上面的放量才刚开始;而半/全固态领域的受到的高层级的关注,更是仍然说说明了人们对于高能量密度、高安全的新型电池的渴望。大家希望装上一块轻盈的电池,轻松1000公里续航不是梦,而且它可以可以体积更小,更加安全。从技术来说,磷酸铁锂随着压实密度不断提升接近真密度,能量密度逐渐将迫切瓶颈上限,如果不配合补锂、负极用硅等新技术,能量密度几乎已经没有进一步明显提升的空间了。而不管是补锂、负极用硅,还是新一代的三元,以及固态电池用的固态电解质,还有未来的锂金属负极、无负极解决方案,它们其实都有一个共同的特点,就是:成本更高,技术挑战更大(比如产气、膨胀、界面、阻抗、热防护,寿命优化以及系统设计方案),并不是哪家企业都能搞定。但是只要能做好,能量密度的指标就可以甩开别人一个身位,毫无疑问的高投入高收益。所以在过去几年中,在先进电池技术尤其是固态电池领域,仍然有无数的学者正在研究攻克技术难关,也有很多企业都在努力工作投入开发,希望推出有竞争力的产品,不过略带遗憾的是,很多都带有或多少的局限:比如有的不是严格意义的量产,不可购买,而且应该已经停产;比如有的能量密度甚至比不上主流的三元产品甚至只能和铁锂相当,这无疑是不能让人完全满意的——如果技术真的好,就应该能够克服技术壁垒,带来性能更好的可量产的产品,推向市场。包括行业的一系列技术路线图,也是希望引导企业可以向着高的目标努力,带来新一代的产品上车。而很明显的,目前很多高比能/固态电池企业的技术,还属于“突破中”的阶段,强于样品性能以及技术路线展望,但是在推出可商用的性能指标领先产品方面的进展还是不够理想。节能与新能源汽车技术路线图中,对于电池技术尤其是高比能方向的规划目标而这一次,宁德时代的凝聚态电池,在23年推出概念后,终于正式的推出车规级产品,能量密度350Wh/kg (注意了是方形不是软包电芯,折合到软包电芯可以理解为大约对应375Wh/kg左右),体积能量密度760Wh/l,性能指标在行业内都是断崖式领先(比一般的磷酸铁锂电芯高75%),而且在安全层面上得益于固态化技术和安全优化,能够电芯锯断不起火且仍可正常放电。那它里面用了什么技术呢?1)应该含量不低的的硅负极,可以在负极维度极大提高能量密度,大概率不是个位数含量,以及应对老化/膨胀宁德应该都有自己成熟的解决方案。2)新一代高镍体系正极,应该是比一般的8/9系体系更强的新一代材料。3)钛合金壳体,超高强度因此使壳体轻薄化以提高能量密度成为可能。传统的壳体都是铝壳,这个新材料结构件的使用是非常创新的,估计可能有一个缺点,就是贵一点:)。4)虽然没有明确说,我觉得这里应该使用了一些特种电解液/固态化的技术,可能有凝胶化(保证不漏液),也可能有电解液安全添加剂等。其实行业对于固态/半固态/固液混合的概念到底是什么一直有争议,我倒是觉得,现阶段只要用上相关的技术并且可以做出好的产品,那就是重大的进步,究竟是哪种固态反而相对不那么重要。5)复合集流体材料使用,在减重+安全上再多一分助力。以及我猜的:如前所述,能把这几个体系的问题应对好,设计出综合性能卓越的产品并且量产推出,这体现了宁德时代强有力的技术研发能力和生产制造能力,这也是这几年宁德时代每年研发投入超过百亿的成果的体现。那如果使用凝聚态电池装车,可能带来什么样的好处呢?装在一辆5米长的轿车内,纯电续航就不只是突破1000km了,而是突破1500km。即使是全尺寸大型SUV也可以纯电续航达到1000km,同时还可以把电池包重量控制在650kg以内。通俗的说:一次充电够用两个月(当然是对用车少点的人),对于里程焦虑的缓解不是一般的大。更不用说轻量化后带来的更多具象化的好处:如果把磷酸铁锂的电池换成等电量的凝聚态电池,明显减重使麋鹿测试成绩提升10%,100km/h刹车距离降下降5%,轮胎寿命提升35%,弹性器件寿命提升40%;而且还会减少体积占用225l,让头部空间提升36mm,车辆重心降近8mm,坐姿体验更佳,操控更稳定。现场摆放的凝聚态电池的实物上图就是现场的凝聚态电池实物,这毫无疑问是对于很多“PPT电池论”观点的最好回应,而且这款电池的尺寸让我看起来总是觉得眼熟——似乎以前的某款大电量车型的电池包就长成这样,是不是有可能在这款车上会搭载呢?拭目以待吧。以及我计算了一下:79kWh剩余电量,45%SOC,折算后可得电池能量约为175.5度;电池包654kg,计算得电池系统能量密度为268Wh/kg (比一般的三元电芯的都要高)——这样的性能指标毫无疑问是惊人的。其实,能量密度的意义早已超越技术指标本身,它是电池行业的技术皇冠,是中国制造的未来希望与方向,高能量密度是动力电池产业从“规模竞争”走向“价值竞争”的核心抓手。而高能量密度技术具有很强的技术壁垒,涉及到补锂、硅负极、固态化、安全添加剂等诸多先进技术,需要持续投入、团队协作攻关才能见到成果。难度高,回报当然也大,以宁德时代的凝聚态电池为代表的高能量密度电池技术是我国动力电池产业在世界争夺技术制高点的最核心武器,更是打开低空经济、具身智能等新兴赛道的关键钥匙,作为动力电池产业的核心技术,掌握了它才能在下一代产业变革中占据主导地位。所以,总结一下:高量密度电池是技术皇冠,高能量密度电池技术是国之希望,能量密度就是电池技术水平的分水岭。宁德时代推出的350Wh/kg凝聚态电池是行业技术的领军之作,对于马上到来的量产装车,让我们拭目以待。来源:弗雷刘

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈