
首页/文章/ 详情

确定性最高,最有看点的光伏设备龙头,更是深度受益于AI浪潮
9小时前浏览6
老朋友都知道新能源正前方很喜欢光伏设备行业,这里面也确实有很多企业具有很强的竞争力,它们的主营产品垄断了行业半壁江山,甚至市占率超过70%,妥妥的行业绝对龙头,比如晶盛机电、迈为股份、奥特维等,今天要追踪的公司的产品市占率相比前面这几家公司甚至还要更加逆天。
 
   
 01     

特殊的帝尔激光    


下面是PERC电池的制作流程,如果大家仔细看会发现整个生产制造流程并没有使用激光设备的环节!
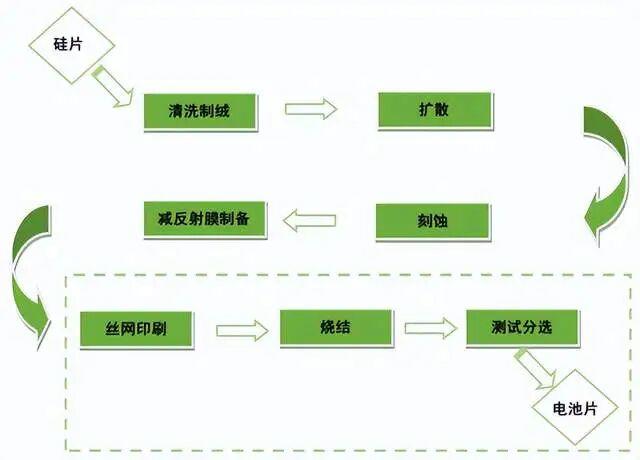
最开始光伏电池的生产制造确实不用激光设备,激光消融(激光开槽)技术和SE激光掺杂技术(磷掺杂)都属于电池片制作过程中的叠加工艺,可以提升光电转化效率,在帝尔激光的设备出来后,从电池片的清洗制绒、扩散、刻蚀、镀膜、丝网印刷到烧结等制造环节中都会用到激光。

也就是光伏激光设备可以说是帝尔激光自己硬生生创造出来的市场,因此它的市占率一度接近100%,即使到现在,它在光伏电池激光加工设备领域的市占率依然超过80%。在BC电池无银化等细分工艺设备市场,市占率甚至接近100% ,在当下主流的TOPCon/TCP设备市场,市占率也是超过60%。

根据公司如此逆天的市占率可以很轻松的得出一个结论:公司的业绩必然跟行业的发展情况高度绑定,因为光伏设备的放量主要在行业扩产初期或者是技术迭代周期。这两年由于光伏行业产能过剩,加上装机量增速也下来了,国内基本不可能再扩产了,核心看点主要在于国外市场,另外就是细分技术,比如BC技术、HJT技术的渗透率提升带来的激光设备增量能否对冲整个大盘的放缓,以及跟很多其他公司一样,第二增长曲线发展的怎么样,公司主要也是选择了泛半导体行业。


 02     

符合预期的中报    


上半年,公司实现营收10.29亿元,同比下滑12.02%,归母净利润3.06亿元,同比下滑6.38%;扣非归母净利润2.71亿元,同比下滑14.16%。具体到Q2单季,营收6.07亿元,同比下滑0.35%,环比增长43.50%;归母净利润1.42亿元,同比下滑13.06%,环比下滑13.41%;扣非归母净利润1.23亿元,同比下滑22.70%,环比下滑17.45%。

单从上半年整体的营收和净利润情况来看,其实还算挺不错的了,至少相比其他光伏企业包括其他光伏设备厂商算是优秀的。只是Q2 利润端下滑得严重一点,但从扣非来看幅度也可以接受,主要是Q2管理费和资产减值多了一点。毛利率同比和环比下降了3个多百分点。考虑到行业情况,这个业绩完全可以接受。

再来看订单情况,公司没有披露具体数据,从存货和合同负债来看,压力有点大。存货相比年初下滑了近10%,合同负债更是相比年初下滑了近25%,而且存货中发出商品占了近70%,这种行情下,下游客户能否按期验收也是个问题,毕竟这几年下游客户经营出问题也不少见,对于光伏设备厂商而言,坏账是个非常突出的问题。

不过也可以理解,还是那个原因,行业的情况摆在那里,这不是帝尔激光一家公司的问题,现在行业主流技术是topcon,而topcon这两年过剩越来越严重,加上今年国内装机量大幅度下降,上半年的行业形势是继续恶化的,只能看未来的预期。

相对来说,帝尔激光的未来预期比其他设备厂商要明显好一点,原因就是BC技术的渗透率起来了,有望开始放量。


 03     

BC设备的机遇    


在此前的中报业绩交流中,公司预计 2026 年 BC 新增及改扩产需求约为 40-50GW。

这个预测靠不靠谱呢?

根据行业的扩产计划做一下交叉验证,隆基截至2025年底的 HPBC2.0 自有产能为 46GW + 协作 11GW ,预计2026 年还有 20GW 基于 ACM 技术的产线建成。爱旭2026 年底 BC 产能目标为 35GW,存量 PERC/TOPCon 改 ABC 约 18GW 增量,已公告义乌 5GW + 滁州 6GW,投资 16.65 亿元。TCL中环收购一道新能源改造为 20GW BC 电池 + 25GW BC 组件,投资 26 亿元 。爱旭和中环的产能预计今年Q3和Q4开始陆续投产。

光这三家公司的BC产能加起来都接近60GW 了,甚至比帝尔激光预测的还要多,所以官方预测的40到50GW还是比较靠谱的,甚至都偏保守了。

咱们就按照官方的这个预测来,这么多BC产能能给帝尔带来多少潜在收入呢?

券商对爱旭义乌六期的 15GW ABC 项目做过成本拆解,光刻处理设备单 GW 投资额 0.57 亿元,占设备项目投资约 15% 。BC技术确实给光刻处理设备带来巨大的价值量提升,要知道TOPCon 对应设备价值仅 0.1-0.2 亿元/GW。

目前帝尔激光在不同环节的市占率不同,保守一点按市占率70%来计算的话,那就是19.95亿,几乎就相当于去年全年的营收了。当然这个只是预测,50GW BC 产线今年能否全部落地,帝尔激光又是否能拿到70%份额,都存在很多不确定性。但不管怎么说,相对于其他设备厂商,尤其是主要集中于TOPCon技术路线的产品,帝尔激光明显要好得多。不过虽然BC还算火热,毕竟也只是目前技术路线中的相对小的一支,决定了公司在未来很长一段时间还是要看光伏行业的整体情况以及第二增长曲线的发展情况。


 04     

不及预期的泛半导体业务    


上半年来自半导体及显示面板的营收为712万,虽然相比去年全年近35万的收入来看增长速度可谓惊人,但这个体量还是太小了,营收占比还不到0.7%,依然可以几乎忽略不计,公司最主要的收入还是来自于光伏业务,和晶盛机电、迈为股份甚至奥特维相比都差得远。

客观讲,这其实挺不应该的!印象中,新能源正前方2021年覆盖它的时候,它的财报上就提出了继续深耕光伏,通过技术的开发和客户的共同研发来提升转换效率,解决行业痛点的同时,会拓展到半导体、面板显示和消费电子领域,以提升公司盈利能力、降低经营风险。这么多年过去了,直到今年上半年才稍微有那么一丢丢突破,只能说很多财报上的文字真就是客气客气,真不能过分当真。

只能说大多数企业就跟人一样,没到绝境的时候,对于开展新业务总是不会那么迫切,尤其像帝尔这样在行业里的统治力几乎是垄断级别的公司,拓展新业务的动力也就更弱一些了,只是没想到光伏行业的周期切换如此极速。

不过话说回来,只要确定了加大对第二增长曲线的投资力度,帝尔在半导体和显示面板领域的想象力还是值得期待的。

根据灼识咨询数据,帝尔激光在2025年全球激光精密微纳加工设备市场中排名第四,市占率约为4.3%。

尤其在在TGV(玻璃通孔)激光微孔这样的细分泛半导体设备领域,帝尔的想象空间甚至更大。目前,帝尔激光是国内首家打破海外垄断的企业,不仅在国内市场占据领先地位,也正逐步抢占海外厂商份额。如果后续康宁玻璃真的在玻璃基板业务上有更大的突破,那么这个技术最重要的TGV 激光微孔设备有望大放量,帝尔也将充分受益于产业发展进程。

所以,总的看下来,帝尔在未来比较长的一段时间里还是要看光伏行业何时能迎来触底,只不过BC渗透率的快速提升和TGV 激光微孔设备业务给它带来了更多的想象空间,一个近在眼前,一个前途广阔。

如果考虑AI技术大发展,尤其是玻璃基板行业未来的潜在爆发机会,那么说帝尔激光是确定性最高、最有看点的光伏设备厂商也不为过。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
半导体电子新能源消费电子
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-09
最近编辑:9小时前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 427课程 0
点赞
收藏
作者推荐

不及预期?大错特错 !这个光伏龙头的业绩其实是大超预期!

迈为股份的中报出来了。上半年公司实现营收29.09亿元,同比下滑30.95%;归母净利润2.52亿元,同比下滑35.99%; 扣非净利润更是只有1.15亿元,同比暴跌68.28%。很多人看到这个数据的反应都是:药丸。但对于光伏行业有一些概念,尤其对光伏设备行业有所研究的,基本上都不会对上半年乃至今年全年的营收和净利润有过高的期待,还是要结合光伏行业和光伏设备行业的情况以及公司自身的情况进行更深度的分析。 01 营收和净利润承压的背后 这两年光伏行业的情况用一句话形容就是王小二过年,一年不如一年。进入今年情况还在继续恶化,国内上半年太阳能装机量仅有72GW,同比暴跌66%;全球范围稍微好一些,很多数据说法不同, 但基本也就是保持小幅度增长,或者已经不增长的水平。行业大环境如此,决定了整个光伏产业链都不会太乐观,中下游日子不好过,上游的设备行业日子也不可能好过,再加上设备公司的业绩主要是之前的订单交付验收后的结果。去年年终公司存货和合同负债分别大跌35%和近50%,已经决定了今年公司的营收和净利润方面很难太理想。目前公司光伏设备业务以 HJT 异质结高效电池生产线以及可用于多种电池工艺路径的全自动太阳能电池片丝网印刷线为主,后者因为topcon、hjt、bc等都适用,无可避免受光伏行业的影响,hjt因为一直是N型技术路线里的小众技术路线,虽然也受影响,但因为有技术路线渗透率提升的潜在利好对冲,尤其是欧美市场那边对hjt的接受度明显比国内高,海外市场今年的情况比国内好很多,迈为的hjt业务是有望超预期的,这个是需要仔细分析的。此外,公司为了对冲光伏行业下行带来对业绩的影响,前几年就开始积极布局半导体设备业务,去年开始已经有明显进展了,上半年能不能持续超预期也是需要分析的。上面这几个维度才是分析迈为股份2026年上半年业绩的正确姿势,而如果基于这样的视角再来看这份中报,则会有完全不一样的结论。先看营收下滑,主要是因为行业装机量下滑导致公司的订单营收下降,这个比较合理,没啥问题。再来看归母净利润,暴跌幅度比营收更大,是因为收入规模下降导致单位分摊成本提升,而很多费用又比较刚性,一来一去跌幅就更大,这里面又以1.22亿的汇兑损失最为惨重,去年同期可以赚了小3000万,一来一去小1.5亿没有了。再加上坏账准备也提取了3.4亿,相比去年同期也增加了4000万。这几年光伏行业下行,很多下游公司经营遭遇越来越大的压力,很多之前的订单都无可避免出现回款问题,现在公司账上还有36亿多的应收账款,后面依然存在计提坏账的压力。这几个因素叠加起来,上半年净利润表现比较糟糕也是正常的,关键这还是在多了1个亿多公允价值变动收益的情况下,没有这一个多亿,上半年净利润情况还要更糟。这近1.1亿公允价值变动收益应该是此前金刚光伏(原 * ST 金刚)破产重整时对 3.71 亿设备欠款实施的债务重组,因为金刚光伏没钱了,仅收回少量现金,其他的用约 1141 万股股票抵债,当时确认 8546.50 万元债务重组损失,该批股票计入交易性金融资产。没想到金刚光伏竟然是这两年光伏行业里走的最好的公司之一,甚至都没有之一,去年上涨了近40%,今年又上涨了50%,迈为持有的金刚光伏的股份竟然升值了。这运气也算是不错了,不过公司还没有卖出,就依然只是纸面浮盈,后面这些股份更值钱,还是越来越不值钱,就看金刚光伏的经营情况了。再来看对于光伏设备企业而言最重要的订单情况。 02 订单表现超预期了 公司没有对上半年订单情况做详细的披露,只是在财务报告的附注里做了披露。截至报告期末,已签订合同、但尚未履行或尚未履行完毕的履约义务所对应的收入金额为 154.40 亿元,公司预计大部分收入将在未来 1‑2 年内确认。去年底这个数据是172.6亿,也就是上半年新签的订单总规模没有完全覆盖掉本期确认的收入,少了18.2亿。但另一方面,截至去年年底,公司的存货和合同负债合计不到105亿(其中存货61亿,合同负债43亿),而截至今年上半年这两个合计近116亿(其中存货近64亿,合同负债近52亿),尤其是合同负债增长很不错。这年头,拿到真金白银才是靠谱,所以从这个维度看,上半年的订单表现是不错的。如果考虑到光伏行业今年更惨淡的事实,更可以说迈为的这个订单表现相当不错了,当然里面有半导体设备的贡献,但不管怎么样,都说明公司的业绩有望迎来拐点。再来看HJT业务,迈为通过自研开发了HJT 核心工艺非晶硅薄膜沉积(PECVD 设备)、TCO 膜沉积(PVD 设备)这两个两大核心装备,并通过参股子公司整合日本YAC 制绒清洗技术,最终形成覆盖 HJT 电池生产全流程的装备解决方案,成为国内少数具备 HJT 电池整线供应能力的企业。迈为在HJT技术上的进展几乎决定了HJT技术的进展,反过来,HJT市场端有任何突破,迈为都是最大的受益方。这几年通过微晶技术的升级和金属化环节降本的突破,目前公司的平均发电成本已经可以做到0.67‑0.72 元 / W,头部企业的无主栅(0BB)版本甚至可以下探至 0.65 元 / W,虽然相比TOPCon还有一些溢价,但由于在双面率和高温环境上具备优势,竞争优势越来越明显。下游招标中也逐步设置独立的HJT标段,按照行业的相关统计,去年HJT在整体招标比例中占3.83%左右,也有一些统计显示在5%甚至6% 了。不过目前国内还是以topcon为主,今年BC放量比较明显,HJT则依然是小众技术路线,按迈为的说法,国外市场GW工厂投资额高、人工及污水处理成本大,HJT因耗水少、人工需求少、低碳优势反而成为更有解,国外市场潜力更大一些。上半年境外收入达到9.25亿,同比增加了1个亿,很可能也是HJT境外放量主要做的贡献,从这个维度看,至少财务数据印证了公司管理层的说法。当然了,具体数据要等公司半年度业绩交流会上是否会有相关的交流信息出来验证。但不管怎么样,就财报的信息来看,在上半年光伏行业更加惨淡的大背景之下,迈为股份的光伏设备业务绝对不算差的,说是亮点不少也合理。再来看半导体设备业务。 03 惹争议的分红方案 公司的说法是,在前道芯片制造设备环节,公司的高选择比化学刻蚀完成了多品种的国产替代,成功进入芯片厂产线验证,部分薄膜沉积产品已进入芯片生产厂并获得重复订单,实现前道关键设备的国产替代突破。后道封装设备方面,已经实现激光开槽、激光改质切割、刀轮切割、研磨、研抛一体设备以及键合等半导体装备的国产化,多款设备已批量交付国内头部封装企业,并实现稳定量产,在封装设备领域占据了重要的市场地位。同样没有半导体业务的详细订单数据披露,但从收入来看,上半年来自半导体及显示行业的收入达到2.48亿,虽然营收体量不到9%,依然占比很小,但去年同期才1.27亿,也就是近乎翻倍的增长,算是相当不错的趋势了。总的来说,迈为的这份中报还是相当不错的,实在没有太多可指责的,相比经营业绩,随着半年报一同出来的分红方案倒是更让人诟病一点。在业绩全面下滑的情况下,董事会仍抛出每10股派现5元的分红方案。按相关基数测算,派现总额约1.39亿元。别忘了,扣非净利润只有1.15亿,分红却要分掉1.39亿,分的比赚的还多!本来企业多分红也没啥毛病,但别忘了迈为股份的股份可是高度集中的,周剑和王正根这两位实际控制人就合计控制接近40%的股份,也就是分红中有约5500万元进了他们的口袋。再考虑到控股股东在今年股价巅峰时精准套现了小20个亿,就很难让人不对这份业绩全面下滑的时候抛出的高额分红方案有一些想法了。只能说,A股上市公司平台真是个好东西,真是能为所欲为呀!如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈