首页/文章/ 详情

国外高功率微波与高能激光装备作战概念演进、演训验证及运用规范建设研究
29分钟前浏览0

一、报告内容系统总结 

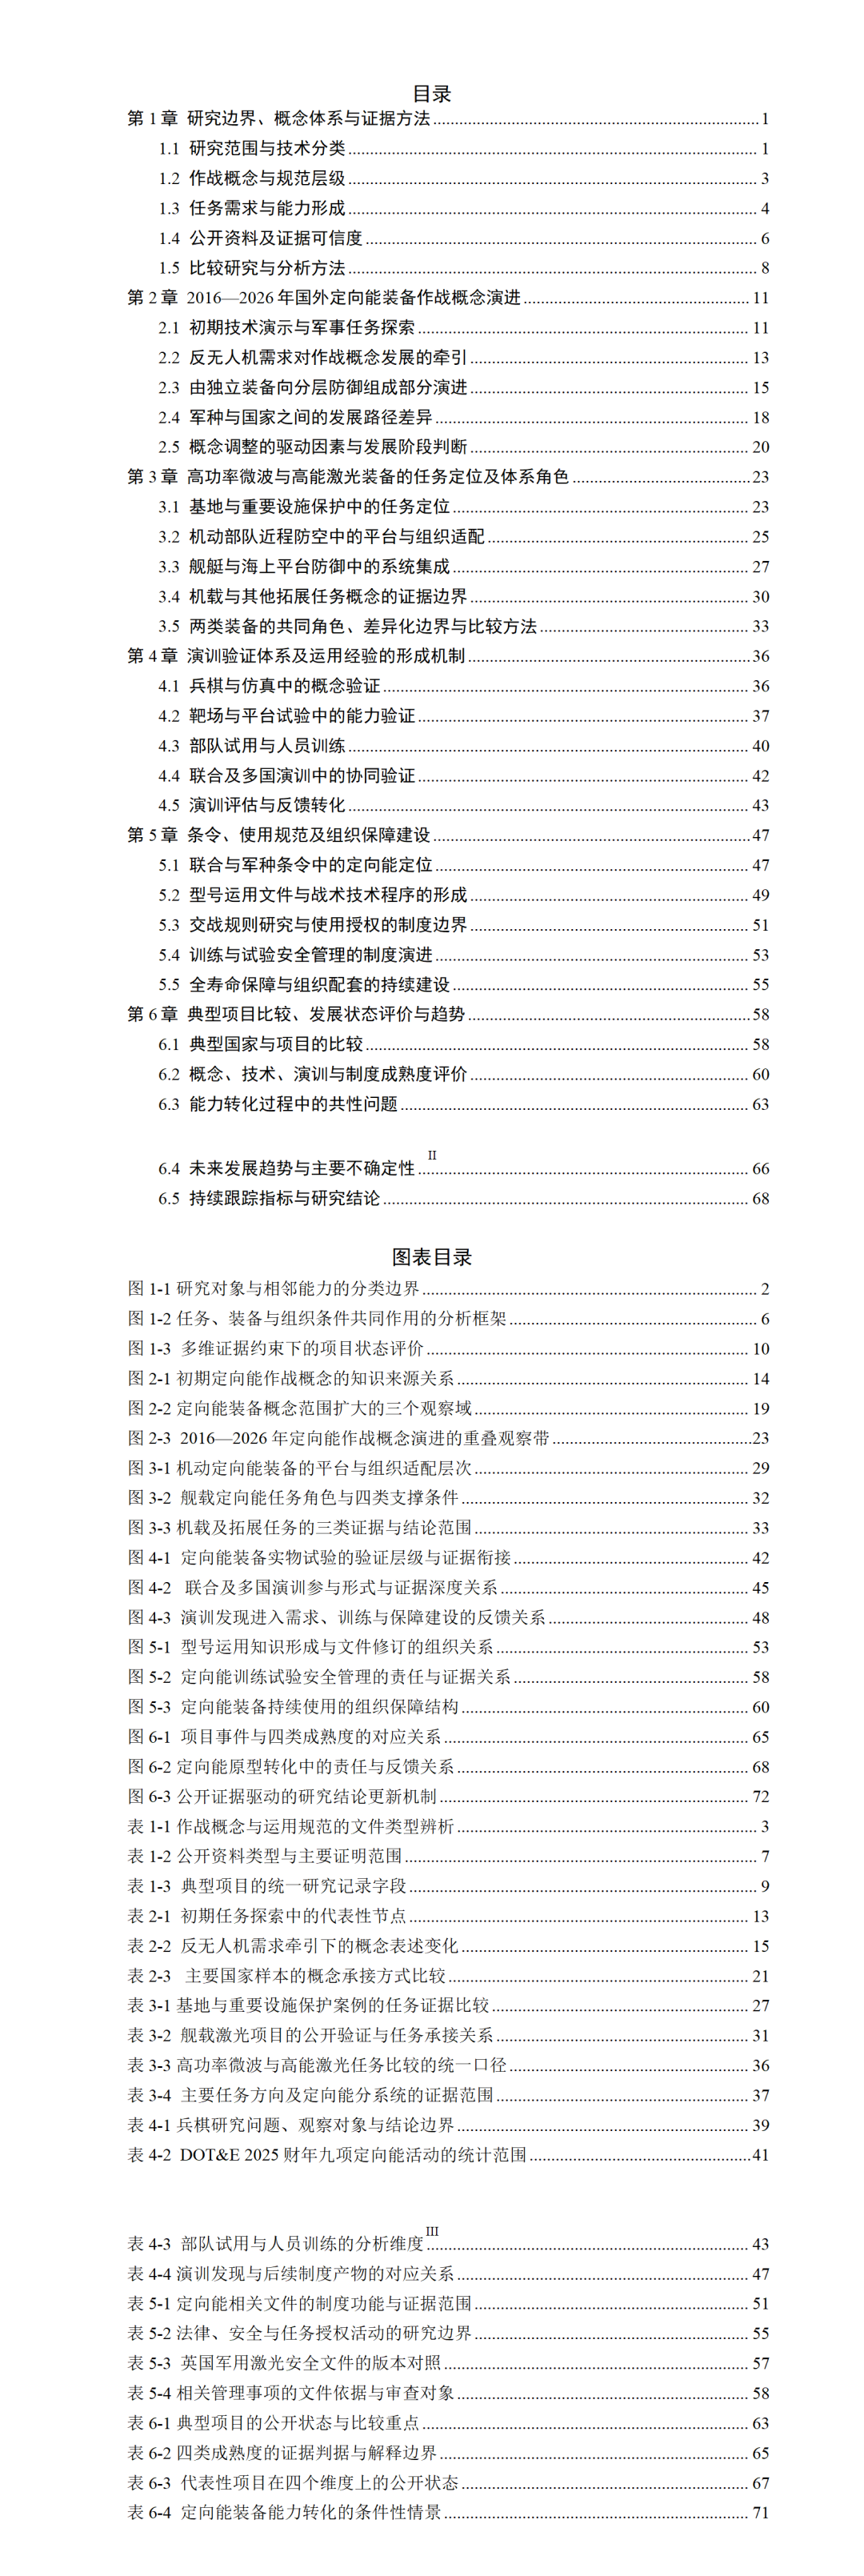
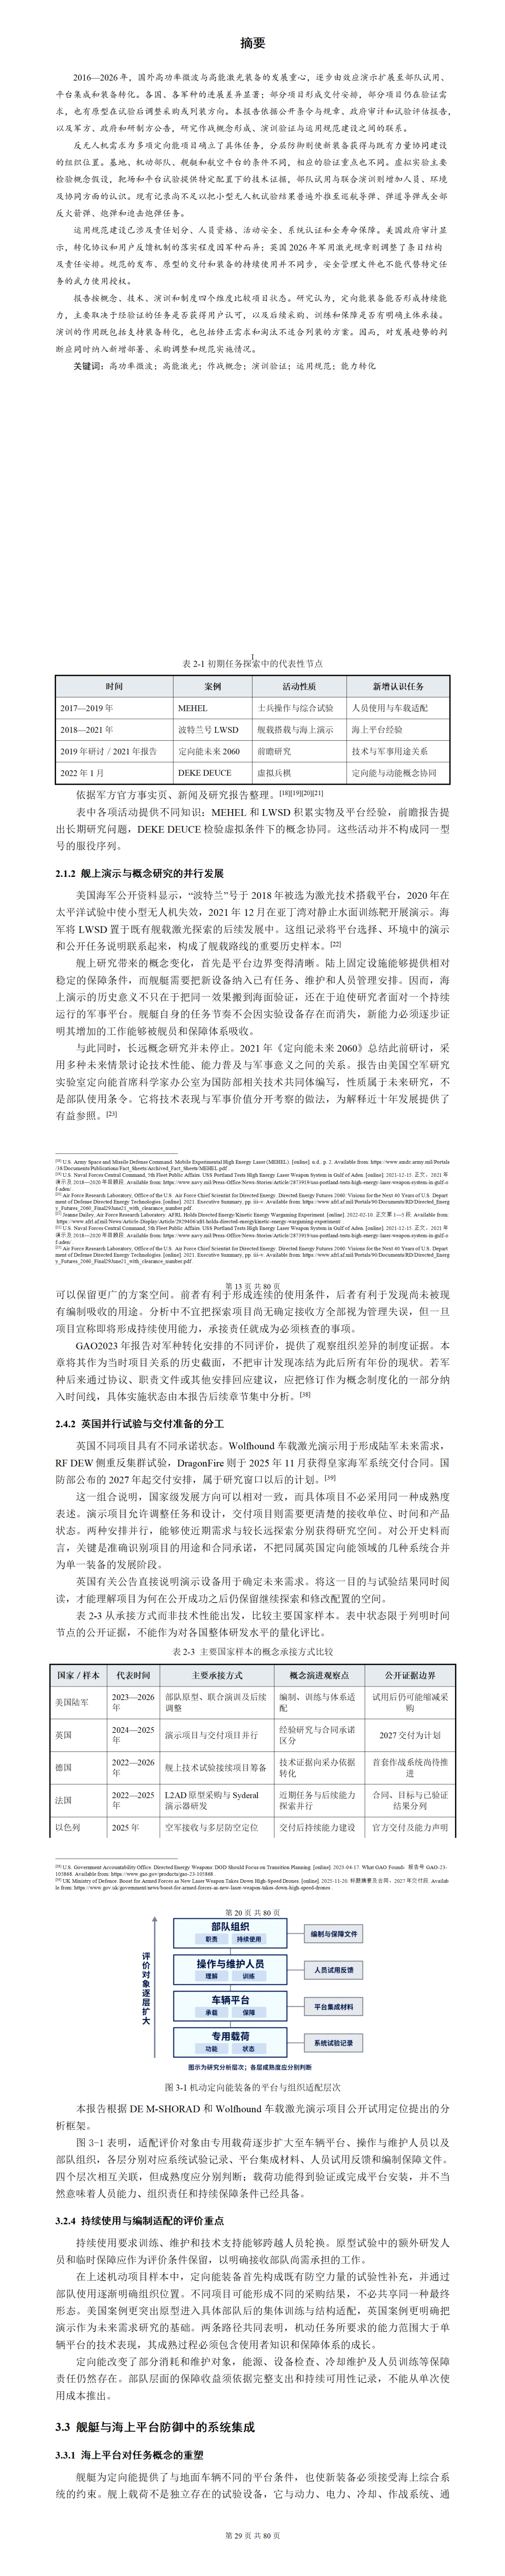
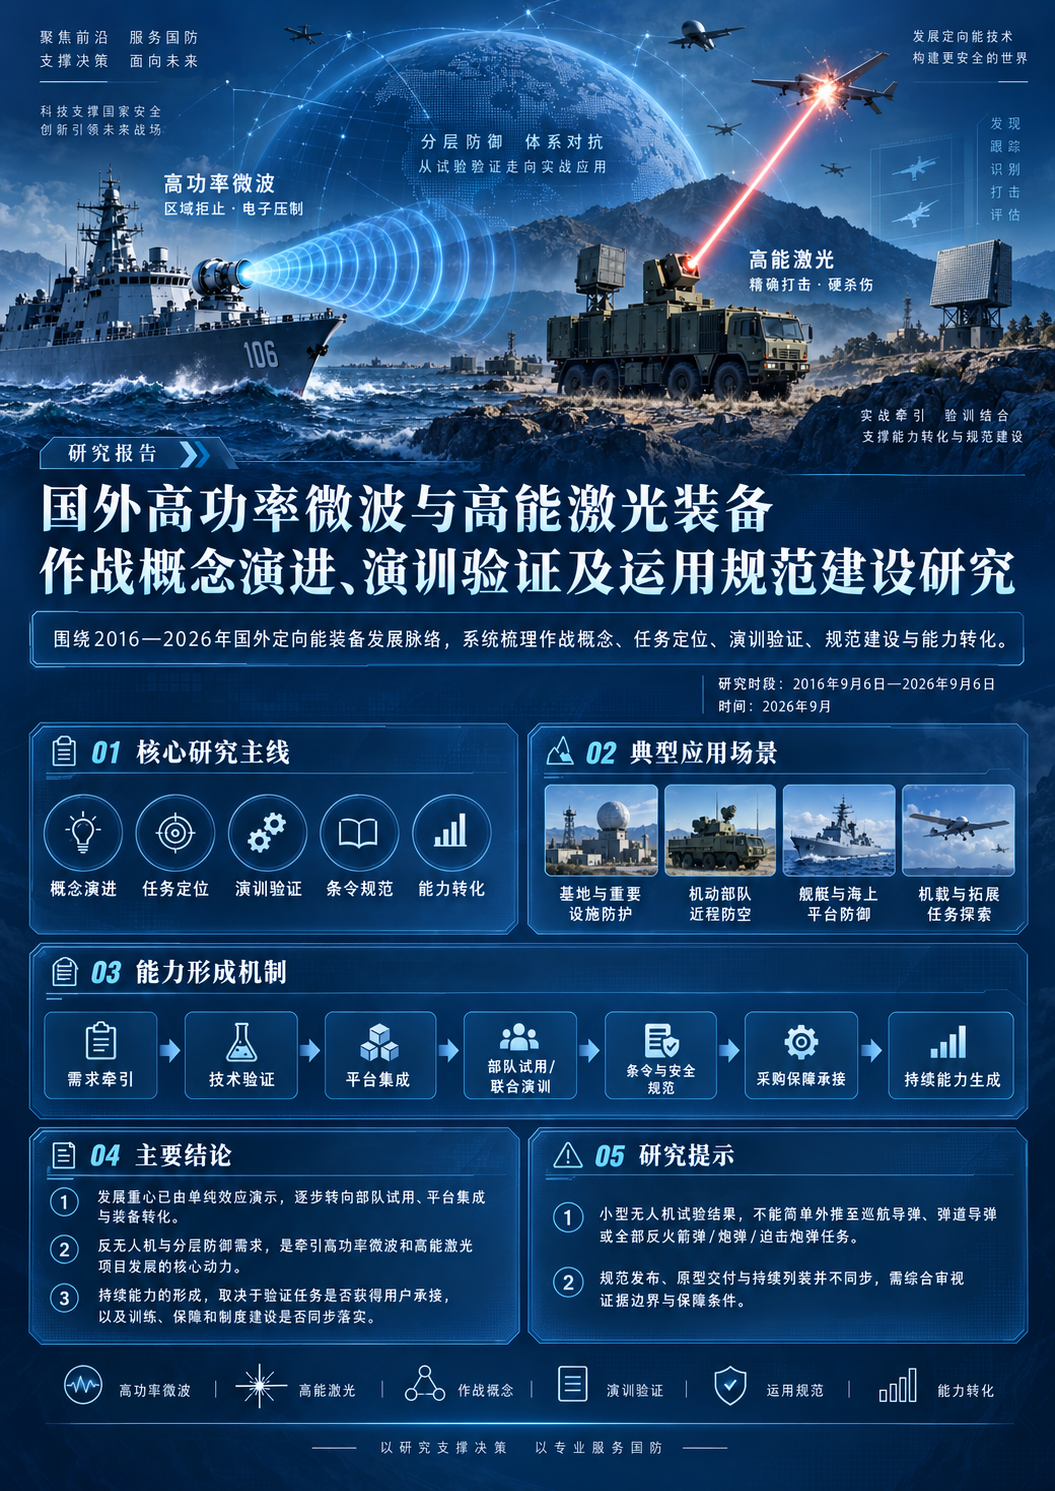
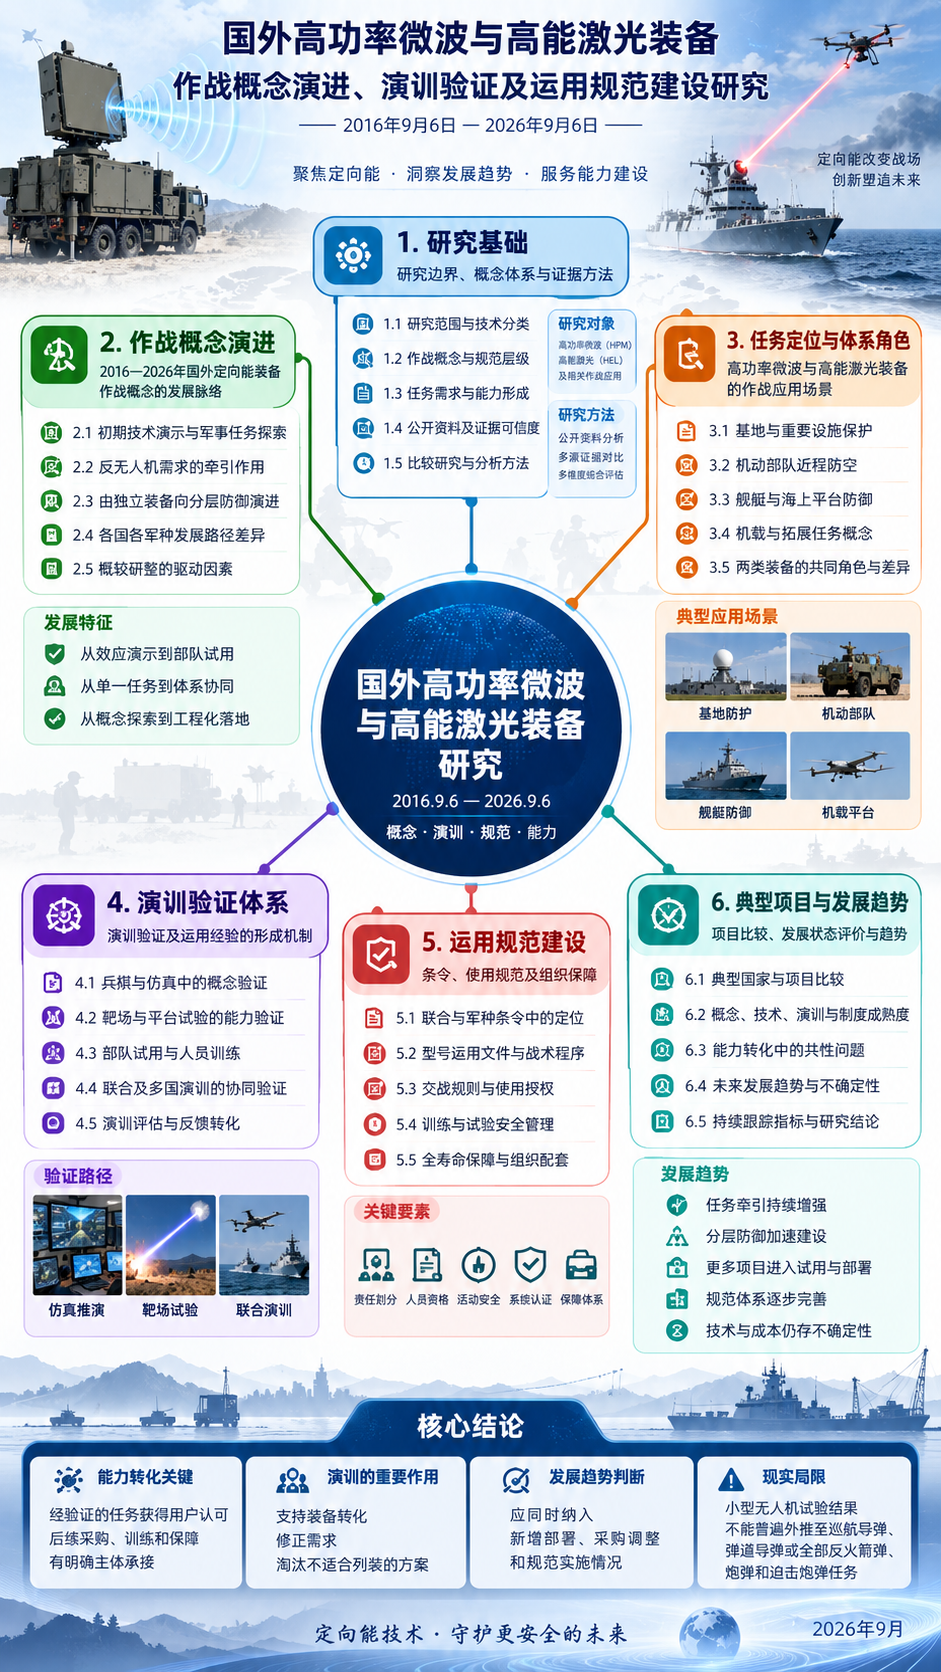
《国外高功率微波与高能激光装备作战概念演进、演训验证及运用规范建设研究》全文约6.6万字,以2016年9月6日至2026年9月6日为研究时段,围绕国外高功率微波(HPM)与高能激光(HEL)装备由技术验证向军事应用、由原型试验向能力转化的发展过程展开系统研究。报告没有将定向能装备简单作为新型武器技术进行参数比较,而是把作战概念、任务定位、演训验证、制度规范和组织保障置于同一分析框架,重点考察技术成果在何种条件下能够被部队接收、训练、保障并转化为可持续任务能力。

报告首先对研究对象和证据边界作出严格界定,将高功率微波与一般射频干扰、高能激光与激光测距、通信、光学测量等相邻技术加以区分,并强调以“某项目在某一时间、某一配置和某一活动中的状态”作为基本分析单元,避免将不同版本、不同试验和不同任务条件下的结果拼接为一个并不存在的完整能力。研究在资料使用上建立“出处—内容—方法—适用性”四项检查机制,对正式规章与条令、政府审计与评估、军方试验报告、官方新闻、研制方公告和论文研究分别限定证明范围,由此形成较为严格的公开证据分析方法。

在作战概念演进方面,报告梳理了近十年来国外定向能装备从效应与用途探索、用户参与与概念检验、平台体系适配,到持续承接与规范完善的变化过程。研究认为,这一进程并非按统一时间表线性推进,而是多个阶段长期交错存在:一些项目已进入部队试用和联合演训,一些仍承担需求形成和技术演示任务,还有部分项目在试验后出现采购缩减、发展路径调整或向其他项目转化。反无人机需求是这一时期最显著的任务牵引因素,推动定向能技术逐步由单项效应展示转入基地防护、机动近程防空、舰艇防御以及综合分层防御体系之中。

在任务与体系角色研究中,报告分别考察基地和重要设施防护、机动部队近程防空、舰艇与海上平台防御以及机载和其他拓展任务,重点分析“保护对象—任务要求—平台适配—验证证据”之间的关系。研究表明,高功率微波与高能激光虽然同属定向能技术,但二者在作用机理、环境条件、测量方法及平台适配要求上存在明显差异,不能以统一性能指标简单排序。现阶段较为充分的公开证据主要集中在反小型无人机任务和部分平台试验领域,而反火箭弹、炮弹和迫击炮弹、巡航导弹以及更广泛反导任务仍须按目标类型和具体配置分别核验,不能由反无人机试验结果直接外推。

报告对演训验证机制进行了较为完整的分层分析,区分兵棋与仿真、靶场与平台试验、部队试用与人员训练、联合及多国演训、评估与反馈转化等不同环节。其核心观点是:兵棋主要用于澄清任务假设和组织关系,靶场及平台试验用于形成特定配置和环境条件下的技术证据,部队试用进一步检验人员、训练、维护和保障负担,联合演训则增加互操作、环境迁移和跨机构协同方面的认识。真正具有能力建设价值的并不是单次试验或演习本身,而是试验发现能否通过问题记录、责任分配、需求修订、教材更新、装备改进和后续复核形成可追溯的反馈闭环。

在制度建设部分,报告进一步区分战略政策、军种条令、型号运用文件、战术技术程序、交战规则、安全规范以及训练与保障文件的不同功能,特别强调技术能力、安全认证、法律审查和具体任务授权不能相互替代。报告结合美国空军电磁频谱作战条令、英国军用激光安全规范及其2026年版本调整、美国定向能项目转化审计和产品保障制度等资料,分析定向能装备由试验走向持续使用过程中责任、人员资格、活动安全、系统认证、技术资料和全寿命保障如何逐步制度化。

在综合评价部分,报告选取美国、英国、德国、法国、以色列、印度和日本的代表性项目进行比较,并从概念、技术、演训、制度四个维度分别判断项目状态。研究没有设置简单的综合成熟度分数,而是强调不同维度可能不同步发展:原型交付不等于形成持续保障,参加演训不等于完成采购转化,合同签署不等于完成部队接收,制度文件发布也不能直接证明装备效能。报告据此指出,近十年国外定向能装备发展的突出特征不是“整体进入成熟列装”,而是项目分化明显、任务定位逐渐收敛、体系融合不断加深、能力转化条件日益成为决定项目走向的关键变量

总体看,报告的核心结论是:定向能装备能否真正形成军事能力,关键不在于某次试验是否取得突出效果,而在于经验证的任务能否获得用户认可,装备、训练、采购和保障是否形成明确的责任承接,以及相关知识能否通过制度和组织机制持续保存与更新。演训既是装备转化的促进机制,也是修正需求、缩小任务边界乃至淘汰不适合方案的重要手段。因此,对国外高功率微波和高能激光装备的发展判断,应同时观察新增部署、采购调整、用户反馈、训练保障和规范实施,而不能以单项技术指标、单次成功试验或宣传性表述代替完整的能力评价。

报告思维导图

搜索“智研烽火信息”微 信小程序获取报告   
 

章节选读 


免责声明:本公 众号目前所载内容为本公众 号原创、网络转载或根据非密公开性信息资料编辑整理,相关内容仅供参考及学习交流使用。所载内容观点不代表本公 众号观点,仅供参考。由于部分文字、图片等来源于互联网,无法核实真实出处,如涉及相关争议,请跟我们联系。我们致力于保护作者知识产权或作品版权,本公 众号所载内容的知识产权或作品版权归原作者所有。本公 众号拥有对此声明的最终解释权。

来源:智研航天
光学通信试验无人机
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-09-15
最近编辑:29分钟前
天驰航宇
分享雷达技术领域专业知识,追踪...
获赞 63粉丝 56文章 633课程 0
点赞
收藏
作者推荐

5.44亿欧元押注3家新火箭,但一枚都还没入轨:欧洲为何此时重金扶持商业运载?

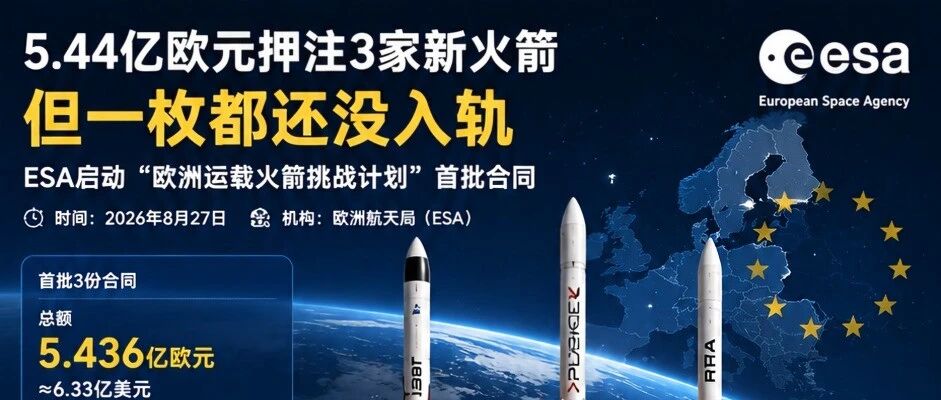
欧洲推动商业运载火箭发展的“欧洲运载火箭挑战计划”终于进入真金白银投入阶段。欧洲航天局(ESA)8月27日宣布,已分别与德国Isar Aerospace、西班牙PLD Space和德国Rocket Factory Augs burg(RFA)签署首批合同,总额达到5.436亿欧元,约6.33亿美元。资金将用于升级运载火箭、扩大试验和发射基础设施,并支持后续商业和机构任务。 ESA官方称,这一计划的目标是扩大欧洲发射服务供给,提高自主进入太空的韧性,并通过竞争降低成本 但这笔投入有一个十分醒目的前提:目前获得合同的3家公司,还没有一家真正把自己的轨道级火箭送入轨道。Isar拿到最多资金,但Spectrum仍在跨首飞这道坎3份合同中,Isar Aerospace获得的金额最高,为1.978亿欧元。按照ESA安排,资金将帮助Isar发展现有Spectrum之后的新一代运载器,并扩充试验和发射基础设施。Spectrum高约28米、直径2米,目前设计目标是向低轨运送最多约1吨载荷。Isar也是3家公司中唯一真正尝试过轨道发射的企业。2025年3月,Spectrum从挪威安岛航天港实施首次飞行,但升空约30秒后失控坠海,没有进入轨道。第二次资格飞行此后多次调整时间。因此,这笔钱并不是对“已经成熟”的奖励,更像是ESA主动承担一部分产业爬坡成本。PLD与RFA都还在等第一次轨道级发射西班牙PLD Space获得ESA公布的1.589亿欧元合同,重点支持MIURA 5提高发射频率并继续升级运载能力。公司计划从法属圭亚那库鲁航天中心发射MIURA 5,目前ESA给出的构型目标是把约540公斤载荷送入太阳同步轨道。 这里存在一个需要区分的口径:PLD Space自己的公开声明将项目价值表述为约1.69亿欧元,比ESA公告高约1010万欧元。现有公开材料没有在同一口径下详细解释这部分差额,因此现阶段引用合同金额,以ESA正式公告的1.589亿欧元更为稳妥。RFA获得1.869亿欧元。其RFA ONE计划从英国设得兰群岛SaxaVord航天港首飞,现阶段设计目标是在500公里太阳同步轨道投送最多500公斤载荷。原计划今年8月实施首飞,但因火箭储箱出现未具体说明的问题而推迟,新的发射日期尚未公布。 (欧洲空间局)钱不是一次性给完,2027年底是一道“硬门槛”ESA此次采用的并非简单补贴模式。官方说明显示,合同资金将随着企业完成相应里程碑逐步释放。更关键的是,入选公司必须最迟在2027年底前完成一次成功的轨道发射,才能继续确认其在“欧洲运载火箭挑战计划”中的资格。成功跨过这道门槛后,ESA还计划在2030年前通过采购实际发射服务,继续帮助这些企业扩大商业运营。这使整个项目呈现出明显的“先扶上马、再用订单检验”特点:政府提供资金和机构任务,但企业最终仍需要证明火箭能够真正入轨、可靠运行并形成商业交付能力。五家候选企业,现在只剩四家继续竞争最初ESA选中了5家企业。除目前获得合同的3家公司外,还有法国MaiaSpace和原本在英国、丹麦运营的Orbex。ESA称,与MaiaSpace的合同程序已经接近完成,预计未来数周继续推进;该公司计划在2027年进行首次轨道飞行。Orbex的情况则完全不同。今年2月,该公司因融资和并购尝试失败进入英国破产管理程序,实际上退出竞争。2025年ESA成员国为整个挑战计划认缴资金达到9.0216亿欧元。这已经不是几项零散技术资助,而是在欧洲现有Ariane和Vega体系之外,主动培育第二层商业发射供应链。欧洲真正想改变的,是“谁来造火箭、谁来买服务”这项计划最值得关注的地方,不只是3家公司分别拿到多少钱。过去数十年,欧洲自主进入太空主要依赖Ariane和Vega,由政府深度参与运载器研制和产业组织。欧洲运载火箭挑战计划则明显借鉴商业航天逻辑:ESA逐步从火箭“开发者”转向商业发射服务“客户”,让多家公司竞争任务、价格和交付速度。其背景同样清楚。近几年欧洲经历Ariane 5退役、Ariane 6推迟以及Vega C停飞等波折,欧洲卫星一度不得不更多依赖国外火箭。扩大本土商业运载器供应商数量,因此不仅是产业政策,也直接关联“自主进入太空”的保障能力。不过,合同落地距离产业成熟仍有明显距离。Isar需要证明Spectrum能够从失败首飞转向稳定入轨;RFA和PLD Space必须跨过首次轨道飞行这道最难的工程关;MaiaSpace也仍处于首飞之前。所以,5.44亿欧元真正买到的不是3枚“成熟火箭”,而是欧洲获得更多自主发射选择的一次产业下注。2027年底,将是这场下注第一次真正交卷的时间。信息来源:SpaceNews,Jeff Foust,ESA awards first European Launcher Challenge contracts,2026年8月28日。European Space Agency(ESA),First contracts kick off European Launcher Challenge,2026年8月27日。European Space Agency(ESA),European Launcher Challenge项目资料。PLD Space,European Launcher Challenge及MIURA 5相关公开资料。 免责声明:本公众 号目前所载内容为本公众 号原创、网络转载或根据非密公开性信息资料编辑整理,相关内容仅供参考及学习交流使用。所载内容观点不代表本公 众号观点,仅供参考。由于部分文字、图片等来源于互联网,无法核实真实出处,如涉及相关争议,请跟我们联系。我们致力于保护作者知识产权或作品版权,本公众 号所载内容的知识产权或作品版权归原作者所有。本公 众号拥有对此声明的最终解释权。来源:智研航天

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈