首页/文章/ 详情

崩塌了,曾经小而美的龙二,竟然成为nobody了?
4月前浏览481
好好的一个行业龙二,怎么突然就不行了呢?
 01 

海优新材出货量跌出前五名

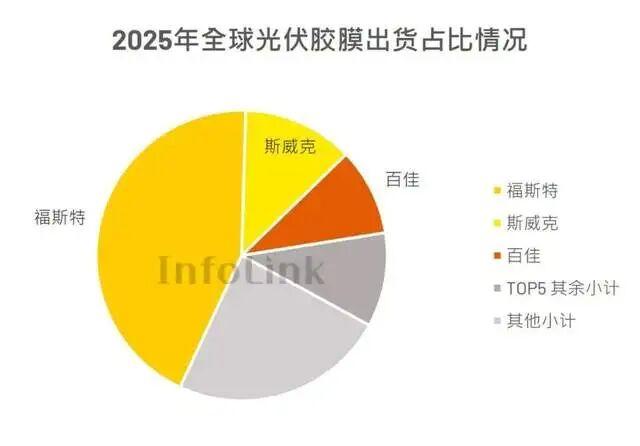
近期InfoLink调研公布2025年光伏角膜出货排名,根据榜单,福斯特、斯威克、百佳年代位列前三,合计市占率超过65%,相较2024年市占率再度提升。
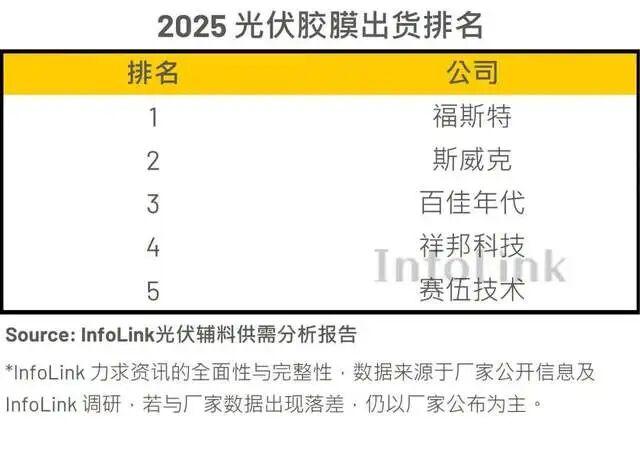
好家伙,海优新材已经成为列在其他小计里的nobody了。

虽然行业前三从2024年开始格局已经初定了,基本就是现在这三家,但在2024年之前海优新材基本处于第三的位置,过去这两年不仅被百佳年代取而代之,甚至现在连第四名的位置都丢了,究竟发生了什么事情,一败涂地成这样子?

新能源正前方的老朋友对海优新材应该不陌生,相比福斯特这样的行业老牌公司,它完全就是一个行业新兵,但凭借更加激进的研发投入表现出了相当强大的竞争力。2012年,公司率先提出了“抗PID型胶膜”概念。2014年,公司又率先研发出使用电子束预交联技术生产白色EVA胶膜的技术,解决了白色EVA胶膜的量产难题。再到2017年,福斯特率先推出了POE胶膜,但却是海优新材后发先至,率先实现了量产。

初生牛犊不怕虎,可以说在2020年之前,公司表现出了一副勃勃生机的样子,也正是如此,加上斯威克后面又卖给深圳能源,在投入上落后了一些,海优新材实现了对斯威克的超越,一度位居行业出货第二。

可是为什么到了2024年公司突然就不行了呢?

 02 

海优新材坠落之谜

分析下来,原因是多方面的。

一个最直接的原因自然是行业。经过了2018年到2022年烈火烹油的光伏大牛市后,光伏行业的产能过剩问题终于在2023年开始逐步凸现,到了2024年开始加速暴露,直到现在行业依然没有走出产能过剩的困境,惨烈的价格战让行业所有企业都遭遇了巨大的经营压力。

光伏胶膜作为辅材环节,整体趋势跟光伏主材差不多,企业同样深受行业产能过剩困扰,所以2023年公司就开始由盈转亏了,到了今年依然没有转好的迹象。

行业大环境决定了所有企业的日子都不好过,偏偏光伏胶膜还有自身的独特属性,又决定了后排企业的日子相比龙头企业更加不好过。

从生意模式而言,说这是一个非常垃圾的生意都不为过,属于典型的易攻难守型,加上上游原材料成本占比高达90%,供应商又非常集中,导致光伏胶膜厂商对上游几乎没有话语权,下游是几个组件巨头,同样没有什么议价空间,就是典型的苦逼中间商生意。

另外,相比光伏其他环节,光伏胶膜的投资成本比较低,导致进入门槛偏低,行业的竞争烈度比较大。

本来这种龙头没有太多先发优势的行业,对于作为行业龙二的海优新材而言是存在一些机会的,公司可以去猛烈挑战行业龙头,奈何行业龙头福斯特太过强大,在产能、产量、技术、客户资源、综合体量等方面都不存在什么明显短板。公司非但竞争不过福斯特,反而被后面的其他公司被挑下马。

尤其是百佳年代,在这几年国内市场内卷严重的情况下, 凭借此前在海外的布局,吃到了更多的海外市场起量红利,在出货上把海优新材拉远远甩下了。

上面这些都只是行业的原因,具体到公司自身,也出现了战略上不够聚焦的问题。

可能是因为厌烦了光伏行业的强周期属性,又或者是出于为公司寻找第二增长曲线的出发点,公司去年宣布进入汽车零部件领域,主要做的是汽车调光膜,还有一些进展,按网上的说法,智己L6 用的就是海优家的产品,此外还有一些车型定点。

 03 

智能调光天幕很难成为第二增长曲线

智能调光天幕简单说就是变色玻璃,通过技术实现玻璃的变色,从而达到遮光隔热、提升隐私性的效果,目前汽车变色玻璃主要有三种技术解决方案:PDLC 、SPD、 EC(Electrochromism),各有优劣势,海优新材主要用的第一种方案,技术上不如后两者,但胜在更成熟,成本更低。

客观讲,公司进入智能调光天幕行业也没有问题,跟公司的主营业务技术上存在底层相通之处,但关键是本身汽车行业也是周期性行业,加上海优新材也就是一个小体量公司,光伏胶膜行业本来就卷,在如此分心的情况下,主营业务上还能卷得过别人吗?

另一方面,汽车零部件行业其实也是一个非常垃圾的行业,跟光伏胶膜没啥差别,都是强周期,都是受上下游压榨的中间商角色,同样非常卷,汽车行业的成长性也非常弱,虽说新能源汽车好一些,但这几年其实增速也明显放缓了。明显不是一个很好的第二增长曲线选择。事实也是如此,从公司的收入情况来看,第二增长曲线啥时候能放量也完全不可知,目前接近90%的收入依然来自光伏胶膜业务。

新能源正前方不喜欢业务太分散的公司,越是小体量公司越是如此,任何行业的竞争都是残酷的,尤其在中国这样的国家,竞争烈度高的吓人,这就要求你必须足够专注,力往一处使,才可能有一线生机。而且其实很多行业的市场空间是足够庞大的,之所以很多企业觉得难,是因为他们本身就在行业竞争中处于落后地位,吃不到行业里最大的蛋糕,这个时候应该要想办法是怎么突破,做到行业领先位置甚至是行业龙头地位。

或者就选择另一条道,努力寻找蓝海市场,然后全力转型,争取吃到行业最大的蛋糕。

这自然是最好的,可惜世界上没有这么便宜的事情,去哪里找这么多蓝海市场?

所以很多企业为了稳妥,或者从最现实的角度出发,在立足于现有业务的情况下想办法拓展其他业务,希望以此开拓第二增长曲线,可惜的是,如果本身在主营业务上就做不到行业顶尖,再拓展新业务实现更大突破的可能性也很小,反而很容易导致主业务被偷家。

这大概率就是海优新材这两三年迷失的最主要原因。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
汽车电子新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-06-11
最近编辑:4月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

持续巨亏,"最美光二代" 能守住天合光能的基业吗?

之前新能源正前方探讨了光伏这个行业的商业本质,再基于这个商业本质去审视很多光伏行业里的公司,得出了完全不一样的结论,今天继续基于这个本质看一下天合光能。之前讲通威和隆基的时候说它们就企业自身而言,其实都可以算非常优秀的。隆基开启了单晶硅技术路线,也是垂直一体化路线最成功的公司,现在在BC技术路线又具备一定的领先优势;通威则是一个具备冠军基因的公司,在很多领域都做到了全国乃至全球行业龙头的地位。但是强如它们,企业自身的阿尔法依然抵不过行业的贝塔,只能当周期成长企业来看待。天合光能又是如何呢? 01 光伏不死鸟虽然从体量以及公司发展历史来看,天合光能不如隆基和通威那样亮眼,但它也不差。如果看创始人的创业经历就会发现,高纪凡跟刘汉元一样都是妥妥的牛人。高纪凡,本科毕业于南京大学化学系,硕士则是吉林大学的物理化学学位,妥妥的高材生,而且本来是有机会去美国伯克利大学读博士的,但因为看到了机会毅然决然南下广东去搞化工产品创业,赚了一大笔钱后又看到了铝板幕墙的机会,转头就回江苏创业做铝板幕墙,又是大赚了一笔,再后面看到了光伏发电的历史性机遇创办了天合光能。从1997 天合光能成立,到2026年在光伏行业深耕了超过28年,这些年里,它一度位居全球组件出货量龙头,虽然这几年龙头地位被隆基和晶科能源夺去了,但基本也都是位居第三的位置,绝对的光伏老兵和不死鸟。只有对光伏发展历史有所了解的人才知道做到这一点有多不容易,在光伏平价上网时代到来之前,光伏行业是绝对的强周期行业,主要就看终端补贴情况,这就要求企业管理层对于产能扩张必须非常谨慎,既不能太激进,同时也不能太保守,避免被远远抛在后面,又不会因为在周期底部被庞大的产能拖死。另外,光伏行业技术迭代频繁,而且很多技术路线的改变是颠覆性的,一旦押错或者没能跟上技术路线的发展,结果也会很致命,而天合光能这小三十年走过来,并没有因为押错技术路线而被甩下车,可见公司在长远的技术战略选择以及技术研发投入、企业管理等方面都是被远远低估的。就说技术研发方面,根据福布斯2023年底的认定,自从2011年起,天合光能先后25次创造、刷新了光伏电池转换效率和组件输出功率的世界纪录,并以多个“第一”引领光伏行业创新发展。截至2023年底,天合光能发明专利拥有量位居行业前列,而且专利申请增速、专利申请被引的数量、授权专利量以及自主申请的授权专利量的排名均位于全球前列,也荣获了中国光伏技术领域首个中国工业大奖和首个国家技术发明奖。如果说光伏行业里很多转换效率和组件输出功率的世界纪录不太具备参考价值(主要是每一家都有自己的说法,标准有所不同),从产业标准来看,天合同样创造了很多纪录。比如在N型大尺寸时代,它就表现亮眼。天合是210联盟的创世成员和核心推动者,2020年2月就面向全球推出首款210组件至尊系列,并联合上下游组建了 600W+光伏开放创新生态联盟。两年后的2022年,天合光能再一次首创性推出210R矩形硅片电池组件,后面210R系列组件设计的2382mm*1134mm尺寸也成为行业矩形硅片中版型组件标准尺寸。也正是因为在210领域持续发力,公司这些年一直是210组件全球出货龙头。但就是这样的行业老兵,看看它的业绩是怎样的呢? 02 逃不掉的周期之殇其实天合光能的业绩成长性总体还是非常不错的,不过同样无非规避行业的周期属性,这一波周期尤其如此,2024年巨亏超过52亿,2025年同样逃不掉巨亏的命运,公司的业绩何时能改善,只能看行业的周期何时见底。除了行业何时见底不确定之外,天合光能还有一个不确定性,甚至后者对于公司的长期发展影响更大,那就是接班人的问题。 03 "最美光二代" 如何守住天合光能?高纪凡出生于 1965年,今年也就61岁,现在中国男性平均寿命都超过74岁了,企业家虽然压力大,但足够多的财富让他们可以享受更好的生活条件和医疗水平,正常来说,只要不是运气太差,超过平均水平没问题,61岁这个年纪依然可以算年富力强的阶段。但人总会老去,接班人的问题始终要考虑,所以高纪凡其实很早就为女儿的接班做了布局。2017年,高海纯加入天合光能,任战略投资部副总经理,同时担任天合星元投资发展有限公司执行董事。2021年,升任天合光能执行总裁。2022年,出任天合富家能源股份有限公司董事长,负责分布式光伏系统及数字能源管理业务。2024年,当选天合光能股份有限公司董事。2024年底,被任命为天合光能解决方案事业群总裁,主导公司向“光储智慧能源解决方案服务商”转型。2025年,经董事会一致通过正式出任天合光能第三届董事会联席董事长,同年,兼任天合富家联席总裁。很明显,这就是一步步向最终掌控整个天合的计划在推进,典型的家族企业特色,考虑到高纪凡实际控制着超过26%股权,加上中国特色,也理解高纪凡作为父亲望女成龙的苦心。只是高海纯能否最终胜任呢?说实话,谁也不知道。从公开 信息来看,高海纯本科毕业于美国布朗大学(也有人说是布朗大学是研究生学历,但主流权威信息应该是本科毕业于布朗大学),大概率是商科专业,也就是并没有什么技术背景。并非没有技术背景就做不好企业,毕竟改革开放后很多企业家也都并非技术背景出身,同样可以做得很好,但另一方面我们必须看到这些年企业领导人的技术背景越来越重要了,尤其是技术迭代频繁的领域。天合光能本来就属于技术导向型的企业之一,光伏行业又是技术迭代频繁的行业,高海纯如何去领导这样一家企业,这是值得关注的命题。另外,即使实控人不具备技术背景,只要有足够大的魅力和威信可以做好管理、让企业良好运转也可以。但从目前看,这些也并没有很好地体现出来,本来天合富家的分拆上市就是增加威信的一个关键点,但最终因为种种原因未能成功。相反,高海纯身上最明显的标签反而是"最美光二代"。这并非好事情,就像星二代一样,如果外表太过亮眼,很容易就让人忽略了其自身努力,而被认为是"花瓶"的存在。如果不能在企业内部做出足够多的业绩,树立足够多的权威,高海纯同样很难摆脱"花瓶"的认知,这对于企业管理而言就是个大挑战。好在高纪凡依然年富力强,依然有足够多的时间去谋划这个事情,就看接下来的结果了,但毫无疑问,这是必须长期关注的核心点之一。其实也不是天合光能,现在大多数光伏企业都面临这个问题,随着创始人逐渐老去,接班人成为摆在面前的现实问题。天合光能只是因为创始人技术底色太过浓郁、接班人外表又太过抢眼,显得更加特殊一些而已。关于天合光能的这个问题,现在下任何结论都不合适,只能交给时间。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈