
从上市服务商年报看过去一年AI工业落地情况
1.AI转型是趋势,All in AI不在少数
2.智能体全面开花,下一代AI产品在孕育
金蝶发布了超级入口「小K」及近20款AI原生智能体 宝信软件创建智能体1000 多个并广泛应用于生产管理、设备维护、质量监控等场景 能科科技开发完成 25 个工业智能体(AI Agent) 汉得“灵手”AI 业务智能体系列覆盖制造、营销、财务、供应链、人事、综合运营等各个业务领域场景 鼎捷基于AI智能套件能力累计进行了数十个应用的开发工作,涉及生产、销售、财务等管理领域。
3.AI应用初步走到规模化阶段
用友AI 相关合同签约金额16.7亿元,部分单个合同签约金额突破千万, AI相关产品和服务签约客户超 400 家 能科科技AI产品与服务收入增长68.52%,AI业务收入占比从2023年的不足 3%增长至2025年的30% 科大讯飞企业AI解决方案收入同比增长33.65%(包含但不局限于羚羊工业互联网相关业务)
汉得企业AI智能化应用业务,连续两个季度单季度实现约1亿元收入,全年实现约3.1亿元收入,AI智能化应用贡献了较高较高的毛利
鼎捷报告期内公司AI相关业务签约金额近2亿元
金蝶年内AI合同金额达3.56亿元
东方国信视觉大模型 BonSARM已应用于智慧矿山探放水、井底煤仓堵斗识别、硅铁冶炼炉内成像分析、工业质检样品分类计数、海关智慧监管项目集装箱、货品计数等众多场景 鼎捷首款融入 AI 技术的PLM产品已获得数百家客户签约
赛意PCB 工程资料解析一体机已在多家头部上市企业实现商业化落地
金蝶密钥财报已有近40万注册用户和35家企业客户 科大讯飞智能评标与国内多家央国企和公共资源交易类客户形成合作
朗新九功 AI 能源大模型实现从精准预测到智能决策的闭环优化,目前已广泛应用于广东、山东、浙江等电力现货市场核心区域
东方国信将煤炭洗选智能分析结果直接参与生产控制,实现核心控制参数的动态自适应调整,已在陕西、甘肃、内蒙等多个煤矿实施
4.AI为自身带来降本增效价值
除了对外服务,多家企业也通过AI用于产品研发和交付,实现自身提效,如:
用友实现实现 AI 代码辅助生成、异常排查、评审优化等研发工作的流程闭环,部分场景单元测试用例编写耗时减少60%以上,同时实现AI 技术与工具实现交付过程AI 化,部分新启动项目交付效率提升超 40% 赛意完成 AI 工具链内化,借助 AI 辅助编程工具将工程师代码编写效率提升 40%-70%
金蝶实现AI与工程师深度协同,41%的新增代码由AI生成,部分场景AI生成代码比例最高达100%,研发交付周期缩短21%。
当然,如果仔细看,以上场景的成效更多还是偏局部的,没达到全面深入应用。
5.人实打实少了
相比于AI带来的业绩增长或者增效这种看起来虚的东西,公司人员变化可能更能反应很多问题。
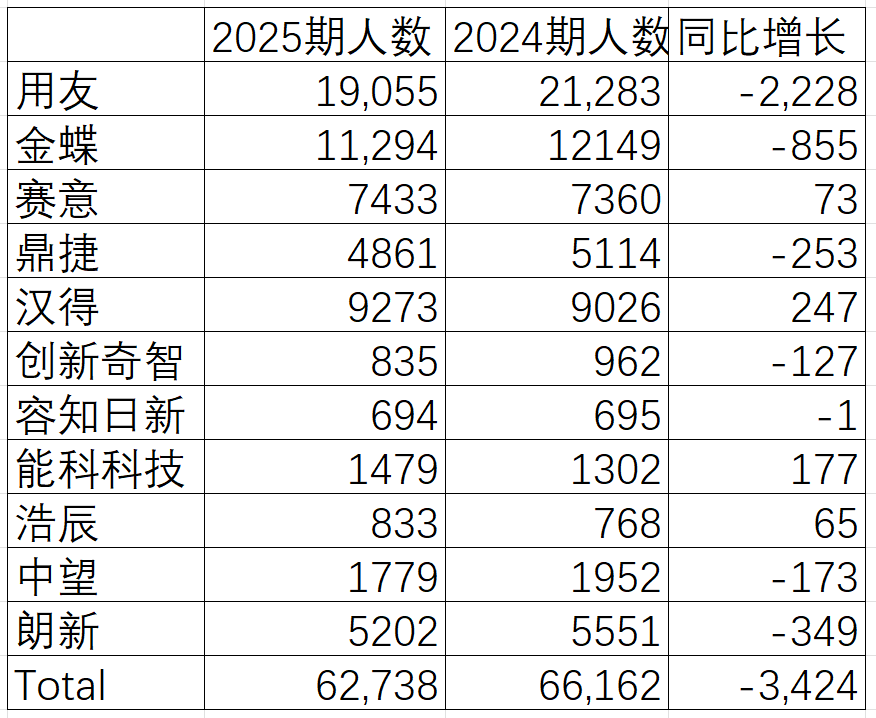
11家具备可同比条件公司的员工数量大多呈现了下降,总体少了3000多员工,在多数企业业绩增长并不好的情况下,很多企业通过减员和AI应用,改善了利润情况。
登录后免费查看全文
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-05-21
最近编辑:4月前
签名征集中

最新文章
热门文章
