首页/文章/ 详情

新能源的股价到底了,然后呢?业绩底呢?

9月前浏览89

没有人知道明天和意外哪一个先来到,就像没有人知道A股的牛市怎么突然就来了一样!

不得不说这一波行情实在太过凶猛,凶猛到绝大多数人都是猝不及防,客观讲,能完整吃到这一波大盘几乎是连续涨停的凶猛行情的,除了极少数先知先觉的投资者之外,其他基本都是过去深套了几年的,所以在场外的朋友也不用眼红,其实如果持仓不是这次最凶猛的金融地产或者几个核心宽基指数基金,很多离回本还有一段距离呢。

就像国庆节直播中leo跟大家分享的那样,虽然这一轮行情是政策挑起的,但走成后面的疯狂模样,也绝对超出上面的预期了,更多还是过去几年的郁闷悲观情绪遇到一点改变苗头后的集中宣泄。

然而,正是如此凶猛的情绪宣泄,已经足够让投资者包括很多企业忘记了其实很多行业依然没有走出泥潭的现实。

 01 

光伏迎来股价底

这两年光伏行业有多惨无需新能源正前方赘述,在这一波行情开始之前,市场还在担心光伏行业的产能过剩问题,理论上,二级市场走势是会受到压制的,然而,在史无前例的大盘都可以连续涨停的行情之下,光伏板块也迎来了市场的疯狂炒作。

短短的6个交易日内,光伏概念指数从9月23日收盘的2164点狂飙到3091点,涨幅高达43%,光伏龙头30指数更是从1264点狂飙到1916点,涨幅高达52%,光伏设备指数的涨幅则达到了54% ,板块里涨幅70%、80%的数不胜数,也不乏翻倍的。

蜂拥而来的资金仿佛发现了金矿,猛冲猛撞,另一边则是被套几年的投资者惊喜若狂,希望能趁着这一波尽快回本走人,双方互道傻x,在这一波行情的最终走势尘埃落定之前,无法说谁对谁错。

但无可否认的是,至少从目前来看,这一波快速拉升让光伏前面的磨底看起来有望是底部了,只是这个底部该如何定义还有待讨论。

目前看,更可能是情绪底、股价底,至于业绩底什么的,就实在过分勉强,不能说100%不是,只能说可能性非常小。

虽然股价的暴涨确实在很大程度上改变了一些人的悲观预期,包括后续顶层的一些政策,也许会为光伏行业带来一些改变,但跟市场的预期改变只需要3根大阳线不同,企业、行业的业绩传导需要一个过程,这个传导过程绝不仅仅需要3天,至少是月级别,尤其像光伏这样的行业,股价大涨之前风声鹤唳,产能严重过剩,改变更需要一个过程。

但在很多投资者看来,似乎光伏行业已经如股价表现那样,行业基本面都已经或者即将发生翻天覆地的变化,一些光伏企业也觉得自己行了。比如棒杰股份,8月份的时候才出公告宣布旗下做TOPCon电池及组件项目的主体之一扬州棒杰被债权方江苏普惠体检申请破产重组,没想到行情起来几天,10月7日的时候棒杰股份又出公告宣布江苏普惠申请撤回破产重组申请。

前前后后也就一个半月,这是扬州棒杰发生了翻天覆地的变化,还是棒杰股份发生了翻天覆地的变化?

可惜的是,都没有!

不是风动,不是幡动,只是棒杰和债权人看到行情来了心在蠢蠢欲动!

棒杰股份能够借着这一波行情解决自己的资金困境吗?这要看行情的持续情况,行业越火爆,它的成功率越高,毕竟上市公司有千百种融资模式,关键是行情要能配合。

可以预见,随着行情继续下去,类似棒杰股份这样的新闻将会慢慢多起来。

只是我们还是要客观理智地将二级市场走势和企业、行业的基本面的现状独立看待,二级市场更多是对未来预期的交易,尤其这一波行情如此紧急,甚至都谈不上对未来预期的交易,更多的是情绪的集中宣泄而已,可以说光伏行业这一波上涨跟基本面没有任何关系!

 02 

光伏何时迎来业绩底?

与热闹喧嚣的二级市场相反,九月和十月的光伏行业依然很平淡,或者更准确地说,依然很惨淡。

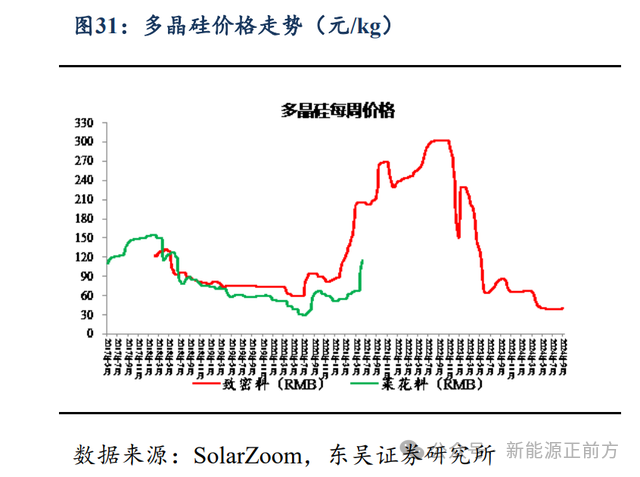
硅料9月份的价格总体比较平稳,由于下游硅片厂商尚有硅料备货,新订单落地的并不多,主流硅料企业出货情况也较一般,导致国内市场的硅料库存不减反增,不过由于硅料企业挺价明显,虽然需求不足,价格也总体保持平稳。
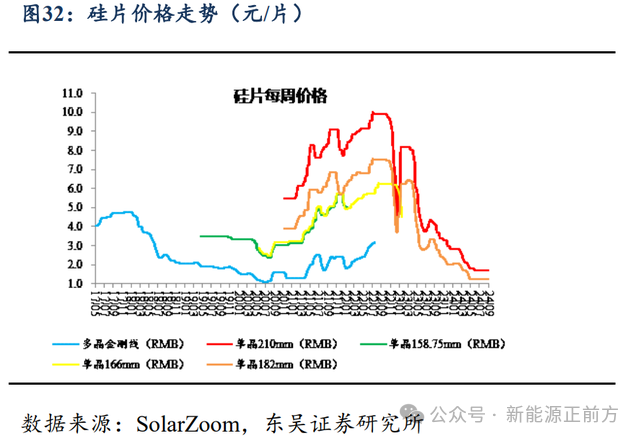
硅片方面,由于龙头企业率先调价,其他主流厂商也跟着调价,不过下游电池端整体上并不接受这一轮调价,导致实际成交价格并没有明显变化,目前总体上买卖双方属于僵持状态。

后续硅片的价格,除了看行业的两个龙头的调价情况之外,最主要的还是要看下游需求,不然单方面调价下游不响应也没用。
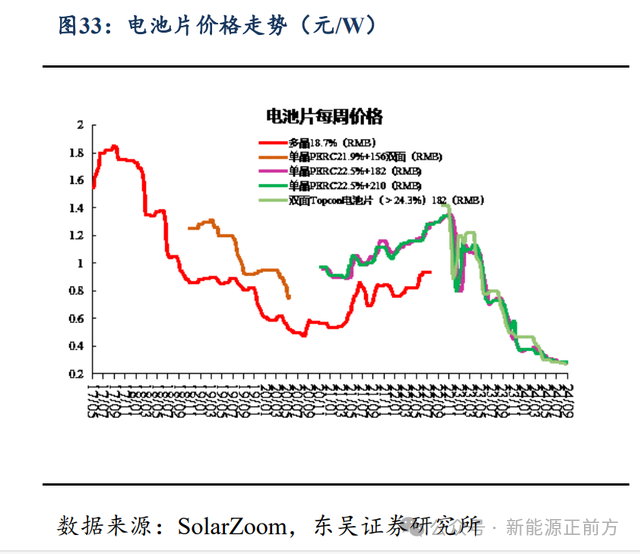
电池端,虽然上游硅片开始涨价,但下游组件端一直压制着价格,电池想要涨价也不容易,现在基本就是维持脆弱的稳定状态。
虽然从硅片龙头的涨价动作以及整个产业链的心思来看,都有涨价的想法,但需求端依然比较低迷,加上行业排产基本保持比较平稳的状态,所以组件价格依然总体处于阴跌状态。
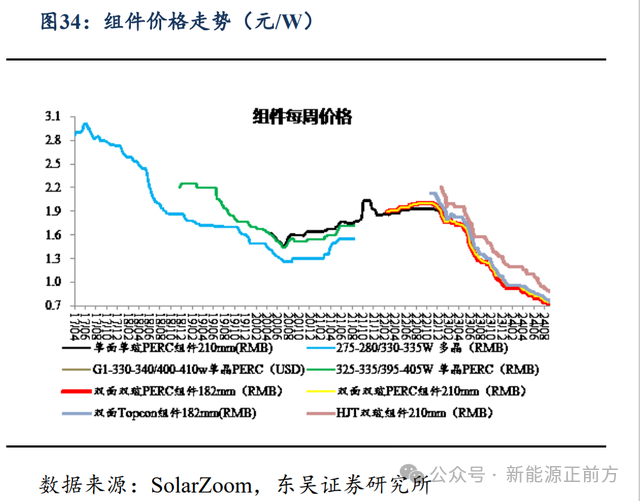
主材环节是这个样子,辅材环节也没有好到哪里去,甚至竞争格局还要更糟糕一些,总体上行业还处于深度洗牌阶段。

从目前下游的招标情况来看,希冀光伏中短期到达业绩底完成反转,可能性并不是很大,今年底能迎来业绩底就已经非常不错了,很可能要到明年初乃至明年第二季度,关于这一点,后面再展开吧。

那二级市场这一波行情能否持续到那个时候,如果不能的话,很多公司很可能要从哪里来回哪里去,或者至少回去一大半。

另外,大家一定要明白一点,经过了过去两年多的行业惨烈下跌以及产能过剩,市场对于这个行业已经祛魅了,光伏行业在很多人看来就是制造业,最多算中高端制造业,不配享受科技的估值,对此大家要心里有数。

当然了,新能源正前方不是不看好光伏行业未来的发展,对于光伏行业我们依然坚定看好,它的降本潜力以及在全球能源结构中的占比比较低的现实,都决定了它还是最具潜力的新能源之一。

只是给大家提个醒,二级市场的走势跟行业的基本面并不一致,当你买入的时候,就要想清楚自己要赚的是什么钱?

要赚情绪、流动性等归根到底是投机的钱,还是希冀赚行业和企业发展的钱?不同的出发点,对应的操作完全不同。

可惜很多人根本没有想明白这一点,甚至根本就懒得去思考这一点。

来源:新能源正前方
新能源理论
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

太突发,这个光伏巨头携“杀手锏”杀入BC 市场

光伏行业似乎从没像现在这样错综复杂过,光伏从业者也似乎从没像今天这般如履薄冰过,产能过剩、关税大战、技术迭代,成为摆在所有光伏企业面前甚至可能关乎生死的的必考题。 但光伏行业的发展历史却告诉我们,降本增效才是光伏行业永恒的命题,只要把握这条主线就能穿越周期,也只有把握这条主线才能穿越周期。 正是基于这样的共识,随着成本的快速下降,BC 技术在转化率和其他指标上的优势越发凸显,此前一直被视为小众技术路线的BC技术,进入2024年后开始热闹起来,光伏厂商们纷纷搁下争议,默默进行技术储备或者准备上线相关产品。 01 BC开始走向聚光灯在过去几年P型向N型转型的浪潮中,TOPCon 凭借与PERC兼容的成本优势抢得头筹,成为当下的出货主流。而此前BC技术因为初始投资成本较高,加上技术复杂导致良率较低,综合成本比较高,属于小众技术路线。 但过去几年,随着各家厂商在技术上发力,通过在前面绒面特殊结构处理、减少反射率、背面poly减薄、提升双面率等,各个环节都有了长足的进步,加上设备成本也在持续下降,BC产品成本快速下降,逐步迈入量产时代。 尤其是进入2024年,BC电池技术在关键指标上多次打破各项转换效率纪录及量产纪录,更是让行业看到了BC技术的降本增效潜力。 TOPCon 的技术理论极限转换效率为28.7%,而BC电池可以达到29.1%,是最接近单结晶硅电池理论效率极限29.4% 的电池技术,因此,“BC是单结晶硅时代终极技术”也逐渐成为行业共识。 此外,BC电池还拥有正面100%受光、双极钝化接触结构、无银金属化涂布等特点,因此,组件具备超高焊接稳定性、抗隐裂、高温抑制和阴影发电优化等特性。使得BC电池具备更强转化率的同时,产品质量也更加稳定持久,生命周期内的投资回报率更高。正面无栅线的特点也更加美观,在分布式场景下更具备吸引力。 关键BC本身属于一种平台型技术,天然适配其他技术,可以跟PERC、TOPCon、HJT 和钙钛矿等技术叠加,拥有更高提效潜力的同时,也拥有更广阔的应用空间。 而且随着与TOPCon的成本差距不断缩小,BC不仅在转化率和产品质量上更具优势,此前技术难度高、较为小众的劣势,反而在TOPCon 产能严重过剩后成为了避免同行恶性竞争的优势所在,攻守之势异也。 见微知著,虽然TOPCon和BC之间的技术路线之争尚未见分晓,但归根到底还是看成本和转化率,谁能具备更强的转化率和更低的成本,谁就终将胜出,随着纸面上的优势逐渐在工程上得到兑现,BC 也开始走进聚光灯下,隐隐有成为下一个风口的迹象。 拥有技术先发优势的厂商,也有望迎来属于自己的全新风口。 02 BC技术开山鼻祖虽然行业才开始热闹起来,但BC并非全新的技术,早在1975年,就有人提出了背接触式光伏电池的概念,到了1985年,斯坦福教授Swanson更是创立SunPower ,专门开发IBC电池技术。 后面SunPower 分拆为SunPower和Maxeon 两家公司,其中Maxeon全面承接了Sunpower的电池技术,成为了全球最早率先研发且规模量产BC电池的企业,在30余个国家拥有1900多项专利,成为IBC电池的开山鼻祖。 依托于 Sunpower 40多年的电池技术积累以及持续的研发投入,Maxeon构筑了涵盖IBC 结构专利、独特的材料体系、特有工艺、优异的组件可靠性、定制化设备、全球供应商布局的完整的IBC 迭代闭环,至今推出 7 代 Maxeon 电池&组件技术,领导 BC 路线发展超 30 年。Maxeon 6和Maxeon 7组件 据Maxeon首席工程师徐光琦在12th bifi PV Workshop 2024 Zhuhai 上的分享,Maxeon下一代的IBC产品组件转换效率将突破25%,生而对热斑免疫。通过专利的金属基底,具备抗隐裂性,采用无铅、无银技术,高达40年质保,年衰减更低。 无论是转化率还是长达40年的质保,以及年衰减率、抗隐裂性,抑或是抗热斑等性能上,Maxeon 下一代产品在全面超越现有TOPCon产品的同时,也领先于市场上已有的BC产品。Maxeon作为开山鼻祖的深厚技术底蕴开始显现,并转化为企业源源不断的竞争优势。 这几年,由于光伏行业竞争日益加剧,企业之间的竞争从产品、价格、市场等逐步升级到技术、专利等全方位的竞争,而Maxeon几十年的技术和专利积累构筑了一道厚厚的专利墙,不仅可以让公司规避掉这种竞争压力,更成为了自身的独特竞争优势。 尤其是欧洲和美国这样知识产权保护严格,又是光伏,特别是分布式产品重要市场的国家和地区,Maxeon 多年积累的专利技术则很可能成为竞争对手绕不开的壁垒,只能选择与Maxeon合作共同开发市场。 大鹏一日同风起,扶摇直上九万里,在BC领域积累了40多年的Maxeon终于迎来了属于自己的风口,接下来要做的就是加快将自身的技术优势转为产品和市场的优势。 恰逢关税大战重启,Maxeon也确定了聚焦美国的战略,此前Maxeon已在新墨西哥州阿尔伯克基签署了一份为期五年的现有建筑租赁协议,用于建设一个年产能为2GW的TOPCon组件组装厂。 随着BC 技术成本快速下降,大概率Maxeon后续也将加快在美国市场的产能布局。 03 TCL中环+Maxeon 强强联合11月27日,TCL中环发布公告称,公司已与控股子公司Maxeon Solar Technologies, Ltd.签署了一份条款清单,公司有意购买Maxeon全资子公司SunPower Philippines Manufacturing Ltd. (Cayman)(简称“SPML”)的100%股权,以及Maxeon非美国地区销售子公司的100%股权和包括Sunpower商标在内的相关有形及无形资产。 对于交割后的合作,TCL中环在公告中表示,公司确认Maxeon可继续进入和使用目标资产和负债进行下一代 IBC 技术(Max 8)的研发活动。作为研发工作的一部分,Maxeon将投入具有相关知识的人员组成研发团队,并且分担50%的 Max8 研发产生的运营支出,TCL中环将投入目标资产的使用权并承担50%的 Max8 研发产生的运营支出。 Maxeon该等研发活动产生的技术进步和知识产权将归 Maxeon 和 TCL 中环共有所有。双方将共同与任何有兴趣利用目标资产/负债制造 IBC 产品或类似产品的第三方一起合作,并寻求与该等第三方达成合理和可持续的合资、专利许可和或全球分销安排。 TCL中环表示,此次交易有利于其整合海外制造和渠道资源,提高协同管理能力,推动公司全球化业务发展;有助于其发挥各方优势,优化业务和产品结构,提升运营管理效率,提高企业应对产业周期波动的风险抵御能力。 从这个交易来看,TCL中环是要将Maxeon在除美国地区之外的光伏业务整合到自己手里,Maxeon 则专心开拓美国市场,同时也说明了在BC技术路线热度越来越高,产业链越来越成熟,开始显现出竞争力的当下,公司对Maxeon 多年的布局开始迎来准备摘桃子的时刻。 草蛇灰线,伏脉千里,站在当下,BC技术开始显山露水,关税又成为光伏行业不得不面临的大挑战,才能看出TCL中环这几年苦心孤诣布局Maxeon这盘大棋的用苦良心和高瞻远瞩。 正是早早看到了BC技术的巨大潜力和Maxeon在BC技术上完整的技术和专利储备所蕴藏的巨大价值,从2019年开始,中环就通过可转债、认购增发股本等形式多次向Maxeon增资,并在2023年成为Maxeon第一大股东,后面又陆续增持并最终实现控股,以及这一次再度全资收购Maxeon 的全资子公司,开始加大对Maxeon资产的整合和利用。 根据最新的公告,TCL中环参与Maxeon重组事项的交易已经通过了美国外国投资委员会的审查,公司及Maxeon将继续积极推进业务组合和重点区域市场的重大战略重组。 过去几年受行业影响,加上BC技术路线尚不成熟,成本较高,未能大规模出货,Maxeon业绩表现不太理想,TCL中环因此也受到了一些非议。 只是批评的人却不明白一点,在技术革命汹涌澎湃的大浪潮面前,船票的重要性胜过一切!如果不能拿到这张船票,就很有可能被技术革命浪潮所吞没。 就像Facebook在2014年以190亿美元收购WhatsApp,当时也是舆论哗然,但Facebook 却正是凭借这一笔交易领到了移动互联网船票,稳住了自己全球社交网络龙头的地位。 相反,那些没有在技术革命之前跳上船的企业,无论再大,都可能一夜之间崩塌,典型如柯达、诺基亚、雅虎等。 TCL中环通过一笔投资就拿到了Maxeon几十年在BC技术上的技术储备和专利,不仅拿到了BC 技术这一张船票,更是拿到了Maxeon 几十年搭建的全球市场渠道,尤其是最重要的美国市场渠道。 Maxeon 的核心技术和专利优势,叠加TCL中环在硅片、管理、产能、资金上的全方位优势,双方优势互补,强强联合。 不仅TCL中环+Maxeon联盟将成为BC 生态里最重要的玩家之一,在BC 技术逐步为市场所接受,未来甚至有望成为N型主流技术的时代里大放异彩,更重要的是,这种强强联合,对于两个公司的长远发展,都是巨大的共赢。 04 最后的话近期受二级市场整体表现回暖影响,以及市场开始交易光伏行业的困境反转,光伏板块二级市场整体表现亮眼。但无可否认的是,过去两年,尤其是今年,乃至当下,光伏行业总体依然很难,产能过剩的问题依然非常严峻。 好在从行业到顶层都已经看到了行业存在的问题,也都在努力推动行业走出困境。 更重要的是,双碳成为全球共识,光伏作为最具降本潜力的绿色能源,在全球能源结构中的占比依然很低,长期需求依然巨大,当下的行业困境,从长远来看,也都只是光伏行业发展历史中的小浪花一朵。 随着技术迭代和需求的持续提升,光伏走出周期底部也只是时间问题,而且这个时间也不会太遥远了。 毕竟冬天到了,春天还会远吗?来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈