啊,才刚开始反内卷,光储大股东们就开始提桶跑路了!

对此,行业里的人士更是门儿清。这不,趁着二级市场上预期光伏行业政策底,加上近期大盘较强,光伏板块强势反弹了一波,很多大股东、高管都要开始要"提桶跑路了",纷纷开始发布减持公告。
减持套现本来也可以理解,毕竟企业辛辛苦苦做大上市了,成为了大股东和高管的主要身家财富所在,一旦有资金需求,肯定第一时间考虑通过减持股份来获取资金。
但在顶层都为光伏行业的集体亏损伤脑筋、各种想办法反内卷的大背景之下,一边是很多光伏从业者喊着对行业有信心,一边是很多光伏大股东趁着稍有反弹就慌不择路减持套现,这让投资者怎么看,让上面怎么看,让广大员工又怎么看?这个内卷还反不反了?光伏行业还有没有救了?
奥特维
7月8日,奥特维(688516)披露股东询价转让结果,公司实际控制人葛志勇、李文及员工持股平台奥创投资、奥利投资以28.35元/股的价格向17家机构投资者转让合计1575万股,占总股本的4.99%,有效认购倍数达1.15倍。
此次减持套现总额约4.47亿元,其中葛志勇、李文分别套现2.13亿元、1.79亿元,资金用途明确为“自身需求”。
此前新能源正前方也覆盖追踪过很多次奥特维,,客观讲,公司资质还是相当不错的,在串焊机领域拥有很强的竞争实力,而且凭借串焊机领域的垄断式竞争优势逐步向组件设备其他环节拓展,逐步成长为组件设备综合厂商,此外也在向半导体设备领域拓展,未来成长性还是值得期待一下的。
只是这一次光伏行业产能过剩太严重,下游凄凄惨惨戚戚,上游日子也不好过,奥特维也开始面临业绩增长的压力,营收和净利润都大降,而且坏账风险也越来越突出。
可能正是因为对于行业的未来没有足够的信心,看到光伏板块在反内卷的利好预期之下有所反弹,公司大股东就加快了套现节奏。
值得注意的是,大股东减持套现的股份为4.99%,精确止步于5%举牌线之前,不得不说心机满满。
宇晶股份
7月11日,宇晶股份(002943.SZ)发布公告称公司股东潘捷女士、张兴计划在公告披露日起15个交易日后的3个月内以集中竞价或大宗交易方式减持合计不超过1,990,000股(即不超过公司总股本比例的0.9688%,不超过剔除公司回购专用证券账户股份后总股本比例的0.9764%)。
宇晶股份做的业务跟高测股份有点类似,主要是硅片切割设备和切割服务。作为光伏行业卖铲子的公司,同样无法躲避光伏行业的寒风,公司的核心产品多线切割机、金刚石线等光伏设备收入大幅缩水,子公司金刚石线业务营收同比暴跌85.94%,硅片加工服务毛利率亦显著下滑。结果就是2024年不仅营收同比暴跌20.42%,净利润更是巨亏3.75亿元,创下上市以来最差纪录。
在行业反转之前,公司的业绩也很难乐观,也就难怪公司股东看到股价稍有反弹就迫不及待减持了。
阳光电源
按说在光伏行业都已经近乎跌无可跌,行业也迎来政策底,反转的希望也开始变得越来越大的情况下,趁着反弹就套现走人的应该主要是小公司,毕竟他们的实力太差,反内卷反的就是他们,还是趁着股价反弹套现更实在,只是没想到浓眉大眼的阳光电源都忙不更迭地加入了这一波提桶跑路大潮。
7月11日,阳光电源发布了关于部分董事、高级管理人员减持股份的预披露公告。公告显示,公司副董事长、高级副总裁顾亦磊,董事、高级副总裁吴家貌,副总裁邓德军,副总裁汪雷计划减持公司股份。
不跑则已,一跑四个高管齐齐上阵,虽然四人合计减持的股份也不算多,也就40多万股,占公司总股本不到0.03%,但越是小量的股份减持越膈应人,按说以他们的高位,真不一定有多缺这一点钱。根据阳光电源2024年报,副董事长顾亦磊的税前年薪高达1750万元,吴家貌1294万元,邓德军340万,汪磊266万。
说白了,他们的减持更多还是因为对于行业和公司股价缺乏信心,一旦有反弹就跑路。
聚和材料
套现的方式千万种,直接减持是一种,质押也是一种很常见的方式。
7月11日,聚和材料(688503)公告称持有公司7.67%股份的股东陈耀民质押了近一半的股份,加上此前质押的已经累计质押11,700,000股,占其持股总比例的62.99%,占公司总股本的4.83%。
聚和材料主要是做光伏银浆的,这两年受益于topcon市占率的快速提升,由于topcon对于光伏银浆的需求量提升,银浆企业相比光伏其他环节,普遍日子好过一些。
但随着行业整体进入严重的产能过剩状态,下游日子越来越难过,公司也开始面临越来越大的经营压力,而且相比光伏其他环节,考虑到光伏行业的发展趋势就是降本增效,银浆成本占比又比较高,行业一直在推进去银化进程,公司未来主营业务如何调整,也是个大问题,从这个角度就更能理解为何大股东为何趁着股价上涨着急套现了。
科士达
7月10日,科士达(002518)发布公告,控股股东宁波科士达计划在未来三个月内以大宗交易和集中竞价方式减持不超过582万股,占公司总股本的1%。
科士达原来做ups电源起家,后面又进入了数据中心,不过相比竞争对手科华数据在数据中心业务上差了很多,后面抱了宁德时代的大腿合资做储能业务,吃到了光储大爆发的红利,营收也快速起来。
不过光储行业的过剩同样还是对科士达造成影响了,公司2024年营收和净利润均同比大跌。
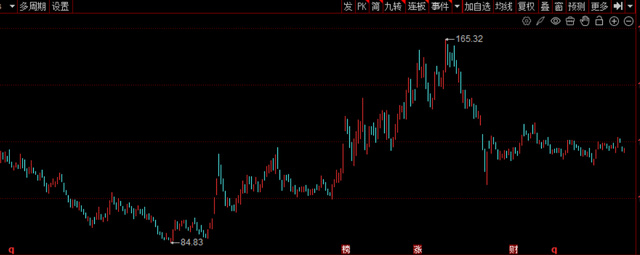
此前因为二级市场炒作电源概念公司股价猛涨,后面炒作结束又是从哪里来回哪里去,这一次大股东显然不会放弃好机会,随时找机会高抛。
捷佳伟创
根据7月9日市场公开 信息、上市公司公告及交易所披露数据整理的捷佳伟创(300724)最新董监高及相关人员股份变动情况,2025年7月8日公司董事,高管余仲共减持公司股份92.26万股,占公司总股本的0.2653%。
捷佳伟创高管的这次减持甚至比其他公司都布局得早。
今年5月12日, 捷佳伟创发布公告称公司控股股东、实际控制人之一、董事、总经理余仲、恒创汇业、弘兴远业、鼎佳汇业减持。余仲计划减持不超过1,800,000股,占公司总股本比例0.52%; 一致行动人(恒创汇业、弘兴远业、鼎佳汇业)合计计划减持不超过700,000股,占公司总股本比例0.20%。
4天后,捷佳伟创又发布公告,余仲计划自本公告披露之日起15个交易日之后的3个月内以大宗交易方式减持公司股份不超过1,734,000股(占公司总股本比例0.50%)……大概率是后悔上一次计划减持的少了。
此外,公司控股股东、实际控制人之一、董事梁美珍的一致行动人蒋泽宇计划自公告披露之日起15个交易日之后的3个月内以集中竞价方式减持公司股份不超过968,000股(占公司总股本比例0.28%),以大宗交易方式减持公司股份不超过5,203,000股(占公司总股本比例1.50%)。
之前捷佳伟创一直被市场诟病的就是大股东的股份似乎永远减持不完,公司还辩称后面就好了,但结果就像是渣男出轨,只要有一次,就会有无数次,后面还是各种减持不断。
协鑫能科
因为蹭上了稳定币RWA的概念,协鑫能科股价狂飙。
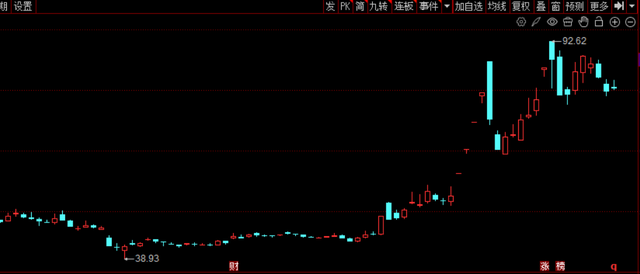
于是,6月25日,协鑫能科公告称控股股东及其一致行动人将原质押的部分股份解除质押后重新质押予苏州资产管理有限公司,质押股份数量与比例保持不变。
6月27日,协鑫能科再次发布公告,声称其控股股东通过协议转让方式向浙江金证资产管理有限公司(代表“金证得胜1号私募证券投资基金”)转让96,130,000股无限售流通股,占公司总股本的5.92%,交易总额约9.78亿元。
疯抢那是二级市场的事情,对于大股东来说,趁着高位迅速减持套现才是关键。
高测股份
今年4月4日,高测股份发布公告称控股股东、实际控制人张顼拟转让股份的总数为27,308,000股,占高测股份总股本的比例为4.99%。
高测股份作为硅片切割设备龙头,又延伸进入了硅片切割服务,成长性还是挺不错的,只是过去这一轮硅片严重过剩,对公司的业绩也产生了严重影响,在行业产能出清之前,公司的业绩也不会太美好。
可能正是因为这种顾虑,即使公司股价暴跌80%处于底部区域,控股股东也毫不犹豫地进行了“清 仓大甩卖”,而且玩的又是4.99%的套路。
此外,还有艾罗能源、岱勒新材、星帅尔、隆基绿能、阿特斯、欧晶科技等企业的大股东都在上半年进行了减持套现动作。
几乎可以不用怀疑,随着反内卷的持续推进,二级市场逐步进行利好反应,接下来还会有越来越多的光伏企业大股东提桶跑路,毕竟他们对行业和企业自身的情况比谁都清楚。
从这个角度讲,有时候真觉得这些企业一点都不值得同情,真不值得国家想尽办法拯救,对于很多企业而言,很可能是国家花了大价钱,最终企业没救起来,反而给了大股东们套现跑路的机会,只留下一地狼藉,最受伤的还是那些高位接盘的散户。
----------
去年8月医药医疗行业最低位的时候,价值事务所推出了《医疗全行业投资逻辑宝典》课程,很多朋友应该错过了那个遍地黄金的时刻。但投资归根到底是认知的变现,在医药医疗行业机会再度来临时,我们是不是应该思考,接下来如何抓紧时间去学习,如何能抓住下一步的机会?
所长敢打包票,《医疗全行业投资逻辑宝典》一定是市面上关于医药医疗行业投资逻辑最好、最全面的课程。既做到了高屋建瓴,搭建了完整的医药医疗行业投资框架,又针对每一个细分产业链进行鞭辟入里的剖析,让大家理解行业的同时,更懂得了该行业的投资逻辑所在,尤其难得的是,语言风格一如既往的通俗易懂。