狂吹几年,科华数据的AI伟大叙事还没兑现,高管却精准高位套现了
这里面又以有些业务关联,往AI的叙事上靠得非常流畅,有机会出点业绩,但当下的业务又不受市场待见的公司最为起劲。当然啦,也不难理解,谁不想自家公司的市值up up up 呢,但公司业务又确实没有太强的亮眼之处,业绩很难持续增长。全新科技浪潮来了,公司往新业务切入做成了,当然好啦,公司业绩越来越好,市值越来越高,堪称多赢。新业务做不起来,反正资本市场的叙事讲得通,市值拉升一波没问题,大股东还可以择高位减持,钱到手了。小股东、小散户亏不亏不知道,反正大股东都是不亏的。
一切都是合法合规的,但别忘了,不管是丑媳妇还是俊媳妇,总是要见公婆的,吹出去的牛,资本市场是会惦记的,如果上市公司总是不能说到做到,甚至利用各种利好择高位减持,下次大家可就不买单了。
今天就来跟踪一下科华数据的AIDC业务,吹了几年了,究竟发展到了什么地步?
擅长战略跟随的科华数据
公司原来是做UPS电源起家的,后面往产业链下游延伸到了数据中心业务,成为行业里比较领先的数据中心厂商,前几年新能源行业火爆的时候,公司也杀入了储能业务,也是在那个时候新能源正前方覆盖了科华数据。
此前新能源正前方覆盖追踪它的时候说过,由于底层技术的相通性,公司往光储行业拓展也是有点盼头的,这几年公司的光伏业务可以说发展的也还不错,现在每年的体量已经超过30亿了,甚至已经成为公司的第一大业务。
当然跟行业巨头显然是没法比的,但小体量也有小体量的好处,这两年光储行业整体承压的情况下,科华数据这块业务却依然表现稳定,上半年这块业务的收入为19.26亿,同比增长了近4% 。在光伏行业整体依然处于承压阶段的情况下,能保持当下的营收规模就非常了不起了,很难有更加乐观的期待。
这也是公司在看到AI大浪潮的时候如此上心的原因,原来的数据中心业务(包括光储业务)增长性确实比较有限了,而AI基建大浪潮可是刚刚开始而已。
客观讲,无论是基于AI行业的长期发展机会,还是与公司自身业务的匹配,大力发展AIDC业务都应该是公司谋求长期增长的不二选择。甚至比此前依托UPS电源技术与逆变器业务底层技术相同而杀入光储业务还要顺畅,毕竟数据中心业务向AIDC业务转型主要就是技术升级,客群都不用专门找。
话说回来,科华数据的运气也算是不错,这几年的两波科技热潮公司都赶上了。
但就像此前说的,从企业过往的发展历史来看,公司在未来的战略方向上其实没有太多的前瞻性,更多的是跟随战略 。从这一次AIDC业务也可以看出来,AI的大爆发实际从2023年ChatGPT横空出世就逐步起来了,虽然公司在2024年报中表示公司已经有了相应的产品,但从2024年报里数据中心业务的增速来看,跟那些纯粹的AI硬件厂商相比差距太大了。
虽然业绩增速不明显,公司在叙事上倒是快速强化了,不仅把年报里的数据中心业务改成为智算业务,进入2025年后,更是积极对外公布在智算业务上的进展,而且看起来非常喜人。
科华的AI叙事非常动人
公司在2025年4月的业绩交流会上对智算业务的说法是:
特别针对 AI业务场景,公司推出高密度预制化液冷算力 POD、300-600KW 液冷 CDU 等系列产品,量身打造强性能、低能耗、高可靠的基础设施微环境,适用于通算、智算、超算等不同算力需求的数据中心。在算力服务方面,公司快速构建“异构算力平台”,携手壁仞科技、燧原科技等多家国产头部 AI 芯片厂商,从芯片到平台,从算力到模型,全力支持国产大模型的技术创新及产业生态升级,同时在高校科研、自动驾驶、AI 医疗、新零售等各种行业领域,通过公司构建的全国高速算力环网,为客户提供超高带宽、超低延迟、超高可靠的网络环境,以及强大的算力调度服务。
全部是当时资本市场最喜欢看到的,包括液冷、异构算力平台、携手壁仞科技、燧原科技等。
2025年8月29日和9月1日两天,公司非常积极地召开了两场2025年中报业绩投资者交流会议,邀请了几十上百家机构参加,在会上跟投资者重点介绍了智算业务的进展。
2025 年上半年,公司智算中心行业营业收入约为 13.98亿元,比上年同期增长 16.77%。公司聚焦“技术创新”与“算力布局”驱动高质量发展。一方面,公司智算中心技术产品不断推陈出新,全力开拓海外市场。报告期内,公司加大关键核心新技术(HVDC、SST 等等)的研发力度及新产品应用。持续加大液冷技术研发创新,与沐曦股份联合推出高密度液冷算力POD 专为高性能 GPU 服务器集群提供实时保障。公司致力于从风冷实践、液冷技术沉淀,再进阶至超节点 POD 的探索创新与生态协同,积极打造液冷智算中心生态圈。
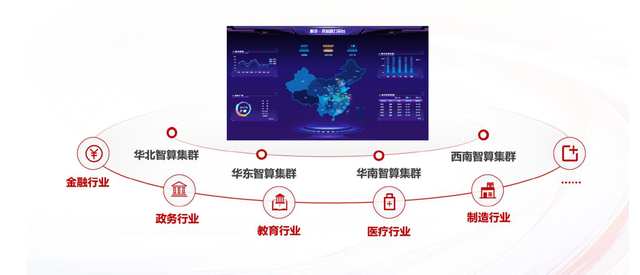
另一方面,公司发布算力平台 V2.0,全新打造“1+4+X”的算力服务新范式,通过 1 个统一平台,对公司部署于全国 4 大智算集群的多元异构算力进行智能调度与弹性扩展,最终打通从算力基础设施到垂直行业应用的“最后一公里”,将稳定、高效的算力精准输送至 AIGC、大模型训练、智能驾驶等千行百业的 X 个 AI 应用场景。公司携手壁仞科技、燧原科技、沐曦股份、天数智芯、中昊芯英、清微智能、墨芯人工智能等多家国内外头部 AI 芯片厂商,基于自建智算中心的异构算力平台,实现各类模型在训练及推理侧的高性能、低成本及可用性进一步优化。
这次除了还是强调液冷之外,还加上了超节点(主要对应国产算力,也是当时市场最火爆的方向之一),此外合作的AI公司又多了,公司的AIDC业务看起来更是一片红红火火。
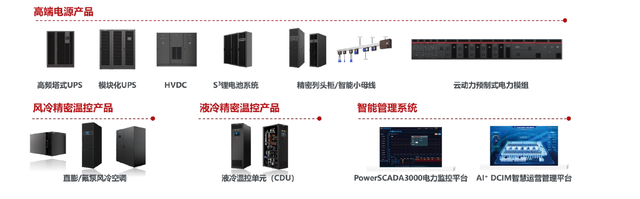
在2025年报里,公司更是花了巨大篇幅讲述了在智算业务上的布局,涵盖了智算中心核心基础设施产品,覆盖供配电、精密温控、机柜系统、智能运维管理等核心环节。
以及旨在打造“1+4+X”的算力服务新范式的算力平台 V2.0 版本。
此外,还讲述了一个“智算+光储”的故事,又是去年一度非常火爆的算电协同概念。当然了,对于科华数据而言,叙事同样非常流畅,因为公司本来就有新能源业务。
说实话,这一套谁看下来都迷糊,尤其在AI基建叙事最火爆的去年(今年同样火爆,但今年更偏向于上游的半导体,而且加大了对业绩的关注,不再只看叙事了,要验牌了),所以去年公司一度也被当作算力题材炒作了一波。
那么公司讲了这么久的智算业务,有落实到今年上半年的业绩吗?
2026年上半年,公司来自数据中心业务的收入为15.91亿,同比增长13.8%,营收占比为40.96%,还没有新能源业务的占比高。
公司没有详细披露数据中心业务里来自AI业务的收入占比为多少,只是在业务进展中表示,截至报告期末,公司与某互联网大厂联合研发的弹性直流一体柜,深度匹配AIDC场景下的算力负载特性,目前已累计交付超3000台;携手某互联网大厂,联合研发专为高密液冷场景定制的兆瓦级CDU产品,匹配客户液冷集群的能效要求。
怎么说呢?
至少就新能源正前方看来,很有一种理想很丰满,现实很骨感的感觉。
前面的叙事进展那么生猛,落到实际的业绩上,就这一点增长速度?
当然了,公司也许可以说很多订单还在快速获取中,从订单兑现到业绩还需要一定时间,这个就只能等后续时间给答案了,但显然有些大股东等不起了,或者说不想等了。
项庄舞剑,意在沛公?
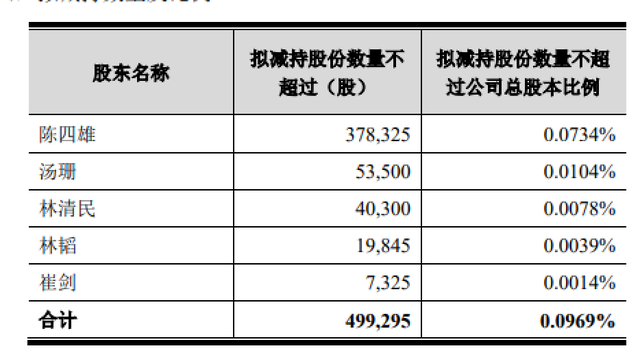
公司在2025年4月底的业绩交流会上公布了智算业务强劲进展后的一个多月,又抛出了一份高管减持预告,副董事长兼总裁陈四雄、财务总监兼副总裁汤珊、副总裁林清民、董事会秘书林韬、副总裁崔剑均准备做股份减持。
然后接着是2025年中报业绩交流会,公司又是组织了几十上百家机构,智算业务又是一片火热,具体上面已经写了。
然后到了9月底,公司又出了一份公告,前面拟减持的高管均已在2025年7月底到9月底完成了股份减持。
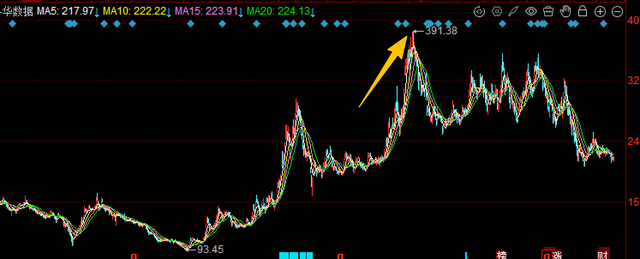
对比公司二级市场走势,减持的时机正是公司股价创历史新高的时候,只能说都是股神!
论对科华数据的了解,还得看这些人呀。
当然了,减持本来也无可厚非,企业做大了,就是大股东、高管的核心资产,只是一边对着资本市场猛烈宣告AI大浪潮给公司智算业务带来的光明前途,一边择高位减持,总让人有一种怪怪的感觉。
对于那些相信了这些伟大叙事的中小投资者而言,现在只有一个感受吧:小丑竟是我自己。
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。