首页/文章/ 详情

无心插柳,柳已成荫:上海市闵行区工业软件产业集群形成的底层逻辑
34分钟前浏览0


很多产业集群,并不是从一张规划蓝图开始。
它们往往诞生于更深层的产业土壤:长期积累的制造能力、工程人才、企业客户、技术生态和市场需求。
当我们重新梳理闵行工业软件产业时,相比其他城市与区域,一个有意思的现象出现了—这里并没有经历大规模的工业软件专项招商与产业投入,却已经形成了一批覆盖CAD、CAE、PLM、MES、CNC、工业数据和工业AI的企业群体。
这是一种典型的产业自然演化现象。
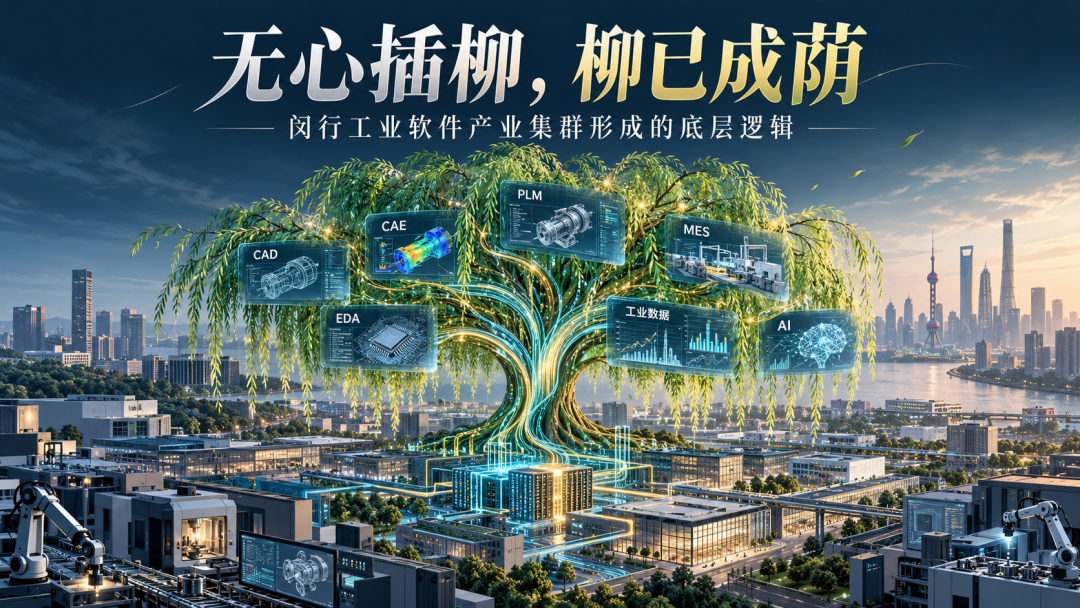
 

闵行工业软件产业全景:从技术分类看产业形态、发展阶段与区域定位

从CAD/CAE、EDA、PLM到CNC、CIM/MES、工业数据与AI——观察闵行工业软件产业的完整结构

产业观察|2026年10月

工业软件产业从来不是一个产品形态单一的行业。

三维CAD负责建立工程几何与设计模型,CFD/CAE负责模拟物理过程,EDA处理芯片设计与验证,CAM与数控系统将模型转换为加工动作,PLM连接产品生命周期,MES/CIM组织制造过程,工业数据平台则尝试把工程对象、生产设备和经营信息联系起来。这些软件面对的客户、技术基础、商业模式与竞争壁垒并不相同。

因此,判断一个地区工业软件产业的形态,不能只列举几家有代表性的企业,也不能只把公司放进“研发设计、生产制造、工业平台”几个大框。更有意义的方法,是按照完整的软件技术分类,观察每个环节在闵行是否已有产品研发者、专业应用商、系统集成者与关联技术机构,它们各自处于什么发展阶段。

从现有公开产品、企业官网、项目披露和产业活动资料来看,闵行已经覆盖工业软件的多个主要环节。一些细分方向拥有长期商业化的自主产品;另一些领域的能力主要体现为复杂工程实施、平台二次开发或专业行业集成;还有一些方向,虽然拥有技术或企业线索,尚不足以认定已经形成成熟的本地软件产品群。

闵行工业软件的突出特点不是某一类工具的单点集聚,而是工程设计、科学计算、制造控制、行业制造运营、数字主线与工业数据等多种产业能力同时存在。


一、先看产业全景:工业软件在闵行呈现哪些技术类别?

与其按照“研发—制造—管理”三个笼统阶段切分,不如把目前可观察的产业形态展开为下列十一个相互交叉的领域。

产业类别      
核心软件与技术内容      
闵行可观察的企业及相关主体      
当前产业特征      
CAD/BIM与工程几何
三维建模、参数化、模型转换、几何处理、BIM      
新迪数字、华天创智及华天软件产品体系、泊松软件、泊松铸元、浩辰在沪主体、浩科数智、广联达上海主体等      
自主产品、工程组件与跨区集团在沪布局并存      
CAE/CFD与科学计算
CFD、结构与多物理场、系统仿真、网格和求解、专业物理计算      
积鼎科技、戴西软件、熙流数字、科梁、瑞卓、致卓、快特声学、能优网、中广核仿真、同元相关主体、空基信息等      
专业软件产品较丰富,不同赛道成熟度有分化      
PLM/PDM、MBSE与数字主线
产品数据、配置管理、数字样机、研发协同、模型驱动系统工程      
华天创智、湃睿、安托、钛闻、航天星元数智、戴西研发平台、新迪协同产品等      
自主平台、国际生态、复杂工程服务相互交叠      
CAM与增材制造软件
刀路、套料、工艺规划、切片、支撑生成、打印数据准备      
漫格科技、柏楚、维宏、方菱、铼钠克及相关专业工具企业      
若干细分赛道已进入产品化与市场竞争      
CNC、DCS与工业控制
数控、运动控制、过程控制、工业实时控制      
柏楚、维宏、新华控制、海得及其软件主体、方菱、果栗、友机技术、鸣志奥博、铼钠克等      
拥有经过工程与市场验证的专业产品      
半导体设计与EDA关联
电路仿真、验证、物理设计、封装与工艺模型      
亿瑞芯、奈芯、芯易荟、珞微等相关主体或项目      
与芯片产业有联系,商业EDA工具能力须细分验证      
MES/MOM、CIM与制造运营
制造执行、设备自动化、调度、生产追溯、工艺与制造协同      
哥瑞利、赛美特、东富龙智能工程、慧程、木白、九创、科致、赛摩相关主体等      
半导体、制药和装备行业的专业化程度较高      
QMS、LIMS、EAM与工业质检
质量、实验室、设备资产、预测性维护、视觉质检      
喜科相关主体、网萨、南土、函数脉络、感图、赛印、大服数据、航数智能等      
专业垂直应用与软硬件一体方案并存      
ERP、WMS、TMS与供应链软件
仓储物流、企业资源、供应链与业务管理      
弘人、米思、海鼎、伯俊、泛微及其他相关软件企业      
与工业运营相邻,不宜一律算作核心工业软件      
工业互联网、数据与数字孪生
设备连接、工业数据库、IIoT、数据平台、数字孪生      
上海电气数科、湃睿、九物科技、中奕、华峰创享、麦杰、漂视、语祯物联等      
平台形态已出现,跨企业互操作程度各异      
工业XR、工程服务与生态
工业可视化、VR/AR、国际软件平台实施、专业集成、工业基础软件与园区支撑      
安托、钛闻、复晟、众耘、钛闻相关技术主体、幻视界、恒润华景,以及云轴、紫竹高新区等不同属性机构      
软件开发商、实施商、基础设施商和园区运营方必须分开评价      

这张表不是企业排名,也不是按工商主体去重后的官方产业数量统计。若干集团在不同技术类别同时出现,反映其产品线的多重属性;园区运营、通用软件及硬件企业则只作为相关生态观察对象,不被等同为工业软件核心产品开发商。

真正重要的是:这些技术类别不是几个随意拼凑的产业标签,而是围绕工程模型、物理计算、制造工艺、生产运营和数据连接形成了相互关联的产业结构。

二、CAD与工程几何:从工程模型到三维设计数据体系

CAD及工程几何是工业软件最基础、也最容易被笼统表述的方向之一。这里至少需要区分三层能力:直接面向设计师的CAD产品;为CAD、CAM、CAE提供建模与几何处理的核心组件;以及围绕工程数据交换、轻量化和协同使用的应用软件。

在自主产品方向,新迪数字公开展示了天工CAD、天工CAD 365、三维轻量化引擎、零件库和模型浏览等产品,覆盖建模、模型交换和工程数据协作。华天创智在闵行的布局对应华天软件集团的三维CAD、PLM/PDM、CAPP、CAM等产品生态,但上海法人实际承担的研发、销售及知识产权范围,需要与集团整体能力区别开来。泊松软件、泊松铸元提供了CAD/CAE和几何处理相关技术方向的观察样本。

这一类别的相关主体还包括浩辰软件上海分公司、上海浩科数智、广联达数字科技(上海)、上海臻图、华规软件、上海今朝数字等。它们的产品、经营主体和本地团队不完全处于同一层级:有的是成熟软件集团的本地机构,有的是建筑/BIM或工程数字化相关企业,有的则需要按具体商业产品进一步辨别。

因此,闵行CAD领域已经能够观察到自主三维设计软件、专业几何组件与成熟软件集团区域布局并存的格局。它不等于每个企业都掌握独立的通用几何内核,但说明工程模型相关的软件供给已不局限于单纯代理应用。

参考:新迪数字产品矩阵;华天软件集团及上海华天创智地址。

三、CAE、CFD与科学计算:一批不同物理领域的软件能力

研发设计工业软件不能只看CAD。CAE及科学计算覆盖的技术跨度更大,包括流体力学、结构力学、动力学、声学、电磁、系统仿真、能源与电力计算、材料模拟及复杂数值计算。

首先是自主CFD和多尺度计算。积鼎科技的产品不仅包括VirtualFlow、CFDPro,还包括DEMMS离散元颗粒模拟、LMFD格子多相流及面向核工业多质多相流的专业软件。其产品矩阵、长期研发和行业应用可以由企业官网直接核对。这是闵行自主科学计算软件值得单独识别的一条能力线。熙流数字围绕AEROCAE等流体仿真软件形成另一类专业产品形态。

其次是CAE综合平台与专业工程仿真。戴西软件拥有CAxWorks系列通用前处理及车辆、冲压、跌落、爆炸冲击等专业仿真软件,同时布局iDWS仿真管理与研发平台。它不能被误放到EDA或普通软件服务类别。瑞卓、氙钐、致卓、快特声学、科梁、能优网、中广核(上海)仿真、空基信息、松应科技等,分别从汽车参数化、结构与专业工程仿真、声学、电磁、电力、工程降阶等角度,构成更宽的专业仿真企业群体。

此外,同元软控相关上海主体、珀立、鱼海、幂知、懿朵幂知、慧勒工程软件、卡索航空等也进入相关研究范围。不过,其中有些属于集团跨区布局、专业工程服务或主体关系待核的情况,不宜将其全部等量视为独立自研求解器厂商。

从发展阶段看,CAE/CFD并不是一个整体处于“早期”的赛道。闵行已经能观察到持续发布的软件产品和行业客户,但不同企业之间的算法原创性、通用求解能力、市场规模和工程验证程度差别很大。这是多种细分专业能力并存、产品成熟度明显分化的产业板块。

参考:积鼎科技产品矩阵;戴西软件产品体系。

四、PLM、PDM、MBSE与复杂工程数字化:不能只按“代理”或“自研”二分

PLM、PDM、MBSE与数字主线不是CAD的附属功能。它们处理产品定义、工程配置、跨部门协同、研发流程、系统模型,以及设计数据向制造和服务的传递。在大型航空航天、汽车和装备企业中,这些业务往往跨越多个软件系统和长生命周期的数据管理。

本地可观察企业至少包括三种形态。

一类是本土研发管理产品与平台:华天软件及上海华天创智的PLM/PDM/CAPP产品体系、戴西iDWS研发协同与仿真管理产品、新迪面向模型协作的数据应用,以及元数流动、维响、点持等具有相关工程管理或研发数字化线索的主体。

另一类是复杂工程平台实施、自主扩展与行业集成:安托基于达索系统生态开展复杂产品研制、数字样机、PLM/MBSE与工业平台服务;钛闻既从事CATIA、3DEXPERIENCE相关项目,也开发工程插件、模型查看等自主工具;湃睿在PTC等技术生态基础上,形成PLM、Pi-DT数字孪生、IIoT及自研行业应用能力。这里的技术资产包含自有软件,也包括行业模型、工程实施方法、复杂客户场景和平台集成经验。

还有一类是新设的跨国联合研发载体:航天星元数智(上海)技术有限公司对应航天软件与达索系统的合资合作方向,指向航天复杂产品生命周期管理。新设项目与已经有长期商业记录的成熟软件企业不能按同一运营阶段评价。

这一板块的真实形态,并非“国外软件代理商集聚”,也不能笼统说所有企业都拥有PLM核心平台的全部知识产权。更准确的描述是:本土工业软件产品、国际平台技术生态、行业化自主应用与复杂系统工程交付能力相互交叠。

参考:安托智造;钛闻TECVIEW产品;湃睿科技。

五、CAM、工业母机软件与增材制造:软件直接进入制造过程

在工程模型和实体制造之间,存在一个容易被统计遗漏的环节:CAM、套料、切片、工艺路径、运动控制与打印数据准备。它们不一定被原始名录归入同一个软件类别,却都决定“模型怎样真正变成工件”。

**漫格科技(VoxelDance)**开发工业级增材制造软件,涵盖打印数据准备、支撑生成、切片以及新版本中的隐式建模、仿真等功能。它属于自主增材制造软件企业,不应只作为3D打印设备配套服务商观察。

柏楚电子、维宏股份、上海方菱分别在激光切割控制、CNC系统和专业切割/套料等方面形成产品。另有铼钠克数控科技的数控与驱控相关技术,以及一批工业控制与专业加工企业,构成了制造准备软件和实际运动控制之间的连接。

这一领域的产品往往以软件与控制器、设备、工艺参数共同销售,商业收入口径不完全等于纯软件授权收入。但从竞争本质看,刀路、工艺算法、切片和控制策略恰恰是工业软件与制造装备结合最紧密的环节之一。

参考:VoxelDance产品;维宏数控系统。

六、CNC、DCS、运动控制与工业自动化软件:成熟细分产品的重要板块

工业控制系统不只是“工业软件旁边的硬件产业”。数控插补、轨迹规划、工艺控制、实时调度、过程控制逻辑、监控系统与工业协议等,都是具有独立软件技术含量的产品组成部分。

本地相关主体包括柏楚电子、维宏股份、新华控制、海得控制、海得自动化控制软件、上海方菱、果栗控制及果栗智造、友机技术、鸣志奥博、思源弘瑞、弘特智能等。其中,友机技术与其工商主体、果栗系列公司与海得不同法人,需要区分品牌、控股关系和独立主体。

这里最鲜明的是两类路径:一类围绕离散加工的CNC和运动控制,一类围绕能源与流程工业的DCS/DEH及过程控制。柏楚、维宏和新华控制分别提供了较清楚的产品及历史研发资料,而其他企业存在系统集成、控制硬件、专业控制软件等不同占比。

这一板块已经有经过长期市场和工业现场验证的成熟产品。对它的理解,应当同时包含软件算法、实时可靠性、工业场景和软硬件系统,而不是单纯按“是否销售独立安装包”定义产业价值。

参考:柏楚电子;维宏股份;新华控制。

七、EDA与半导体工程软件:产业关联存在,核心工具能力不能混淆

工业软件中的EDA通常涵盖电路设计、仿真验证、综合、时序、版图布局布线、制造工艺与封装相关工具。它与芯片设计服务、半导体设备软件、晶圆工厂MES、芯片测试及产业园区运营具有技术联系,但并不是同一种业务。

现有相关研究主体包括亿瑞芯、奈芯软件、芯易荟、珞微等,涉及芯片设计工具、设计技术或专业工程软件线索;一些半导体检测、测试及集成电路技术公司则属于更宽的产业关联范围。是否拥有商业EDA核心工具,需要根据明确的软件产品、适用设计流程、客户和知识产权单独判断。

值得特别强调的是,紫竹高新区集团是产业园区开发运营与服务主体,不能仅因为园区内存在EDA或半导体企业,就被统计为EDA软件开发公司。同样,哥瑞利、赛美特的半导体CIM/MES能力也应在制造软件而非EDA工具类别中评价。

所以,闵行在半导体相关工业软件方面的产业联系是存在的,但EDA核心设计工具本身的成熟产品群规模与竞争力,目前不宜从广义半导体企业数量直接推定。

八、MES/MOM、CIM与行业制造软件:高度专业化的软件企业群

制造执行和制造运营系统,不是简单的生产看板。MES/MOM、CIM、EAP、APS、设备联机、过程追溯与质量闭环,在半导体、制药、装备等不同制造业中形成了差异明显的产品体系。

半导体制造领域有哥瑞利、赛美特等,面向复杂制造流程、设备自动化、生产质量和工业数据管理,具备长期项目部署和较深的行业知识。东富龙智能工程则体现了制药工艺、设备与制造系统的结合。慧程及其相关主体、木白网络、九创信息、科致电气、赛摩智能系统工程、腾燊嘉诚、美武、像心、舆创、昊声电子等,覆盖制造运营、数字产线、设备接入和专业行业解决方案的不同位置。沃吉物联、凯的模工业软件等记录具有产品或品牌线索,但法律主体及具体产品归属仍应谨慎识别。

这个板块的突出特征是:工业软件企业需要把生产制度、设备接口、工艺流程和现场经验长期积累为可复用的软件模型。半导体CIM的高复杂度与中小工厂的轻量MES产品,不宜用同一套产品成熟度指标直接排名。

闵行制造软件呈现的是多行业、不同复杂度产品并存的结构,其中半导体与制药制造领域具有尤其清晰的行业化能力。

参考:赛美特;电气数科相关工业场景。

九、QMS、LIMS、EAM、工业视觉与设备运维:制造软件不只有MES

很多质量、实验室、设备运维和工业检测软件不会以“MES”命名,却构成工厂的关键业务层。

例如,喜科相关企业侧重设备维护和资产管理线索;网萨涉及实验室信息管理系统;南土面向工业测试与专业系统;函数脉络、感图、赛印、尖刀视、微洛思、优层、腾浩达等与工业质检、视觉检测、质量数据或制造分析相关;大服数据、航数智能、辉泰、泰智维新则在工业设备、数据和运营应用方面存在不同的产品或服务线索。

这部分需要再区分三类:有独立软件产品的开发商;与传感器、相机、检测仪器共同交付的软硬件一体企业;以及以行业系统实施为主的服务商。工业视觉产品在厂内质量场景中的应用,与主要服务社区安防或消费场景的计算机视觉应用,也不能只因同样采用AI算法就归为一类。

这说明闵行制造软件的形态已经从生产执行扩展到质量、实验室、设备状态和工业检测,但企业的自主软件比例与行业边界具有明显差异。

十、ERP、WMS、TMS、供应链及经营管理:重要的业务层,但边界要清楚

广义的企业软件与工业软件存在大量交叉。制造企业需要采购、仓储、物流、财务、供应链和组织协同系统,但通用ERP或OA软件并不会因为客户来自制造业,就自然成为工业核心软件。

相关企业及主体包括弘人网络(C-WMS)、米思、海鼎、百弘、诺捷、耀亚、尼望、持云、伯俊、泛微、雨果信息、鼎朔、蓝幸软件等。这些企业所面向的零售、物流、制造与企业管理场景并不相同,因此更适合按产品实际功能讨论它们与工业制造系统的交集。

在工业体系中,WMS可以和MES、产线物流与物料追溯联动;SRM与PLM、ERP可以连接采购和产品配置;企业管理软件可以支撑经营协同。但这类连接关系不应被用来把全部通用SaaS企业计入工业核心产品开发商。

闵行由此形成的不只是工程研发和制造现场软件,还包含与之相邻的企业运营软件生态。产业形态上的“完整”,不能用混淆技术口径的方式获得。

十一、工业互联网、工业数据和数字孪生:跨系统连接能力正在形成

工业软件的另一个分支关注设备、业务和数据之间的连接,而不是只处理某一项专业工程计算。

本地相关企业与主体包括上海电气集团数字科技、中奕数字、九物科技及相关互联网主体、华峰创享互联、联元智能、极熵数据、企翔智能、恕笃智能、华瑞众信、漂视网络、语祯物联、麦杰科技等。湃睿也同时出现在数字主线与工业数字孪生领域,展示了从PLM走向设备及制造数据连接的跨类别能力。

这个领域至少应分为:工业连接与边缘采集、实时或时序数据、工业互联网应用平台、数字孪生、行业软件集成,以及工业数据治理。部分企业主要提供工业平台产品,部分则是特定行业集成商。

例如,电气数科公开披露其工业互联网、数字化工厂与供应链等产品和服务;湃睿的Pi-DT与IIoT产品体现工程对象和工业运行数据的衔接;麦杰代表工业实时数据和企业业务应用的技术方向。名单中名称近似的麦杰记录不应当被计算成两家独立企业。

至于云轴科技这样的云基础软件企业,它们确实是工业数字化的重要基础设施参与者,但不能直接统计成某种工业互联网应用平台的自主产品企业。

因此,闵行已经具有工业数据与数字孪生供给基础,但不同厂商的数据模型、接口互操作和跨企业平台化程度仍不宜被视为天然统一。

参考:电气数科;湃睿数字孪生与工业物联网。

十二、工业XR、工程实施与软件生态:不是边缘角色,也不是同一种软件企业

工业软件产业除了自主软件产品,还需要复杂工程实施、专业咨询、技术支持、模型可视化、软件二次开发、系统集成和产业载体。其商业价值与软件内核开发不同,却不能被忽略。

安托、钛闻、湃睿等企业已经说明,成熟国际平台上的工程二次开发与跨系统集成可以形成长期能力积累。复晟、众耘、索谷、邦顶、拓砺、桓领、迅筑、策立等相关企业则更多分布于软件实施、专业工程解决方案或集成服务。它们的自有产品比例需要分别识别,不宜一概贴上“自主内核软件公司”标签。

幻视界、恒润华景等VR/AR解决方案企业则应放在数字可视化及XR应用的产业联系中观察:其解决方案用于工业装配、维修培训、工程仿真,还是主要用于文旅、展陈或互动体验,会直接影响工业软件属性的判断。紫竹高新区集团等园区主体属于产业承载与组织环境,不是EDA、CAE或MES开发者。

这类企业与机构构成了工业软件产品企业之外的重要生态层,但它们不应被写成同一类型的软件生产者。闵行的复合型特征,恰恰来自产品开发、工程实施、工业应用、基础设施和产业组织同时存在,而非这些角色没有区别。

十三、AI与工业软件:横向渗透,而不是独立替代所有分类

AI在工业软件中的应用也需要从分类角度观察。

在CAD中,它可能用于建模辅助和设计自动化;在CAE/CFD中涉及代理模型、参数探索、计算加速;在CNC/CAM中涉及工艺规划和路径优化;在MES/CIM中涉及生产异常、调度与预测;在PLM和数据平台中,则表现为知识检索、业务流程和多工具协同。

这意味着工业AI更像一层横向技术变量,而不是可以与CAD、CAE、PLM、MES并列统计且互不交叉的单一软件门类。具备工业AI功能,也不自动意味着企业拥有专业求解器、工艺知识或可被AI安全执行的工业控制系统。

闵行的现有多类企业提供了这类技术融合的实际应用基础。不过,能够在企业内部实现一个AI辅助功能,与形成可跨工具、跨厂商复用的工程智能体体系,仍是两个不同的技术成熟度层次。


十四、从分类全景再看发展阶段:成熟的是若干赛道,形成中的是区域协同

工业软件产业没有统一的阶段时钟。软件企业能否进入长期商业竞争,要根据其产品所处的技术层、行业和业务场景判断。

观察方向      
能看到的阶段性事实      
应如何理解      
CNC、运动控制、专业工业控制      
自主产品长期部署,部分企业有上市公司披露或成熟产品线      
存在较成熟的细分商业竞争能力
半导体CIM/MES及专业制造运营      
专业行业产品、复杂工厂客户与持续交付      
行业知识和项目验证积累较深
CAD、CAE、CFD与增材制造      
多家自主产品企业及专业工具持续迭代      
已形成产品集群的基础,但各细分技术和企业规模差异大
PLM、MBSE与数字主线      
自主研发管理产品和国际生态工程企业并存      
复杂工程交付比较成熟,跨平台产品组织能力不均衡
EDA核心工具      
有芯片设计与专业工具相关线索      
不能据此认定已形成完整核心EDA工具链
工业质量、实验室、设备运维      
行业软件和软硬件集成同时存在      
专业垂直应用持续分化
工业数据、数字孪生、AI      
有公开产品和工业客户场景      
部分平台已产品化,跨系统生态仍在演化
工业XR、生态服务、园区产业载体      
工程服务、可视化和组织机构较为多样      
生态角色较丰富,但与核心软件开发必须区分

进一步看,可以发现两个发展阶段在同一地区重叠。

企业层面,专业软件已经呈现从研发、产品化到规模交付的不同成熟度。其中有经过长期工业现场验证的商业产品,也有成长中的技术公司、应用软件组件企业,以及尚在启动研发的合作项目。

区域层面,企业覆盖了较多技术环节,产业组织联系也在增强。2025年闵行工业软件产业发展联盟由新迪数字、华天创智、赛美特、泊松铸元、积鼎信息科技等不同方向的企业和机构参与发起,是这一结构具有区域组织联系的公开例证。但联盟成立并不等于多个产品已经建立统一数据模型、共同知识产权或规模化联合销售体系。

因此,更符合实际的阶段判断是:专业细分赛道已有成熟商业能力,多类工业软件产业形态同时存在,区域层面的跨企业技术与商业协同仍在逐步形成。

参考:上海市政府关于闵行工业软件产业发展联盟的报道。

十五、闵行在上海工业软件版图中的产业定位

区域定位也可以从分类结构而不是单家公司出发。

闵行既有航空航天、能源装备、高端数控、半导体和制药装备等复杂制造需求,也出现了CAD/CAE与科学计算、CNC与运动控制、专业MES/CIM、PLM与数字主线、工业数据与平台,以及国际工程软件生态相关的企业和机构。

这些环节并非都已形成完整自主技术链,但它们在同一地区共存,使闵行有别于围绕单一芯片设计工具、单一汽车软件或单一制造执行细分领域发展的集聚区。

从产业形态看,闵行至少具有三个相互叠加的身份:

其一,自主专业工业软件产品的集聚地。 在CAD、CAE/CFD、控制与CAM、增材制造和专业制造软件等环节,可以观察到具有明确产品矩阵的本土研发企业。

其二,大型复杂工程数字化能力的集聚地。 国际平台生态、PLM/MBSE、工程数据和大型客户系统实施能力,在闵行具有一定企业基础,并与自主研发形成共存关系。

其三,工业技术与先进制造场景的交汇地。 工业控制、半导体制造、制药装备、工程仿真与工业数据,不是互相孤立的几个“软件行业”,它们分别嵌入设计、工艺、生产和运行的实际工业活动。

因此,闵行更准确的产业定位不是“某类软件的总部园区”,也不是笼统的“工业软件全产业链完整自主可控高地”,而是:

以复杂工程和先进制造需求为依托,汇集自主工业软件产品、专业行业软件、国际工程平台生态与工业数据应用的复合型工业软件集聚区。

这一定位并非企业排名,也不以软件公司数量证明技术覆盖的完整性。它描述的是闵行已经可以观察到的产业结构,以及不同能力在区域内并存、相互连接的方式。

结语:全景结构比几个明星企业更能说明产业位置

如果只看少数头部公司,容易把闵行描述成工业控制产业集群、CAE企业集群或半导体制造软件集群中的某一种;如果只看企业名录,又会因为主体重复、跨区集团、硬件与服务企业混入,而高估某些细分领域的软件实力。

从分类全景看,闵行的实际形态更加复杂:它已经同时存在工程设计与几何软件、科学计算、PLM与研发数据、CAM与制造控制、半导体和专业制造运营、质量与设备应用、工业数据与数字孪生,以及复杂工程实施与国际平台生态。

其中一些技术方向拥有市场验证充分的成熟产品,一些领域正由专业工具向行业平台拓展,也有一些环节仍处于应用、生态或研发资源集聚阶段。

闵行工业软件发展的阶段性特征,可以概括为:多赛道覆盖、多类型主体共存、细分产品竞争力显现、区域产业协同逐步成形。

这比单纯讨论哪几家企业“最强”,更能解释闵行在上海与长三角工业软件产业分工中的现实位置。


资料说明与延伸阅读

本文依据公开可观察的企业产品、项目资料及产业活动,按软件技术分类研究产业形态,不构成官方企业数量统计或市场份额排名。文中企业群包含自主产品开发商、上海或闵行相关主体、集团在沪机构、工程实施商及产业关联机构,已尽量区分其实际角色。部分集团跨越多个技术类别,不代表存在多个彼此独立的法人。本文另备《分类企业全景索引》供读者按类别进一步查询,索引中证据尚不足的主体均单列。

  • • 新迪数字:CAD、三维轻量化及协同产品
  • • 华天软件:集团产品体系和上海华天创智布局
  • • 积鼎科技:VirtualFlow、CFDPro及DEMMS等自主软件
  • • 戴西软件:CAxWorks与iDWS系列
  • • 漫格科技:VoxelDance增材制造软件
  • • 维宏股份:数控与运动控制产品
  • • 新华控制:DCS/DEH与工业控制产品
  • • 赛美特:半导体CIM与专业制造软件
  • • 安托智造:复杂工程及达索生态
  • • 钛闻软件:TECVIEW及工程工具
  • • 湃睿科技:PLM、IIoT与Pi-DT
  • • 电气数科:工业互联网和数字化工厂
  • • 上海市政府:闵行工业软件产业发展联盟

资料时点:2026年10月13日。

闵行工业软件分类企业全景索引

配套资料|2026年10月13日|研究性分类索引,不作为工商核准企业名录

本索引按软件技术与产业角色,将现有调查范围中的全部企业/机构线索分别归入主要观察类别。一条记录不必然代表一家独立企业;品牌、母子公司、集团上海主体、分支机构和历史名称可能重复;仅有业务线索的主体不等于已核准拥有自主软件产品。正文论证按“产品、技术、业务角色”组织,不能机械用本索引的条目数作为产业规模。

为了避免用个别头部公司替代产业全景,索引对核心软件、系统集成、通用软件、硬件以及园区运营分别归类。对尚缺充分证据的主体,保持待核状态;对可能重复的名称,标明关联。

一、分类企业/机构记录

CAD/BIM、几何建模与工程数据(9条研究记录)

  • • 华规软件(上海)有限公司|核心/专业产品线索|建筑BIM、工程规划/设计软件
  • • 苏州浩辰软件股份有限公司上海分公司|核心/专业产品线索|CAD/BIM
  • • 上海臻图信息技术有限公司|核心/专业产品线索|GIS空间信息/数字孪生
  • • 上海今朝数字科技有限公司|核心/专业产品线索|建筑数字化/BIM工程
  • • 上海新迪数字技术有限公司|核心/专业产品线索|新迪天工CAD及三维工具
  • • 上海泊松软件技术有限公司|核心/专业产品线索|Geomagic/Geoshape类几何引擎与CAx产品(集团业务);泊松软件品牌/主体
  • • 上海泊松铸元软件技术有限公司|核心/专业产品线索|几何软件/工业软件;泊松铸元(独立子公司/关联主体)
  • • 上海浩科数智软件技术有限公司|核心/专业产品线索|CAD/BIM及三维建模工具
  • • 广联达数字科技(上海)有限公司|核心/专业产品线索|建筑/工程数字化软件,原上海兴安得力软件

来源:工业软件产业发展探索
MBSE多相流电路几何处理二次开发半导体系统仿真通用航空航天汽车建筑CATIA声学BIM材料DCSPLMVirtualFlowCFDPro
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-23
最近编辑:34分钟前
易赋
签名征集中
获赞 5粉丝 6文章 94课程 0
点赞
收藏
作者推荐

2023-2025全球AI产业战略级全景复盘:大分流与新共识

摘要2023年至2025年不仅是人工智能技术的爆发期,更是全球地缘政治与科技战略深度重构的三年。从ChatGPT的“iPhone时刻”到DeepSeek R1引发的“推理平权”,全球AI产业经历了从单点突破到系统性工业化的剧变。本报告基于海量数据与深度调研,围绕思想人物、核心科研、学术论文、领袖观点、工程突破五大核心维度,构建了一份长达两万字的深度复盘报告。分析显示,全球AI产业已形成鲜明的“中美双核”驱动格局,但两者的演进路径呈现出战略性的大分流(The Great Bifurcation):美国以OpenAI、Google、NVIDIA为代表,坚定践行“大力出奇迹”的缩放定律(Scaling Laws),通过构建吉瓦级(Gigawatt)能源设施与万卡集群,试图以绝对的算力霸权构筑通向AGI的护城河;而中国以DeepSeek、阿里Qwen、百度为代表,在硬件受限的背景下,被迫并在事实上走出了一条“极致效率与应用导向”的非对称竞争之路,通过架构创新(如MoE、MLA)与强化学习(RL)的突破,实现了在推理能力上对美方顶级模型的逼近甚至反超。2025年标志着行业从“Chat”向“Act”的代际跃迁。随着推理成本在18个月内下降超过280倍,以及Agent2Agent(A2A)等互操作协议的标准化,AI正从生成内容的“副驾驶”进化为执行任务的“智能体”。本报告将详细拆解这一进程中的关键节点、技术细节与战略博弈。第一章 战略宏图:中美双核驱动下的路径大分流在2023至2025年的周期内,中美两国在AI发展上的顶层设计与底层逻辑发生了根本性的分野。这种分野并非简单的“领先”与“追赶”,而是两种不同资源禀赋下的战略选择。1.1 美国战略:算力霸权与“基建即命运”美国AI产业的核心叙事围绕着“规模”(Scale)展开。在OpenAI、Microsoft、Google和Anthropic等巨头的推动下,美国确立了以基础设施为核心的竞争壁垒。1.1.1 “基建即命运”的战略宣言OpenAI首席执行官Sam Altman在2025年提出的“基建即命运”(Infrastructure is Destiny)成为了美国AI战略的注脚。他明确指出,通往AGI的道路是由芯片、电力和数据中心铺就的,这不仅是技术问题,更是国家安全问题 1。Altman在内部提出的“星际之门”(Stargate)计划及后续披露的宏大目标——到2033年确保250吉瓦(GW)的电力供应以支持AI计算——震惊了全球能源与科技界。这相当于美国当前峰值电力消耗的三分之一,甚至需要启动类似曼哈顿计划级别的国家动员来建设核电站与电网 2。这一战略背后的逻辑是:通过构建天文数字级别的资本与能源门槛,使得AGI的研发成为只有极少数国家级实体才能参与的“皇冠游戏”,从而在物理层面锁定技术优势。1.1.2 资本与算力的正反馈循环美国市场的资本投入呈现出惊人的爆发性。2024年,美国私人AI投资达到1091亿美元,是中国的近12倍 3。这种资金优势转化为对NVIDIA高性能GPU(H100/Blackwell系列)的垄断性采购。Meta首席执行官Mark Zuckerberg宣布建立拥有60万块H100等效算力的庞大集群,为Llama 4的训练奠定了硬件基础 4。美国科技巨头相信,只要Scaling Laws依然有效,堆叠算力就是通往超级智能的最短路径。1.2 中国战略:效率革命与“新质生产力”面对美国的高端芯片禁运与出口管制,中国AI产业无法复 制美国的“暴力美学”,转而被迫在算法效率、模型架构与工业应用上寻求非对称突破。1.2.1 架构创新的“DeepSeek时刻”2024年末至2025年初,DeepSeek(深度求索)的崛起成为中国AI战略转型的标志性事件。DeepSeek-V3及其后的R1推理模型,通过改进的混合专家架构(MoE)和多头潜在注意力机制(MLA),在训练成本仅为美国同类模型几十分之一的情况下,实现了性能的对齐 5。这种“效率革命”打破了“只有万卡集群才能训练顶级模型”的迷信。DeepSeek R1证明了,通过纯强化学习(Pure RL)激励模型进行自我进化,可以在不依赖大规模人工标注数据(SFT)的前提下,激发出强大的逻辑推理能力 7。这一突破被Kai-Fu Lee(李开复)等行业领袖评价为改写了AI发展的范式,证明了在算力受限条件下,算法创新可以弥补硬件短板 8。1.2.2 “应用驱动”与产业内化与美国追求通用的AGI不同,中国更强调AI与实体经济的深度融合。百度创始人李彦宏在2025年多次强调“应用驱动”战略,指出“不要卷模型,要卷应用”。他提出企业应将AI能力“内化”,转化为核心竞争力,服务于制造、自动驾驶、生物医药等实体产业,这与中国政府倡导的“新质生产力”高度契合 10。1.2.3 开源生态的非对称打击中国企业在2024-2025年期间采取了激进的开源策略。阿里巴巴的Qwen(通义千问)系列、DeepSeek系列以及01.AI的Yi系列,通过开源高性能模型(如Qwen 2.5-72B),迅速占领了全球开发者社区 12。这一策略有效地瓦解了美国闭源模型(如GPT-4/5)的商业护城河,将大模型的基础能力商品化(Commodification),迫使全球竞争重心从“拥有模型”转向“应用模型”。1.3 2023-2025 中美AI战略核心对比表维度 美国 (USA) 中国 (China) 核心哲学Scaling Laws (规模定律) Efficiency & Application (效率与应用) 硬件路径无限制获取最先进GPU (NVIDIA Blackwell) 受限硬件下的软硬协同优化 (Ascend, H800) 发展目标AGI (通用人工智能) & 超级智能 新质生产力 & 产业赋能 模型形态闭源主导 (OpenAI, Google) + Meta开源 激进开源 (Qwen, DeepSeek) + 垂直整合 能源观吉瓦级智算中心 (Stargate) 绿色算力与东数西算 关键战役2025: GPT-5.2 / Llama 4 2025: DeepSeek R1 / Qwen 3 第二章 思想人物:观念的碰撞与领袖的抉择在这场技术变革中,关键人物的言论与决策不仅塑造了企业的命运,更定义了行业的价值观。我们观察到三类典型的领袖画像:激进的扩张者、理性的科学家、以及务实的实业家。2.1 扩张者:Sam Altman 与 Jensen Huang2.1.1 Sam Altman:从理想主义到基建狂魔Sam Altman的角色在三年间发生了剧烈转变。早期他以非营利组织的理想主义者面目示人,但在2024-2025年,他成为了全球最大的“算力推销员”。他在《基础设施即命运》的演讲和文章中,将AI竞争上升到文明高度,认为如果不建立绝对的算力优势,民主社会的价值观将无法在AI时代存续 1。他关于AGI将在“数千天内”到来的预言,虽然被部分科学家质疑,但成功地动员了资本市场为OpenAI的万亿级融资买单 15。2.1.2 Jensen Huang:AI工厂的包工头NVIDIA CEO黄仁勋(Jensen Huang)在GTC 2025上进一步固化了他的“AI工厂”理论。他认为,未来的数据中心不仅仅是存储数据的仓库,而是生产“智能”这一新产品的工厂。通过发布Blackwell Ultra和Rubin架构,他实际上定义了AI产业的物理极限 16。他的观点非常直接:算力需求没有天花板, sovereign AI(主 权AI)将促使每个国家都必须拥有自己的AI基础设施。2.2 科学家阵营:LeCun 的世界模型与 Hassabis 的科学革命2.2.1 Yann LeCun:孤独的清醒者Meta首席AI科学家Yann LeCun在2023-2025年期间始终保持着对LLM(大语言模型)的批判态度。他反复强调,LLM只是在进行“自回归预测”,并不具备真正的逻辑推理或物理世界常识。他认为,通往AGI的道路不是更大的LLM,而是“世界模型”(World Models)——即能够像人类或动物一样,在内心模拟物理世界因果关系的系统 18。他在2025年推出的V-JEPA架构,正是这一思想的工程化体现,试图摆脱生成式AI对像素级重建的依赖,转而在特征空间进行预测 21。2.2.2 Demis Hassabis:AI for Science的布道者Google DeepMind的掌门人Demis Hassabis在2024年获得诺贝尔化学奖后,其影响力达到了顶峰。他的核心观点是“AI是科学发现的终极工具”。他预测2025年将是“AI for Science”的爆发之年,AlphaFold 3、AlphaGenome等工具将不仅仅是预测结构,而是开始设计自然界不存在的蛋白质和材料 22。他认为,AI最大的价值在于加速人类的知识发现过程,而非仅仅替代人类的文本工作。2.3 中国务实派:李彦宏、周鸿祎与杨植麟2.3.1 李彦宏:泡沫中的冷静面对百模大战,百度李彦宏在2025年表现出了极大的战略定力。他公开泼冷水,指出“超级应用”尚未出现,并批评行业内对模型参数的盲目追求。他的战略核心是“降本增效”,自豪地宣布文心大模型的推理成本在一年内下降了90%以上,认为这才是AI应用爆发的前提 11。2.3.2 周鸿祎:安全与模型监管360创始人周鸿祎则将关注点放在了安全与“以模制模”上。在2025年的两会提案及多次演讲中,他提出“不发展AI是最大的不安全”,同时针对DeepSeek等开源模型的崛起,提出了利用专业小模型监督大模型、利用知识库校正幻觉的务实方案 25。他认为,AI必须从云端落地到企业私有环境,成为“专业智能体”而非泛泛的聊天机器人。2.3.3 杨植麟与李开复:从理想走向商业落地月之暗面(Moonshot AI)创始人杨植麟坚持“长上下文”(Long Context)是通往AGI的关键路径,他在2025年继续强化Kimi在处理超长文本和无损记忆方面的优势 27。而创新工场的李开复则在2025年做出了重大战略调整,宣布01.AI不再盲目追求训练超大模型,转而聚焦于“AI Agent”和商业化变现,认为2025年是AI企业必须证明自己造血能力的决胜之年 8。第三章 核心科研:从“系统1”到“系统2”的跃迁2023-2025年科研领域最显著的特征,是AI模型从依靠直觉、概率的“快思考”(系统1),向具备逻辑、规划、自我修正能力的“慢思考”(系统2)演进。3.1 推理模型的崛起:OpenAI o3 与 DeepSeek R13.1.1 强化学习激发的推理涌现OpenAI发布的o1和后续的o3模型,标志着“推理链”(Chain-of-Thought, CoT)技术的成熟。与以往通过Prompt诱导模型推理不同,o3通过大规模强化学习,内化了思维过程。o3在ARC-AGI基准测试中取得了88%的惊人成绩,而此前最强模型的得分仅为30%左右,这被视为AI具备了处理未见过复杂逻辑问题的能力 30。3.1.2 DeepSeek R1的技术解密DeepSeek R1的发布(7)不仅是工程上的胜利,更是学术上的里程碑。其核心贡献在于验证了**纯强化学习(Pure RL)**的可行性。• DeepSeek-R1-Zero:研究团队发现,仅通过提供最终答案的奖励信号,不依赖任何人工编写的推理步骤数据(SFT),模型在数千步RL训练后,自然涌现出了自我验证(Self-verification)、反思(Reflection)和长思维链的能力。这种“顿悟”(Aha Moment)现象证明了逻辑推理是模型优化目标的副产品。• 多阶段训练管线:为了解决Zero版本语言混乱、可读性差的问题,R1引入了少量高质量的“冷启动”数据(Cold-start data),并采用了多阶段训练(SFT -> RL -> SFT -> RL),最终在保持推理能力的同时提升了用户体验。• GRPO算法:为了降低训练成本,DeepSeek采用了组相对策略优化(Group Relative Policy Optimization, GRPO),摒弃了传统的Critic模型,极大地减少了显存占用和计算资源消耗,这是其能够低成本复现顶级推理能力的关键 7。3.2 世界模型与物理模拟学术界在2025年终于开始攻克Yann LeCun提出的难题:如何让AI理解物理世界。• Genie 2 & 3:Google DeepMind发布的Genie系列模型,不仅是视频生成模型,更是交互式环境模拟器。Genie 3能够生成可控的、符合物理规律的3D环境,并允许Agent在其中进行长达数分钟的连续操作,具备了物体恒常性(Object Permanence)和因果推理能力 19。• Sora 2:OpenAI的Sora 2在2025年底发布,进一步强化了物理模拟能力,能够精确模拟流体、碰撞等复杂物理现象,被认为是构建通用机器人大脑的重要前置技术 33。3.3 AI for Science:从预测到设计• AlphaFold 3:DeepMind的AlphaFold 3将预测范围从蛋白质扩展到了蛋白质与DNA、RNA、配体等几乎所有生物分子的相互作用,精度大幅提升。这使得药物发现从“大海捞针”变成了“按图索骥” 22。• 材料科学:AI在材料科学领域的应用实现了闭环。通过结合GNoME等模型与自动化实验室,科学家在2025年成功合成了新型超材料(Metamaterials),用于改善5G/6G通信和MRI成像,这一过程中的材料筛选效率提升了数百倍 35。3.4 自我修正(Self-Correction)的局限与突破2025年的多篇学术论文(如37)深入探讨了LLM的自我修正能力。研究发现,在没有外部反馈的情况下,模型很难通过简单的“再想一下”来纠正错误(即内在自我修正的局限性)。但通过**苏格拉底式自我修正(Socratic Self-Refine)**框架,即让模型将复杂问题拆解为可验证的子问题对(Sub-question/Sub-answer),并利用多选题的约束空间,可以显著提升修正的成功率。这一发现为Agent的可靠性设计提供了理论依据。第四章 工程突破:效率革命与经济学重构2023-2025年,AI工程界的主旋律是“降本增效”。摩尔定律在AI领域似乎失效了,取而代之的是更陡峭的“黄氏定律”(Huang's Law)与算法效率带来的超指数级成本下降。4.1 推理成本的“大崩塌”:280倍的跌幅根据斯坦福HAI的报告,从2022年11月到2024年10月,达到GPT-3.5水平的推理成本从每百万Token 20美元暴跌至0.07美元,跌幅超过280倍 39。进入2025年,这一趋势仍在加速,主要驱动力包括:• 架构红利:MoE架构的普及(如DeepSeek-V3、Llama 4)使得模型在推理时仅激活总参数量的5%-10%,大幅降低了计算量 5。• 上下文缓存(Context Caching):Google Gemini和Anthropic Claude引入的上下文缓存技术,让长文档、代码库的重复查询成本降低了90%以上。对于Agent应用而言,这意味着可以将整个企业知识库作为“短期记忆”挂载,而无需每次支付全额费用 41。• 投机采样(Speculative Decoding):以EAGLE-3为代表的投机采样技术在2025年进入生产环境,通过小模型“草拟”Token、大模型“审核”的方式,在不损失精度的前提下将推理延迟降低了2-4倍,极大提升了用户体验 43。4.2 1-bit LLM:计算范式的颠覆微软研究院提出的BitNet b1.58在2024-2025年引发了工程界的震动。该研究证明,将模型权重及激活值量化到极致的1.58比特(即三进制:-1, 0, 1),不仅没有显著损失模型性能,反而因为去除了昂贵的浮点乘法(FP16/BF16),转而使用高效的整数加法,使得能耗降低了70%以上 45。这一突破为在手机、PC等边缘设备上运行高性能大模型打开了大门,威胁到了GPU在推理市场的垄断地位。4.3 互操作协议:Agent互联网的基石随着AI应用从单一对话转向多Agent协作,互操作性成为了工程难题。2025年见证了标准的诞生:• Agent2Agent (A2A) 协议:Google Cloud推出的A2A协议,基于JSON-RPC和HTTP,定义了Agent之间“发现能力”、“协商任务”、“移交工作”的标准流程。它允许不同厂商的Agent(如一个百度的订票Agent和一个Google的日历Agent)进行去中心化的协作 47。• Model Context Protocol (MCP):Anthropic牵头推出的MCP协议,解决了Agent连接数据的“最后一公里”问题。通过标准化的接口,Agent可以即插即用地连接到Google Drive、Slack、GitHub等数据源,无需为每个模型单独开发连接器。这被视为AI时代的USB标准 48。4.4 价格战:API定价的贴身肉搏2025年的API市场呈现出残酷的价格战。DeepSeek率先将高性能推理价格拉低至“白菜价”,迫使巨头跟进。• DeepSeek定价:输入端甚至低至$0.028/百万Token(缓存命中时),这几乎击穿了所有美国竞争对手的成本线 50。• xAI Grok:作为搅局者,Grok 4.1以$0.20/百万Token的激进定价,试图通过价格优势抢占开发者市场 41。• Google与OpenAI的应对:巨头们通过这就Batch API(批处理)提供50%的折扣,并利用Context Caching来留住企业客户,但标准定价仍远高于中国厂商 42。第五章 领袖观点与未来推演:2025及以后5.1 全球模型格局:2025年终盘点到2025年底,全球模型格局已从混乱走向清晰的“阶层化”。5.1.1 美国“三巨头”与开源“马群”• OpenAI GPT-5.2 & o3:依然代表着地表最强战力,特别是在深度推理和泛化能力上,是所有模型的“对齐目标” 51。• Anthropic Claude 4.5:凭借Opus 4.5模型,牢牢占据了“最强写代码”和“最强Agent”的生态位,特别是其Computer Use能力,使其成为企业自动化流程的首选 49。• Google Gemini 3:通过原生的多模态能力和超长上下文(2M+),在处理视频理解和海量文档分析上具有不可替代的优势 22。• Meta Llama 4:Zuckerberg发布的Llama 4系列(包括Scout, Maverick, Behemoth三个版本),彻底确立了MoE架构在开源界的统治地位,不仅性能逼近闭源模型,更通过多模态原生融合,成为了“AI界的Android” 53。5.1.2 中国“破局者”• DeepSeek:以非对称的极低成本和极高推理能力,成为了全球开发者的“平替”首选,甚至在部分数学和代码榜单上超越了GPT-4o,是2025年最大的黑马 6。• Qwen (通义千问):Qwen 2.5/3系列在开源社区的影响力仅次于Llama,特别是在多语言支持和代码能力上,被广泛应用于各类垂直行业模型 12。5.1.3 欧洲“第三极”• Mistral AI:在Mistral 3发布后,这家法国公司继续在“边缘侧”和“隐私合规”上发力。配合欧盟AI法案(EU AI Act)的正式实施,Mistral成为了欧洲政府和金融机构的首选,主打数据不离境和主 权可控 54。5.2 趋势推演:从Chat到Work5.2.1 智能体的寒武纪爆发2025年是Agent的元年。随着o3、R1等推理模型的成熟,以及MCP、A2A协议的普及,AI将不再仅仅是一个对话框。我们可以预见:• 软件形态重构:SaaS软件将逐渐退化为Agent调用的后端API,用户界面将由自然语言交互的Agent接管。• 组织架构变革:企业将开始雇佣“数字员工”。Kai-Fu Lee预言,未来的公司构建将像“搭积木”一样,CEO管理的是一堆拥有不同技能的AI Agent,而非庞大的人类团队 29。5.2.2 科学发现的加速随着DeepMind和OpenAI在科学领域的深入布局,2026年以后,我们可能会看到首个完全由AI设计并验证的药物进入临床试验,或者由AI发现的室温超导材料线索。Demis Hassabis的愿景——AI将科学发现的速度提升10倍甚至100倍——正在变为现实 22。5.2.3 地缘政治的“双循环”中美AI产业将继续在“双循环”中演进:• 美国循环:依赖全球最顶尖的硬件、最庞大的资本投入,追求AGI的理论上限。• 中国循环:依赖极致的算法优化、丰富的应用场景和数据闭环,追求AI在实体经济中的规模化落地。 两者虽然在技术栈上逐渐解耦,但在科学原理上依然紧密纠缠。DeepSeek的论文被美国研究员逐字研读,Llama的代码被中国开发者广泛引用。这种竞争与共生的关系,将是未来十年的主旋律。结语站在2025年的终点回望,我们正处于人类技术史上最激动人心的时刻。AI不再是科幻小说中的概念,而是变成了每秒0.07美元的电力与算力,变成了DeepSeek R1那一行行自我反思的思维链,变成了工厂中不知疲倦优化产线的智能体。在这场伟大的博弈中,无论是美国的“大力出奇迹”,还是中国的“精益求精”,都在共同推动人类文明向着更高维度的智能迈进。基建即命运,但应用才是未来。来源:工业软件产业发展探索

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈