首页/文章/ 详情

三面围剿之下,阳光电源凭什么还能活?

47分钟前浏览1

大家好,今天聊逆变器龙头阳光电源,被三面围剿的二十六年。


光伏板发出来的是直流电,电网里是交流电,逆变器,就是完成这种电能变换的核心电力电子设备。阳光电源从一间小平房起步,一做就是 26 年,硬生生开拓出光伏逆变器、储能两大赛道,现在又杀入 AI 算力供电。


但现在,它正面临三重压力。 第一,华为数字能源,在光伏逆变器赛道缠斗十年,出货量常年全球第一,2025 年阳光才实现反超,对手的研发、渠道实力始终是巨大威胁。 第二,宁德时代、比亚迪两大电芯巨头向下延伸,自己下场做储能系统集成,直接抢夺阳光的客户。电芯是大宗商品,但储能系统的热管理、构网型控制、簇级独立交流方案,才是真正的技术壁垒。 第三,美国政策围剿,五层限制政策落地,阳光在美国的逆变器份额从 17% 暴跌至 1%,直接放弃美国建厂计划。


多重压力之下,阳光电源半年报营收 309 亿,同比上涨 17%,净利润却同比下滑 20%,股价从 209 元跌到 88 元附近。


但它的打法很有意思,不局限在光伏屋顶内卷。 早在 11 年前就布局固态变压器 SST,用于 AI 数据中心供电,简化供电变换链路,大幅提升效率,拿下之江实验室标杆项目,开辟高毛利新战场。海外市场多点开花,欧洲、中东、东南亚、南美、日本项目持续落地。


近期国内十余家头部企业集体涨价 5%-15%,结束恶性价格战。


二十六年,每次遭遇围剿,阳光电源就换一条赛道突围。逆变器,逆,是反向;变,是变换。 面对竞争,逆势求变,这就是电力电子龙头的生存逻辑。


维度    
关键数据    
半年报    
营收 309 亿(+17%),净利润同比 - 20%    
股价    
从 209.88 元跌到 88.47 元,跌近 60%;PE 16.7 倍    
光伏逆变器    
2025 年反超华为全球第一;2024 年华为 176GW vs 阳光 148GW    
储能    
国内上半年招标 373.3GWh(+101%);全球大储新增 447GWh(+61%)    
美国市场    
逆变器份额从 17% 跌到 1%,不考虑赴美建厂    
新战场    
SST 固态变压器,中压交流直转 800V 直流,首日 130MW 订单    
涨价    
9 月 20 日全线涨价 5%-15%,十余头部企业步调一致    

"三面围剿" :

  1. 华为

    —— 光伏逆变器追了十年,研发 / 渠道 / 品牌压顶  
  2. 宁德 + 比亚迪

    —— 电芯巨头往下游走做系统集成,抢饭碗  
  3. 美国

    —— 五层政策墙,份额从 17% 打到 1%  


每一次围剿 → 换个方向破局:

  • 被 UPS 同行围剿 → All in 光伏逆变器
  • 被光伏价格战围剿 → 提前 15 年养储能
  • 被华为在屋顶追 → 把战场搬到 AI 机房(SST)
  • 被美国政策墙挡 → 欧洲 / 中东 / 东南亚 / 南美 / 日本找空间

来源:电力电子技术与新能源
电源电力电子储能控制
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-24
最近编辑:47分钟前
获赞 174粉丝 339文章 2386课程 0
点赞
收藏
作者推荐

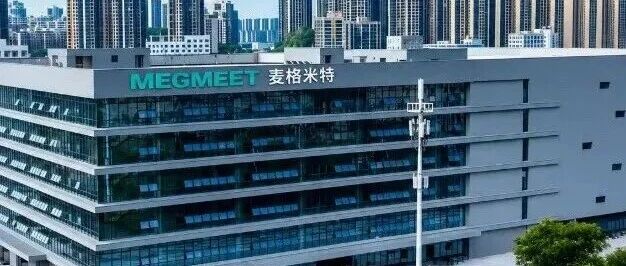
牵手英伟达,麦格米特电源业务大涨60%!

核心事件2026 年 8 月 28 日,麦格米特(002851)发布半年报,电源业务收入 18.41 亿元,同比大涨 60.92%,核心驱动来自英伟达 AIDC 数据中心电源订单放量;麦格米特是英伟达 800V HVDC 电源供应商之一。核心财务(2026 上半年)总营收:60.61 亿元,同比 + 29.68%归母净利润:2.52 亿元,同比 + 45.21%电源板块:营收 18.41 亿(占总营收 30.38%),同比 + 60.92%;毛利率 25.06%,同比 + 2.62pct研发投入:6.21 亿元,占营收 10.25%合同负债 1.12 亿元,同比 + 20.55%,在手订单充足 AI 电源业务核心逻辑卡位英伟达供应链:2025 年 10 月入选英伟达数据中心部件供应商;2026 上半年 GB300 800V HVDC 电源批量交付。行业技术迭代:英伟达 Rubin 平台由 48V 转向800V 高压直流,电源模块功率从 5.5kW 升级至 18.5kW,单机柜价值大幅提升。产品方案:构建模块 - 机架 - 整柜一体化供电方案,覆盖千瓦~兆瓦级算力供电,打通从市电接入、机柜到 GPU 板卡全链路。行业空间:全球数据中心电源 2025 年约 1340 亿,2030 年预计 4295 亿;其中 AIDC 电源 3011 亿,占七成。六大业务板块,全线正增长电源业务:+60.92%(AI 服务器电源拉动,增速第一)磁电精造:增速近 50%,电感、变压器配套动力电池、光储产业链智慧生活(基本盘):+20.17%,智能卫浴 ODM 全球第一梯队,印度海外需求旺盛其余板块同步正向增长,多业务布局分散经营风险。全球化布局直接海外收入 21.80 亿,同比 + 45.49%;直接海外占比 35.97%,叠加间接海外,总海外营收占比43%。产能:国内多基地 + 泰国罗勇工厂投产、印度本土交付;承接北美 AIDC 订单,出海由可选变为必选项。客户:英伟达、爱立信、思科、吉利等龙头。风险:海外业务毛利率 25.89%,同比下滑 1.71pct;汇兑损失推高财务费用。来源:电力电子技术与新能源

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈