离大谱,还让不让人活了,高盛预测TCL中环股价还要再跌60% !
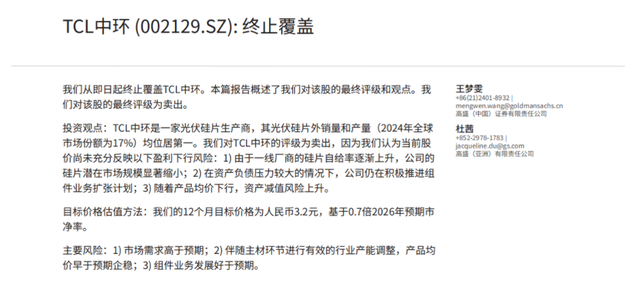
要先明确一点,投行终止覆盖,并不表示公司基本面突然发生了重大变化,只是投行不再持续发布该公司的评级和盈利预测而已。高盛在最后的研报中维持卖出评级,而且12个月目标价为3.2元,很显然它是强烈看空的。
新能源正前方作为新能源行业观察者,虽然此前也对TCL中环在投资上的激进表示异议,认为它的一些投资行为类似于大号散户,甚至可以说韭菜之王,但在光伏行业整体已经跌了4年多、TCL中环这几年也暴跌了80%多的情况下高盛还如此强烈看空,认为还要在现在价格的基础上再腰斩,不免有兔死狐悲的不适感。那么,高盛看空的理由是什么呢?
高盛预测TCL中环股价还要再跌60%
主要有几个理由。
一是硅片市场空间正在收缩。
TCL中环是全球光伏硅片龙头,现在全球市占率在25%左右,尤其是210mm的大硅片,市占率更是超过80%,至少在硅片领域已经实现了对隆基的超越。
但高盛担心的点并非只是行业需求不足,而更多是行业格局的改变,也就是在垂直一体化趋势之下,头部光伏企业持续提高硅片自供比例,外购硅片需求下降,专业硅片企业原有的规模优势可能被削弱。
这样即使光伏终端装机继续增长,TCL中环能够获得的外部订单也未必同步增长。
二是亏损压力尚未结束。
高盛预计TCL中环2026年收入约为241亿元,低于2025年的291亿元;2026-2028年每股收益预计分别为-1.19元、-0.96元和-0.79元,意味着预测期内仍未实现盈利。
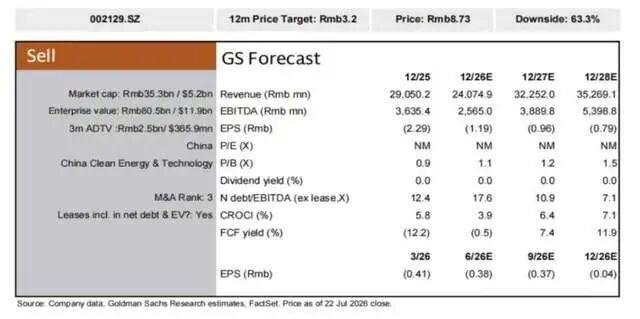
不仅如此,高盛还担心公司资产负债表还要继续承压,预计公司2026年净债务与EBITDA之比可能升至17.6倍。
在财务压力如此之大的情况下,TCL中环还并购了一道能源,继续在组件业务上加码,高盛担心新增资本开支可能进一步增加财务压力,而组件市场本身也处于竞争激烈、盈利能力偏弱的阶段。
还有一个理由是担心硅片跌价带来减值风险。
光伏行业过去几年持续扩产,硅片价格明显下行。价格下跌不仅影响当期毛利率,还可能导致库存、固定资产和在建产能的账面价值下降。高盛认为,在硅片平均售价继续承压的背景下,TCL中环仍面临较高的资产减值风险。一旦行业产能出清速度慢于预期,亏损和资产负担可能继续存在。
基于这几点担忧,高盛采用2026年0.7倍市净率进行估值,对应目标价3.2元,发布时公司股价为8.7元左右,意味着接下来12个月里还有超过60%的下行空间。
总的来说,高盛不仅停止覆盖,而且在最后一份研究报告中依然维持卖出建议,给出了一个远低于当前价格的远期价格预测,可以看出他们对于TCL中环是多么的不看好,套用现在流行的话说,已经达到了"生理性厌恶" 的程度了。
我们又该如何比较客观地看待高盛对于TCL中环的研究观点和远期价格预测呢?
该如何看待高盛对TCL中环的研报?
首先,投行的研究只能作为参考,研究报告都是由公司里的研究员写出来的,研究员的水平参差不齐,研究员每天写研究报告类似于写范式作文的命题文,很多参考价值实在有限,看看国内的很多卖方研究报告就很清楚了。虽然高盛盛名在外,也就是研究员总体水平更高一些而已,不代表他们就是权威,就是神。永远记住资本市场里没有神,别神话任何一个人,也别神话一家机构。有了这个认知基调后再来分析高盛的报告,会更客观公正一些。
就说高盛看空TCL中环的几个核心逻辑,是不是事实,有没有道理?
光伏硅片市场空间收缩的问题,或者更准确地说是独立硅片厂商的生存空间被压缩的问题。
这应该说是客观性的事实,过去几年光伏行业垂直一体化趋势确实在延续,最开始是隆基,后面晶澳科技等都在逐步推进,然后到了2018年到2022年那一波光伏大浪潮,因为每个环节都赚钱,尤其是隆基更是业绩大爆发,资本市场融资太便捷,行业集体向一体化厂商转型。这种情况下,连此前几个专业龙头比如通威和中环都被迫进行一体化厂商,中环的说法是坚持适度的一体化。
行业的一体化确实在一定程度上挤压了专业厂商的生存空间,一方面专业厂商无可避免会丢掉原来的客户,而且不仅是原来的客户会丢掉,甚至还可能成为竞争对手,加剧行业竞争。
不过从经济学原理来讲,分工合作才是最效率最优化的方式,光伏行业虽然因为产业链比较短、同质化程度比较高,导致一体化相对容易,但终归不是效率最高的方式。加上这一轮光伏下行周期各个环节都是亏损的,一体化程度越高,亏的越多,经营压力越大,也在相当程度上教训了行业,后面这种歪风邪气大概率会慢慢纠偏。
光伏专业厂商的生存空间更主要还是要看后续行业的发展情况。
再说TCL中环并购一道新能的事情,这其实也是在光伏产业垂直一体化浪潮之下的无奈防御之举,中环在几个光伏巨头中一直作为专业硅片厂商的角色,对垂直一体化是比较排斥的。在TCL入主后虽然加大了一体化的步伐,但公司依然相对谨慎,对于一体化的说法都是坚持适度的一体化。
高盛一边以光伏行业一体化压缩专业厂商的生存空间来说事,另一边又拿中环往一体化方向拓展会增财务负担说事,实在是有点首鼠两端的感觉。
后面说公司的亏损压力还没有结束的事情倒是基本符合事实,由于这几年TCL中环激进的操作,导致公司亏损排在行业前列,甚至一度成为年度光伏亏损王,目前公司的负债率也是行业里最高的之一,财务压力越来越大,这是不争的事实。
TCL中环真正的问题所在
但新能源正前方想说,高盛说的这些都是已经存在的事实,其中虽有TCL中环自身的问题,很多也是行业共性,其实企业也都清楚,也都在想解决之道。就比如专业厂商生存空间被挤压的问题,公司就努力向产业链一体化拓展,并购BC电池厂商maxeon和终端组件厂商一道新能。又比如光伏行业竞争加剧问题,公司除了在完善在光伏领域的布局之外,凭借自身在半导体领域多年的积累开始加大在半导体领域的投资,谋求让半导体业务成长为真正的第二增长曲线。
做企业的研究报告是很容易的,但管理企业的真实经营是很难的。在研究员看来,专业的硅片厂商生存空间被挤压,向其他环节拓展又太费钱,导致财务压力增长,盈利遥遥无期,属于既要又要。但从企业端来说,看似矛盾的行为,却是解决长期生存困境的无奈之举,他们也知道财务压力巨大,也只能暂时承受财务报表的恶化着眼于未来,当前通过多种途径融资,以获取长期发展所需的资金。
所以,高盛指出的TCL中环的问题都是事实,包括对于企业盈利周期的悲观,也都算合理,根本问题在于没有从企业的经营实际情况去探讨公司当下真正的问题。
关于这一点,此前新能源正前方专门做过探讨,在新能源正前方看来,TCL中环最大的问题在于投资的时机和执行效率。从公司过往的经营决策来看,公司的投资风格非常激进,但很多项经营和投资决策的结果都证明了并不是太好。这背后要不就是公司的经营和投资决策行为出了问题,说明公司在战略前瞻性上还有很大的提升空间,要不就是公司内部执行效率出问题了,经营决策和投资行为选择的都不错,但执行出问题了,导致最终结果不及预期,或者两者兼有。具体详情去TCL中环,投资大师,还是"韭菜"之王 ?里查看。
究竟是什么问题不得而知,结果呈现出来就是比较糟糕的,接下来公司能否改变这种过分激进的风格,转向提前谋篇布局,然后做一件事情成一件事,可能才是最关键的事情,毕竟行业下行周期终将过去,但行业的竞争永不会消失,企业自身的竞争力才是长久生存之道。
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。