全球动力电池TOP10出炉:中国七强合占71.4%,欣旺达首进前十!
锂电那些事今日第二条2026年05月14日 星期四
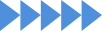
近期,SNE Research 数据显示,1-3月全球电动汽车电池装车量达244.6GWh,同比增长9.1%。其中欣旺达今年首次跻身全球前十,至此,前十名中的中国企业增至七家——比亚迪、欣旺达、亿纬锂能、宁德时代、中创新航、国轩高科、蜂巢能源,合计市场份额达71.4%。七家企业的集体入围,进一步巩固了中国电池产业在全球供应链中的核心地位。
01
中国军团:
份额扩大与路径分化并存
中国七家上榜企业合计71.4%的市场份额,较此前进一步提升。但份额扩张之下,各企业之间的增长动力来源与面临的风险点已出现明显差异。
比亚迪
比亚迪一季度装车量33.5GWh,仍维持全球第二。外部客户层面,小米、方程豹等新客户及品牌的电池装机量显著增长,徐工集团、马恒达等商用车及海外客户也呈上升态势;比亚迪电池业务仍高度依附于其整车销量的波动。向外部客户供货虽是摊薄风险的路径,但“既是核心供应商又是同级竞争对手”的身份,使其在争取整车客户时面临持续的信任与利益平衡考验。
欣旺达
欣旺达一季度装车量5.5GWh,同比增长24.5%,以第十名的身份首次进入全球前十。对于欣旺达而言,进入动力电池前十并非单一时刻的偶然突破,而是长期积累的结果。公司最初在消费类电池领域建立起制造能力和客户体系,此后逐步向动力电池赛道延伸,先后与多家国内主流整车厂建立供货关系。本次上榜,意味着其动力电池业务已初步完成从产能布局到规模交付的跨越,具备了在全球市场上参与角逐的基本能力。
宁德时代
宁德时代一季度装车量99.5GWh,同比增长15.2%,位居全球第一。其增长并非由单一客户驱动,而是来自多条路径的叠加:国内方面,赛力斯(AITO系列)、理想汽车、蔚来汽车、极氪汽车等主要整车厂商的电池搭载量大幅提升,其中赛力斯的涨幅尤为突出;海外方面,宁德时代扩大了向丰田、起亚、斯柯达等全球整车厂商的供货。特斯拉方面则因Model 3销量下滑,电池采购量小幅减少。总体而言,宁德时代的客户组合正在从依赖少数头部车企,转向更广泛的本土新势力与全球OEM厂商并重的结构。
亿纬锂能、中创新航、国轩高科、蜂巢能源四家企业的装车量增幅均在17%至34%之间,均显著高于市场整体9.1%的增速。这表明中国电池企业在产能建设、产品性能与客户拓展方面已进入收获期,正在加速抢占因海外电池企业份额收缩而释放的市场空间。作为独立第三方供应商,不存在与下游整车厂直接竞争的问题,这一属性在当前整车企业普遍寻求供应链多元化的趋势下,构成一定结构性优势。
02
韩日企业:
客户依赖的结构性困境
韩国三大电池企业一季度合计市场份额为15.6%,较去年同期收窄2.1个百分点。
LG新能源装车量23.7GWh,同比增长6.6%,排名第三,主要得益于特斯拉Model Y和Model YL的销量增长,以及起亚EV4等新车型带来的增量。但其一季度录得营业亏损,表明市场份额的维持并不等同于盈利能力的增强。
SK On装车量9.0GWh,同比下降10.4%,排名第七。现代IONIQ系列提供了一定支撑,但起亚、奔驰、大众等客户整体电动车销量转弱,加之福特F-150 Lightning停产,对其电池出货构成了直接冲击。
三星SDI装车量5.3GWh,同比下降27.7%,跌出前十。宝马、奥迪等主力客户的高端电动车型销量不达预期,而Rivian、Jeep等北美依赖度较高的客户,受美国电动汽车需求下滑影响显著,电池订单量随之下滑。
上述情况表明,韩国电池企业的业绩波动,与其客户结构高度集中于特定区域和特定车企密切相关。当北美市场整体趋冷、欧洲部分客户电动车型爬坡不力时,韩国三大电池企业同步承压。为应对电动汽车需求放缓的局面,韩企已着手将业务扩展至储能系统、数据中心电力基础设施、电池备用电源等非汽车领域。
松下一季度装车量9.1GWh,同比增长4.0%,排名第六。其表现同样深受客户集中度困扰:增长主要来自特斯拉Model Y,而Model 3销量下滑,Model S和Model X停产则进一步缩小了高端电池的出货面。松下正在推进4680和2170新一代电池的开发及北美产能布局,以降低对特斯拉单一客户的高度依赖。
韩日企业:
客户依赖的结构性困境
韩国三大电池企业一季度合计市场份额为15.6%,较去年同期收窄2.1个百分点。
LG新能源装车量23.7GWh,同比增长6.6%,排名第三,主要得益于特斯拉Model Y和Model YL的销量增长,以及起亚EV4等新车型带来的增量。但其一季度录得营业亏损,表明市场份额的维持并不等同于盈利能力的增强。
SK On装车量9.0GWh,同比下降10.4%,排名第七。现代IONIQ系列提供了一定支撑,但起亚、奔驰、大众等客户整体电动车销量转弱,加之福特F-150 Lightning停产,对其电池出货构成了直接冲击。
三星SDI装车量5.3GWh,同比下降27.7%,跌出前十。宝马、奥迪等主力客户的高端电动车型销量不达预期,而Rivian、Jeep等北美依赖度较高的客户,受美国电动汽车需求下滑影响显著,电池订单量随之下滑。
上述情况表明,韩国电池企业的业绩波动,与其客户结构高度集中于特定区域和特定车企密切相关。当北美市场整体趋冷、欧洲部分客户电动车型爬坡不力时,韩国三大电池企业同步承压。为应对电动汽车需求放缓的局面,韩企已着手将业务扩展至储能系统、数据中心电力基础设施、电池备用电源等非汽车领域。
松下一季度装车量9.1GWh,同比增长4.0%,排名第六。其表现同样深受客户集中度困扰:增长主要来自特斯拉Model Y,而Model 3销量下滑,Model S和Model X停产则进一步缩小了高端电池的出货面。松下正在推进4680和2170新一代电池的开发及北美产能布局,以降低对特斯拉单一客户的高度依赖。
03
结构性转型:
从产能竞争到多维能力竞争
SNE Research在本次报告中指出,全球电动汽车电池市场已超越单纯的规模扩张阶段,进入以区域分化、需求重心多极化为特征的结构性转型期。中国和北美市场分别呈现增速放缓和阶段性萎缩,欧洲、亚洲其他地区及新兴市场的增长正在提速。
在此背景下,企业竞争力的内涵也在发生变化。过去一个阶段,产能扩张速度和规模优势是决定市场地位的核心变量。而当行业整体增速从高速转向中高速,不同区域、不同客户群体之间的增长差异拉大时,以下三方面的能力将在更大程度上影响企业的中长期表现:
其一,客户与区域的多元化程度。过度依赖单一区域或少数客户的企业,在本轮结构性调整中波动明显更大。能否在欧洲、东南亚等增长型市场建立本地化供应能力,将逐步成为区分企业增长持续性的重要因素。
其二,产品与应用场景的扩展能力。电动汽车仍是最大的单一应用市场,但储能系统、数据中心电力设施等非汽车领域的电池需求正在增长。韩国企业已开始在此方向布局,中国企业中也有部分厂商在此领域投入较多资源。
其三,技术路线的储备与迭代节奏。固态电池等下一代技术的产业化进程虽仍需时日,但相关技术储备和工程化能力的积累,将在中长期影响企业的竞争位势。