首页/文章/ 详情

3年净利润狂涨34倍,下一个德业股份,还是下一个大陷阱?!
9月前浏览104

本文开始前先跟大家说一个好消息,《所长会客厅》到现在运行快半年了,值此元宵佳节所长给大家准备了一些小礼物:凡是在2月24日——2月26日期间新加入会客厅的朋友,给予限时300元折扣券,并额外赠送一个月学习时长,有兴趣的朋友可千万不能错过。
-------------

A股最不缺的是上市之前业绩逆天、但上市后业绩迅速变脸的公司,今天要覆盖的艾罗能源,会不会是此类公司里的一员呢?如果考虑到公司业绩高基数和行业的过剩情况,很可能逃不掉这个怪圈。

 01 

接住了泼天富贵

今年初登录科创板的艾罗能源虽然很多人没听过,但公司也并非行业新玩家了,2012年就成立并且进入了光储行业,相比市场上熟知的光储公司,也并没有更年轻,只是发展相比同行始终慢了一些,导致知名度更低一些。

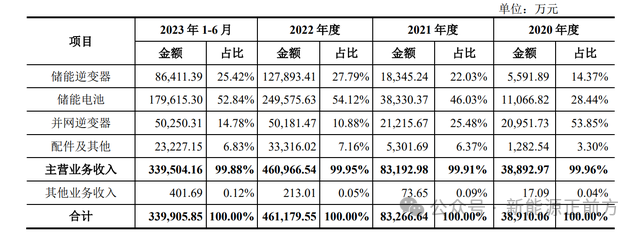
根据公司招股说明书,艾罗能源主要做的是储能逆变器、储能电池和并网逆变器,此前最主要的营收来自并网逆变器,营收占比超过一半,但从2021年开始,公司的业务逐步转向储能业务,包括储能逆变器和储能电池,尤其是户用储能,也正是因为战略调整,2022年俄乌冲突引发欧洲能源危机后,公司成功吃到了因此带来的户储行业大爆发的时代红利。

公司来自储能相关的业务占营收比接近8成,公司的营收也从2020年的不到4亿快速增长到46亿,净利润更是从2020年的3300多万狂飙到11亿,完成了业绩的断层式跃迁。
也正是因为公司进入储能行业比较早,长期专注于储能领域的研发,产品不断更新换代,在产品结构和降本增效方面做得更好,叠加公司的市场主要就是欧洲区域,这几年业绩大涨的同时,毛利率也是逐年上升,高于可比的同行。
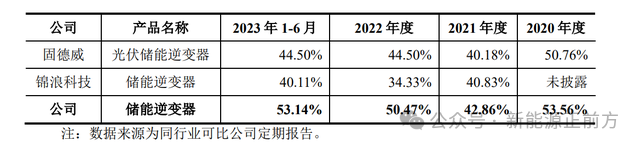
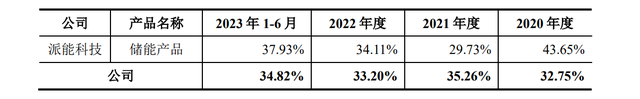
甚至跟行业里的龙头公司相比也完全不虚,比如储能电池业务,跟派能科技的毛利率对比,也就略输了几个点而已。这跟储能行业市场发展趋同,也跟公司停止了储能电池外采和产品逐步成熟有关。
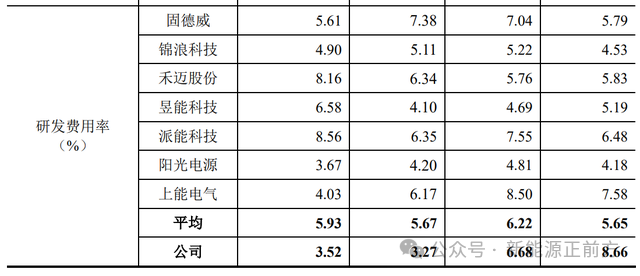
此外,无论是销售费用率还是管理费用率,抑或是研发费率、财务费用率等,公司相比同行这两年都是接近行业平均水平,在公司这两年的业绩增速明显跑赢行业水平的情况下,无疑说明了公司在管理方面具备一定的优势。
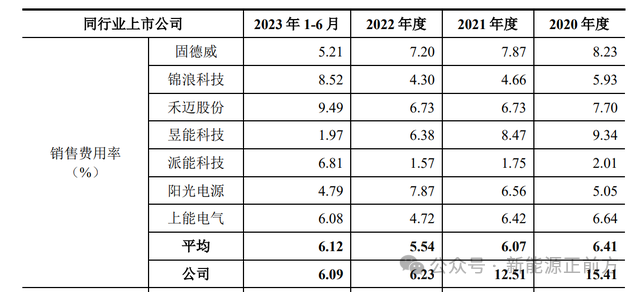
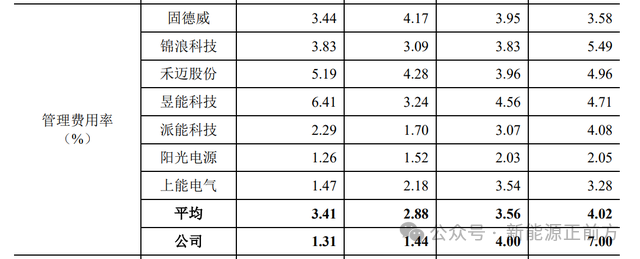
之所以这两年研发费率明显低于行业平均水平,主要是因为这两年公司的业绩增速实在太快了,研发费率增长跟不上营收增长。
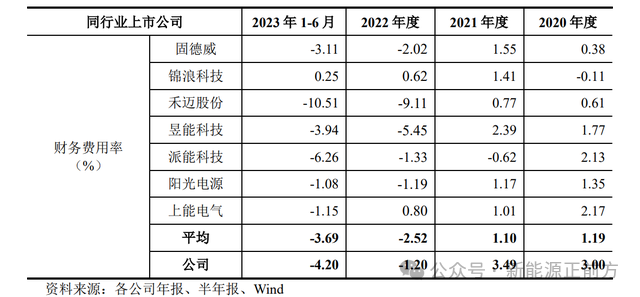
总的来说,过去几年,公司无论是战略选择,还是具体经营管理上都称得上可圈可点,关键是风口之后,公司的未来会怎样?是否还具备竞争力?这才是最重要、也是最不确定的地方。

 02 

未来不容乐观

公司这两三年的业绩跃升,尤其是2022年业绩的炸裂式爆发,是因为俄乌冲突导致的能源危机带来户储行业的大爆发,但随着欧洲能源危机解除,加上行业产能快速提升,从去年开始户储行业就进入了产能过剩状态,最主要的市场欧洲去年一直处于去库存状态,直至现在。

行业相关公司的业绩从去年中报开始逐步显示出颓势,到Q3更是集体不行,甚至有些已经转亏了。

相对来说,公司去年的业绩截至Q3整体依然表现还算亮眼,营收依然还有近50%的增长,净利润增速更是超过90%的同行,但Q3 单季度就不行了,营收仅仅6亿出头,同比腰斩,环比更是下滑了近6成,净利润表现就更糟糕了,单季度也就4000万出头,同比下跌85%,环比更是跌去了9成多。

这明显就是低于预期了,因为公司的户储市场主要就是德国,而德国是去年欧洲市场里极少的一两个出货还在增长的区域,其他地区都处于去库存状态,公司的主要市场就是德国,但Q3业绩还是大跳水,说明公司的产品基本没有什么粘性,同质化严重,一旦行业不景气了,也无可避免地受影响。

随着欧洲市场竞争继续加剧,公司未来的增长压力无可避免会加大,想要维持销量就只能靠着拼价格,大概率Q4毛利率端就会完全反映出来。

相比其他竞争对手,无论是并网逆变器行业的阳光电源、华为、锦浪等巨头,抑或是储能领域的巨头,比如宁德、德业等,公司现在的体量偏小了一些,公司在研发投入的绝对值也比这些行业巨头明显要少,后续能否拼得过它们?

户储类似大件家电,具备一定的C端属性,公司靠着先发优势过去几年实现了跨越式的发展,但随着行业的竞争加剧,体量偏小的弱点越发凸显,尤其是市场单一的问题逐步暴露,接下来的成长是摆在管理层面前必须解答的难题。

希冀并网逆变器获得成长性显然不切实际,继续重点押注户储,欧洲市场又变得越来越拥挤,未来转向哪个方向,又能否跑出来,期待艾罗能给个答案。

来源:新能源正前方
电源新能源储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 425课程 0
点赞
收藏
作者推荐

妥妥的赚钱机器,堪称“产业链恶霸”,宁德时代2024年一季报炸了!

在很多企业的2023年报还没出来的时候,家大业大、财务审计本应该更麻烦的宁王却把2024年一季报都丢出来了。好学生交卷早,那宁王的这份一季报究竟如何呢,能否继续证明自己还是那个最优秀的学生? 01 营收跌倒,利润却狂奔2024年一季度,宁德时代实现营收798亿元,同比降低10.4%,环比降低24.9%;归母净利润为105亿元,同比增长7%,环比降低19%;扣非净利润92.47亿,同比增长18.56%,环比下滑29.47% ;毛利率达到26.42%,同比增长5.15个百分点;净利率为14.03%,同比提升2.71个百分点;经营活动现金流净额达到283.6亿元,相较2023年同期增加35.25%。一季度最直观的印象就是,跟很多企业增收不增利相反,宁王的一季度是增利不增收。很多人看到一季度营收下滑了,就说宁王的成长性出现问题了。客观讲,过去几个季度,宁王的成长性确实出现了一定的问题,营收增速一路下滑,不过对于这个问题还是要客观看待。一方面是前几年的增长速度实在是太逆天了,基数迅速扩大,随着营收体量起来了,增速难免下滑。其次,这两年新能源行业的增长也出现了问题,宁德时代作为行业龙头无可避免受到了影响。另外,上游碳酸锂价格大跌,产品价格跟着大跌,出货量的增速跑不赢价格大跌的速度,营收下滑也就正常了。宁王一季度营收下滑主要也是这个原因。今年一季度,动力型磷酸铁锂电芯均价降到0.38元/Wh,同比降低52%,环比降低13.6%;动力型三元锂电芯降到0.48元/Wh,同比降低44%,环比降低4% 。而一季度,宁德时代动力电池装机量为41.31GWh,同比增长41%,增长幅度依然不错,但低于价格下跌幅度,营收下滑也就不足为奇了。不过由于原材料成本也大幅度降低,再加上宁王超强的成本管控能力,反而更加赚钱了,一季度营业成本仅为587亿,同步下降16%,扣非净利润的增速更是提升到了18% 。毛利率和净利润也都同比提升了,之前新能源正前方覆盖和追踪宁德时代的时候说过,宁王被很多人严重低估的一点是它甚至不输于富士康的管理能力。过去一两年,这一点已经逐步在财务上得到体现了。更加恐怖的是经营活动现金流净额达到283.6亿元,相较2023年同期增加35.25% !宁德时代的这种产业链影响力,说一句“产业链恶霸”都不为过。根据调研数据,一季度,宁德时代国内的市占率已经达到了48.93%,再次逼近行业半壁江山,而且1-2月,全球市占率达到了38.4%,市占率同样在大幅度增长,海外动力电池装机量增速更是近乎翻倍,占比已经达到27.4% 。很明显,虽然这两年宁王的营收增速下来了,但行业竞争力并没有变弱,反而还提升了,影响公司营收成长的更多还是行业的情况。 02 宁王也难独善其身经历了前几年的爆发式增长后,现在国内新能源汽车零售端的渗透率已经突破40%,增速无可避免地会逐步下滑,虽然全球范围渗透率还比较低,但受充电基础设置的掣肘,渗透率的进展相比国内差别太大,导致行业的需求增速下滑。另一方面,前几年行业又疯狂扩产,结果就是行业竞争加剧,活生生把一个朝阳行业干成了夕阳行业。宁德时代的市盈率一度低于中国移动……行业激烈的竞争之下,强如宁德时代,去年的产能利用率也掉到了70%左右。面对行业这种最新的局面,Q1,宁德时代的固定资产也出现了首次环比下滑,在建工程也同比下滑了18.9%。不过在业绩交流会上,公司对此的说法是资本开支短期迹象不明显,希望可以通过全年数据来对比。意思是先别就这个变化做过分解读。相比资本开支的下滑,合同负债的下滑更让人担忧一些。Q1,宁德时代的合同负债为206亿元,相比去年同期少了20.38亿元,近三年以来首次出现合同负债同比负增长。此外,公司的应收账款周转率下滑到1.35,也是近三年新低。不得不让人担忧宁德时代的行业影响力是否减弱了。考虑到宁王的市占率这几个季度逐步回升,在行业内的竞争力并没有出现问题,主要行业太卷,产业话语权转移到了下游。这个其实也正常,此前新能源正前方比较宁德时代和比亚迪的时候就表示过,从商业世界的正常逻辑来看,过去几年宁德时代的产业话语权并非常态,最终话语权一定是下游主机厂商的。再者,这几年为了抵抗比亚迪的强力进攻,避免下游太多主机厂商被卷死,宁德时代也开始改变策略,加强了与主机厂商的合作以及扶持。此外,也加强了对C端消费者端的影响力,开始推CATL INSIDE ,希望以此赋能下游主机厂商并加强自身的产业链影响力,所以营销费用也相应增长了。总的来看,宁德时代的一季度并不差,当然亮点也不算很多,跟此前追踪年报后的结论差不多:宁德时代的未来在于出海!宁王自己自然也很清楚,这几年也在持续推进出海,也取得了相当的成果,全球市占率和海外市占率的提升就是证明。 03 技术授权成为出海突围战略在全球地缘政治冲突越发明显的大环境下,宁王的出海也开始遇到了一些阻力。宁王也被迫进行了一些策略调整,在产品出口和海外建厂甚至是合资建厂都受制的情况下,采取技术授权的模式,这种模式之下,宁德时代不涉及建厂投资和原材料投入,只是把电池制造技术授权给合作伙伴,并提供相应的服务,公司收取特许权使用费和服务费,属于轻资产模式,毛利率水平也比较客观。从产业链话语权和长期竞争力而言,技术授权并非最好的模式,不过地缘政治之下,这也是没办法的办法了,只要宁德时代持续保持技术上的领先优势,这个模式也可以持续玩下去。研发投入上,Q1投入了43.4亿元,同比下滑了6.7%,初看有点让人担心宁王是不是为了利润牺牲了研发上的投入,好在从业绩交流上的信息来看,主要还是研发材料的价格下降了,在研发人员上的投入强度只会越来越高。这一点倒是不用怀疑,技术起家的宁王不可能不清楚研发投入的重要性,尤其在锂电池技术还将持续迭代、未来还有广阔发展空间的情况下,要想保持行业龙头地位,只能在研发上进行持续的高强度投入。关于最近市场里热炒的固态电池,交流会上,宁德时代也做了回应:公司从事固态的研究超过了10年。现在市场上在做的产品都不是真正的固态电池,没有真正解决问题。固态电池要解决安全、提高能量密度、降低成本的问题,现在都没真正做到,有些科学问题没有解决,可能要27年以后才可以真正装车。凝聚态成本比较高,在飞行器商用,实验效果不错。由于成本高,在车上没有那么快,也有车厂在关注,要和高端车型匹配。上车要和客户协商。现代材料科学的创新不同于以往,小公司横空出世先跑出来的难度越来越大了,对于固态电池的商用时间,新能源正前方还是更认可宁德时代官方的说法。所以,对于宁德时代的这一份一季报,究竟是像一些投资者说的那样“炸雷”了,还是像一些人认为的“一如既往的炸裂”,就仁者见仁智者见智了。但新能源正前方的观点还是之前的那样:如果说锂电池行业还有一个企业有阿尔法收益机会的话,那也只能是宁德时代了。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈