首页/文章/ 详情

研发狂魔,业绩狂飙,急速崛起的半导体龙头,下一个北方华创!
9月前浏览300

前阵子新能源正前方覆盖了拓荆科技,看好公司未来的长远发展,不仅仅是因为公司深度受益于国产替代,还有广阔的发展空间,更是因为从设备厂商的成长路径来看,只要公司在薄膜沉积这个环节继续高筑墙广积粮,做到称王的那一天,它完全可以依托于薄膜沉积设备环节的优势轻松向其他环节乃至其他产业设备环节拓展,成为综合设备平台企业。

设备厂商的成长路径是非常清晰的,为什么很多企业不去做呢?

其实绝大多数设备厂商都是这么做的,只是能不能做好的问题,谁都想在价值含量高的环节做深做透,关键是有没有那个实力,很多人创业也都是基于自己的能力切入自己擅长的领域。

 01 

研发狂魔

拓荆科技之所以能切入薄膜沉积设备环节,而且做得很好,是因为创始团队拥有足够深厚的研发功底。

先来看公司创始人。

公司创始人姜谦,此前是公司董事长,任期满后已经卸去董事一职。姜谦是美国布兰迪斯大学物理学博士,专长是半导体先进工艺技术及工艺集成等领域。曾在英特尔公司工作19年,担任研发部负责人。回国前,他担任美国诺发公司(美国第二大IC装备企业) 技术副总裁,其多项关键发明成为半导体行业国际标准,拥有50余项专利。

2006年,在中科院和沈阳市政府的邀请下,姜谦返回祖国,担任在辽宁省内落实的国家级科研项目的负责人。姜谦短时间就完成了国家发改委项目“IC成膜6英寸PECVD设备研发及产业化”的研发,质量和品质达到国际先进水平,填补了国内该领域应用的空白。2011年10月,由姜谦担纲的国家重大科技专项首台国产12英寸PECVD样机出厂,指标达到设计要求,这是我国自主开发研制的首台12英寸PECVD设备,是关键IC装备国产化的重大突破。

看姜谦的经历,不禁让人想起了美国人对钱学森的评价:一个人抵一个师,事实上,姜谦在行业内也被誉为具有“一个人带动一个产业”的能力。

关键不仅姜谦一个人厉害,整个技术团队都是大牛。姜谦两年前卸任董事长,到今年10月份,也不再担任核心技术人员职务,吕光泉接任成为现任董事长。相比姜谦,吕光泉丝毫不逊色,他比姜谦小13岁,是美国加州大学圣地亚哥分校博士出身,曾就职过美国科学基金会尖端电子材料研究中心、美国诺发、德国爱思强公司美国SSTS部,与姜谦有一段在美国诺发共事的经历。

此外,公司创业时的核心技术骨干还有刘忆军、凌复华、吴飚、周仁、张先智、张孝勇等,他们均是美籍华人科学家,拥有深厚的学术研究功底,也都在各种大厂上就职过,在拓荆的研发上都能独当一面。

创始人技术出身决定了公司研发驱动的技术基因,在核心技术团队的基础上,公司又持续在研发上进行大力投入,通过积极招揽海外高层次人才、自主培养本土科研团队,构筑起了强大的研发团队。截至 2023 年末,公司员工总数达到1070 人,其中研发人员 484 人,占公司员工总数的 45.23%。

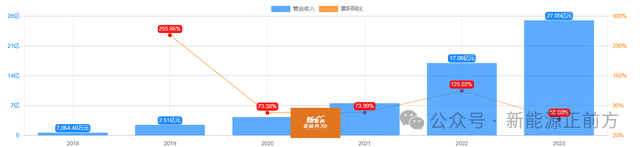
看公司的研发费率就更清楚了,在这几年营收快速增长后,研发费率依然保持在20%以上,几乎是不要命式的投入。关键还在快速增长,今年上半年,公司在研发上投入了3.14亿,同比增长49.61% 。
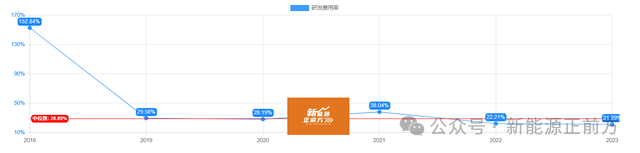
研发投入很重要, 但更重要的是研发投入后的产出,如果企业总是在研发上砸入大量的资源,却没有什么相应的产出,包括专利技术以及产品最终体现出来的竞争力(通过营收体现),就有可能是利用研发费用造假。

截至2023 年末,拓荆科技累计申请专利 1205 项(含 PCT)、获得专利 360 项。2023年内,公司新增申请专利330项(含PCT),新增获得专利155项。过去几年营收的快速增长也验证了公司的研发实力能够转化为产品竞争力,很明显,公司在研发上的疯狂投入得到了实实在在的回报。
 02 

坚定押注薄膜沉积设备市场

根据券商的研究,目前半导体薄膜沉积设备市场依然被国外厂商垄断,北方华创是国内行业龙头,拓荆科技为第二,2023年市占率为5.8%。理论上作为更加专注,尤其是在研发投入上如此决绝的专业薄膜沉积设备厂商,只要公司继续保持专注于薄膜沉积设备领域,未来公司超越北方华创成为国产薄膜沉积设备龙头也只是时间问题。

公司也是这么做的,此前在投资者关系交流中,管理层明确提及这样一句话,“目前主要围绕化学气相薄膜沉积设备领域及混合键合设备领域拓展技术和产品,力争通过专精深的专业技术在上述领域实现快速发展,进而为投资者带来回报,暂无计划拓展其他领域,未考虑向平台化公司转型。”

要新能源正前方说,公司最好就应该专注于薄膜沉积设备,连混合键合设备领域都不应该拓展,不过leo对于这方面的最新技术肯定没有这些科学家懂,他们自有自己的道理。

之所以专注于薄膜沉积设备的同时,也往混合键合设备拓展,主要还是考虑到先进封装集成度的提升,混合键合是未来大趋势,提前布局未来,避免技术迭代中被淘汰出局。

从设备行业的发展历史来看,平台化企业从来都不是刻意追求的结果,当你在一个重要设备环节具备垄断竞争优势后,向上下游拓展就是自然而然的事情,管理层现在未考虑向平台化公司转型,而是专注于薄膜沉积设备环节,反而证明了公司就是走在平台化公司的正确道路上

通过研发的角度梳理下来,再结合半导体行业的变化来看,公司未来很有可能成为为数不多的平台化公司之一。

虽然这两年国内半导体行业突飞猛进,也出现了一些新面孔,但半导体设备技术含量非常高,客户进入门槛同样比较高,产能扩建难度比较大(因为投资额比较高),这都决定了半导体设备行业天然属于一个强者恒强的赛道,竞争壁垒非常高,迄今为止,半导体设备市场份额依然被欧美日韩等发达国家垄断,也是这个特点的体现。

拓荆科技经过了近20年的专注研发才取得了今天的结果,刚好又碰上到二级市场上国产替代的大机会,现在的拓荆科技,无论是技术、客户,还是综合实力上,都已经不是后排国产厂商能轻易追赶的了。

在奠定了公司在国内市场中的竞争优势的同时,广阔的国产替代空间又构成了公司业绩的长期发展机会,从这个维度看,拓荆科技在未来较长一段时间都是必须关注的公司之一。

来源:新能源正前方
化学半导体电子新能源理论材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 418课程 0
点赞
收藏
作者推荐

行业自律是光伏巨头的阳谋,也是他们的慢性毒药!

大家都知道新能源正前方是反对光伏行业搞限价和行业自律的,因为这并不符合市场经济规律,一个从来都是在市场经济中充分竞争的行业硬生生要整成计划经济,这注定是行不通的,加上行业玩家众多,协会又并不具备执法权,最终大概率也是不了了之,而且从新出来的一些光伏项目的招标价格来看,也印证了咱们对于光伏自律的结局的判断。 01 光伏自律是巨头们的阳谋起初,新能源正前方认为光伏产品限价和行业自律这种行为实在太荒谬,各大巨头实在没有理由主动参与,他们一定是被迫参加,可能最开始出迫于光伏协会呼吁后引发了市场关注,更多是出于政治正确,到后面中央经济工作会议又提出了要破除内卷式竞争的号召。毕竟在国内,大家都懂的。总之,各家巨头不大可能是主动自愿参与光伏行业自律的,更多还是被迫的。不过这几天,新能源正前方有了一些不一样的想法,或许他们不一定是被迫的,而是有更多可能性。有一种可能性是,虽然光伏限价和行业自律很扯,但行业都是这个样子了,大家都在亏钱,而且还不知道亏到什么时候去,死马当活马医吧。其次,也是最可能的一种可能性,这干脆就是光伏巨头们的一个阳谋!我们总是默认,在行业下行的时候,巨头们相比中小企业更具备优势,更能活到最后,最终由它们收割腾出来的市场。在大多数情况下,这确实也是事实。巨头由于规模更大,技术实力更强,一般成本也更低,综合实力更强。但并不代表总是如此,在极端行情下,其实中小企业反而可能更具备优势。原因是巨头管理更加规范,而且体量更大,反而不如中小企业船小好调头。最简单的例子,一旦市场有问题,中小企业可能就迅速裁员了,甚至不给任何赔偿,直接让你走人,你去搞仲裁或者起 诉什么的也无所谓,网上爆料也没有人关注。而一旦大企业这样做,压力就迅速来了。当然了,这是比较极端的。其实一般而言,中小企业会先采取降薪、延迟发工资或者让员工与企业共度时艰等措施,由于小企业人气味相对浓一些,这些效果也往往更加有效。结果就是相比巨头们,中小企业反而拥有了更强的度过寒冬的能力。这也是为什么在过去的几轮光伏周期里,每一次都有巨头死掉,但也有很多中小厂商活了下来。这很可能就是光伏巨头们都愿意参与这次光伏自律公约的原因。理论上,如果大家都参与公约,巨头们瓜分的配额最多,而且根据此前光伏协会的限价,巨头们由于具有成本优势可以不亏钱,压一压管理成本甚至还能有不错的利润,但对于没有优势的中小厂商而言,根本没有利润可言。巨头们甚至还可以凭借掌握上游产业链的优势,在这个基础上给下游中小厂商进一步使绊子,结果就是头部企业可以松一口气,但中小厂商很可能就要死绝了。这样的结果对于光伏巨头而言无疑是最优的结果,他们过去那么疯狂地扩张产能,也就是要通过规模优势进而挤走竞争对手。现在有人牵头来做这个事情,何乐而不为呢?完全的政治正确,又是一本万利的事情。 02 行业自律是光伏巨头们的慢性毒药但天上不会掉馅饼。先不说中下厂商不会答应,此前一直说的上游搞价格同盟下游的各大央企答不答应,就是一个问题。退一万歩讲,上面这些都不是问题,还有一个最大的问题,中小厂商都死绝后,剩下的这些巨头还要厮杀,这又是一个漫长的产能出清过程。但对于现在的巨头们而言,活下来最重要,哪管啥时候淘汰,后面的事情后面再说,更不要说经过行业协会的几番言论炒作,中央经济工作会议上都提出了“杜绝内卷式竞争”的说法,那自然更要响应上面的意志。对了,光伏协会一直说低于成本 价投标涉嫌违法,但搞价格同盟又何尝不是涉嫌违反《反垄断法》。虽然如此,光伏自律公约还是很难玩得下去,不说中小厂商不参与以及巨头们彼此心怀鬼胎,最主要的是,如果不给下游各大能源央企政策的话,这个问题就根本无解。道理很简单,上面说"杜绝内卷式竞争",但巨头集体抬价,买单的却主要是下游的央企,在市场有更便宜的产品(假设质量差不多)的情况下,央企该如何选择?要知道,现在很多国企央企也有业绩考核目标了。光伏中上游经营主体是民企,下游主要是国企央企,关系非常敏感,如果不按市场经济玩法来,很容易出现“与民争利”或者“国有资产流失”之类的争执。除非上面给相关央企的业绩考核松绑,以救光伏产业为主,但即使给政策,操作起来其实也极其复杂,而且容易出现太多的权力寻租空间。最好的方式交给市场,让行业充分竞争,但是在光伏企业的兼并购上做松绑,通过行业大鱼吃小鱼的方式用最快的方式完成产能出清。 03 非市场化资源配置是根本问题我们现在回过头看,这两年光伏行业的产能过剩,可以说其实也是因为行业在过去几年出现了非市场化资源配置导致的!为什么过去几年光伏行业扩产如此凶猛,原因有几点:第一,企业天然有扩张的动力。这一点大家都懂,无非是企业有没有扩张的能力而已。第二,地方政府为了政绩,给予光伏企业大力支持。这一点非常关键,其实过去很多产业出现过剩也都是这个原因。中国的国情我们都知道,地方政府拥有足够多的权力、能力、资源,这些年为了政绩,各个地方政府拼命给政策搞招商,市场空间越大的行业越受欢迎,更别说光伏这种产业还具备较高的科技属性,尤其还是绿色能源,简直是完美的招商对象。所以地方政府跟光伏企业一拍即合,地方出地、出资、出政策,光伏企业则带来就业、GDP,似乎也是挺好的,双赢。但大家要知道, 这本质属于非市场经济行为!地方政府给光伏企业的各种条件,很多都是基于未来的美好预期,根本没办法用市场经济的回报来解释。在光伏行业欣欣向荣的时候一切都好说,光伏企业给地方带来源源不断的就业岗位和GDP、财政收入等。但行业陷入困境的时候就反过来了,地方还得给企业不断输血,只为了保民生和就业。第三,金融机构和资本市场给予的融资便利性。前几年二级市场对光伏行业的爆炒给了光伏企业巨大的融资便利性,加上地方政府跟金融机构(尤其是银行)的关系(我们都懂的),也给予了大量的融资便利性,结果就是光伏企业那几年简直拥有了无限血包,反过来又配合各个地方进行大力扩产。但这本质同样属于非市场经济行为,尤其是金融机构融资方面,我们都懂的。也正是因为这几个非市场化资源配置行为造就的光伏行业蜜月期,迎来了各种企业跨界,进来想趁机吃一口肉,恰逢那几年资本市场对企业跨界投资融资的限制减少,加上很多上市公司本身就跟当地政府关系密切,要政策要融资是比较容易的,结果又是一窝蜂跨界杀入光伏行业。现在光伏行业的产能过剩困境,本质是过去几年非市场化资源配置导致的,但现在我们却想用非市场化的方式去解决行业的产能过剩困境,新能源正前方不由得为光伏行业的未来担忧不已。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈