首页/文章/ 详情

光伏协会紧急辟谣!光伏"反内卷" 有变?
9月前浏览748
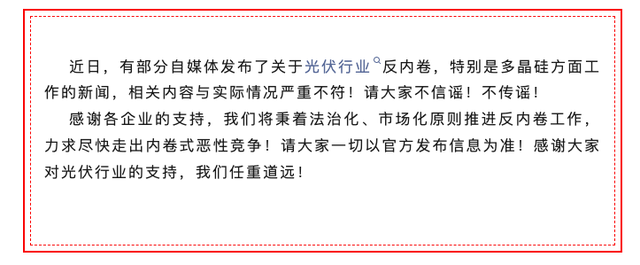
昨天光伏协会突然在网上发布了辟谣声明。

从辟谣声明中可以看出来,大概率主要是针对昨天白天又开始传的愈演愈烈的硅料收储传闻。
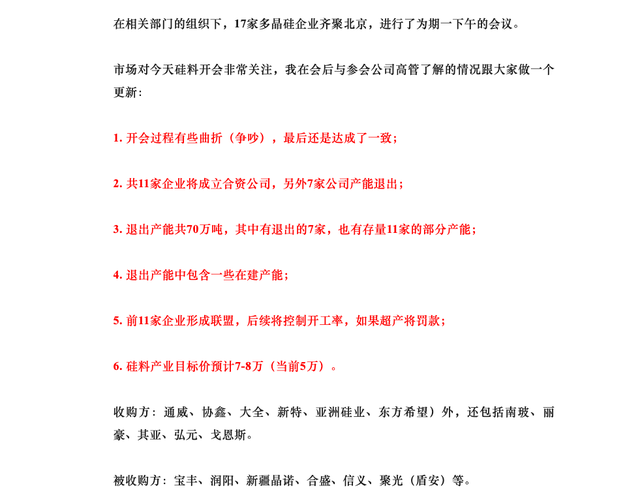
由于昨天这个小作文传得满天飞,写的有鼻子有眼的,引发了市场非常大的关注,但光伏协会的紧急辟谣又让这个传闻的真实性变得更加扑朔迷离,真相究竟是怎样的,只能坐待官方权威信息披露了。

 01 

反内卷幽灵传说——硅料收储

在这一轮光伏反内卷中,硅料无疑是市场最关注的,也是小消息最多的,尤其是官方牵头组织行业龙头企业收储这个说法引发了市场的极大关注。

之所以这个传闻能引起广泛关注,除了硅料是光伏主产业链乃至整个产业链中过剩最严重的环节,同时它处于产业链的最上游,只要它的供需格局改变,中下游的价格也有望改善。加上官方主导龙头企业收储,看起来似乎也是一个解决方案。

但实际上,这个消息从来都没有官方或者比较权威的新闻来源,都是各种小作文、各种自媒体的报道。今年5月13日开盘后,市场就突现多篇“小作文”,称头部硅料企业(通威、协鑫、大全、新特、东方希望等)正联合酝酿“收储计划”,拟通过专项基金收购行业剩余产能,以减产挺价、整合低效产能。

后面有媒体去找相关上市公司确认,相关高管都表示并未收到这个计划,但小作文仍一直在传。后面工信部牵头搞光伏企业座谈会,市场确认了反内卷炒作主线后,硅料收储的传言就一直像幽灵一样相伴,时不时出现一波,昨天再次广泛传播的说法则是收储方案已经初步定案。

那么硅料收储方案究竟是真的还是假的?

新能源正前方也不知道,但之前咱们一直强调,从市场经济的角度去看待光伏反内卷的话,则不宜过分乐观。

理论上,国家的体制和实力决定了我们如果从顶层决定去解决反内卷的问题,确实可以阶段性解决产能过剩的问题,比如像现在市场传的硅料收储方案,要做完全可以做到,甚至可以做的比传闻的更好。比如不要7家成立合资企业了,7家还是太多了,可以3家,甚至要1家也可以。

关键是在市场经济的大框架之下,光伏产业链的主体又是民营企业,加上与地方经济有千丝万缕的关系,在不可能用行政手段强制关闭的情况下,就只能用钞能力来解决了。但问题是国家花费大量金钱资源解决这个问题,结果会更好吗?投入产出比有保障吗?

这是非常值得怀疑的,甚至可以确定地说,长期来说一定是不划算的,是根本没办法算账那种!这是由市场经济的资源配置能力远超行政手段决定的,可以说是客观定律。

再者,假如真的硅料去产能是用网传的国家牵头组织合资企业收储的方式进行,真的就是像上面传的那样吗?同样很可疑。

 02 

理性对待光伏反内卷

而且最重要的是,无论是硅料收储还是其他环节的反内卷,现在市场讨论的最多的都是如何去产能,相反在最重要的需求端着墨依然很少,不说这是南辕北辙,也不说本末倒置,但至少是有欠考虑的,真要反内卷,需求端和供应端两端都必须重视,而且重视程度至少应该是五五开。

内卷归根到底是因为需求的不足,如果不能在需求端上同步想办法,长期而言,反内卷很可能就只是反个寂寞,光伏跟煤炭不同,不能用煤炭的例子进行生拉硬套。

此外,内卷非常重要的原因之一,光伏企业跟地方政府深度绑定的问题也没有什么进展。如果这个问题没有明确答案,对于光伏行业反内卷同样不能过分期待。

当然了,光伏协会的辟谣不代表着光伏反内卷就暂告一段落了。

无论是社会的舆论,还是此前工信部发起的光伏企业座谈会,民间和顶层都关注到了中国社会的内卷问题,从种种信息来看,这次是要下定决心解决的,毕竟中国经济面临的通缩问题同样有赖于各行各业的做强做大,尤其是民营企业的做强做大。

如果像光伏协会辟谣的反内卷是在法制化、市场化的大框架下进行,大家还需有耐心,对于很多小作文不要轻信,或者要信就要早信!

不然,你就是买单的人!
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
新能源煤炭理论
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

超级妖股,狂涨4倍的液冷新锐,关键市值依然超级小

最近发现了一个挺有意思的次新股,研究了一番给大家。从走势上看无疑是非常亮眼的,短短一年狂涨了四五倍,光是8月份就狂涨了65%,之所以表现如此亮眼,主要是蹭上了液冷的概念。毫无疑问AI是今年最核心的主线,这里面AI硬件又是核心中的核心,可以说从4月份后就一直占据着舞台C位,板块的赚钱效应之强,让人叹为观止,关键依然还没有看到结束的迹象,而液冷作为英伟达新的AI服务器新采用的散热方案,引来了资金的爆炒,成为AI硬件最新的热点所在。虽说市场对于液冷的市场空间有多大争议挺大的,但不管怎么说,相比传统风冷,液冷技术不仅提高了散热能力,还能降低能耗、减少噪音,并支持更高的系统密度,在AI服务器继续高增、以易中天为代表的AI硬件业绩持续兑现的逻辑之下,市场对于液冷板块的追捧也就非常合理了。 01 华光新材是做什么的?公司是做钎焊材料的,估计很多人都没有听过这个东西吧,其实也没有那么罕见,所谓钎焊就是一种焊接方式,主要用一种熔点比要焊接的物件(也可以是陶瓷等材料)低的材料(即钎料)一起加热,因为焊接材料熔点比较低,所以先融化了,而要连接的物件熔点高不会融化,这样完成了物件的焊接。华光新材就是做钎料的,反正就是专门用于连接物件用的,而且主要是金属与金属或者金属与陶瓷等连接难度比较大、又对连接强度要求很高的领域,可以简单粗暴理解为“工业胶水”。钎料在行业中一般分为硬钎料和软钎料,前者是指熔点高于450℃ 的钎料,包含铜基、银基、铝基、镍基等;后者指熔点低于450℃ 的钎料,包含锡基、铟基、锌基等。硬钎料中又分为高温硬钎料和中温硬钎料,高温硬钎料主要用于高温环境下工件的钎焊,多应用于航空、航天等行业,应用领域较为有限,市场空间比较小,主要是部分科研院所在研发生产。华光新材主要做的是中温硬钎料,包括铜基钎料和银钎料等,也是中温钎料行业龙头,在硬钎料领域市占率为14.19%(2018年的数据),在整个钎料行业的市占率为2.68%(2018)。钎料其实就是一种“工业胶水”,用途非常广,凡是对连接的牢靠度有很高要求,而且工作环境比较恶劣,尤其是对散热有要求的场景都是需要的,这就决定了暖通行业是最主要的应用场景,无论是各种热交换器,还是压缩机、蒸发皿等,事实也是如此,暖通行业就是目前公司营收的主要来源。当然了,不仅仅是暖通行业,包括电子电器、航空航天、汽车、医疗器械等很多领域都需要,属于典型的小行业大市场,也是竞争格局比较分散的行业。 02 华光新材的液冷“新机遇”从钎料的典型应用场景就可以看出来,对散热有要求的场景的连接场景是最典型的应用范畴,所以AI服务器开始由风冷转向液冷后对于钎料的需求就上来了。液冷板是直接接触芯片(如GPU、CPU)并吸收其热量的核心部件,内部有精密复杂的流道让冷却液流过带走热量。钎焊技术则用于连接液冷板的各个部件,确保其结构强度足以承受内部液体压力、保证密封性以防止泄漏,并保障高效的热传导。根据相关测算,钎焊材料(耗材)的成本约占液冷板总成本的 12% - 15%,在整个液冷系统总价值量中约占 4% - 5% ,虽然占整个AI服务器的成本不会高,小于1%,但受益于AI服务器逐步切向液冷方向则是无疑的。事实也是如此,根据此前机构的调研,华光新材的铜基钎料产品已经进入英伟达(NVIDIA)的AI服务器供应链,主要用于GB200等机型的液冷板焊接。且公司的2025年中报显示,上半年来自液冷服务器相关业务收入约2900万元,占总营收的2.4%,而且从交流来看,来自液冷相关的需求6月份已经开始加速放量,下半年会继续放量。 03 华光新材2025年中报简析2025年上半年公司实现营收12.06亿元,同比增长39.03%;净利润1.23亿元,同比增长174.02% ;扣非净利润0.44亿元,同比增长1.08% 。具体到Q2,实现营收6.20亿元,同比增长22.29%;实现归母净利润0.28亿元,同比下滑25.46%。很多人觉得这一份中报不及预期,包括中报出来后第二天一度大跌超过10个点,但客观讲,中报并没有那么差,道Q1的净利润表现如此亮眼是因为有拆 迁收益确认增加了8800多万,如果剔除掉这部分收益,扣非净利润其实只有1881万,Q2扣非净利润2500多万,其实还是环比增长的,只是同比确实下滑了一些。下滑主要有几个原因,研发费用增加了一些,另外公司在加大产能的开拓,管理费用也增长了一些,加上公司产品定价采取的是“原材料成本+加工费”的定价模式,基本原材料的成本一般取下订单前的一个月的价格,而公司的原材料主要是银和铜这样的贵金素,公司也会提前订购,这样中间就存在价格差。理论上,银、铜价格一路上涨对公司是好事情,如果是先大涨后大跌,则公司会承受原材料价格波动带来的压力。今年总体上银价格一直在上涨,这对公司是有利的,但铜则经历了一季度先大涨、后面一季度末大跌、然后又逐步起来的价格走势,是否就是因为这样对公司Q2的利润产生了影响,还有待公司业绩交流会上确认。不过考虑到公司目前的营收和利润体量都比较小,即使净利润的同比有所差别,绝对值金额其实也不大,很容易受各种各样的因素影响,其实也不用太过多关注。对于华光新材这样的公司而言,核心看点主要还是作为行业龙头能否持续享受市场集中度提升的好处,另外就是在市场最关注的液冷和机器人领域能否尽快放量出来。中报确认了液冷已经有实实在在的订单,来自液冷的订单近3000万,市场认为它的中报不符合预期,Q1的时候有机构去做调研就有消息了,液冷的订单占比2.4%,但中报出来还是2.4%,虽然Q2的营收还在增加,但也说明液冷订单并没有超过其他业务,市场有些失望。不过根据跟公司的确认,虽然中报里液冷订单的营收占比还是2.4%,相比Q1没有提升,但6月份已经开始有所放量了,而且下半年会明显放量,这块业务还是有看头的,相比其他很多纯粹炒作但没有实实在在业务的公司,公司至少已经有订单了,而且后续订单放量也是确定性的。此外,公司的钎焊及连接材料可应用于人形机器人部分精密组件的连接,公司在这方面的业务突破同样具有一定的想象空间。如果说作为题材公司看待,其实这份中报并没有那么差,反而还是值得期待的,其实从质地而言也不算差,只是近期涨得有点猛,业绩的增速赶不上这个二级市场走势而已。----------正如我们一直所强调的,《所长会客厅》从不做泛泛而谈的信息搬运,这里会研究历史大势的底层规律,洞悉宏观市场的微妙变化;纵观中观行业的潜流涌动,细究微观企业的真实处境,甚至有在公开渠道找不到的全维度跟踪。更重要的是,那些前端不敢讲、多数人讲不透的敏感信息和深层逻辑,都能在这里能听到最直白的剖析。另外,《所长会客厅》对任何提问都有问必答,无论会员的疑问有多具体,哪怕是某个细分领域的小众问题,而且会尽可能地做到深度分析,拒绝三言两语的敷衍,甚至常出现数千字的深度拆解,把来龙去脉、利弊得失、未来走向讲得明明白白,就好像会员的「私人专属分析助理」一样。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈