
首页/文章/ 详情

北邮要采购一批巡飞弹?......

1年前浏览202

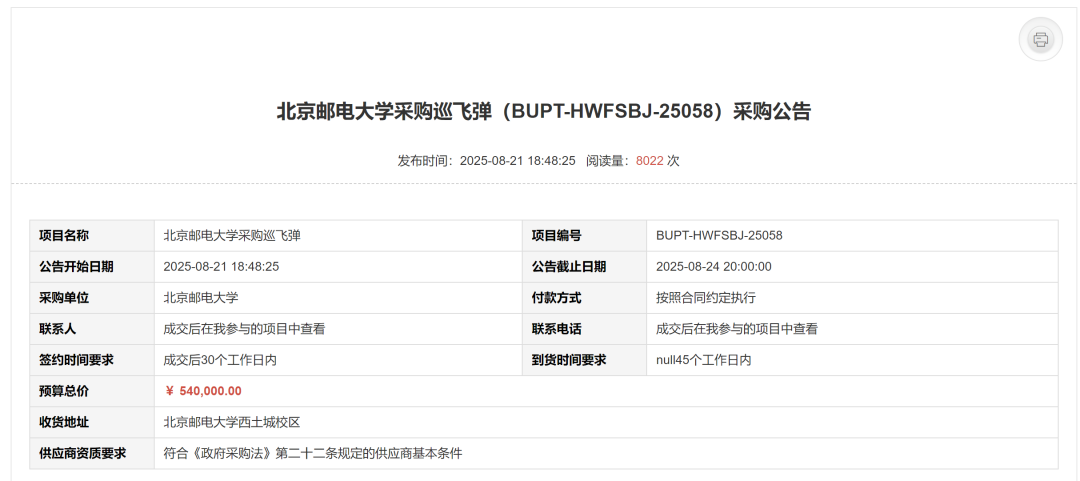
近日,北京邮电大学发布的一则采购公告(编号:BUPT-HWFSBJ-25058)引发了各界关注,公告显示学校将采购一批巡飞弹,采购数量为3套,总价54万元。

这一消息乍听之下颇为震撼,毕竟巡飞弹作为融合无人机技术与精确制导弹药技术的产物,常常与军事领域挂钩,难道北邮要攻打“北师”了?


开个玩笑,此次北邮的采购行为有着明确的科研导向,在采购技术参数及配置要求中有明确的定义,对巡飞弹的技术要求也较为严苛,比如要支持光纤与无线通信链路无缝切换,这对于保障数据传输的稳定性和灵活性至关重要,无论是在信号复杂的城市环境还是偏远的野外场景,都能确保数据的顺畅交互;落水后需具备防水能力且通信系统正常运作,这意味着巡飞弹在面临恶劣天气或复杂水域环境时,依然能够稳定工作,保证科研数据的持续收集与传输;同时,要求光纤布放需在10分钟内完成25公里覆盖,高效的光纤布放能力可以满足大面积区域的信号传输需求,为科研工作提供广阔的覆盖范围。


北京邮电大学作为在通信、信息技术领域的顶尖学府,一直以来都致力于前沿技术的研究与探索。此次采购巡飞弹,大概率是为了开展通信技术测试相关的科研项目。在当下,通信技术日新月异,从5G到未来的6G,每一次的技术突破都离不开大量的实验与测试。巡飞弹因其独特的机动性和可搭载多种设备的特性,成为了绝佳的科研测试平台。它可以在不同的地理环境、气候条件下飞行,模拟各种复杂的通信场景,帮助科研人员更好地研究信号的传输、干扰与抗干扰等问题,为通信技术的创新发展提供有力的数据支撑。


近年来,通信技术在各个领域的应用大放异彩。例如新型的光纤无人机,通过无人机与操作员之间的光纤设备传输指控命令和无人机回传的图像,可不受电磁环境干扰。而巡飞弹在通信技术测试方面有着类似的优势,并且能够执行更为复杂和多样化的任务。它可以携带通信测试设备,在高空、低空不同高度层进行信号测试,收集不同高度的信号强度、干扰源等数据,为通信网络的优化提供依据。


此次采购项目要求成交后30个工作日内签约,45个工作日内到货,收货地址为北京邮电大学西土城校区。相信在这批巡飞弹到位后,北邮的科研团队将依托其开展一系列富有创新性的研究工作,有望在通信技术领域取得更多的突破与成果,进一步推动我国通信技术的发展,为相关产业的升级提供坚实的技术保障,在全球通信技术的竞争中占据更有利的地位。

信息来源:北京邮电大学采购与招标办公室网站
版权声明:射频学堂原创或者转载的内容,其版权皆归原作者所有,其观点仅代表作者个人,射频学堂仅用于知识分享。如需转载或者引用,请与原作者联系。射频学堂转述网络文章,皆著名来源和作者,不可溯源文章除外,如有异议,请与我们联系。


来源:射频学堂
芯片通信无人机
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-09-11
最近编辑:1年前
射频学堂
硕士 学射频,就来射频学堂。
获赞 189粉丝 421文章 1282课程 0
点赞
收藏
作者推荐

拿什么拯救你,射频芯片?

近日,多家射频芯片上市公司半年报出炉,情况比去年更惨,一片亏损。今天,我们就来详细分析一下卓胜微电子、唯捷创芯、慧智微、康希通信等国产射频芯片上市公司的2025年半年财报,一同探寻行业困境与出路。 先看卓胜微,8月21日发布的半年报显示,上半年营业收入17.04亿元,同比下降25.42%;归母净利润为 -1.47亿元,同比下降141.59% ,这是其自2019年上市以来首次出现半年度亏损,且已是连续第三个季度亏损,二季度单季亏损幅度进一步加大 。毛利率为28.75%,同比下降13.37个百分点,其毛利率下滑原因在于市场竞争与折旧金额增加。在费用方面,上半年期间费用为5.38亿元,较上年同期减少7026.39万元,其中研发费用同比减少17.52% 。从筹码集中度看,股东总户数较一季度末下降,户均持股市值也有所下降。 唯捷创芯2025年上半年实现营业收入9.87亿元,同比下降7.93%;归属于上市公司股东的净利润为 -943.36万元,同比转亏。业绩下滑主因射频前端芯片市场竞争加剧,产品价格下行压缩利润空间。不过,公司优化产品结构,第二季度整体毛利率提升6.75个百分点至28.02% 。第二季度营业收入4.78亿元,环比下降6%;归母净利润869.40万元,环比增长147.96%。研发投入合计2.03亿元,同比减少8.75% ,研发投入总额占营业收入比例为20.55%。 慧智微上半年营业收入为3.55亿元,同比增长39.97%;归母净利润为 -6527.84万元,同比增长64.41% 。毛利率为8.54%,同比上升4.15个百分点 ,净利率为 -18.41%,较上年同期上升54.00个百分点。期间费用为1.46亿元,较上年同期减少4491.71万元 。从股东情况来看,股东总户数较一季度末增加,户均持股市值也有所增加。 康希通信上半年营业收入为3.28亿元,同比增长45.92%;归母净利润为 -2473.34万元,同比下降38.10% 。毛利率为22.34%,同比上升0.16个百分点 ,净利率为 -7.55%,较上年同期上升0.43个百分点。期间费用为1.16亿元,较上年同期增加3757.73万元 ,其中管理费用同比增长182.95%较为突出。股东总户数较一季度末增加,户均持股市值下降。当前国产射频芯片企业正面临着内忧外患的严峻局面。从内部市场竞争来看,行业内卷现象严重。像卓胜微、唯捷创芯等企业多集中在手机射频前端的分立器件和低集成度模组领域 ,技术门槛相对较低,众多企业为争夺市场份额大打价格战。4G PA价格已被压至“白菜价” ,部分厂商甚至亏本抛售,导致整体毛利率持续下滑,多数企业毛利率集中在20%-30%,部分甚至低于20%。国际大厂方面,以Skyworks、Qorvo、博通、村田等为代表的国际巨头垄断了大部分市场份额 。比如Skyworks拿下三星Galaxy S25系列5G射频模组独家供应资格,成为谷歌Pixel 10系列Wi-Fi 7芯片主供应商等,2025财年第二季度实现营收9.53亿美元 。Qorvo在5G基站和手机市场优势显著,博通则凭借滤波器技术占据约15%的全球市场份额。这些国际大厂凭借技术、规模和品牌优势,毛利率一般能维持在40%左右 ,在高端产品和市场份额上对国产射频芯片企业形成了强力挤压。再看需求端,手机出货量作为射频芯片下游重要应用指标表现不佳。2025年上半年全球手机出货量复苏动能枯竭,中国市场出货量也下降,极大影响了射频芯片需求。卓胜微转型重资产模式后,产能与市场需求错配,不仅没实现成本优势,还背上刚性成本负担,存货积压、应收账款周转天数变长等运营问题也接踵而至。没有一个产业能够承受长期亏损,射频芯片这项卡脖子技术,如果不能解决产业自身问题,很可能会被卡断气儿。希望我们这个行业能够早日缓过劲来!文章信息来源于各大公司半年报来源:射频学堂

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈