
首页/文章/ 详情

从2份股份增持公告,"洞察"艾罗能源业绩可能暗藏的玄机
1小时前浏览1

2026年8月28日,艾罗能源发布公告,声称基于对公司未来持续稳定发展的信心和长期投资价值的认可,实控人李新富拟在未来的6个月内增持公司股份,合计金额在2000到3000万之间。这会不会又是公司业绩的另一个"玄机" 所在?


为什么说"又" 呢?要搞清楚这一点,时间要拉回一年前。


 01     

艾罗能源实控人增持往事    


2025年7月9日,艾罗能源发布了一则公告,今年4月份,公司实控人承诺将在未来半年内增持2到3千万元公司股份,时间过半,实控人由于受资金安排等因素影响尚未增持股份。但李新富先生对公司未来的发展前景充满信心,认可公司的中长期投资价值,将在后续增持计划期间内择机增持公司股份,及时完成本次增持计划。


当时新能源正前方还专门发文讲过这个事情,以小人之心度君子之腹,认为时间过半,实控人承诺的增持却没有实施,大概率不是所谓的资金安排问题,虽然从IPO 募资后又很快推出大额分红议案也可以看出实控人确实有点缺钱,但更大概率是实控人顾虑行业还见不到触底迹象,对于公司的股价走势没有信心,不然一个百亿级别的上市公司实控人不至于区区两三千万也安排不过来。


具体个中原因是什么,不得而知,文章出来后引发了行业的关注,官方一度还上门联系解释过,表示就是如他们公告所说的资金安排的问题。


所以新能源正前方也接受了官方的说法删文了。


后面实控人李新富也在2025年8到9月期间分两次完成了去年4月份承诺的股份增持计划,点位真的选的是股价起爆的阶段,却似乎在某种程度上证实了咱们此前的推测。


待年度业绩出来后,似乎更能理解此前"实控人的担忧了"——公司的业绩开始面临增长压力。


去年Q3单季度营收12.21亿,虽然增长了48.32%,但是归母净利润854.91万,同比暴跌85.12%,环比暴跌91.08%。扣非净利润更惨,只有196.55万,同比暴跌96.89%,环比暴跌97.78% 。


进入Q4甚至更惨,连营收也放缓了,虽然同比增长了58.30%,但是环比却下滑了13.67%,关键是竟然亏损了,归母净利润亏了近3000万,扣非更是亏了3700多万。


虽然没有证据证明实控人是因为顾虑业绩才推迟增持,但考虑到实控人对于行业,尤其是公司的订单情况等肯定是更加了解的,对于下半年的业绩有一些概念也很正常,二级市场走势也很理想,所以此前leo对实控人增持计划时间过半却没有实施的理由是资金安排的说法有所异议也是完全正常的。


当然了,这一切都只是咱们的猜测。


话说回来,虽然公司实控人去年增持的一度翻倍大赚,但随着今年的暴跌,已经大幅度低于增持价格了,也算是跟散户一同扎扎实实坐了一波电梯。


8月底的时候,实控人又抛出增持计划,跟去年4月份几乎一模一样,都是半年内计划增持公司股份,金额2到3千万。


说实话,看到这样的金额,不知道要感叹新能源行业当下之艰难,还是小体量公司的悲哀,抑或是实控人自己虽然看好公司发展潜力,但不多……


但不管怎么说,多多少少也算是给了点表率,总比有一些公司股价持续大跌的时候大股东却在拼命减持好,那才是最要命的。但实控人的这一次底部增持,是否能说明公司未来的业绩也许有一些"说法" ?


要回答这个问题,就要先来好好看一下2026年中报的情况了。


 02     

画风急转的2026中报    


2026年上半年,公司实现营业收入 31.54亿元,同比大增 74.59%,非常亮眼的数据,给人一种规模扩张势头相当凶猛的感觉。但利润却是另一种画风,归母净利润亏损3513.21万元,由盈转亏,同比下滑 124.78%;扣非净利润更是亏了近5000万,同比下滑接近150%。其中Q2尤其惨烈,单季度亏损超过1亿,毛利率环比下滑了小10个百分点,经营现金流同样承压,上半年经营活动现金流量净额净流出近8000万。
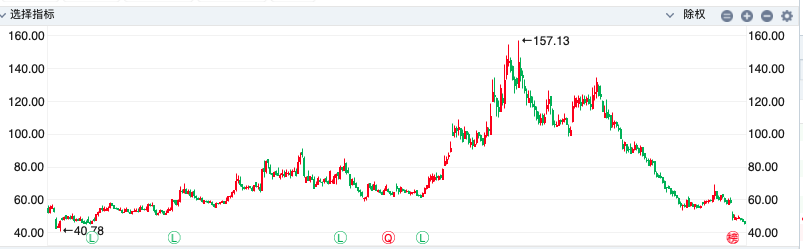


这样的业绩,再回过头去看今年上半年公司的走势就很好理解了,只能说资本市场大部分时间都是有效的,真正错杀的企业没几个,只是有些企业业绩能回来就还能走上来,有些就烂到底了,最终退出市场。


对于营收和利润之间的巨大差异,公司给的解释概括下来主要就两点:上半年加大了对新兴市场的拓展,销售成本增加,加上原材料端价格上涨,而新兴市场的订单价格又相对比较低,成本刚性上升与售价走低的剪刀差变大,电池产品出口退税又下调了,种种因素综合下来就是上半年综合毛利率降至 27.95%,同比下滑5.62个百分点,导致收入上来了,利润却减少了。其次,汇率从"助攻"变"拖累",汇兑损失放大落差。公司海外业务占比超过 98%,由于人民币升值,相比去年今年上半年出现大额汇兑损失,财务费用同比激增,进一步放大了利润的同比落差。


不过虽然利润端很糟糕,公司还是着重强调了生产、订单、发货等经营情况正常,稳中向好。欧洲市场营收同比增长59.49%,占比近六成;澳大利亚大增598%;越南市场增长1780% ;菲律宾市场增长865% 。


这几个问题倒也基本是事实,今年板块二级市场走势集体惨淡,但具体到业绩,德业为什么依然表现优秀,这难道就是行业里尖子生和差生的区别?


另外,公司中报营收大增,也表示订单表现不错,尤其是新兴市场各种大涨,但为什么合同负债却仅仅仅有1.04亿,同比仅仅小涨了6%,与之相反的是应收账款暴涨了66%,是否为了抢占市场放宽了销售政策,改为各种赊销 ?


这是相当值得顾虑的,行业竞争越来越卷,包括国外市场也是如此,这是无可否认的事实,为了抢占市场做一些适当的让利、账期放宽松一些也算正常,但最怕的是营收看起来框框涨,净利润、尤其是拿到手里的真金白银却越来越少,各种赊销最终变成一堆烂账,那就真要命了。


这对于散户而言尤其致命,毕竟散户受制于信息获取渠道,基本也只能靠官方财务报告,而当财务报告把公司经营的各种负面情况充分反映出来的时候,二级市场早已经跌成狗了。


相反,大股东却因为有消息优势可以早早提前跑掉,就比如公司的第二大流通股东上海中电投融和新能源投资管理中心以及董事归一舟、原监事会主席祝东敏等,今年4月底到5月中旬在公司的股价历史次高点附近成功减持。


不得不说点位选的好呀,但至于是炒股技术了得还是提前知道了点什么,就不得而知了……


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-09-15
最近编辑:1小时前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 415课程 0
点赞
收藏
作者推荐

全面反转,净利暴涨260%,更是补齐了短板,这个龙头迎来最好关注时机

这几年的新能源行业,让无论是从业者还是投资者都再一次充分体会了周期的恐怖力量,那种“成也周期,败也周期”的宿命,几乎每一个新能源企业都逃不掉。但优秀的企业之所以优秀,尤其是很多行业里的龙头,是因为它们就是有自己的独到之处,虽然也无法摆脱行业贝塔的影响,但又同时可以通过自己的阿尔法最大程度地平滑业绩曲线,找到持续成长的路径。就比如高镍正极材料龙头容百科技。如果说过去两三年锂电池材料行业受影响最大的公司,容百科技大概率要排在前列,除了行业产能过剩导致价格内卷之外,还有一个原因是三元锂市占率萎缩给行业带来的成长压力。锂电池正极材料经历过几个发展阶段:最开始,由于磷酸铁锂技术更成熟,成本更低,所以动力电池正极材料主要用的铁锂。但因为十几年前新能源汽车市场骗补贴太猖狂,后面对补贴加上了续航要求,能量密度更高的三元锂反超铁锂,一度占比超过7成。再后来由于铁锂技术的提升,尤其是比亚迪刀片电池的横空出世,铁锂又凭借安全性和成本优势反超了三元锂。而且铁锂对三元锂的市场份额替代还在持续,现在铁锂占8成,三元锂2成左右,主要用于高端车型。所以过去几年对于容百科技而言是比较困难的,不仅要承受行业整体性的产能过剩压力,还要承受三元锂市场份额压缩的困境,这就是它的业绩在2022年高峰后两年迅速大跳水的原因,营收从2022年超过300亿跳水到2025年的120亿出头,净利润更是从2022年的接近13.5亿掉到亏了近2亿。如果继续困守三元锂正极材料行业,那么容百科技后续将一直会承受三元锂市场萎缩的压力,但公司交出的2026年的中报却清晰展示了优秀企业是如何自我救赎的。 01 根基稳固:三元锂正极材料量价齐升 2026年上半年,容百科技实现营收87.21亿元,同比增长39.57%;归母净利润1.09亿元,同比大增259.95%,成功实现扭亏为盈 。营收与利润同步修复,主要得益于销量和价格上涨的共同驱动 。今年上半年三元锂正极材料均价同比大幅度增长,其中5系增长了45%左右,6系增长了43%左右,8系增长了37%左右。上半年公司的三元正极材料销量约 5.2 万吨,同比实现增长,6 月单月销量创历史新高。(2025-2026年中国碳酸锂现货价格走势图(元/吨))不仅如此,三元产品及客户结构也持续优化。6 系中镍产品于 6 月实现千吨级出货;9 系高镍及超高镍产品出货量大幅增长,出货占比提升至约 35%,并在海外高端动力市场及46 系项目中放量;8系迭代产品已完成客户验证,量产准备工作有序推进。海外优质客户出货量快速增长,公司第二、第三大客户均为海外客户,合计占比超过 30%,客户结构进一步多元化,海外市场贡献提升。随着国内新能源汽车渗透率已经超过60%,国外市场越来越重要,加上地缘政治风险越来越突出,全球化布局是每一个企业都要考虑的。全球布局方面,韩国工厂产能利用率及盈利能力持续提升,公司正根据境外市场政策和客户需求有序推进韩国业务结构调整。波兰基地一期产能建设预计年底建设完成并进入调试阶段。三元锂正极材料依然是公司的基本盘,上半年表现出了强劲的复苏趋势,构成了公司业绩复苏的基石,而铁锂业务的积极进展,则是公司长期业绩增长的最重要后手。 02 补齐短板:铁锂业务迎来快速进展 公司在2025年通过投资并购快速切入磷酸铁锂赛道 ,报告期内,公司磷酸铁锂产品重点客户已完成现场审核并推进全面导入,境内外头部客户及储能客户拓展同步提速。产能建设方面,公司充分利用贵州新仁及毕节高新区现有厂房和公辅设施,快速推进年产34万吨磷酸铁锂正极材料项目建设。首期产线自 4 月开工以来建设进度显著提速,计划8 月起逐步进入规模化投产阶段,预计 9 月完成整体产线建设。公司同时推进磷矿、铁源、磷酸等关键原料本地化布局,强化一体化成本优势与规模交付能力,为铁锂业务快速放量奠定基础。在投资者交流纪要中,容百更是透露了其铁锂业务的终极武器——“一步法”生产工艺 。相比行业传统主流工艺(先制备磷酸铁,再与碳酸锂长时间研磨烧结),一步法将生产工序由15道缩短至6道,减少了高能耗的研磨、干燥环节 。据公司测算,该工艺可将投资成本降低约40%,能耗降低约30%,在保证克容量和循环寿命的同时,具备突出的制造成本优势 。通过“补上磷酸铁锂这一环”,并推出兼具成本与性能的铁锂产品,容百科技彻底告别了依赖单一材料的脆弱性,不仅摆脱了三元锂市占率持续下滑的长期成长困境,更是升级为平台型锂电材料集团 ,长期成长性更加可期。 03 布局未来 不惧未来 在三元复苏、铁锂即将起量的同时,容百科技在前沿技术的探索上同样表现突出。比如钠电池正极材料,上半年公司的钠电正极材料在储能、启停、低速动力等场景合计实现近千吨级出货,销量同比大幅增长,并实现大幅减亏 。目前已建成NFPP钠电正极产能1.8万吨/年 ,量产产线产品的压实密度已由早期的1.9~2.0 g/cm³大幅提升至2.4~2.5 g/cm³ 。公司还规划了年产30万吨钠电正极材料项目(一期5万吨将于2026年8月开工) 。随着消费税阶段性免征等政策利好出台,容百在储能等核心场景的卡位优势愈发明显 。管理层对钠电的前景也非常看好,表示“钠电并非锂电的补充,而是将形成独立的产业体系,成为电池行业的重要技术路线之一。”此外,在公认的下一代锂电池技术固态电池正极及电解质业务上,公司的布局同样走在了行业前列。报告期内,公司的固态三元材料实现吨级稳定生产及重点客户吨级订单交付,累计出货达十吨级 。高镍、超高镍固态正极材料可满足400Wh/kg电芯开发需求,在液态及固态体系中持续推进验证,固态体系客户端循环性能已突破1000圈 。更重要的是,容百计划于今年内完成十吨级硫化物电解质产线建设 。关键原材料硫化锂已完成小试工艺定型,离子电导率、空气稳定性等指标处于行业领先水平 。由于固态正极材料可较好地复用现有三元产能,这意味着公司未来无需承担大规模的资本开支即可无缝切换至固态时代 。固态电池被视为锂电池行业的圣杯,能量密度和安全性大幅度提升,将极大程度拓宽锂电池的应用范围,打破商业化天花板,自然也将给正极材料及电解质企业带来巨大的增长潜力。从三元、铁锂到钠电、固态,容百科技不仅掌握了当下,更锁定了未来的多条技术路线,彻底对冲了技术迭代带来的颠覆风险 。 04 优秀企业值得长期关注 优秀的企业自会解决成长性问题,容百科技过去几年的跨越式发展与本轮的强劲反转已经有力地证明了这一点 。从一家单一的高镍三元材料厂,通过自主研发与独特的并购整合,蜕变为如今拥有投资经营集团、材料产业、前沿科技与容百通商协同发展的集团化平台,其内在的组织进化能力才是最深的护城河 。将视线拉长,无论是新能源汽车还是风电、光伏等绿色能源,虽然国内阶段性渗透率较高,但放眼全球,储能市场的竞价机制和收益模式正在向市场化驱动转型,全球电动化的推广节奏依然处于中前期 ,这是一个典型的“长坡厚雪”赛道。行业周期终会起伏,产能过剩终会出清 。但那些在底层苦练内功、补齐短板,同时在高空俯瞰未来的企业,注定会在新一轮的行业洗牌中走得更远,如果站在更高的维度和更远的视角看,容百科技依然值得密切关注。 如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。 来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈