普遍亏损之下,国产射频芯片正在悄悄突围
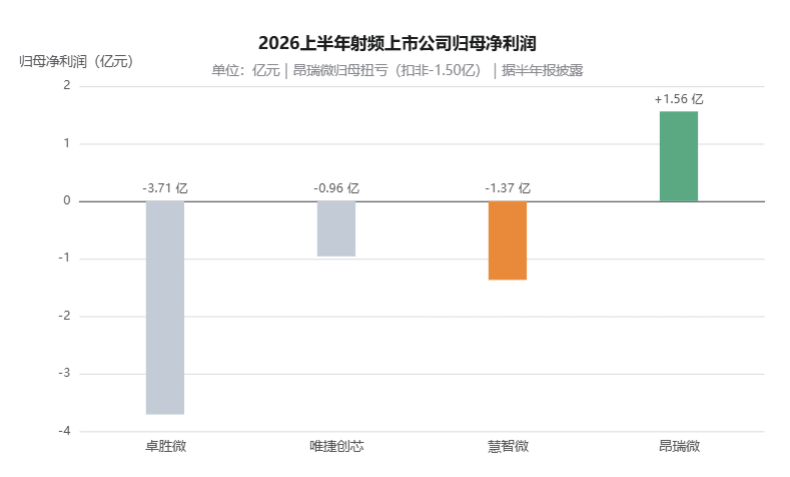
卓胜微上半年归母净利润亏损 3.71 亿元(链接 ),唯捷创芯亏损约 9500 万元(链接),慧智微也亏损 1.37 亿元;至于唯一归母扭亏为盈的昂瑞微,扣非净利润仍亏损 1.50 亿元(链接),主业依旧承压。看着这一串数字,确实有点郁闷:射频这个行业到底怎么了?连被视作 "射频皇冠上明珠" 的射频芯片公司都在亏损,而且不少已经是连续亏损。
不过仔细挖掘今年的半年报,也能发现不少亮点。
慧智微上半年同样亏损,归母净利润亏损 1.37 亿元,这笔钱不算小。但它的营收走出了独立曲线:半年营收 4.68 亿元,同比增长 32.14%。在行业普遍增收困难的大环境下,这个增速本身就是个信号。
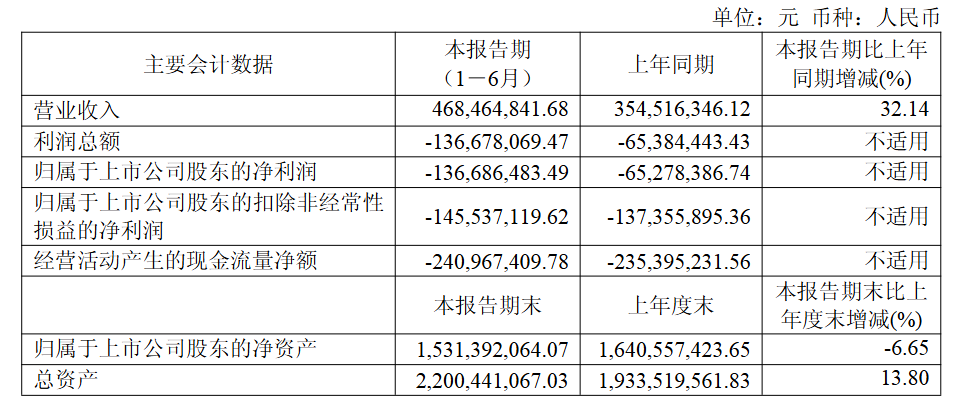
财报给出的增长原因是这样一句话:
报告期内公司产品结构不断优化,国内头部品牌客户和海外客户出货量稳步提升,推动公司营业收入实现增长。
这句话看起来是标准话术,其实是这份半年报真正的重点:国内头部品牌客户和海外客户的出货量,都在往上走。 它意味着国产射频芯片在国内头部和海外市场,都取得了新的突破。
财报进一步点名了客户名单:公司射频前端产品应用于三星、vivo、小米、OPPO、荣耀等国内外智能手机品牌机型,并进入华勤通讯、龙旗科技等一线移动终端 ODM 厂商和广和通、日海智能等头部无线通信模组厂商的供应链。
这基本就是把 "头部" 写明白了:国内是 vivo、OPPO、小米、荣耀,海外是三星。
再往下看,更值得注意的是高端模组的进展。财报提到,2026 年公司推出的 5G n77/n79 双频 L-PAMiF 产品,已在 vivo 折叠旗舰 X Fold6 量产出货;公司基本与国际厂商同步推出的 Phase8L 方案全集成 L-PAMiD 产品,支持 Sub-3GHz 下 2G/3G/4G/5G 主流频段的发射和接收,报告期内已在 vivo X300s 和 X Fold6 等旗舰机型规模量产。
"旗舰机型规模量产" 这几个字的分量,圈内人都懂。它既验证了产品的卓越性能与品质可靠性,也说明国产射频前端正在 Skyworks(思佳讯)、Qorvo(威讯)、Broadcom(博通)、Qualcomm(高通)和 Murata(村田)这些国际巨头垄断的市场里,撕开了一道口子。
射频前端:无线通信的 "咽喉"
要理解这些突破的分量,先回到射频前端本身。
在通信系统中,射频前端是无线通信设备的核心部件,位于天线和射频收发机之间,负责射频信号的放大、滤波、频段选择等处理,以满足通信系统对无线电波发射和接收的需求。
按功能划分,射频前端分为发射链路(TX)和接收链路(RX):
发射链路
数字信号先经调制解调器(Modem)转成易于传输的连续模拟信号,收发器(Transceiver)再将其调制成不易受干扰的射频信号,进入射频前端完成功率放大、滤波、开关切换等信号处理,最后由天线对外发射。
接收链路
天线接收到空间中的射频信号,由射频前端对用户需要的频率和信道进行选择,再对信号进行滤波、放大,最后输入收发器和调制解调器,还原成数字信号。
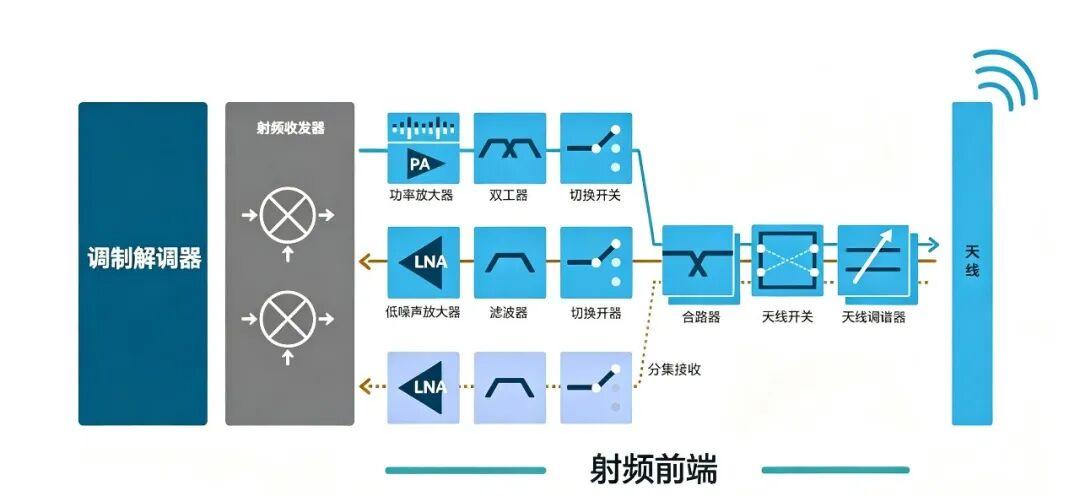
按组成器件划分,射频前端主要包括四大件:功率放大器(PA)、低噪声放大器(LNA)、滤波器(Filter)、射频开关(Switch)。PA 负责发射通道的射频信号放大;LNA 负责接收通道中的小信号放大;Filter 负责收发信号的滤波,去除非信号频率的杂波;Switch 负责收发以及不同频率通道之间的切换。
随着手机内部空间越来越紧张,把分立器件集成进一颗模组,成了射频前端的行业趋势。这也是国内 射频芯片厂商的主要进攻方向。
L-PAMiF 发射模组
内部集成 PA、LNA、Switch、Filter 等元件,把 Sub-6GHz 频段的 n77/n78/n79 收发通路集成在一起,是 5G 蜂窝通信的核心器件之一。慧智微持续迭代新一代高集成、高性能的 n77 单频和 n77/n79 双频 L-PAMiF,5G UHB 频段 L-PAMiF 模组已在三星自研体系规模商用;新一代 n77/n79 双频 L-PAMiF 还支持 PC2 低压,功耗控制与性能表现俱佳。2026 年推出的 n77/n79 双频 L-PAMiF,已在 vivo 折叠旗舰 X Fold6 量产出货。 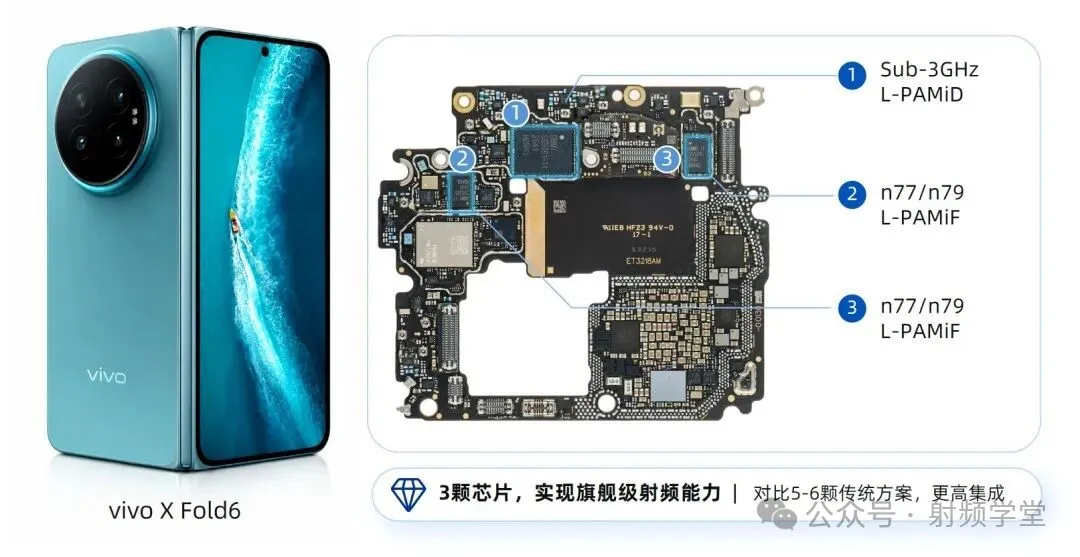
L-FEM 接收模组
内部集成 LNA、Switch、Filter 等器件,把天线接收到的微弱信号放大,提供单频 1R、单频 2R、双频 2R 等多种形态,已大规模应用于智能手机和物联网设备。
L-PAMiD 模组
把 Sub-3GHz 的收发功能封装进一颗芯片模组,集成 PA、LNA、Switch、Filter 等元件,通过合理布局有效避免频段间干扰。慧智微基本与国际厂商同步推出 Phase8L 方案的全集成 L-PAMiD,支持 Sub-3GHz 下 2G/3G/4G/5G 主流频段的发射和接收,报告期内已在 vivo X300s、X Fold6 等旗舰机型规模量产。
5G MMMB PA 模组
内部集成 PA 和 Switch。除常规款外,公司推出了可在 3.4V 低压下输出 PC2 高功率的低压 MMMB PA 模组,满足大带宽和高线性要求,并已发布更小尺寸、更高功率、更高性能的 5G MMMB PA 模组,在头部品牌客户量产出货;同时发布了高性能的 LNA Bank 接收模组产品。
市场空间:盘子还在变大
根据 Yole Group 在 2025 年发布的报告预测,射频设备市场正稳步增长,市场规模预计从 2024 年的 510 亿美元提升至 2030 年的 710 亿美元,2024—2030 年年均复合增长率约 4.5%。这一增长主要源于各射频技术领域对高性能、集成化、可扩展射频解决方案的需求持续攀升。
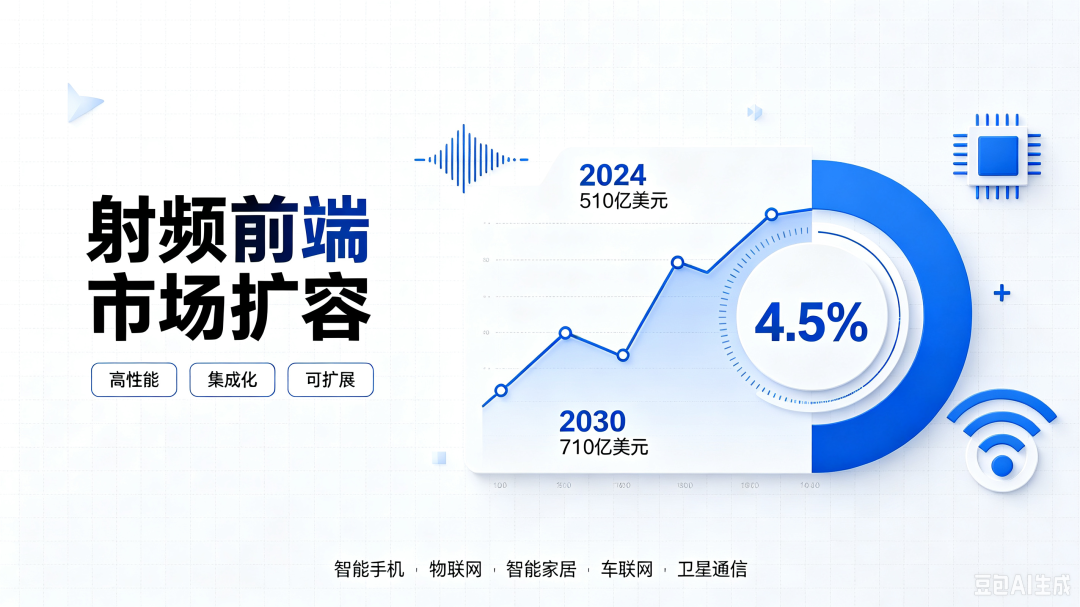
一方面,智能手机等无线终端设备的迭代构成了射频前端市场的基石,物联网、智能家居、车联网、卫星通信等新兴领域的快速发展则带来新的增长机遇;另一方面,从 2G、3G、4G 到 5G、5G-A,再到面向 6G 的技术预研,对射频前端提出了更高、更全面的技术要求 —— 智能手机需同时兼容 2G/3G/4G/5G/5G-A 多模网络,既显著增加射频前端的单机用量,也持续抬升技术门槛与产品附加值,进而推动市场规模持续扩容。
中国市场:需求最大,自给率最低,机会也最大
中国是全球最重要的射频前端市场。需求端,自 2012 年以来中国已成为全球最大的智能手机消费市场,且随着消费水平提升,智能手机不断从中低端向更高端延伸;供给端,小米、OPPO、vivo、传音等本土品牌崛起并畅销海内外,加上 IDH(独立设计公司)、OEM、ODM 产业链成熟,大量智能手机终端通过代工设计或制造的方式在中国生产,带来了巨大的射频前端需求。
但需求大、自给率低 —— 我国集成电路产业整体起步较晚,在人才积累、工艺水平、代工资源、标准定义等方面与国际大厂仍存在差距。不过,随着本土智能手机品牌崛起和制造能力提升,整机国产化已到较高水平,众多国产手机厂商开始寻求降低器件成本、供应链自主可控和更优的服务支持,对上游核心元器件的国产化需求不断上升。这给了国产射频前端企业产品导入、持续迭代的机会,推动产品性能持续优化、收入规模持续提升。
行业趋势:三个方向值得盯
其一,从 5G 到 5G-A/6G,技术门槛被持续抬高。 5G-A 作为 5G 向 6G 演进的过渡技术,可实现网络速率明显提升、时延降低至毫秒级,支撑低空飞行器管控、车联网等应用场景;2025 年政府工作报告首次将 6G 纳入未来产业培育核心框架,6G 理论传输速率可达 1Tbps,为 5G 峰值速率的 50 倍。为支撑这些性能要求,天线技术正向 ELAA-MM(扩展大规模 MIMO)演进,收发通道数量也由 32-64 通道增加至 128-256 通道,对射频前端产品的性能和复杂度提出了更高要求,进一步带动单部设备中射频前端器件的使用量和价值量增长。
其二,高集成模组成为国产替代的下一个主战场。 5G 射频方案比 4G 复杂得多:更多频段需要更多射频通路,更高要求需要更多 LNA、开关等器件,更复杂的频段组合要求更复杂的射频架构,导致 5G 射频器件数量比 4G 快速增加。与此同时,AI 应用导致 SoC 面积增加、摄像头数量增加、电池容量增大、折叠屏设计等新需求,进一步挤压了手机结构上留给射频前端芯片的空间,小型化、功能齐全的高集成射频前端模组需求显著增加。
这给厂商提出三重能力要求:芯片设计能力(在有限芯片尺寸内设计 PA、LNA、Filter、Switch 等器件,并确保拥挤空间内各射频信号互不干扰)、集成化模组设计能力(优化器件布局、提高集成度和良率)、SiP 封装工艺积累(尤其是利于性能和集成度的 Flip chip 倒装封装工艺)。国外一线厂商凭借先发优势占据了高集成模组的主要份额,但国产厂商正沿着 "分立器件替代→模组化" 的路径积累经验、持续发力。慧智微 2024 年基本与国际厂商同步推出 Phase8L 全集成 L-PAMiD、2025 年在头部品牌客户高端旗舰机型规模量产,正是这一趋势的注脚。
其三,车载通信、卫星通信成为新的应用增长点。 随着智能网联汽车、高阶智驾、车路协同、车载高速通信等场景逐步普及,车载终端对射频前端器件的性能、稳定性、可靠性提出严苛要求,市场需求快速增长。慧智微部分产品已通过车规可靠性测试,获得 AEC-Q104 车规认证,正在客户端推广。卫星通信方面,未来手机直连卫星功能将逐步兴起,相关需求预计从旗舰机型逐步下探至中高端机型,为射频前端行业带来全新的市场机遇。
结语
回到开头的问题:射频行业到底怎么了?
答案其实不复杂 —— 行业正处在一个 "投入期与洗牌期" 叠加的阶段:5G 换机红利见顶、价格战激烈、研发与流片投入巨大,短期亏损是行业面临的共同现实。但财报的另一面同样清晰:头部客户的导入、海外市场的突破、高端模组的放量,正在为国产厂商积累真正有价值的订单和口碑。
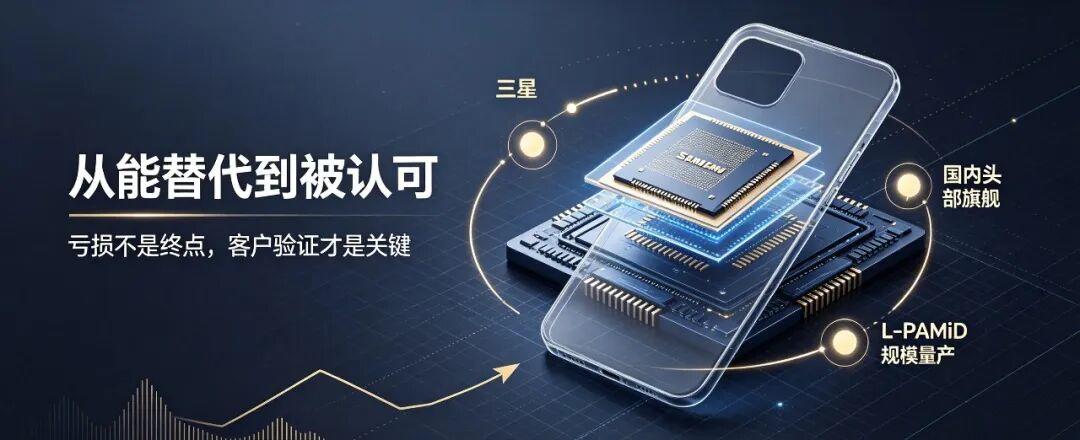
慧智微这份半年报,亏损仍在,但营收增长 32%、进入三星与国内头部旗舰、L-PAMiD 在折叠旗舰规模量产 —— 这些信号叠加起来,说明国产射频前端正在从 "能替代" 走向 "被认可"。行业的亏损是共同的,但谁在亏损中把客户结构和产品档次做扎实了,谁就更有可能在下一轮周期里率先翻身。
射频前端的国产替代,从来不是一场速胜,而是一场需要持续投入的长跑。
 #射频学堂#射频基础#射频技术#无线通信#电子工程师#车载射频
版权声明
射频学堂发布的原创及转载内容,版权均归原作者所有,文中观点仅代表作者本人,射频学堂仅作知识分享与传播使用。如需转载或引用,请联系原作者获得授权。