太空算力时代来临,这个小而美龙头,正在完成一场“终极跃迁”!

这绝非危言耸听,而是迫在眉睫的难题!美国数据中心接入电网的平均等待时间超过5年,部分地区甚至超过10年,换句话说就是很多数据中心建成了,却无法通电使用。
算力需求近乎无止境的指数级增长,开始碰到地球上的电力、土地和散热资源等有限资源构成的物理屏障,而太空算力则成为了几乎唯一的终极出路。
未来已来,太空算力时代
如果说AI的未来是星辰大海,则星辰大海就是算力的未来。
太空算力绝非科幻,而是技术和成本都算的过来的终极答案。
国金证券在一份研报告中做过测算,结论非常反常识:特定条件下,太空算力不仅比地面更稳,甚至更划算。
在地面数据中心除IT设备外总投资中,电费支出与基础设施投入占比几乎各占50%,而当太空数据中心全生命周期总投入与地面打平时,发射成本/电源平台/卫星其他成本占比约为1%/9%/90% 。
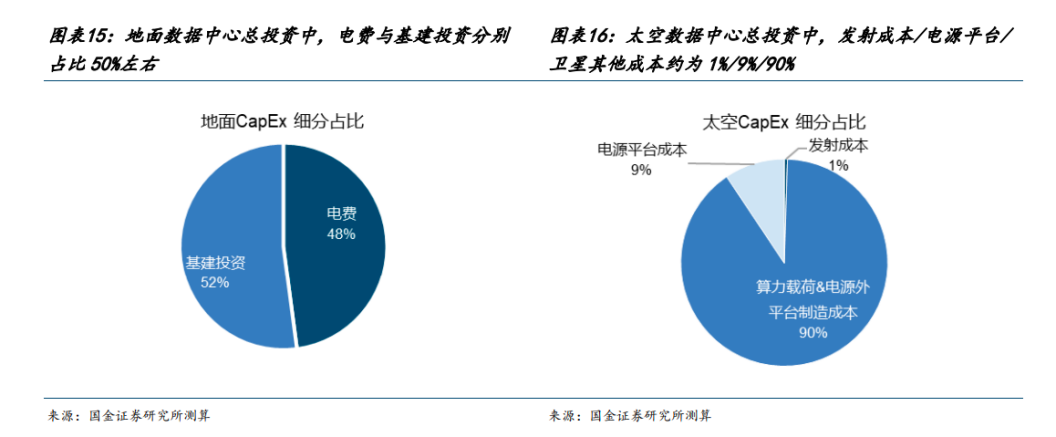
(资料来自国金证券研究所)
也就是只要卫星电源成本+发射成本+太空机柜制造溢价≤地面电费支出,太空算力即具备性价比 。因为在太空中,能源近乎“免费”,日照强度更强,时间更长,散热成本也更低。
关键这已经不再仅仅是科幻蓝图,而是开始迈入工程现实阶段。
2025年11月,“星云”公司发射全球首颗搭载英伟达H100 GPU的卫星,其算力较以往任何太空计算机跃升百倍。此外,英伟达推出太空 AI 芯片,SpaceX 计划部署百万颗算力卫星,蓝色起源规划 5 万颗数据中心卫星,太空算力商业化进程一日千里。
如果从地缘政治的视角去看待太空算力,产业发展的重要和迫切性甚至更强,AI技术的重要性、频轨资源的有限性和"先到先得"的国际原则,使得发展太空算力不再仅仅属于商业范畴,而是成为了“国家意志”与“大国博弈”的战略制高点,全球太空算力军备竞赛全面开启。比如美国谷歌“太阳捕手”、亚马逊“吉瓦级太空云”、SpaceX "TERAFAB"等计划相继落地,中国则在快速迎头赶上,太空算力的中国方案加速落地中。
算力之巅,中国方案落地
政策端,2026年4月,工信部明确表示将支持太空算力技术前瞻研究,推动产业化落地; “太空算力、太空制造等已纳入国家‘十五五’未来产业前瞻布局,被航天国家队列为核心发展方向,获工信部与地方政策明确支持。”
5月16日,在上海市经济和信息化委员会的指导下,复旦大学联合六家单位正式发起上海太空算力产业生态伙伴,更是支持国内太空算力发展的又一积极信号!
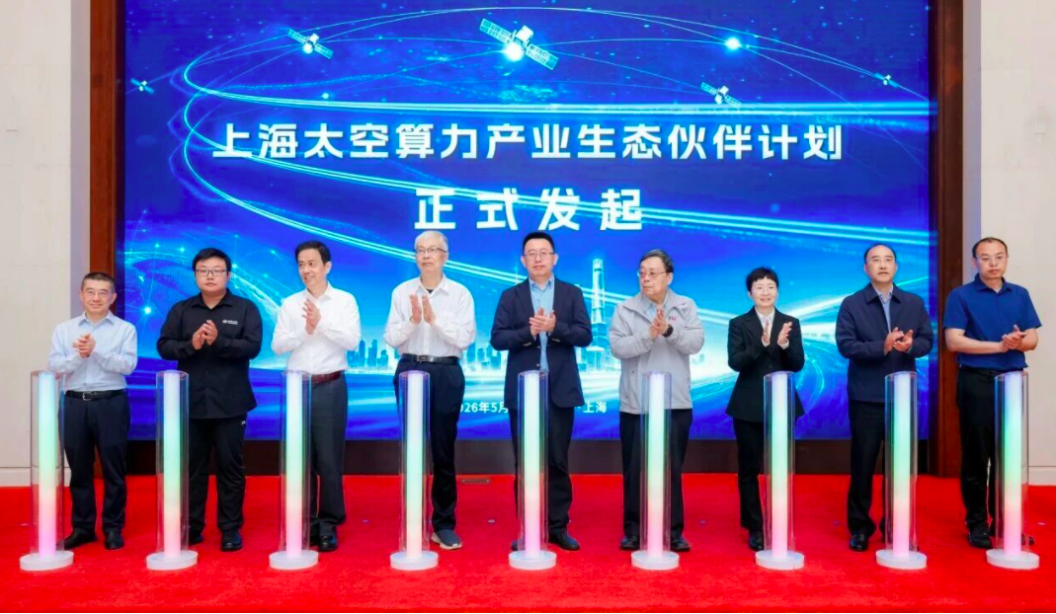
(图片来自星枢智算公号)
作为上海算力网络协会核心分支,上海太空算力产业生态伙伴集聚芯片、通信、大模型、卫星制造、火箭发射等顶尖产业资源,成为国内太空算力发展的核心官方平台。会议上,共同启动生态伙伴计划首个产业行动"星枢计划",旨在构建覆盖全球的天基智能计算网络,实现数据在轨处理、算力按需调度、服务实时响应。
依托上海完善的空天产业基础,上海太空算力产业生态伙伴聚焦芯片、通信、算法模型三大核心载荷与火箭、太阳翼、太空散热三大关键配套,打通从基础研发、核心器件到落地应用的完整创新生态。针对当前卫星海量数据传输滞后的行业痛点,将通过产学研协同攻关,推动产业从传统“数据下传”向高效“信息下传”升级,率先建成技术、产业、应用一体化的太空算力生态,打造可复 制的行业“上海方案”,助力我国抢占天基计算领域的技术与产业主导权。
市场端,诸如商业航天、太空能源、太空算力传输等各个环节,均涌现出了一批富有竞争力的企业,其中不乏已经初步完成了比较完善的产业链布局的企业,比如钧达股份。
新能源正前方的老朋友对钧达股份一定不会陌生,这是一家leo个人非常喜欢的专业N型高效光伏电池龙头企业。
但如果你还只是将钧达股份视作一家光伏企业,那你很可能会错过它正发生的、将足以彻底颠覆自身估值逻辑的根本性蜕变带来的大机会。
事实上,在刚刚成立的上海太空算力产业生态伙伴计划里,钧达股份就是最重要的角色之一。公司的控股子公司上海巡天千河空间技术有限公司(巡天千河)、控股孙公司上海星枢天算航天科技有限公司(星枢天算)、参股公司上海星翼芯能科技有限公司(星翼芯能)都是这次上海市太空算力产业生态伙伴的首批成员,而且星枢天算还被推荐为秘书长单位,深度参与了本次产业生态计划发起筹备、统筹运营及“星枢计划”整体落地推进工作。
也正是这一次上海太空算力产业生态伙伴成立让大家更加清楚地看到,原来在太空算力产业爆发前夜,钧达股份早已凭借自身在光伏能源领域的深厚积淀,通过内部产业布局 + 精准外延并购,不仅精准卡位,成为了太空算力领域的先锋,更是初步完成了从“传统光伏电池制造商”向“太空能源及算力平台商”的跃迁。
三位一体,太空算力先锋
在市场普遍还在对太空算力抱怀疑态度的时候,钧达股份却已经初步完成了“端到端”的纵向一体化布局。立足公司在光伏能源领域的技术和全球大规模制造优势,深度整合捷泰航天、星翼芯能、巡天千河等子公司或者参股公司的核心能力,成功构筑起从底层核心材料,到太空光伏能源,再到整星载荷与平台的全产业链闭环。
具体来说,星翼芯能(SUNY上翼)源自中科院上海光机所一流团队,专注第三代柔性钙钛矿太阳能电池及模组的研发生产,其高效率、轻量化的钙钛矿电池能质比达30W/G,是传统砷化镓电池的近百倍,制备成本仅为砷化镓电池的1/4~1/5,是下一代空间太阳翼实现能量密度突破的关键材料基础。2025年末,钧达股份与其达成战略合作,2026年1月投资持股16.67%,成为其第二大股东。
另外,为了推进太空光伏产业化落地,钧达股份和星翼芯能按照7:3 的比例共同合资成立了捷泰航天,负责下一代空间高效发电技术的研发、制造与商业化落地,致力于成为太空能源基础设施的核心供应商与行业标准定义者。
而巡天千河(Orbital Voyager)则是钧达最性感的底牌,补齐了太空算力的最后一环!
2026年2月,钧达股份通过控股上海复遥星河60%股权实现对巡天千河的穿透控股,正式切入卫星制造环节。作为国内领先的卫星整星企业,巡天千河技术团队整建制来自航天八院,拥有近百颗商业卫星研制经验,覆盖20-2000kg级通信卫星、算力卫星、高分辨率光学遥感、雷达遥感、商业气象等多个应用领域,可在整星平台侧提供完整的系统承载与集成能力,也将为“星枢计划” 的算力卫星批量制造提供核心底层支撑。
而本次“天枢计划”天基算力星座的研制及运营,则由星枢天算牵头负责。上海星枢天算由巡天千河和星算未来、星遥光宇三方共同出资设立,经营范围包含卫星遥感数据处理、大数据服务、人工智能公共数据平台等,其中巡天千河持股74%。作为本次生态伙伴计划的秘书长单位,星枢天算也是 “星枢计划” 天基算力星座的牵头落地主体。
从布局来看,巡天千河与星枢天算正对标 SpaceX 的发展路径,以 “星枢计划” 星座建设为核心抓手,瞄准全球领先的天基智能计算网络方向。依托于公司在卫星研制、星座运营、数据应用上的优势,构建起了以算力为基础的空间信息系统体系,面向各领域客户输出基于卫星数据的行业一体化解决方案,推动太空算力技术迭代与行业进步。
三位一体,不仅意味着钧达的能源系统可以与卫星平台深度适配,真正实现太空算力的战略,更加关键的是,正是这种"源材星"一体化的模式使得钧达可以直接面对下游客户,提供现成的“太空算力节点”,直接打通商业闭环。
为什么是钧达股份?
很难想象太空算力时代跑在最前面的会是一家专业的N型高效光伏电池厂商,但实际上仔细分析后却又合情合理。传统的宇航电源企业虽然有相应的技术积淀深,却缺乏庞大的制造业经验,很难适应算力卫星这种“百GW级”的大规模商业扩张;传统光伏企业虽然规模大,但在商业卫星领域的“Know-how”积累又近乎于零。
钧达股份恰恰卡在了这个交汇点上:具备地面的低成本大规模制造基因的同时,又通过星翼芯能和巡天千河的并购掌握了太空算力的完整体系和竞争壁垒。
不过leo个人觉得最根本的原因还是钧达股份的战略眼光和团队堪称恐怖的执行力!
这是新能源正前方覆盖和追踪它的时候一直在强调的企业特质,也是对这个小而美的公司偏爱有加的最主要的原因。
在N型高效电池拔得头筹是如此,这一次在太空算力的布局上,钧达股份再一次把这两个特质体现得淋漓尽致。
当市场普遍还在持有怀疑态度的时候,钧达股份不仅已经完成了端到端的一体化布局,而且在加速推进产业的落地。捷泰航天正在加速全面推进太空光伏产品的规模化量产,打造低成本高性能的太空光伏产品。近期,能源端的产品验证也迎来突破,5月15日巡天千河抓总研制的“有戏”卫星成功发射,搭载捷泰航天柔性异质结电池在轨开展极端环境性能测试,为后续星座组网提供低成本能源方案核心数据。
此次,钧达旗下星枢天算将牵头“星枢计划” 的整体落地,也标志着国内太空算力正式从技术筹备进入星座建设的实质推进阶段,无疑将大大推进太空算力商用进程。同时也给行业释放了明确信号,随着“材料-能源-整星-运营” 全产业链的打通,国内太空算力的商业化落地节奏将明显加快,可以预期的是,相关量产时间不会太遥远了。
你准备好迎接这场星际跃迁了吗?
《三体》中章北海说:“没关系的,都一样。”
但在资本市场,选择往往大于努力。
如果你依然把钧达看作是专业光伏电池厂商,那你必然会错过它正在经历的蜕变。
当下的钧达股份,正在从一家“制造业公司”进化为一家“科技平台公司”,它手里握着的,不仅是高效电池的配方,更是通往未来太空算力帝国的入场券。
仰观穹宇,墨夜无垠;俯察征途,星芒引路。夜色以黑暗为底,恰如产业浪潮将至前的混沌蛰伏;而星光恒明,从不辜负心怀远志的赶路人。大浪淘沙,这场星际工业革命,终将筛选时代同行者。方向迷茫、脚步迟疑者,必被浪潮裹挟、黯然出局;唯有远见卓识、勇毅笃行的弄潮儿,方能于混沌中破局,于变局中新生,在浩瀚星河间铸就不朽传奇。