
开启万亿增量市场,这个全球绝对龙头,再次传来大利好!
周末好呀老朋友。
该如何理解宁德时代的船岸云方案呢,我给捋一捋哈,先介绍一下宁德时代的船岸云解决方案是什么。
宁德市的船岸云解决方案
2025年12月4日,宁德时代旗下的宁德时代电船科技有限公司在上海海事展期间正式发布全球唯一的"船-岸-云"零碳航运及智慧港航一体化解决方案,并系统性展示了自2017年进入船舶领域以来的阶段性成果与未来布局。作为宁德时代“全域增量时代”的重要实践,方案正推动电动化从陆路延伸至水路,为全球航运开辟绿色、智能、可持续的新路径。
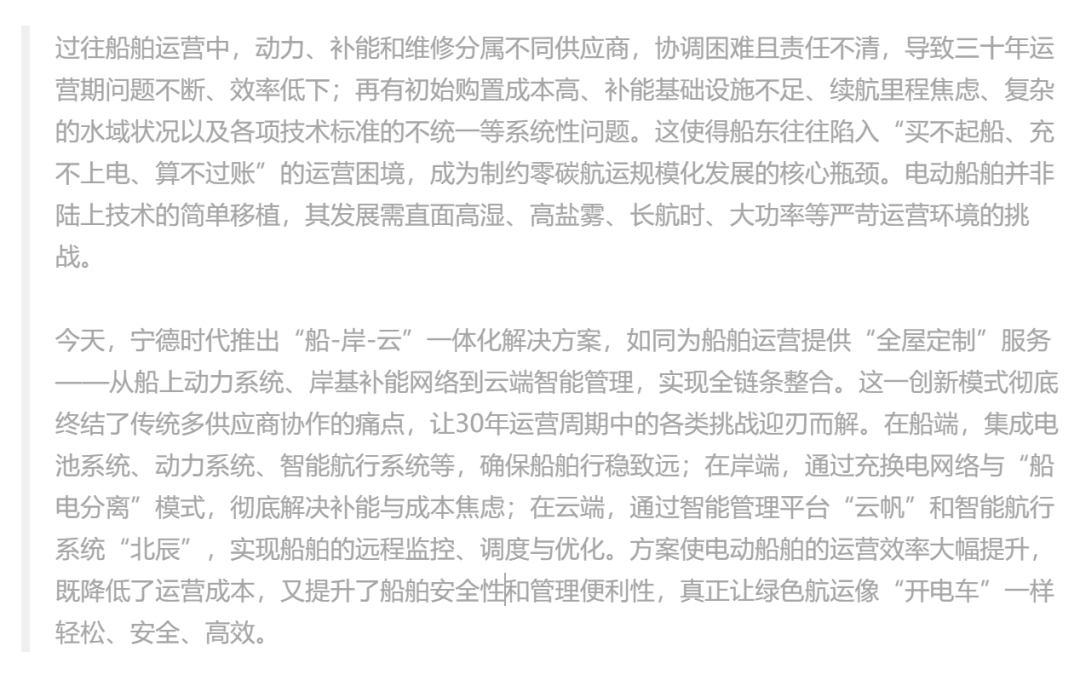
上面是发布会后宁德时代的主要通稿内容,如何理解呢?
简单说就是现在的船舶行业主要使用的是传统化石能源,这里面就容易有一个问题,造发动机和加油的以及维修的是不同的公司,一旦船使用出问题了,就很容易出现协调困难和责任分不清楚的问题,导致船的运营效率低下(当然了,宁德时代这里肯定是过分夸大了,一个船出了什么问题其实还是很好定位的,并没有这么离谱)。
现在宁德时代要做的是把船的动力系统改为电力(包括纯电和混动),就像油车改为电车一样,船在设计制造的时候,电池系统、动力系统和智能航行系统这几部分由宁德时代统一解决,这也是船最核心的部分,尤其是后续运营最核心的部分,一旦出问题了,确实不会有什么责任归属方面的困惑。
另外,为了解决船东初始投入比较大买不起船的问题,宁德时代的解决方案是“船电分离”方案,但新闻通稿没有说清楚这个船电分离方案是什么,应该类似于蔚来的电池租赁方案,电池系统和动力系统不再作为船舶的一部分由船东购买,而是由专门的资产运营公司持有和维护,船东只需支付电池租赁费用或按使用量付费。
轮船从化石能源改为电驱动后,相应的,宁德时代就要在岸边建设充换电网络了,跟蔚来那个模式没啥两样,而且相比蔚来需要广泛建设充电桩、换电站等,船舶只需要在相应的码头建设,成本上会可控的多,后续随着使用量上来,电池资产利用率也会幅度提升,账还是很好算的。
至于云端,就像电车可以监控电池健康度一样,船舶同样如此,可以实时监控电池健康状态、提前 预测潜在故障、安排预防性维护。相比传统的发动机模式,这种主动式维护避免了突发故障导致的运营中断,提高了船舶的运营效率,间接提升了船舶的投资回报率。
甚至还可以像现在的电车智驾方案一样根据路况、天气情况等做出相应的驾驶调整,宁德时代的这个云端方案可以根据航线条件、水流速度和电价波动优化船舶的航速和能源使用策略,最大化能效利用。这又能进一步降低运营成本,提升船东投资的经济性。
看下来还是非常有吸引力的,至于说能给公司带来多少增量。
有媒体说这是一个万亿市场,给的预期非常大,但还是客观一点看待,船舶、航运市场确实足够庞大,但这也是一个投入巨大的行业,回本周期非常长,很多现在在运营的船都还没回本呢,不可能一下子全部更替的,这需要一个比较长的过程。
个人认为没必要去精确计算能给宁德时代带来的增量,中短期的增量不会过分乐观,行业有一个接受的过程。
其实看待这个船岸云方案应该从更长期的角度看,这一点前一阵新能源正前方在追踪宁德时代的时候说的很清楚,其实这两天发布的这个船岸云方案就是动力电池星辰大海的一部分,按宁德市内部的说法是"全域增量时代",从这个维度看,宁德时代的未来依然非常值得期待。
动力电池的星辰大海
过去两三年动力电池行业的产能大扩张导致行业产能阶段性过剩,加上上游原材料价格大暴跌导致动力电池行业价格雪崩,引发了很多人对于动力电池行业长期过剩的顾虑。尤其是国内新能源汽车渗透率已经突破了50%,更是让很多人对动力电池行业未来需求表示悲观。
但其实将视角从更微观的企业和中观的行业一些季度、月度甚至是周度数据挣脱开来,把眼光放得更大或者更小之后,我们就得到完全不一样的感受和判断依据。
在正式阐述之前,我们必须就一个观点达成共识:理论上,所有驱动系统都可以电气化,或者更激进一点说就是"万物皆可电气化"。
但其实存在一个掣肘,这也正是我们今天讨论的主角:电池。当然了,电池有多种技术路线,而综合能量密度、成本、产品形态等多重因素,在未来可预见的几十年内,锂电池都将是其中最主要的技术路线。所以问题就变成了万物的电气化程度和进度主要看锂电池技术的发展,继而决定了动力电池行业的空间。
回过头去看,这个逻辑其实是非常顺畅的。锂电池技术的逐步成熟,催生了消费电子行业的大爆发,动力电池技术的成熟,又推动了新能源汽车行业的迅速崛起。新能源汽车现在还主要是乘用车,随着动力电池技术的发展以及换电站等补能方式和基建的完善,商用车的渗透率也在提升,再往后就是低空飞行器以及飞机……
此外,这几年消费电子领域比较火爆的AI眼镜很大的掣肘其实也是电池,跟智能手表一样充电太麻烦,只有电池技术更加先进,尤其是固态电池技术成熟,解决续航和重量问题,AI眼镜才有可能火爆,成为类似于手机那样的消费品,反过来就是技术的成熟将进一步带动锂电池的需求增长。
当然了,还有现在大火的人形机器人领域,距离机器人技术成熟还有一段距离,这里面电池也是最大的掣肘之一,只有电池技术足够成熟,充一次电可以保证几天高强度机械运动的水平,人形机器人的应用才会被大面积拓展,行业空间才能真正扩容,同样的,反过来又将极大地拓展锂电池行业的市场空间。
这就完了吗?当然还没有,我们再往更加微观的视角看,一旦动力电池技术有更大的突破,能量密度足够大,不仅仅是各种手工具可以电动化,更重要的是在更多医疗领域有了更多的可能性。比如纳米机器人,就是可以进入人体内的很小的机器人,它们可以进入人体内干很多事情,比如通通血管、切除一些小的赘生物之类的,甚至可以成为类似于监测器之类的机器,驻守在身体里一段时间监测身体的各种情况,相比其他传统的医疗仪器,这些监测结果更加准确可靠。
未来已来
这些看似都是未来,但其实很多已经正在发生了,比如重卡等商用车领域的渗透率就在不断提升,更不要说已有的应用领域,新能源汽车和储能在全球范围内的渗透率还有很大的提升空间,现在还远未到需要担忧行业空间的时候。
行业的空间其实就是行业龙头的空间,锂电池的竞争是全面的,包括化学能技术体系、结构、制造技术等,而行业龙头在这些方面具备全面的优势,资本、人力、专利、产能、成本等全方位优势构建了最强大的竞争壁垒,基本上只要行业龙头自己不出错,或者新技术突然横空出世,后发者基本很难有追赶超越的可能性。
段永平经常说,投资里,企业目前能赚多少钱其实不那么重要,重要的是未来能赚多少钱。过去赚多少钱只是帮助推断未来能赚多少钱,但无法确认未来能赚多少钱。所以他对企业值不值得投资的一个重要评判标准就是企业有没有一个好的生意模式,这决定了未来能不能持续赚钱以及赚很多很多钱。
虽然从生意模式而言,锂电池行业并不是一个很好的生意,这一点所有高科技行业都如此,但材料科学的特性决定了很难存在全新的电池技术横空出世的情况,就宁德时代已经构筑的竞争优势,未来有很大的概率能持续赚钱,利润超千亿的日子不会太遥远了。


