靠半路杀入光伏狂涨10倍,却持续巨亏,董事长更是造假被刑拘,金刚光伏恐陷入破产危机

潮水退去的时候,才能知道谁在裸泳;光伏行业的潮水退去的时候,大家才发现“哦豁,全是白花花的大屁 股”。
金刚光伏遭遇现金流困境
进入3月后,金刚光伏就是一系列密集的借款消息。
3月3日,金刚光伏发布公告称,拟与广州旷视管理咨询有限公司签署《借款合同》及《最高额抵押合同》,后者提供2.75亿元的借款,而前者子公司以其部分土地、房产为该借款提供抵押担保。
3月8日又发布了公告,拟向控股股东广东欧昊集团借款不超过10亿元,用于补充流动资金及偿还借款。而且还让欧昊集团做担保,向金融机构和非金融机构申请了9亿元的综合授信。
这已经不是金刚光伏第一次向控股股东伸手了,去年底,为了缓解上市公司的资金压力,控股股东欧昊集团就免除了其3.5亿元的债务。
再之前是金刚玻璃要向控股股东广东欧昊集团定增9.3亿多,用于补充流动资金及偿还借款,可能是因为定增太慢了,远水救不了近火,公司还是选择了向控股股东借款的方式。
金刚光伏对于资金的饥渴程度就跟准备上二楼的贵宾老王一样,全都写在了脸上。
半路出家的异质结玩家
说到金刚光伏(此前叫金刚玻璃),这几年有关注光伏行业的一定不会陌生。
因为在2021年,它向光伏行业转型,而且选择的是当时最热门的异质结,公司摇身一变成为2021到2022年度的超级妖股,在一年半时间里暴涨了10倍,羡煞了蠢蠢欲动的壳股。
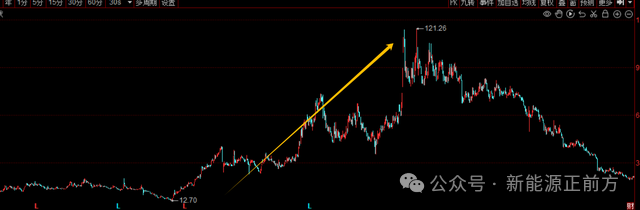
金刚光伏,也就是之前的金刚玻璃,此前是位于甘肃酒泉的一家专注于各类高科技特种玻璃的厂商,产品用途涵盖建筑用防火门窗、防火幕墙、防火隔断、安防玻璃系统、建筑玻璃、轨道交通等领域。
但由于行业竞争激烈,公司又处于西北地区,竞争力偏弱,日子过得越发艰难,管理层不是想着如何改变局面,反而是加速利用上市公司的平台谋取个人利益。
结果在2020年,公司被爆财务造假,公司的主要高管均被警告,时任董事长的庄大建和时任财务总监的林仰先更是分别被采取10年和5年的证券市场禁入措施。时任董事的庄毓新因涉嫌违规披露、不披露重要信息罪被刑事拘留。
就在很多人已经给金刚玻璃判了死 刑的情况下,2021年广东欧昊集团大手一挥,前前后后拿下了公司超过20%的股份,公司也开始了向光伏行业正式转型,宣告拟投资8.32亿元用于建设1.2GW大尺寸半片超高效异质结太阳能电池及组件项目。第二年,更是将名字改成了金刚光伏,正式跨界光伏主业。
也不知道是光伏行业当时火热的局面,还是公司狂涨的股价,给了管理层膨胀的信心,金刚光伏的第一个HJT电池与组件项目宣告还没多久, 2022年,公司又宣布拟总投资41.91亿元建设4.8GW异质结电池及组件项目。
一下子就要投入50亿,这么多钱从哪里来?公司没有明说,只是笼统地说来自自有资金及股东借款。
但不管怎么说,2023年4月,公司宣布与欧昊集团合资设立的金刚羿德4.8GW高效异质结电池片及组件生产项目顺利实现首线全线贯通,首批210半片双面微晶异质结电池片已于酒泉生产基地成功下线。
只是根据实际数据来看,2022年,金刚光伏电池生产线实际产能为1000MW/年,产量为208.16MW,约占实际产能的20.82%,计划产能1.2GW/年;组件产线实际产能为500MW/年,产量为109.93MW,约占实际产能的 21.99%。
也就是金刚光伏的产能利用率实际上只有两成的水平!
这还是在产能只有1000MW/年的情况下的实际产能利用率水平,不敢想,如果4.8GW的产能也建成了,实际产能利用率会有多糟糕。
逼得深交所火速发出了关注函,要求金刚光伏说明公司电池产线实际产能与计划产能存在差异的原因及电池产线、组件产线产能与产量差异较大的原因,并结合多方因素论证公司是否存在产能过剩风险。
虽然金刚光伏给出的理由是工艺改造和产量提升需要时间,但根据行业的实际情况,这个回复非常值得怀疑,更像是应付之举。
但不管是真是假,利用率如此之低,决定了利润好不到哪里去,甚至很可能连生产线折旧都弥补不了,从毛利率为负的就可见一斑。
吃屎都赶不上热乎的
2021年到2022年这两年光伏行业最火热,很多企业赚得盆满钵满的时候,才转行的金刚光伏别说吃肉了,连汤都没能喝上一口,结果就遇上了光伏行业产能过剩的问题。
此前新能源正前方覆盖聆达股份的时候说投资者评论它“吃屎都赶不上热乎的”不客观,只能说是“刚吃上一口热的,就凉了”,那么金刚光伏就可以说是“吃屎都赶不上热乎的”。
除了光伏行业太卷和金刚玻璃转行光伏行业太迟之外,也是技术路线选择的问题。
行业公认的异质结技术路线成本比较高,关键是降本难度非常大,行业整体进展比较缓慢,而金刚玻璃一来就选择了异质结路线,也不知道要说它是初生牛犊不怕虎,还是自不量力。
但结果是很明确的,都说topcon是过渡路线,hjt才是下一代技术路线,但hjt受制于降本难度,选择hjt路线的光伏厂商们普遍都很艰难,相反,几个topcon先行者现在的日子却非常舒服,而且其他行业巨头以及整个行业基本都放下了争论,选择先上topcon产能。
原来的光伏巨头都那么难,对于金刚玻璃这样半路出家的公司可想而知。
不知道金刚光伏会不会后悔,怎么就选择了光伏行业这样的前期投入巨大,回报周期又非常长,关键政策制约还很多的艰难行业,开局更是选择了异质结这个地狱级别的困难模式。
本来转型就是想选条好走的路,没想到大路没走上,反而有走上绝路的感觉。
2020年金刚光伏资产负债率为48.78%,转型三年过去了,负债率变成了103.12%(2023年Q3),已经是资不抵债的地步了,光是其需要支付的利息就高达6593.95万。
本想靠着资本市场完成转型逆袭,既可以通过市场融资发展光伏业务,又可以蹭上光伏概念,股价冲天。
剧本一度也是如此走的,只是没想到好日子来得如此之快,又去得如此之快,光伏卷上天的同时,光伏行业融资也开始受限,二级市场的走势也几乎是从哪里来回哪里去。
举目四望,金刚玻璃现在能依靠的也就只有控股股东广东欧昊集团了。
客观地讲,欧昊集团不仅看起来实力不错,而且对金刚光伏也是非常上心,各种财务上的鼎力支持,不是接受金刚的定增,就是进行债务豁免。
但欧昊集团能救一时,却救不了一世,如果金刚光伏不能自己自力更生,尽快扭亏为盈,则终究会被抛弃。
金刚光伏究竟有没有未来,没有人可以说得准,但它现在的艰难局面应该给每一个准备跨行的企业一个警醒:光伏行业并没有那么容易,想要进入行业赚快钱的还是洗洗睡吧。
对于投资者而言,都在担心行业产能过剩,虽然过剩已经是既定事实,但随着越来越多金刚光伏、聆达股份之类的停工停产或者募投项目取消,或许后续行业产能过剩的情况不会那么严峻。