首页/文章/ 详情

惊掉下巴,隆基再出“炸裂”业绩!

9月前浏览16

你是什么茅,我是什么茅?人比人得死,茅比茅得扔!

 01 

“炸裂”的业绩

茅台本茅贵州茅台,2024年一季度依然大赚240.65亿,管它沧海桑海,世道狂卷,这边依然风景独好;而市值一度超过5000亿,高瓴资本不惜高价接盘,万千光伏投资者首推的光伏茅,隆基绿能,2024年一季度巨亏23.5亿。

这样的业绩堪称“炸裂”— — 业绩炸了,投资人的脑袋都要裂开了……

其实在2024年Q1录得亏损之前,2023年Q4单季度,隆基就已经亏了9.42亿,上一次的单季度亏损则要追溯到11年前,也就是2013年的Q1 !
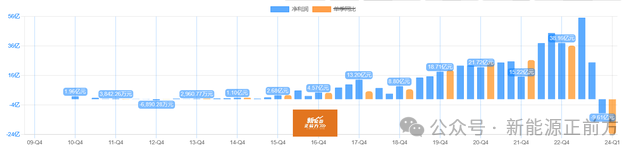
熟悉光伏行业的朋友都知道,2012和2013年,光伏行业正经历美国对中国光伏产业的双反政策打压,那个时候光伏行业才堪堪努力摆脱“原材料、设备、市场三头在外”的困境,几乎没啥话语权和定价权,美国双反政策对于中国光伏企业而言堪称生死劫难,在那两年,光伏企业亏损都只是小事,更多的是倒闭。

但十几年过去了,中国光伏行业早已经摆脱了三头在外的困境,却依然在2024年出现亏损,不由得让人有恍若隔世的感觉。

当然了,对于光伏从业者和投资者而言,倒也多多少少见怪不怪了,毕竟都知道光伏行业过去两年面临的困境,阶段性的产能严重过剩引发的价格大跌。只是对于隆基而言,问题还更大一些。

2023年隆基录得营收1294.98亿,同比增长0.39%,基本维持2022年水平,归母净利润107.51亿,同比下降27.41%;扣非净利润108.34亿,同比下滑24.84%。具体到2024年Q4,营收为176.74亿,同比下滑37.59%,归母净利润为亏损9.42亿,扣非净利润为亏损6.81亿。

2024年一季度经营情况继续恶化,营收176.74亿,同比下降37.59%,归母净亏损23.50亿,扣非净利润为亏损24.19亿。

对于业绩下滑的原因,隆基表示“主要原因是组件、硅片价格下降,联营企业投资收益下降,存货等资产减值增加”。

这确实也是事实,虽然2023年光伏行业的新增装机量还在增长,但产能的释放增速更快,导致价格大幅度下跌。根据市场调研公司InfoLink数据,2023年多晶致密料价格下降约70%,硅片价格下降约60%,组件价格下降约50%。

而且进入2024年后,行业的降价趋势依然没有到头,反而还在加速下滑,自从组件价格在2023年Q4 跌破1元/W后,今年一季度P型组件价格最低已经逼近0.8元/W了,产业链集体承受了巨大的价格压力。

这一点在隆基的毛利率上体现得清清楚楚,从2023年Q3的20.77%到Q4的14.47%,再到2024年Q1的8.89%,完全是跳水式的下降。

行业价格的加速跳水,不仅带来营收的下降,更是带来了巨额资产减值损失的大增,其中大部分都是存货跌价损失,对比一下去年上半年和下半年的业绩就非常清楚了。
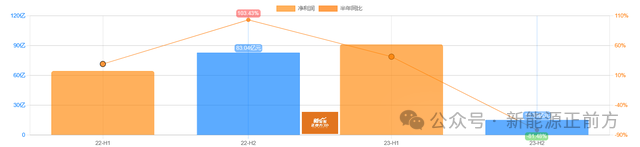
可以看到,去年上半年和下半年完全就是一个天上一个地下,上半年营收647亿,归母净利润92亿,下半年营收648.46亿,虽然没啥增长,但好歹还苟住了,但净利润却跳水到了16亿,同比暴跌81%,如果扣除掉投资利润,更是只有7亿,同比暴跌86%。到了23年Q4,干脆亏损了近10个亿。

原因就是2023年隆基全年计提了70亿的减值损失,其中下半年就计提了50亿,到了2024年Q1,再次计提了近27亿。正是这些存货减值计提导致公司从去年Q4出现亏损。

到了一季度,在光伏行业产业链价格继续下滑的情况下,亏损幅度加大也不足为奇了。

其实吧,要新能源正前方说,因为行业产能过剩、产业链价格大跌导致出现阶段性的亏损,也不算太大的事情,毕竟行业周期性如此,你难,大家都难,熬过去就好了,行业还有广阔的成长空间,行业龙头本身血条更厚,熬得起。

现在对于隆基而言,最大的问题是技术路线问题。

 02 

未来看不清的隆基

从去年开始,N型技术迎来了轰轰烈烈的扩产大潮,前几年大家对选哪个路线还有所争议,但去年开始,大家不约而同选择了TOPCon 路线,随之而来的是PERC 产品市场空间被快速压缩。

但是隆基却瞧不上TOPCon,而是把宝押在了BC技术上,坚信下一代光伏电池技术就是BC技术,而且认为BC电池是晶硅电池领域最后一次效率革命,以后在晶硅领域不会再有较大的效率革命了,如果有,可能是钙钛矿电池。

只是从目前来看,除了光电转化效率稍高一些之外, 技术难度更大、成本更高、生产工序繁多、与当前P型生产线不兼容以及工艺不成熟还无法大规模量产等,都是BC电池的硬伤。

相反,TOPCon在量产销量、量产成本、良率、可以兼容P型生产线等方面都更具备优势,是当下最具性价比和商业化价值的技术路线。

下游新招标的订单中,TOPCon的占比也是越来越高,也倒逼了很多电池厂商,不管此前看好BC还是HJT或者其他路线,都主动或者被动地新建或者扩产了TOPCon产能,包括爱旭和隆基这两个坚定看好BC路线的选手。

隆基对TOPCon技术的不屑,加上这几年偏保守的经营风格,导致它现在在TOPCon路线上处于落后态势,而且跟晶科能源、钧达这样坚决押注TOPCon路线的厂商差距可能越来越大。

因为之前覆盖追踪隆基的时候,针对隆基提出了一些疑问,很多人就觉得新能源正前方对隆基有意见,其实完全是错误的解读,相反,对于隆基这个企业,包括所有对光伏行业的进步做出贡献的企业,我们都是非常尊敬的。

对于隆基这样的龙头企业更没有什么偏见,之前其实说得很清楚了,对于隆基是看不清(具体可以搜索关注新能源正前方后,在对话框里输入“隆基绿能”查看)。

之前新能源正前方很难理解,隆基既然那么看不上TOPCon技术,为何还要砸几十亿去上TOPCon产能?

官方说是迫于客户的需求,好吧,就当理解了隆基的苦衷吧。

光伏行业永恒的主题是降本增效,因为去年业绩和今年一季度业绩的低迷,就说隆基选择BC路线是错误的,显然不够客观。BC路线的转化率更高是事实,问题是如何尽快降低成本,如何尽快实现量产,量产后良率如何?这些问题暂时都没办法得到确切的答案,隆基自然也很难看得清。

隆基现在的说法是,接下来以HPBC 2代产品为主,明年上半年可以实现大规模量产,未来3年公司将建设100GW 的 HPBC 2代产品。

1年之后又1年,3年之后又3年,到哪个时候,行业是什么情况,谁知道呢?

对于隆基和晶科各自的投资者而言,似乎选择他们是选择要未来还是要现在的问题,但其实未来同样具有极大的不确定性,选择TOPCon的,至少现在是确定性的。

来源:新能源正前方
新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

锂电池变天了,营收负增长,宁德时代也开始遭遇增长瓶颈!

宁德时代的2024年中报来了,不得不说,效率还是非常高的,很多企业的中报业绩预告都还没来呢,不愧是要896奋斗一天的卷王。宁德时代的中报出来后,网上就炸开了锅,有大喊暴雷的,大喊超预期的,而新能源正前方的结论是,宁德时代的这份中报,对得起市场现在给它的估值! 01 宁王遭遇增长瓶颈上半年营收1668亿,同比下降11.88%;归母净利润229亿,同比增长10.37%;扣非净利润200.54亿元,同比增长14.25%。初看营收和增速的数据,似乎非常不理想,尤其是营收,已经出现负增长了。分单季度来看,Q2营收869.96亿,同比下滑了13.18%,这已经是宁德时代第三个季度营收负增长了,而且下滑的幅度还在加大!这也是宁王的中报最受人诟病的一点。罪魁祸首主要是公司的主营业务动力电池系统,上半年营收同比下滑了19.2%,往日一直保持高速增长的储能业务也只微涨了3% ,电池矿产资源业务下滑近8%,只有电池材料及回收增长了13% 。动力电池和储能是占据公司85%营收的核心业务,尤其是占比超过65%的动力电池业务,之所以营收下滑,归根到底还是因为价格战。无论是上游锂矿资源大扩产带来的价格战,从最高60万元每吨跌到现在不到10万元每吨,还是中游动力电池产业疯狂扩产带来的惨烈价格竞争,以及下游主机厂商同样甚至更加惨烈的价格战。整个新能源汽车产业链在过去一年多都陷入了激烈的价格战中,身处其中的没一个能逃得掉,结果就是话语权交到下游主机厂商后,下游疯狂卷中游,中游跟着卷上游。下游原材料的价格大幅度下滑,加上下游的价格战,导致宁德时代的产品销售价格也无可避免地跟着大幅度下滑。根据相关测算,2024上半年,公司单Wh的收入为0.67元,相比去年的0.9元左右下滑了30%左右。不过宁王就是宁王,行业地位杠杠的,即使行业疯狂内卷,公司的毛利却非常稳定,一直稳在1.9-2毛左右。毛利率甚至还微涨了一点点,动力电池的毛利率上半年达到了26.9%,同比增加了6个多点,储能业务的毛利率和增幅要更高一点。说明最受伤的肯定是上游的锂矿锂盐厂商了,只能说风水轮流转,本来一般商业世界中,大多数行业都是下游具备议价权,前几年由于新能源汽车快速爆发,上游锂矿锂盐供需失衡,锂矿锂盐厂商和宁德时代分别掌握了话语权,大赚特赚,尤其是锂矿厂商,那钱简直是大风吹来的,一年顶过去十年,一旦风口过去,就都开始出现亏损了。按照宁德时代业绩交流会上的说法,未来公司的单位毛利会很稳健,但也不会多赚钱。如果对比近期新能源汽车产业链的其他企业,就可以更明显地看出宁德时代的稳健,上游锂矿锂盐厂商普遍亏损,产业链中游的企业则普遍利润暴跌,比如恩捷股份,预告上半年扣非净利润将下滑76.26%-83.7% 。通过负债率来看甚至更加明显,宁德时代的负债率接近70%,看起来很吓人,其实主要都是压供应商的货款。总负债4954亿,但应付账款就占了近4成,高达1830亿。短期借款180亿,占比3.6%,长期借款888亿,占比18%,有息负债率接近20% ,也不算低,但以宁德时代非常漂亮的现金流来看,这个长期借款大概率是银行的长期授信,宁德时代主要是出于维护与银行的关系而借的,根本没有什么财务危机。不过话说回来,宁德时代再强,在行业如此内卷的情况下,作为行业龙头也无可避免地会受到影响,在产能利用率上甚至体现得更明显。上半年产量221Gwh,但产能却有323Gwh,产能利用率只有65.33%,说明此前很多媒体爆出的宁德时代一些工厂放假的爆料应该都是真的。公司目前还有153Gwh的产能在建,后续如果下游需求不能快速增长,或者公司在行业中的地位不能继续保持,产能利用率还将更糟糕。 02 境外业务受阻国内市场竞争的激烈情况大家都很清楚,为了破除内卷,企业们都纷纷出海,宁德时代这几年也加强了对海外市场的开拓,取得了不错的成就,尤其是搭上了特斯拉的快车后,海外业务快速腾飞。2020年-2023年,宁德时代的海外收入分别为79.08、278.72、769.23、1309.92亿元,公司也将未来的增长希望放在了海外。不过从中报来看,今年开始海外业务似乎遇到了瓶颈,上半年来自境外的收入为505.29亿,同比下降了23% !营收占比也回落到30%,去年同期已经达到35%。这背后跟欧美市场的需求增速放缓有较大的关系。根据券商的数据,2024年5月我国新能源汽车销量95.5万辆,同比增长33.3%,环比增长12.4%,渗透率达39.51%;新能源汽车出口9.9万辆,同比下降9%,环比下降13.3%;2024年1-5月销量389.5万辆,同比增长32.5%。而5月欧洲七国新能源乘用车销量合计为15.7万辆,同比下降12.2%,环比增长2.2%,渗透率为19.7%;2024年1-5月欧洲七国新能源乘用车销量达到79.3万辆,同比增长1.8%。5月美国新能源乘用车销量达到12.5万辆,同比增长5.8%,环比增长3.7%,渗透率为8.7%;2024年1-5月美国新能源乘用车销量达到59.05万辆,同比增长10.4%。欧美的新能源汽车渗透率相比中国还比较低,增速不仅远远比不上国内,甚至还在放缓,个别月份已经开始负增长了。很多国家由于卷不过中国,已经对新能源汽车放弃治疗了,后续的增速很可能也不会太超预期,这对宁德时代的海外业务无疑将造成比较大的影响。另外,也跟宁德时代体量越来越大、在国外越来越受阻也有关系,欧美很多国家开始对宁德时代出海设置障碍,逼得宁德时代推出了技术授权的模式来减少摩擦,另外也希冀通过募集海外投资基金、布局全球供应链的方式,尽可能地减少贸易摩擦。不过这个作用如何有待观察,毕竟华为的待遇大家有目共睹,真要搞你,怎么都是绕不过去的。 03 开启节流模式可能也是越发感受到了市场的寒冷,出于对未来的不确定性的应对,宁德时代开始了精细化管理。既然收入增长变困难,就开始降低成本,Q2的各项费率都有了明显下降,尤其是管理费用,绝对值和费率都下降了。很明显,宁德时代也跟其他大部分公司,尤其是国内企业一样,增长有问题先拿员工开刀,人员优化、降薪裁人一整套整上,虽然残忍,但有效。客观讲,宁德时代这份2024年中报绝对不是一些人看到营收增速就惊呼的暴雷了那样,但宁王面临的压力越来越大也是不争的事实,国内面对日益内卷的市场,竞争越发白热化,国外市场又不如国内增长快速,而且面临越来越大的阻力,宁德时代接下来如何突破增长瓶颈是个问题。通过产业链地位和精细化管理挤出利润中短期有效,但在越发激烈的市场环境之下,这个方法也很难长期维持,如何寻找到营收增长突破点才是长期解决之道。好在就像开头说的,这份中报也对得起市场现在给它的估值,市盈率都已经掉到了20倍以下,这样的业绩,尤其是对比同行,实在不能对它要求更多了。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈