首页/文章/ 详情

锂电池变天了,营收负增长,宁德时代也开始遭遇增长瓶颈!

9月前浏览427

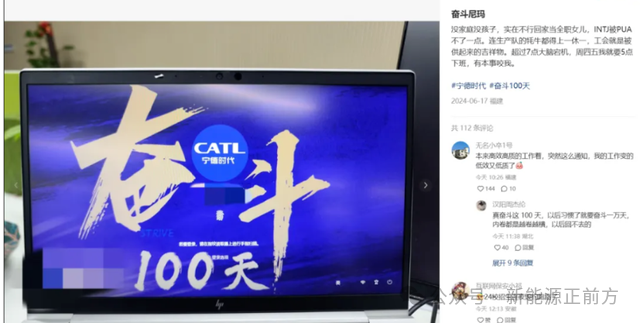
宁德时代的2024年中报来了,不得不说,效率还是非常高的,很多企业的中报业绩预告都还没来呢,不愧是要896奋斗一天的卷王。宁德时代的中报出来后,网上就炸开了锅,有大喊暴雷的,大喊超预期的,而新能源正前方的结论是,宁德时代的这份中报,对得起市场现在给它的估值!
 01 

宁王遭遇增长瓶颈

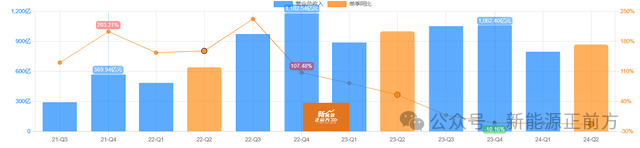
上半年营收1668亿,同比下降11.88%;归母净利润229亿,同比增长10.37%;扣非净利润200.54亿元,同比增长14.25%。

初看营收和增速的数据,似乎非常不理想,尤其是营收,已经出现负增长了。分单季度来看,Q2营收869.96亿,同比下滑了13.18%,这已经是宁德时代第三个季度营收负增长了,而且下滑的幅度还在加大!这也是宁王的中报最受人诟病的一点。
罪魁祸首主要是公司的主营业务动力电池系统,上半年营收同比下滑了19.2%,往日一直保持高速增长的储能业务也只微涨了3% ,电池矿产资源业务下滑近8%,只有电池材料及回收增长了13% 。
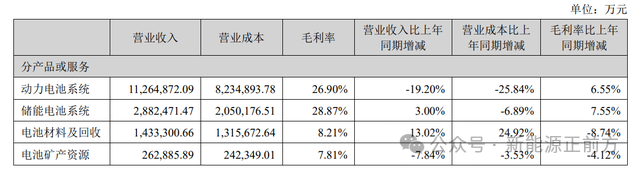
动力电池和储能是占据公司85%营收的核心业务,尤其是占比超过65%的动力电池业务,之所以营收下滑,归根到底还是因为价格战。无论是上游锂矿资源大扩产带来的价格战,从最高60万元每吨跌到现在不到10万元每吨,还是中游动力电池产业疯狂扩产带来的惨烈价格竞争,以及下游主机厂商同样甚至更加惨烈的价格战。

整个新能源汽车产业链在过去一年多都陷入了激烈的价格战中,身处其中的没一个能逃得掉,结果就是话语权交到下游主机厂商后,下游疯狂卷中游,中游跟着卷上游。

下游原材料的价格大幅度下滑,加上下游的价格战,导致宁德时代的产品销售价格也无可避免地跟着大幅度下滑。根据相关测算,2024上半年,公司单Wh的收入为0.67元,相比去年的0.9元左右下滑了30%左右。

不过宁王就是宁王,行业地位杠杠的,即使行业疯狂内卷,公司的毛利却非常稳定,一直稳在1.9-2毛左右。毛利率甚至还微涨了一点点,动力电池的毛利率上半年达到了26.9%,同比增加了6个多点,储能业务的毛利率和增幅要更高一点。
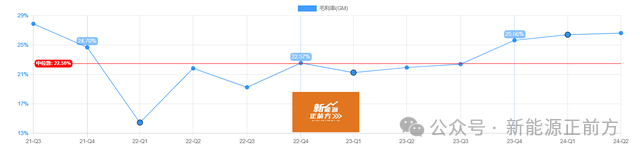
说明最受伤的肯定是上游的锂矿锂盐厂商了,只能说风水轮流转,本来一般商业世界中,大多数行业都是下游具备议价权,前几年由于新能源汽车快速爆发,上游锂矿锂盐供需失衡,锂矿锂盐厂商和宁德时代分别掌握了话语权,大赚特赚,尤其是锂矿厂商,那钱简直是大风吹来的,一年顶过去十年,一旦风口过去,就都开始出现亏损了。

按照宁德时代业绩交流会上的说法,未来公司的单位毛利会很稳健,但也不会多赚钱。

如果对比近期新能源汽车产业链的其他企业,就可以更明显地看出宁德时代的稳健,上游锂矿锂盐厂商普遍亏损,产业链中游的企业则普遍利润暴跌,比如恩捷股份,预告上半年扣非净利润将下滑76.26%-83.7% 。

通过负债率来看甚至更加明显,宁德时代的负债率接近70%,看起来很吓人,其实主要都是压供应商的货款。总负债4954亿,但应付账款就占了近4成,高达1830亿。短期借款180亿,占比3.6%,长期借款888亿,占比18%,有息负债率接近20% ,也不算低,但以宁德时代非常漂亮的现金流来看,这个长期借款大概率是银行的长期授信,宁德时代主要是出于维护与银行的关系而借的,根本没有什么财务危机。

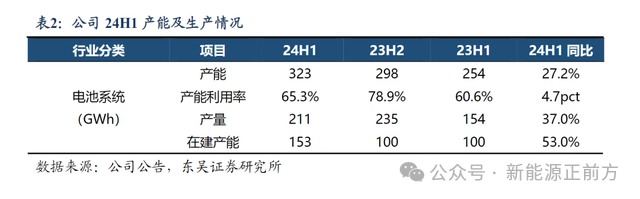
不过话说回来,宁德时代再强,在行业如此内卷的情况下,作为行业龙头也无可避免地会受到影响,在产能利用率上甚至体现得更明显。

上半年产量221Gwh,但产能却有323Gwh,产能利用率只有65.33%,说明此前很多媒体爆出的宁德时代一些工厂放假的爆料应该都是真的。公司目前还有153Gwh的产能在建,后续如果下游需求不能快速增长,或者公司在行业中的地位不能继续保持,产能利用率还将更糟糕。
 02 

境外业务受阻

国内市场竞争的激烈情况大家都很清楚,为了破除内卷,企业们都纷纷出海,宁德时代这几年也加强了对海外市场的开拓,取得了不错的成就,尤其是搭上了特斯拉的快车后,海外业务快速腾飞。2020年-2023年,宁德时代的海外收入分别为79.08、278.72、769.23、1309.92亿元,公司也将未来的增长希望放在了海外。

不过从中报来看,今年开始海外业务似乎遇到了瓶颈,上半年来自境外的收入为505.29亿,同比下降了23% !营收占比也回落到30%,去年同期已经达到35%。

这背后跟欧美市场的需求增速放缓有较大的关系。

根据券商的数据,2024年5月我国新能源汽车销量95.5万辆,同比增长33.3%,环比增长12.4%,渗透率达39.51%;新能源汽车出口9.9万辆,同比下降9%,环比下降13.3%;2024年1-5月销量389.5万辆,同比增长32.5%。而5月欧洲七国新能源乘用车销量合计为15.7万辆,同比下降12.2%,环比增长2.2%,渗透率为19.7%;2024年1-5月欧洲七国新能源乘用车销量达到79.3万辆,同比增长1.8%。5月美国新能源乘用车销量达到12.5万辆,同比增长5.8%,环比增长3.7%,渗透率为8.7%;2024年1-5月美国新能源乘用车销量达到59.05万辆,同比增长10.4%。

欧美的新能源汽车渗透率相比中国还比较低,增速不仅远远比不上国内,甚至还在放缓,个别月份已经开始负增长了。

很多国家由于卷不过中国,已经对新能源汽车放弃治疗了,后续的增速很可能也不会太超预期,这对宁德时代的海外业务无疑将造成比较大的影响。

另外,也跟宁德时代体量越来越大、在国外越来越受阻也有关系,欧美很多国家开始对宁德时代出海设置障碍,逼得宁德时代推出了技术授权的模式来减少摩擦,另外也希冀通过募集海外投资基金、布局全球供应链的方式,尽可能地减少贸易摩擦。

不过这个作用如何有待观察,毕竟华为的待遇大家有目共睹,真要搞你,怎么都是绕不过去的。

 03 

开启节流模式

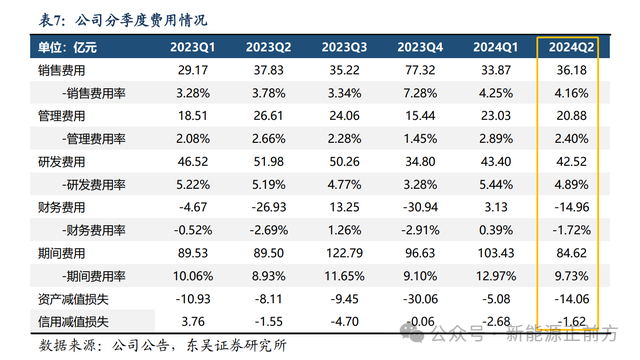
可能也是越发感受到了市场的寒冷,出于对未来的不确定性的应对,宁德时代开始了精细化管理。既然收入增长变困难,就开始降低成本,Q2的各项费率都有了明显下降,尤其是管理费用,绝对值和费率都下降了。

很明显,宁德时代也跟其他大部分公司,尤其是国内企业一样,增长有问题先拿员工开刀,人员优化、降薪裁人一整套整上,虽然残忍,但有效。
客观讲,宁德时代这份2024年中报绝对不是一些人看到营收增速就惊呼的暴雷了那样,但宁王面临的压力越来越大也是不争的事实,国内面对日益内卷的市场,竞争越发白热化,国外市场又不如国内增长快速,而且面临越来越大的阻力,宁德时代接下来如何突破增长瓶颈是个问题。

通过产业链地位和精细化管理挤出利润中短期有效,但在越发激烈的市场环境之下,这个方法也很难长期维持,如何寻找到营收增长突破点才是长期解决之道。

好在就像开头说的,这份中报也对得起市场现在给它的估值,市盈率都已经掉到了20倍以下,这样的业绩,尤其是对比同行,实在不能对它要求更多了。

来源:新能源正前方
汽车新能源材料储能工厂
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 430课程 0
点赞
收藏
作者推荐

触底暴涨55%,极速狂飙的新能源龙头,彻底反转了?

很明显,德业股份已经成为这一波新能源反转的急先锋了,考虑到市场对于新能源行业究竟反转了还是没反转存在很大的争议,咱们就说它是这一波新能源行业的急先锋好了。 01 绝地反转短短10个交易日两周时间,就从底部暴涨了55%,这也是大A 的迷人之处吧,跌的时候跌的人死去活来,涨的时候,也是让人目瞪口呆,一年多时间跌了近80%,然后再用2周时间飚了近60%,按现在板块的趋势,3周飙涨80%都完全有可能。究竟德业发生了什么事情,涨得如此凶猛?最根本的原因还是跌得多了,借着板块的利好超跌反弹,说白了还是大A的尿性。之前追踪德业的时候,在每晚9:30新能源正前方里回复“德业跌到哪个位置才能止跌?”的提问时,leo认为德业很难跌破300亿市值,因为那个位置正好是德业受益于欧洲户储大爆发后开始飙涨的起点,是基本面发生炸裂式变化的起点,也是技术面上的重要支撑,怎么看都很难跌破。但在今年漫长的糟糕行情中,300亿还是跌破了,最低都到250亿以下,跌回了刚上市没多久那会儿,完全无视公司的基本面已经发生了翻天覆地的变化,所以这一波的大涨,最根本的原因还是市场借着利好对错杀进行纠偏而已。利好则是11月逆变器出口的止跌,让市场看到行业反转的可能性。根据海关总署的数据,2023年1-11月逆变器累计出口93.7亿美元,同比增长17.4%,其中11月单月出口5.6亿美元,同比下滑46.8%,环比增长1.2%,这是逆变器出口近半年来的首次环比转正!不过客观地讲,虽然11月首次环比转正,但价格依然没有稳住,11月出口均价147.3美元/台,同比下滑了24.1%,环比也继续下滑了17.2%,总体还是处于下行趋势。但光伏行业跌到了这个程度,再加上整个市场也是人心思涨,光伏板块趁机大涨了一波,德业之所以成为领头羊,跟最有可能受益于这一波出口止跌有关。 02 德业反转虽然11月逆变器出口环比止跌,但不同地区差别很大,巴西、南非和印度、日本都环比上升,其中对南非11月出口0.1亿美元,环比增加13%,对巴西出口0.43亿美元,环比增加37%,对欧美依然是同比和环比下滑中。恰好这几个11月环比表现比较好的地区都是德业最主要的市场,根据2023年中报的数据,目前德业的逆变器产品主要市场分布如下:1)微逆,巴西占比83%,德国占比11%。2)组串,巴西占比63%,国内18%,印度7%,波兰4%。3)储能,南非占25%,美国19%,国内13%,黎巴嫩13%,巴基斯坦8%,迪拜5%。很明显巴西和南非是公司最主要的市场,虽然德国属于欧洲市场,但它却是欧洲市场中今年表现最好的,很多其他国家都处于去库存的状态中,就德国市场一枝独秀,这个之前追踪阳光电源的时候讲过了,不再赘述(具体可以搜索关注新能源正前方后,输入“阳光电源”查看)。虽然11月对美国的出口环比还是下滑的,但仅环比下滑了1个点,复苏迹象非常明显,也就是德业相比其他厂商去库存压力明显要小很多,有望成为逆变器行业最快复苏的厂商之一。过去一年二级市场上它的糟糕表现,除了跟行业整体遭遇产能阶段性过剩问题,以及整个A股和光伏板块的走势非常糟糕有关之外,也跟德业自身在德国市场遭遇了继电器造假问题有关,但根据公司的业绩交流,今年Q3,德业的继电器造假问题已经基本解决了,Q4微逆有望恢复正常状态。随着行业的回暖,德业的业绩也有望从Q4开始回升。 03 七年一个轮回有一种说法是:七年就是一个轮回,意思是每隔七年,一个人将会以不同的身份重生,并面临着不同的挑战。这也意味着一个人在某一个时期内的成长和发展,将会影响他们以后的人生道路。也就是“人生没有白走的路,每一步都算数。”追踪德业的时候,这种感觉特别强烈。公司成立于 2000 年 8 月,2000 年至 2006 年期间主营注塑件、模具、钣金件、环境电器等产品。2007 年至 2014 年,公司在原有业务的基础上发展了热交换器和电路控制系列两大业务,掌握了热交换器生产工艺与核心技术,其中热交换器开始供应美的家用空调。2015 年至 2021 年初,公司对主营业务进行调整,构建热交换器、电路控制、环境电器三大核心产业链。从公司的发展历史看,三个重要阶段中,每一个阶段都差不多刚好是7年左右,每一个阶段过后,公司就迎来了全新的身份和成长,每一个阶段又都是下一个阶段跃迁的基石。就像公司2000年成立到2006年的这七年里,虽然做的是注塑、热处理、模具开发及产品这些看似比较低端的活儿,但如果没有这些业务积累,公司也无法进入美的产业链,大概率也无法在后面进入热交换器领域。或者说能进入热交换器领域,也不一定能进入美的空调的供应链,至少不会进入得那么快,公司在热交换领域的竞争力也很难像现在那么强大。如果没有在2007年到2014年进入热交换器业务以及电路控制领域,公司也不可能在过去几年光储行业的大爆发中大放异彩。此外,虽然随着光储业务的大爆发,公司的环境电器业务占比越来越小,越来越不起眼,但如果没有此前在环境电器业务的布局和多年的经营,公司这样的2B企业根本没有机会涉足2C业务,2B和2C是完全不同的商业模式,对于企业的能力要求也完全不同。也正是因为公司此前在环境电器业务上的成功,让公司掌握了2C业务的能力,这种能力又最终在储能业务,尤其是户储上得到了发扬光大,户储产品某种程度上可以视为大件家电商品,行业的竞争焦点跟家电行业也比较类似,主要集中于品牌、营销、渠道、售后等方面。在除湿机这样的小众领域里做到了行业第一,打败了美的、格力这些传统家电品牌,德业积累了足够的家电终端经验,并在户储领域快速成长为行业龙头。这从公司的户储产品此前主推面向家庭用途的低压逆变器,而且产品设计更时尚、噪音更小、效率也更优上体现得淋漓尽致。很明显,在家电领域的长时间沉淀,让公司对于C端消费者的洞察能力更胜于竞争对手。而长期的供应商角色,又让公司的成本费用控制能力相比竞争对手胜出一筹,毕竟家电行业竞争格局已定,下游厂商就那么几个巨头,基本不会给供应商什么好价格,要想多拿订单、多赚钱,只能想办法控制成本。这样的成本控制能力,决定了公司户储产品的性价比更加突出,竞争优势更加明显。此外,熟悉家电行业渠道为王的模式,又让公司从一开始就将海外定位为核心竞争场景,利用自身技术、成本和供应链上的优势,迅速打趴了国外的竞争对手,抢占了大量的市场,在部分海外地区,相比竞争对手甚至是行业龙头都拥有先发优势,最终快速逆袭为微逆和户储行业的龙头。这导致它总是给人一种不知道从哪里来、突然就出现并急速成长的感觉,但实际上,它今天所取得的成就,都是过去每一个阶段的厚重积累和沉淀的结果。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈