历史性大机会,智驾时代最受益的龙头之一,关键机器人属性还没被深度挖掘!

2024年,城市NOA逐渐成为新能源汽车的标配,激光雷达也逐渐成为20万以上新能源车型的标配,成为影响消费者选购新能源汽车的重要影响因素,百度的萝卜快跑自动驾驶出租车受到乘客热烈追捧......
一切的一切都宣示着无人驾驶的大规模商用时代即将来临,产业链相关企业即将迎来历史性的大机会!
无人驾驶领域的大机会,新能源正前方此前已经做过剖析,最受益的公司肯定是最下游的主机厂商,只是主机厂商估值不低,行业竞争又太过惨烈,确定性反而不如上游的零部件企业。
但零部件板块里直接受益于智驾大发展,称得上纯粹智驾概念的,看来看去也就激光雷达这个板块了,好在这个板块足够稀缺,又有一两家比较不错的上市公司,比如今天要讲的速腾聚创。
讲激光雷达和速腾聚创之前,无人驾驶技术路线又是绕不过的问题。
激光雷达路线真的走不通吗?
目前主要有两大技术路线:纯视觉路线和激光雷达技术路线。
纯视觉技术路线,顾名思义,就像人用眼睛开车一样,汽车也是利用“眼睛”(摄像头)开车,即汽车通过摄像头进行信息采集后,再通过系统分析路面上的交通情况,最终让汽车做出相应的驾驶行为。
雷达是通过计算声波碰到物体返回的时间测试和物体之间的距离、速度、方向等数据,再据此分析物体的基本情况。激光雷达也类似,激光器发射光线,通过接收到反射光的时间、速度、方向等进行建模,分析路面的基本情况,并让系统做出相应的应对操作。
马斯克秉承第一性原理“既然人类可以仅靠眼睛驾车,为什么机器不可以呢?”,因此认为激光雷达路线没有未来,特斯拉选择纯视觉技术方案。而国内企业,则大部分选择摄像头加激光雷达方案。
这两种技术路线各有好坏,纯视觉技术路线“弱硬件强算法”,对算法的要求更高;激光雷达技术路线则是“强硬件弱算法”。
这里要理清一个概念,严格来说,第二种路线应该说是多传感器融合路线,使用激光雷达并不代表就不用摄像头,而是多种传感器一起使用。
在当前的技术水平下,摄像机加激光雷达的准确度和安全冗余更高,只是因为增加了激光雷达,成本也相对更高。
马斯克的观点导致市场对于激光雷达争议极大。
不过新能源正前方认为,不能对马斯克过分迷信,从客观现实角度看,多传感器融合路线就是比纯视觉路线更加安全。
近期,《华尔街日报》在专题报道中表示,从 200 多起特斯拉FSD事故中收集的视频和数据分析,人们长期以来对特斯拉基于摄像头的技术表示担忧,这种技术的问题正在道路上显现出来,并将公众置于危险之中。
蔚来汽车李斌在近期表示,“说激光雷达没有‘非蠢即坏’,特斯拉不是所有事情都对。”
多个传感器数据,不仅可以获得更精确的环境模型,提高目标检测和识别的准确性,也可以更好地克服恶劣天气因素带来的系统性挑战,减少因为单一传感器故障导致的安全风险。
更安全这一点就几乎决定了多传感器融合方案必定属于主流方案,再小比例的安全度提升,对于主机厂商而言都是巨大的成本节约。
成本更高的问题,随着激光雷达价格的下降,也渐渐不再是问题。再者,考虑到纯视觉路线对算法的要求更高,而成熟的算法,除了对底层的技术要求之外,还需要大量的数据饲喂,包括大量的算力,除了特斯拉,能满足这个条件的企业也没有特别多,算下来成本也并不低。
对于绝大多数厂商而言,选择激光雷达方案能节省几年时间达到纯视觉领先厂商的水平,何乐而不为呢。
而且越安全,保险费用也更低,也更能被消费者接受。综合来看,除非纯视觉技术路线已经达到了近乎完美、几乎不会出错的水平,不然多传感器融合都是更优的选择,这也是国内主机厂商普遍选择多传感器融合方案的原因。
激光雷达龙头
车载激光雷达市场这两年才随着ADAS的火爆而快速扩大,加上拥有较高的技术含量,以及跟下游主机厂商或者Ter 1强绑定,市场集中度比较高,目前国内的上市公司主要就是速腾聚创和禾赛科技,此外就是还没有上市的图达通和华为。
此前得益于唯一客户理想汽车的大卖,禾赛科技的激光雷达出货在2021年领先于行业,但从2022年开始,随着合作客户的车型开始放量,就出货量而言,速腾聚创早已经远远跑在行业前列了,成为事实上的行业龙头。
2023 年禾赛科技全年激光雷达总出货量为 222,116 台,同比增长176.1%,全年 ADAS 激光雷达出货量为 194,910 台,同比增长214.8%。而速腾聚创的激光雷达总销量约26万台,同比增长355.4%,其中,用于ADAS应用的激光雷达销量达24.3万台,同比增速达到惊人的558.5%,ADAS产品收入达7.77亿元,同比增长384.6%。
无论是激光雷达的总出货量,还是ADAS激光雷达的出货量,抑或是增长幅度,速腾聚创全部领先于禾赛。
激光雷达的销量主要取决于下游合作车企的销量情况,合作的主机厂商数量越多,合作的车型越多,潜在的销量增长空间就越大,这方面速腾聚创同样超过禾赛,遥遥领先于行业。
截至今年2月底,速腾聚创与22家汽车整车厂及一级供应商的激光雷达产品量产定点订单增加到63款车型,而且为其中的12家实现了25款车型的SOP。
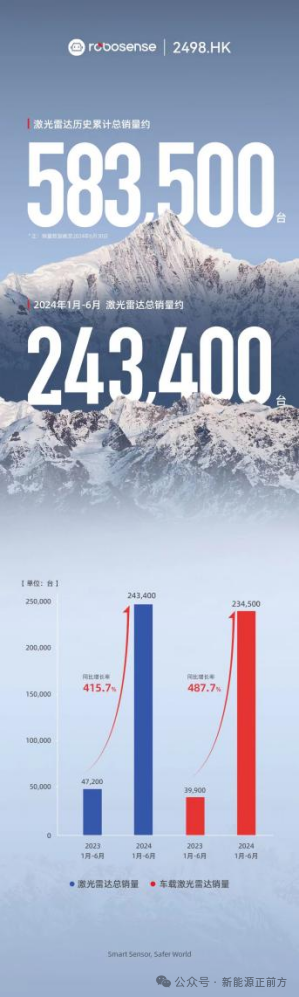
随着大量量产定点订单开始发力,速腾聚创在2024年继续迎来高速增长。根据RoboSense速腾聚创公布的2024年上半年业务进展,2024年上半年,RoboSense速腾聚创激光雷达销量约为243,400台,同比增长415.7%,其中车载激光雷达销量约为234,500台,同比增长487.7%。2024年第二季度,RoboSense速腾聚创激光雷达销量约为123,000台,车载激光雷达销量约为118,300台。
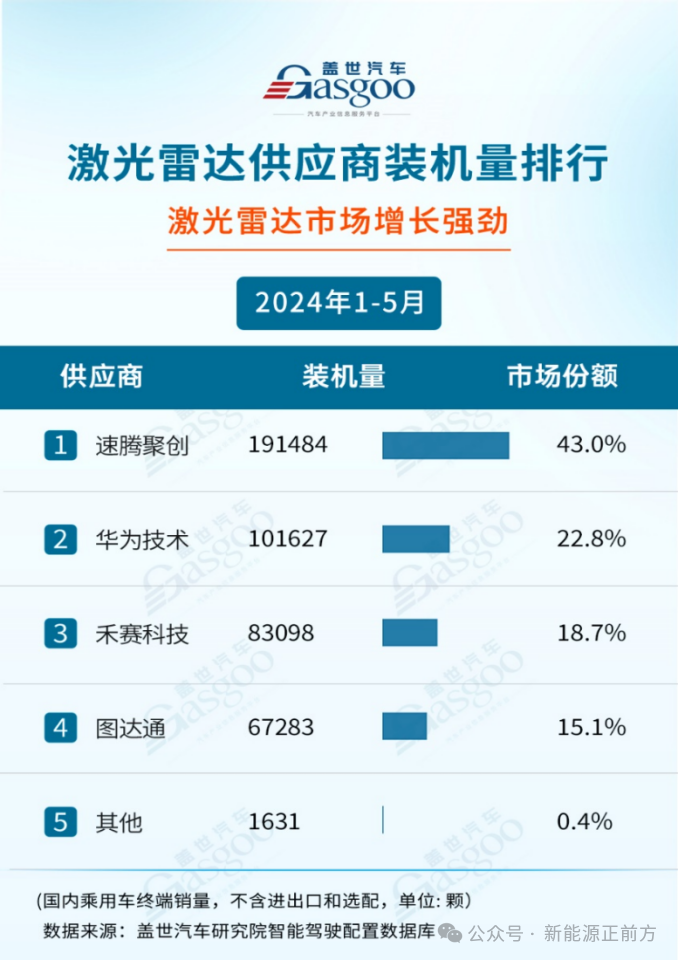
据盖世汽车研究院2024年1-5月激光雷达供应商排行榜显示,国内激光雷达供应商装机量累计超44.5万颗,速腾聚创以43%市占率稳居首位,激光雷达装机量持续加速渗透,车型标配率增长至6.3%。
此外,据《界面新闻》等媒体爆料,丰田正寻求在上海独资设立雷克萨斯工厂,用以生产高端电动汽车。这家全球销量排名第一的老牌汽车厂商试图获得和特斯拉类似的待遇,包括税收减免、政策支持、土地授予等。据悉,雷克萨斯在华首款车型为一款大型纯电SUV,预计2027年先在上海投产,后续再扩展至日本和美国,该款车型将搭载速腾聚创的激光雷达。
这其实也是二季度后,随着港股市场企稳,速腾聚创一度猛涨的原因,市场开始关注到速腾聚创在激光雷达市场的增长潜力。
即将迎来盈利时点
得益于激光雷达市场的快速成长,速腾聚创的业绩也表现出了强劲的增长态势。
2023年全年,公司实现总营收11.2亿元,同比增长111.2%。毛利转正,达9364万元,整体毛利率也由2022年的毛损率7.4%增加至毛利率8.4%。净利润为亏损43.31亿,上年同期是亏损20.86亿。
看起来似乎是增收不增利,实际上是因为上市导致的公允价值变动在账面上形成的亏损幅度增长,调整净亏损约为4.34亿元,上年同期的经调整亏损为5.63亿元,同比收窄23%,盈利水平实际已有明显提升。
从刚刚公布的2024年上半年业绩来看,经营还在持续改善。2024上半年,公司实现营收7.27亿,同比增长121%,其中ADAS产品收入约6.1亿元,同比增长314.6%。实现毛利9860万元,2023年同期毛利为1280万元,同比大涨670.3% ,毛利率则从2023年同期的3.9%大幅提升至13.6%。其中用于ADAS的产品毛利为6820万元,2023年同期为毛损5220万元,毛利率更是从2023年同期的毛损率35.5%大幅提升至11.2%。
这还是在研发上持续保持高强度投入的基础上实现的。2023年研发支出达到6.35亿元,同比增长107.6%,不考虑包含其中的期权费用化的话,2023年研发费用达到约人民币4.3亿,与研发相关的资产投入达到人民币8,000万,研发总投入约为5.1亿元。2024上半年研发投入约3.1亿元,较2023年同期约2.5亿元增长27.2%!
可以看到,虽然还保持着高强度的研发投入,但速腾聚创已经无限接近于实现盈利了,接下来随着出货量加速,公司有望很快迎来盈亏平衡,按管理层的说法,2025年将实现盈亏平衡。
此前标配NOA领航功能的车型主要集中在30万以上价格区间,为了加速提升市场渗透率,速腾聚创在今年祭出了杀手锏,一举将激光雷达拉进千元机时代!
引领激光雷达进入下一个市场区间
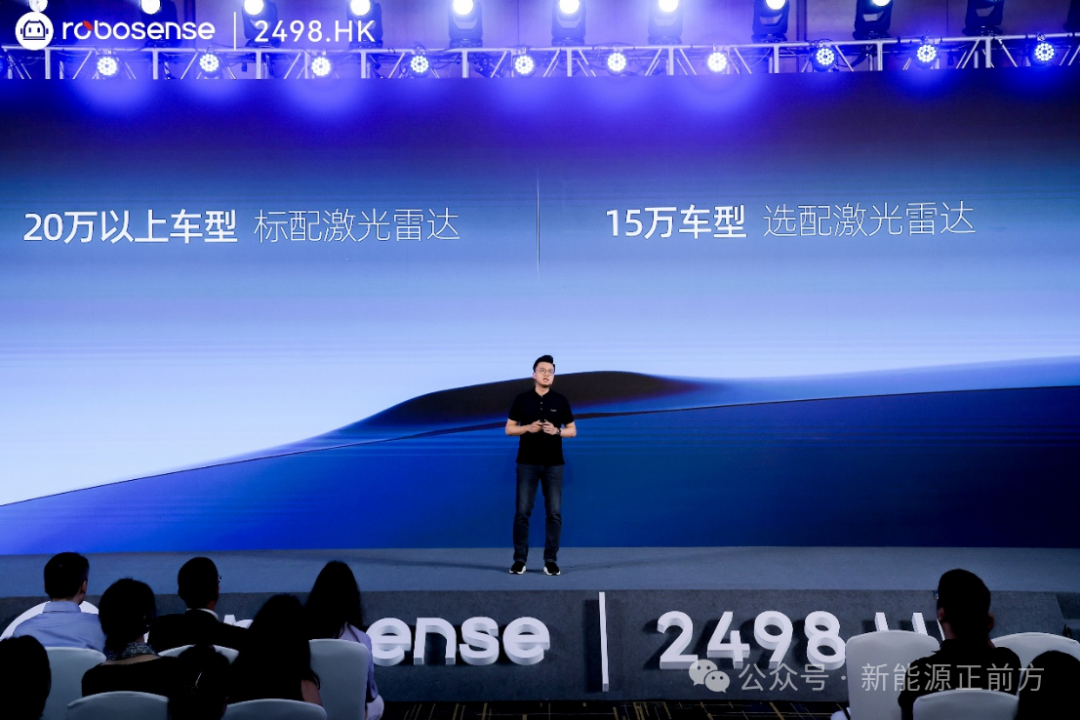
今年4月15日,速腾聚创推出新品——车载激光雷达MX,不仅体型更小,更加关键的是成本大幅度降低,产品价格仅200美元,20万以上车型可以标配,15万车型可以选配。
通过搭载全自研的高集成的M-Core和极致的设计,MX实现了全维降本增效。相较于现在的主力产品M1 Plus,MX的PCBA(印制电路板)数量减少69%,主板面积降低50%,光学器件数量减少80%,功耗下降至10W以内,可制造性得到了大幅提升,成本实现大幅下降。
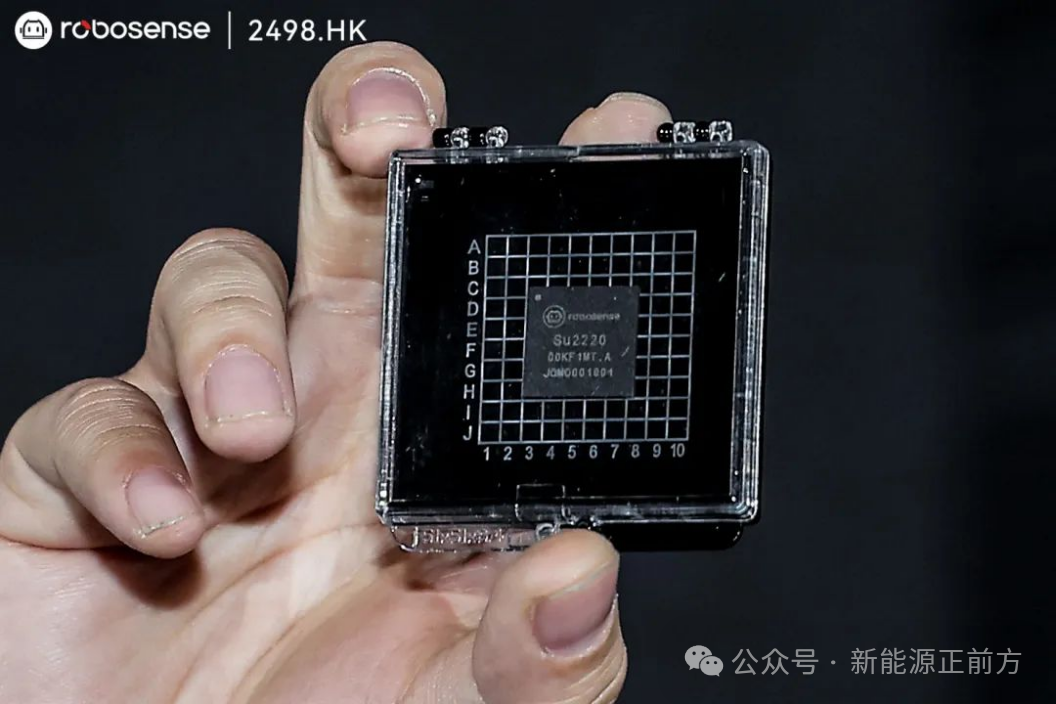
从第一款的680美元到500美元,再到200美元,速腾聚创的激光雷达降本速度之快和幅度之大令人咋舌,一次次确立了自己行业领导者的地位。
MX将在明年一季度实现SOP(SOP表示产品已达到批量生产的质量要求,可以开始大规模生产)。可想而知,随着MX量产进入市场,将会给行业带来多大的影响。
与此同时,针对高阶L3+自动驾驶技术的发展,速腾聚创推出了性能超高的产品M3,该产品拥有300米的探测距离,最高支持0.05°×0.05°的角分辨率,ROI区域等效500线,其高分辨率模式可以在ROI区域实现1000线的点云效果。M3配合其高性能补盲激光雷达E1,可以实现全视角高性能激光雷达覆盖,达到L4+激光雷达配置标准。
由于这几年在激光雷达领域的杰出表现,市场很容易就将速腾聚创视为一个硬件公司,一家激光机器人公司,实际上,AI+机器人才是速腾聚创的长期目标,也是公司的底色。
速腾聚创的终局:AI+机器人
从公司的英文名称RoboSense 就可以看出来(字面理解是机器人+感知),其实就是机器人+AI,按公司董事长兼首席科学家邱纯鑫博士的说法,“速腾聚创从成立之初,就把自己定义为一家机器人公司。成为全球领先的激光雷达公司只是我们实现目标的第一步。”
在中期财报会上,速腾聚创CEO 邱纯潮表示,“恰巧这个月迎来RoboSense十周岁的生日,在发展的第一个十年,我们聚焦于把机器人的‘眼睛’做好,激光雷达类产品是RoboSense跨出的第一步。作为AI驱动的机器人技术公司,下一个十年,我们将持续在AI算法、芯片、硬件三个技术领域保持高压投入。坚持深耕汽车与机器人两大核心主阵地,为市场提供除了激光雷达以外更多元化的产品方案。我们将通过持续创新的机器人技术,让世界更安全,让生活更智能,最终成长为全球领先的机器人技术平台公司。”
这一点从公司的研发投入方向也可以得到印证,2023年,速腾聚创约30%的研发投入用于AI的研发,包括算法、算力和数据储存,还有约22%用于芯片的研发。
其实某种意义上来讲,智能汽车也可以算作机器人的一种,可以说速腾聚创一直就在做机器人相关的业务。
围绕激光雷达,速腾聚创完成了“芯片+硬件+AI软件”的全链路解决方案布局,并把汽车当成相对成熟的硬件平台,实现AI的全流程的打通(包括数据、算法、算力集群),甚至建立了自己的超算中心-“神机超算中心”。
激光雷达在汽车领域的催熟,可以很好地迁移到人形机器人上,所以速腾聚创也在加速机器人方向的商业落地应用。2023年,速腾聚创选定了清洁、无人叉车两类机器人以及港口和矿场两类场景,后续随着机器人业务持续落地,公司的收入结构也将有所转变。
具身智能被认为是“人工智能发展的下一个浪潮”,人形机器人的未来绝不仅仅止于替代人类的重复劳动,甚至于有可能成为人类家庭成员的一部分,这种时代大趋势正在快速袭来。
随着大模型与具身智能技术快速突破,传统工业、商业领域的机器人智能无人化改造,以及新增消费类市场的增长潜力无限,作为机器人核心组件,以激光雷达为代表的3D感知传感器将迎来爆发性增长,机器人行业将成为重要增长引擎。
速腾聚创依托于在AI和机器人领域的技术积累,以及在激光雷达领域的领先优势,有望成为机器人时代的领头羊。
就像邱纯鑫说的那样,“公司的愿景是希望未来10年,成为全球领先的机器人技术平台公司。”
无论是正无限接近的无人驾驶大规模商用时代,还是正在蓬勃发展的机器人领域,市场空间都极其广阔,速腾聚创依托于占据领先优势的激光雷达业务,以及在AI和机器人领域的技术积累,长期的成长空间也非常值得期待,值得持续关注。