首页/文章/ 详情

行业地位确定性最高,有望最快反转,弹性最大的光伏细分龙头
10月前浏览27

虽然近期受二级市场整体表现回暖影响,以及市场开始交易光伏行业的困境反转预期,光伏板块二级市场整体表现亮眼。但无可否认的是,过去两年,尤其是过去一年,及至现在,光伏行业总体依然很难,这些困难都在各家公司的财报上得到了实实在在的体现。

 01 

屋漏偏逢连夜雨

2024年前三季度,福斯特实现营收151.7亿元,同比下降8.9%;归母净利润12.6亿元,同比下降12.1%;扣非净利润12.18亿,同比下降8.98% 。毛利率为15.56%,相比去年同期的14.07%有所回升,但净利率从去年同期的8.60%小幅度下滑到8.28% 。

具体到Q3 单季度,营收为44.1亿元,同比下降26.90%,环比下降19%;归母净利润3.30亿,同比大跌39.67%,环比下跌19%;扣非净利润3.19亿,同比大跌38.04%,环比下跌17%。

要知道,Q3单季营收增速达到历史最低水平,归母净利润的单季增速也属于公司历史倒数前几的水平,对福斯特而言,今年无疑是比较艰难的一年。

业绩如此糟糕的原因是光伏行业产能过剩,价格暴跌,毛利率下降,加上汇兑损失增长,导致营收和净利润全面承压。

如果看出货,其实还是增长的。据测算,今年前三季度,公司的胶膜出货量在20-22亿平之间,Q3的出货量也达到了7-7.1亿平,同比增长约12%,但单价却降至5-6元/平(不含税),单 平净利也随之下滑至0.4元左右。剔除1.6亿元的信用减值后,福斯特单 平净利更是降至0.2-0.3元,典型的量升价跌。

屋漏偏逢连夜雨,行业凄风苦雨,公司勉强经营的时候,11月份又爆出了公司滁州基地发生火灾的事情。
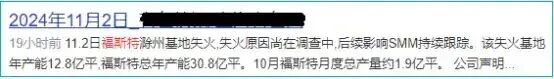
最开始网传火灾造成3-4人的重大人员损失以及财产损失,但随后福斯特官微发布澄清说明,只是仓库失火造成少量财产损失,未造成人员损失。

具体情况如何不得而知,后续可以通过财报验证一下,目前也只能选择相信官方的说辞。

 02 

比惨年代

不过话说回来,虽然从福斯特的三季报来看公司当下也比较难,但相比同行还是好太多了,海优新材、赛伍技术都已经出现亏损了,甚至海优新材还大亏了几个亿。

此外,上市公司福莱蒽特前几天才发布公告,鉴于光伏行业目前的竞争环境及控股孙公司杭州福莱蒽特新能源有限公司本身销售不畅、持续亏损的现状,为契合公司战略发展方向,同时降低运营成本,福莱蒽特新能源公司近日起开始停产歇业。

根据网上的公开 信息,截至报告期末,福莱蒽特新能源拥有10条生产线,胶膜产能约为400万平方米/月,经营主体就是这个新能源孙公司。

其实可以不用看同行,看看下游组件龙头的业绩就很清楚了,组件厂商不好过,上游的供应商日子自然也不会好过,都是同一条绳子上的蚂蚱。

在行业处于艰难周期,同行乃至下游都亏成狗的情况下,应该看到的是公司相比行业尤其是同行表现超预期的地方,而这对于公司而言,其实从来问题不大。

根据集邦咨询的测算,按照2024年上半年组件产量283GW计算,对应的胶膜需求总量将达25.7亿平米,同比增长15%,市场空间扩大,出货的前七名如下,其中TOP3厂商出货量合计超过19.4亿平米,前三市占率超过75%,福斯特更是占比超过50%,比后面所有厂商加起来都多!
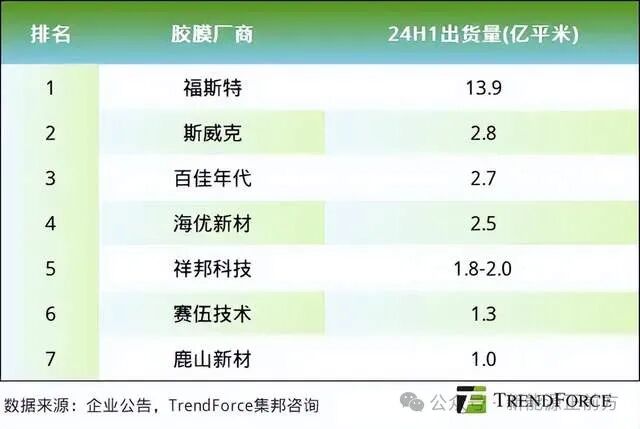
这么多年过去了,福斯特的地位依然稳如泰山,由于这一轮光伏周期很多中小厂商被迫退出市场,很可能公司的市占率又要进一步提升。

 03 

强者恒强

我们总是很喜欢看屌丝逆袭的故事,可现实中屌丝能逆袭的是少之又少。

就说光伏胶膜这个行业,其实本身挺苦逼的。上游原材料EVA粒子成本高达90%,而且供应商很集中,加上现在EVA粒子国产化率也就60%多,导致光伏胶膜厂商对上游并不具备话语权,相反,行情火爆的时候,甚至要预付才能拿到货。而下游就更不用说了,组件厂商高度集中,更没有什么话语权。

结果就是强如福斯特这样垄断行业半壁江山的龙头,也得受上下游共同挤压,更不要提其他中小厂商。

但反过来,也正是这种苦逼的行业属性,才让这个进入门槛比较低的行业一直以来都保持着较高的行业集中度,尤其是福斯特这样的龙头,更是靠着规模、效率、成本和资金等综合实力保持着自身的竞争优势,后发者想要超越极其困难。

加上福斯特自身也非常上道,很清楚自身的定位,虽然垄断了行业半壁江山,但却从不以此作为向下游涨价或者获得超额收益的砝码,相反公司产品的售价往往比竞争对手低,然后通过自身的规模优势和提升管理效率等方式挤出利润。
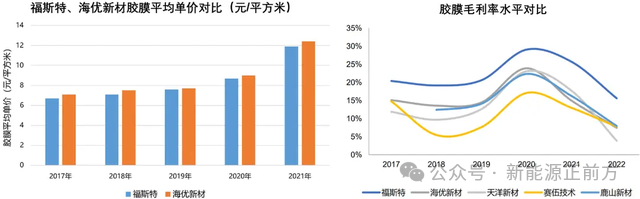
当然了,这很可能也是一种竞争策略,反正行业龙头有成本优势,然后定一个比竞争对手低、自身有利润、竞争对手却没有利润的价格,把其他对手挤出市场。

所以福斯特的逻辑一直非常清晰,作为行业里地位确定性高,很可能是最高的公司之一,虽然光伏行业下行周期期间,它也无可避免地受影响,但只要行业迎来反转,它将是最快受益的企业,甚至很大可能也是弹性最大的企业。

至于公司正在努力拓展的新业务电子材料,包括感光干膜、FCCL和感光覆盖膜等,虽然技术上一脉相承,进入行业并不算特别困难,但光伏产品的精度相比电子级的精度本来就要低得多,公司相比其他电子材料企业技术上并不具备明显优势。电子材料业务想要获得快速发展也不容易,这也是公司开展电子材料业务十多年了,一直期待它能成为公司第二增长曲线,但实际上营收占比依然不到5%的原因。对这块业务暂时不能有过高的期待。

好在光伏行业的广阔市场就足够公司活得很好了,现在要期待的主要是行业拐点何时到达的问题。


来源:新能源正前方
电子新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:10月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 441课程 0
点赞
收藏
作者推荐

该深入探讨一下TCL中环对Maxeon的投资了!

前阵子,新能源正前方追踪了TCL中环的2023年年度业绩预告,最近又有很多朋友在后台追问中环,尤其是希望leo重点谈一谈参股公司Maxeon 的问题,它最近下跌了一波,引发了一些争议。 实际上,Maxeon的这一波回调,完全是因为美国降息预期降低,引发美股大盘尤其是光伏板块回调导致的,跟自身无关。 今天就重点探讨一下TCL中环对Maxeon的这笔投资。 01 TCL中环为什么要投资Maxeon?从2020年开始,TCL中环陆续花了25亿多人民币,拿下了1228.57万股,成为Maxeon的第一大股东,这两三年由于光伏板块集体大跌,导致中环持有的Maxeon股份市值也跟着缩水,从财务上看,暂时是浮亏的,这也是这笔投资遭受争议的主要原因。 二级市场都不能以一时的浮盈或浮亏,评价一笔交易的成败,更别说企业的实际经营了! 企业不仅要做好当下,更要考虑长远的未来,身处科技行业,更是如履薄冰,随时要提防被全新的技术所颠覆,这决定了科技企业必须时刻充满危机感,不仅要对产业未来的发展趋势时刻保持敏感和洞察,更必须持续在技术自研和并购上持续砸钱,对有可能成为未来主流技术路线的技术,必须想尽办法拿下,丝毫也松懈不得。 也正是因为科技行业技术颠覆的风险极高,对技术的投资类似于风投,无论是自研还是并购,不能每一次都100%算经济账。如果每一次都算经济账,可能就会重蹈雅虎覆辙,它明明有无数次机会收购谷歌和Facebook,但都以太贵为理由拒绝了,结果就是后两者成为互联网巨头,雅虎却没落了。放眼科技行业,类似的事情数不胜数。 而光伏正是技术迭代非常频繁的行业,光伏行业的发展史就是一部颠覆和被颠覆的历史,光伏巨头想要基业长青,就必须提前预判和布局下一代技术。 事实上,这几年光伏行业正处于P型向N型的转型时期,行业巨头都在努力探索和选择下一代技术。 有了这些背景知识后,就能理解中环为什么要投资Maxeon了,再结合去年下半年隆基宣布all in BC路线,BC路线开始逐步流行起来,以及美国对于中国光伏企业的限制越来越多的最新情况,更可以看出中环这笔投资的前瞻性。 xBC 作为一种高包容性的平台型技术,可兼容 TOPCon、HJT 等 N 型主流电池技术,也可以兼容 N、P 型硅衬底,可以显著提升转化效率,长期潜在价值巨大,只是因为xBC工艺流程较长,产业化壁垒高,此前一直是行业的小众技术路线,但随着产业链逐步成熟,越来越多的企业,乃至巨头开始要all in BC路线了,最典型的就是隆基了。 虽然BC电池路线是否会成为下一代主流技术,尚有疑问,但作为高包容性的平台型技术,未来占有一席之地,热度也越来越高却是不争的事实。 Maxeon 分立自具有40多年发展历史的Sunpower 公司,全面承接了Sunpower的电池技术,成为了全球最早率先研发且规模量产BC电池的企业,在30余个国家拥有1600多项专利及360多项在审专利。 构筑了涵盖IBC 结构专利、独特的材料体系、特有工艺、 优异的组件可靠性、定制化设备、全球供应商布局的完整的IBC 迭代闭环,至今推出 6 代 Maxeon 电池&组件技术,领导 BC 路线发展超 30 年。最新一代的 IBC 电池Maxeon 7系列IBC组件的窗口效率(module aperture efficiency)达到24.7%,创下“世界纪录”,质量保障更是长达40年! 拿下Maxeon就能在BC路线竞争中取得先发优势,后续将持续受益于BC技术的大发展。 如果不是此前BC路线不受行业待见,中环也很难拿下那么多Maxeon 股份,放到现在,即使企业愿意卖,美国政府都不一定会同意。 看看锂矿行业就知道了,行业火热后,很多国家的优质锂矿资源就成为非卖品了。 02 Maxeon 潜力正在释放这两年,光伏行业产能过剩严重,加上BC技术路线当下商业化成本依然比较高,导致Maxeon业绩压力比较大,好在公司拥有完整技术储备,随着BC技术的逐步成熟,公司的潜力也在逐步释放。 这一点从近期彭博新能源财经(BloombergNEF,简称“BNEF”),公布今年首季的Tier1(一级太阳能组件制造商)名单,很多国内外知名大厂商都被淘汰了,但Maxeon依然在列,可以侧面印证。 彭博新能源财经的Tier1(一级太阳能组件制造商)榜单,已经成为第三方公司和金融机构等验证光伏组件供应商资质评级的重要标准,不仅成为全球光伏项目招商引资的重要判断依据,更是市场判断企业是否为组件第一梯队的重要风向标,对光伏组件企业的出海有着重要的影响。 今年彭博新能源财经将规则做了重新修订,大幅度提高了入围门槛。新规则要求组件厂商必须在过去两年中对至少六个项目(5兆瓦以上,去年是1.5兆瓦)提供过由自己生产、自有品牌的组件,且这些项目由至少六个不同的非政策性银行(即非发展性银行、非进出口银行)提供无追索权的贷款。当评定某项目是否在两年之内时,BNEF采用项目建成时间或者融资时间两者中更早的那一个日期。如果某个项目建成两年后进行再融资,即便是由商业银行提供无追索权的贷款,这个项目也不会作为组件评级的有效项目。 而且这些 5 兆瓦以上的项目必须可以被BBBNEF的数据库追踪到,即项目地点(须足够详细,从而将本项目同其他项目进行区分,例如街道地址)、规模、开发商、银行和组件供应商必须是公 开信息。结果就是2024年第一季的Tier1名单,仅有20多家组件厂,比去年Q4的40多家,减少了近一半。 能留在榜单里的,都是国内最重要的厂商,包括晶澳科技、隆基绿能、晶科能源、东方日升、天合光能、协鑫集成、正泰新能、通威股份等。Maxeon也是其中之一! 而像韩华-Qcells、夏普、苏美达、英利、中润光能、大恒等国内外知名企业,都被排除在榜单之外,可想而知,今年的入选标准之高。 从彭博新能源财经的Tier1(一级太阳能组件制造商)的2024年入选规则也可以看出来,条件是非常严苛的, 对于企业的资产、业务和现金流都有非常严苛的要求。而且由于提供无追索权贷款的金融机构多是国际商业银行,他们对项目和各方参与者都很了解。银行本身也是要追求盈利的,因此在审核放贷方面也会更仔细、更严格。侧面反映了入选榜单的组件厂商非常高的可靠性。 在BC技术依然属于比较小众技术路线的情况下,Maxeon 今年留在榜单难度可想而知,但最终还是留下来了,公司实力可见一斑。 这远远不是重点,随着双碳已经成为全球共识,光伏迎来了长期大发展,坐拥全球最全的BC技术和工艺储备,以及完备的全球供应链布局,随着TCL中环的参与,依托中环强大的技术和制造能力,Maxeon 的潜力有望随着BC路线逐步为市场接受而加速释放出来。 这不,新一代的 Maxeon 7 组件已经在欧洲地区向特定的合作伙伴供应。预计将于 2024 年第三季度在各区域市场全面销售。在此前由Maxeon的合作伙伴Lidera Energía 在西班牙格拉纳达实施一个太阳能安装项目中,Maxeon 7 实测转换效率高达24.1%。 光伏是一个规模超过十万亿的超级大赛道,电池和组件又是其中价值占比最高的环节,未来即便BC路线只占1/10,都是千亿级别的大市场,Maxeon作为BC行业龙头的潜力有多大,可想而知。 关键,TCL中环作为股东不仅可以利用自己的技术和管理、产能、资金等优势赋能Maxeon,反过来,Maxeon 也帮助了其补齐了自己在电池领域的布局,以及国际供应链和渠道,一举两得,无论对中环还是Maxeon的长期发展,都是妥妥的双赢。 世人难免短视,却偏要无知地呱噪;时间从来不语,却回答了所有问题。前瞻性的布局难免遭受前期的非议,但时间终会给出答案。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈