
首页/文章/ 详情

光伏协会被光速打脸,光伏行业自律还没开始,就已经沦为笑话!
10月前浏览303


光伏协会牵头折腾光伏行业自律,都还没弄明白,就被光速打脸了,已经沦为了笑话,后续将何去何从?

 01 

光伏协会被下游打脸

过去两年,由于行业产能过剩导致竞争加剧,产业链价格雪崩,逐步反映在今年产业链企业的财报上,如何解决光伏产能过剩开始成为行业和市场关注的焦点。后面我们都知道了,下半年开始,光伏协会积极牵头搞行业自救,不仅要求下游要招标限价,还要搞行业自律公约,凡是签约的企业,要求搞生产配额制度,活生生把高度市场经济的光伏行业整成了计划经济。

对于光伏行业搞计划经济这一套,新能源正前方作为一个行业观察者是明确反对的,此前也多次发文表明这个态度,此前在《光伏自律公约十问》中就针对光伏行业自律公约提出了风险提示。
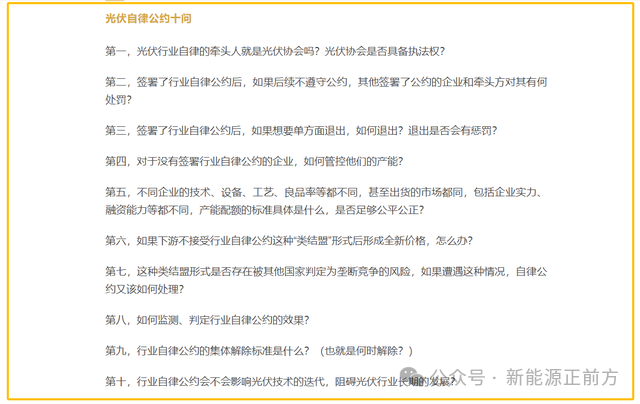
发文才没过多久, 十问里的问题就出现了,下游果然如预期一样光速打脸光伏协会牵头导演的这一出闹剧。

12月18日的时候,光伏协会官号发文,针对新疆电力巴州发电公司国能巴州抽水蓄能项目配套博湖县60万千瓦光伏项目光伏组件设备采购项目进行招标中标候选人公示发出了四问。
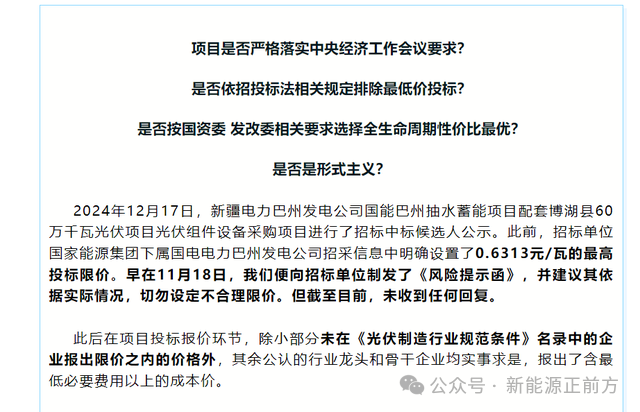
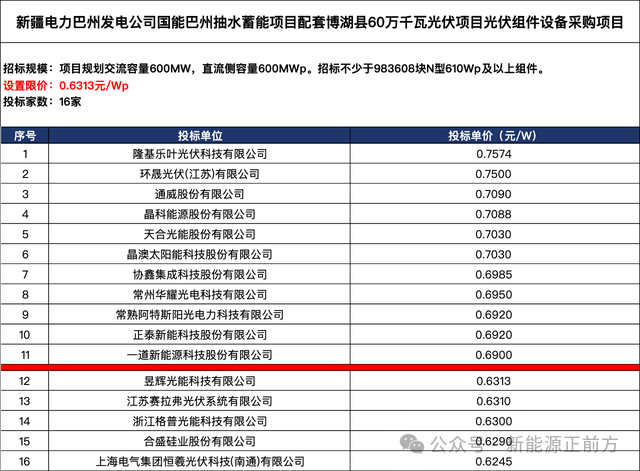
原因是新疆电力巴州发电公司国能巴州抽水蓄能项目配套博湖县60万千瓦光伏项目光伏组件设备采购项目中,招标单位国家能源集团下属国电电力巴州发电公司不仅在招采信息中明确设置了0.6313元/瓦的最高投标限价,而且最终选择了报价最低与次低的企业作为中标候选人。
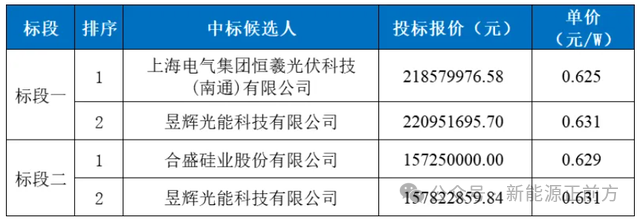
关键这还是光伏协会早在11月18日便向招标单位制发了《风险提示函》,并建议其依据实际情况切勿设定不合理限价后招标单位做出的决定。

可以说赤果果被打脸了,恼怒之下,光伏协会发文四问,希望讨要个说法。

就别说想要什么合理的解释了,国电能回应的话,光伏协会就算赢了。

虽然国电的这次招标价格在光伏协会的四问之下显得市场关注度很高,但要新能源正前方说,这完全就是预料中的事情,不值得一提。

就像《光伏行业自律十问》中提到的那些问题一样,光伏协会有执法权吗?如果没有执法权,下游不执行协会测算出来的成本 价,怎么办?

现在市场已经给出了明明白白的答案了,怎么办?凉拌咯!

其实还原到下游企业身上,这个事情就非常清楚了。咱们先不说限价和行业自律这种事情不符合市场经济,关键主要的下游厂商是央企呀,它们也有自身的考核目标,在市场有更低价格的情况下,为什么要出高价来采购?

除非是有执法权的上级单位明令禁止要求限价,就像煤炭供给侧改革那样,不然就有涉嫌造成国有资产流失的罪名了,谁也不敢背这个罪名,那自然是原来怎么做,现在还是怎么做了。

而且上游玩家足够多,即使一些巨头签了行业自律公约,同样各种心怀鬼胎,想要达成价格联盟基本是不可能的。

 02 

真正能拯救光伏行业的办法

在新能源正前方看来,无论是此前统一成 本价,还是光伏行业自律公约,更像是一种闹剧,只有光伏协会还有一些别有用心的自媒体才为它摇旗呐喊。

这个事情的吊诡之处在于,光伏协会和很多自媒体觉得自己比光伏企业更了解行业,更懂得企业的实际经营之道。

太荒谬了!

你说下游不知道价格太惨烈吗?当然知道了。但因此就要让下游多付出很大的成本去支持“行业长期健康发展”吗?对于下游民营企业而言,这笔多出来的费用谁给他们报销?光伏协会和摇旗呐喊的自媒体吗?对于下游国企,国有资产流失的罪名谁来背?光伏协会和自媒体吗?

你说上游产业链不难受吗?当然难受,但为什么他们还在出货?谁不想躺着赚钱呢?因为如果他们不出货就会马上死掉了,有现金流说不定可以熬过这个凛冬,但没有现金流,先立马完蛋。

现在光伏协会和一些行业自媒体以行业自律为由企图干涉光伏企业的自主经营,完全是一种别有用心的行为。

不是说光伏协会不能参与进光伏行业的经营,收了钱是应该干活,但应该顺应市场经济规律,别帮倒忙。也不是说光伏自媒体不能批评光伏企业,就像新能源正前方也会批评一些光伏企业,但更多是基于企业经营战略,尤其是管理层道德风险问题,但签不签光伏行业自律公约这种违背市场经济的协议,完全应该尊重企业的自身意愿。

每一家企业的技术、工艺、管理、规模等完全不同,成本和战略目标完全不同,不应该让他们用计划经济的方式来经营企业。

要新能源正前方说,如果光伏协会真想体现自己收了钱有办事情,真的为光伏行业好,真的想解决行业产能过剩的问题,请把枪头转向地方政府吧,为什么过去这几年光伏行业产能严重过剩,就是因为很多地方政府为了完成企业招标和经济增长等政绩目标拼命给光伏企业各种优惠,碰上光伏行业二级大牛市,给了光伏企业无限的子弹。

之所以现在还有很多光伏企业已经严重亏损但还能苟延残喘,除了之前从二级市场募资之外,更多是因为地方政府还在为他们续命。

咱们光伏协会能不能关注一下这个方向,向这些地方政府喊喊话,让他们认清残酷的现实,别因为沉没成本而不断输血,应该给这些企业断奶,早死早超生。另外总结经验教训,以后搞招商引资的时候,是不是克制一点,对行业和企业的发展有更加深入的研究和关注,还要有相应的节奏,别总是玩大快步赶上、最终一起死的游戏。

顺应市场经济规律,优胜劣汰,才能让光伏行业尽快走出周期,别再人为干预,让光伏周期无限延伸了。

如果再这样瞎折腾下去,新能源正前方担忧的光伏周期会不会成为另一个漫长的猪周期,可能就要成为现实了,而且可能还会更加漫长,因为猪周期并没有人为干预,产能出清的进程都如此漫长,更不要说在地方政府加持下拥有无限子弹的光伏行业了。

来源:新能源正前方
电力新能源煤炭游戏
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:10月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 437课程 0
点赞
收藏
作者推荐

该深入探讨一下TCL中环对Maxeon的投资了!

前阵子,新能源正前方追踪了TCL中环的2023年年度业绩预告,最近又有很多朋友在后台追问中环,尤其是希望leo重点谈一谈参股公司Maxeon 的问题,它最近下跌了一波,引发了一些争议。 实际上,Maxeon的这一波回调,完全是因为美国降息预期降低,引发美股大盘尤其是光伏板块回调导致的,跟自身无关。 今天就重点探讨一下TCL中环对Maxeon的这笔投资。 01 TCL中环为什么要投资Maxeon?从2020年开始,TCL中环陆续花了25亿多人民币,拿下了1228.57万股,成为Maxeon的第一大股东,这两三年由于光伏板块集体大跌,导致中环持有的Maxeon股份市值也跟着缩水,从财务上看,暂时是浮亏的,这也是这笔投资遭受争议的主要原因。 二级市场都不能以一时的浮盈或浮亏,评价一笔交易的成败,更别说企业的实际经营了! 企业不仅要做好当下,更要考虑长远的未来,身处科技行业,更是如履薄冰,随时要提防被全新的技术所颠覆,这决定了科技企业必须时刻充满危机感,不仅要对产业未来的发展趋势时刻保持敏感和洞察,更必须持续在技术自研和并购上持续砸钱,对有可能成为未来主流技术路线的技术,必须想尽办法拿下,丝毫也松懈不得。 也正是因为科技行业技术颠覆的风险极高,对技术的投资类似于风投,无论是自研还是并购,不能每一次都100%算经济账。如果每一次都算经济账,可能就会重蹈雅虎覆辙,它明明有无数次机会收购谷歌和Facebook,但都以太贵为理由拒绝了,结果就是后两者成为互联网巨头,雅虎却没落了。放眼科技行业,类似的事情数不胜数。 而光伏正是技术迭代非常频繁的行业,光伏行业的发展史就是一部颠覆和被颠覆的历史,光伏巨头想要基业长青,就必须提前预判和布局下一代技术。 事实上,这几年光伏行业正处于P型向N型的转型时期,行业巨头都在努力探索和选择下一代技术。 有了这些背景知识后,就能理解中环为什么要投资Maxeon了,再结合去年下半年隆基宣布all in BC路线,BC路线开始逐步流行起来,以及美国对于中国光伏企业的限制越来越多的最新情况,更可以看出中环这笔投资的前瞻性。 xBC 作为一种高包容性的平台型技术,可兼容 TOPCon、HJT 等 N 型主流电池技术,也可以兼容 N、P 型硅衬底,可以显著提升转化效率,长期潜在价值巨大,只是因为xBC工艺流程较长,产业化壁垒高,此前一直是行业的小众技术路线,但随着产业链逐步成熟,越来越多的企业,乃至巨头开始要all in BC路线了,最典型的就是隆基了。 虽然BC电池路线是否会成为下一代主流技术,尚有疑问,但作为高包容性的平台型技术,未来占有一席之地,热度也越来越高却是不争的事实。 Maxeon 分立自具有40多年发展历史的Sunpower 公司,全面承接了Sunpower的电池技术,成为了全球最早率先研发且规模量产BC电池的企业,在30余个国家拥有1600多项专利及360多项在审专利。 构筑了涵盖IBC 结构专利、独特的材料体系、特有工艺、 优异的组件可靠性、定制化设备、全球供应商布局的完整的IBC 迭代闭环,至今推出 6 代 Maxeon 电池&组件技术,领导 BC 路线发展超 30 年。最新一代的 IBC 电池Maxeon 7系列IBC组件的窗口效率(module aperture efficiency)达到24.7%,创下“世界纪录”,质量保障更是长达40年! 拿下Maxeon就能在BC路线竞争中取得先发优势,后续将持续受益于BC技术的大发展。 如果不是此前BC路线不受行业待见,中环也很难拿下那么多Maxeon 股份,放到现在,即使企业愿意卖,美国政府都不一定会同意。 看看锂矿行业就知道了,行业火热后,很多国家的优质锂矿资源就成为非卖品了。 02 Maxeon 潜力正在释放这两年,光伏行业产能过剩严重,加上BC技术路线当下商业化成本依然比较高,导致Maxeon业绩压力比较大,好在公司拥有完整技术储备,随着BC技术的逐步成熟,公司的潜力也在逐步释放。 这一点从近期彭博新能源财经(BloombergNEF,简称“BNEF”),公布今年首季的Tier1(一级太阳能组件制造商)名单,很多国内外知名大厂商都被淘汰了,但Maxeon依然在列,可以侧面印证。 彭博新能源财经的Tier1(一级太阳能组件制造商)榜单,已经成为第三方公司和金融机构等验证光伏组件供应商资质评级的重要标准,不仅成为全球光伏项目招商引资的重要判断依据,更是市场判断企业是否为组件第一梯队的重要风向标,对光伏组件企业的出海有着重要的影响。 今年彭博新能源财经将规则做了重新修订,大幅度提高了入围门槛。新规则要求组件厂商必须在过去两年中对至少六个项目(5兆瓦以上,去年是1.5兆瓦)提供过由自己生产、自有品牌的组件,且这些项目由至少六个不同的非政策性银行(即非发展性银行、非进出口银行)提供无追索权的贷款。当评定某项目是否在两年之内时,BNEF采用项目建成时间或者融资时间两者中更早的那一个日期。如果某个项目建成两年后进行再融资,即便是由商业银行提供无追索权的贷款,这个项目也不会作为组件评级的有效项目。 而且这些 5 兆瓦以上的项目必须可以被BBBNEF的数据库追踪到,即项目地点(须足够详细,从而将本项目同其他项目进行区分,例如街道地址)、规模、开发商、银行和组件供应商必须是公 开信息。结果就是2024年第一季的Tier1名单,仅有20多家组件厂,比去年Q4的40多家,减少了近一半。 能留在榜单里的,都是国内最重要的厂商,包括晶澳科技、隆基绿能、晶科能源、东方日升、天合光能、协鑫集成、正泰新能、通威股份等。Maxeon也是其中之一! 而像韩华-Qcells、夏普、苏美达、英利、中润光能、大恒等国内外知名企业,都被排除在榜单之外,可想而知,今年的入选标准之高。 从彭博新能源财经的Tier1(一级太阳能组件制造商)的2024年入选规则也可以看出来,条件是非常严苛的, 对于企业的资产、业务和现金流都有非常严苛的要求。而且由于提供无追索权贷款的金融机构多是国际商业银行,他们对项目和各方参与者都很了解。银行本身也是要追求盈利的,因此在审核放贷方面也会更仔细、更严格。侧面反映了入选榜单的组件厂商非常高的可靠性。 在BC技术依然属于比较小众技术路线的情况下,Maxeon 今年留在榜单难度可想而知,但最终还是留下来了,公司实力可见一斑。 这远远不是重点,随着双碳已经成为全球共识,光伏迎来了长期大发展,坐拥全球最全的BC技术和工艺储备,以及完备的全球供应链布局,随着TCL中环的参与,依托中环强大的技术和制造能力,Maxeon 的潜力有望随着BC路线逐步为市场接受而加速释放出来。 这不,新一代的 Maxeon 7 组件已经在欧洲地区向特定的合作伙伴供应。预计将于 2024 年第三季度在各区域市场全面销售。在此前由Maxeon的合作伙伴Lidera Energía 在西班牙格拉纳达实施一个太阳能安装项目中,Maxeon 7 实测转换效率高达24.1%。 光伏是一个规模超过十万亿的超级大赛道,电池和组件又是其中价值占比最高的环节,未来即便BC路线只占1/10,都是千亿级别的大市场,Maxeon作为BC行业龙头的潜力有多大,可想而知。 关键,TCL中环作为股东不仅可以利用自己的技术和管理、产能、资金等优势赋能Maxeon,反过来,Maxeon 也帮助了其补齐了自己在电池领域的布局,以及国际供应链和渠道,一举两得,无论对中环还是Maxeon的长期发展,都是妥妥的双赢。 世人难免短视,却偏要无知地呱噪;时间从来不语,却回答了所有问题。前瞻性的布局难免遭受前期的非议,但时间终会给出答案。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈