首页/文章/ 详情

吊打隆基和阳光,业绩和走势双双逆市狂涨,这个光储老兵凭什么?
9月前浏览94
上能电气在二级市场上的存在感相对比较低,尤其是相比阳光电源、隆基、通威之类的光储龙头,甚至相比德业之类的行业新锐存在感也低很多,但实际上是光储行业的老兵,属于老兵不死且做得越来越好的代表之一。
 01 

光储行业老兵

上能电气的前身上能新能源成立于2012年,最开始是艾默生光伏逆变器业务的中国代理商,艾默生现在大家比较熟悉的应该是它家的打印机,但实际上最早就是做交流电机起家的,后面经过各种业务拓展成长为全球商业巨头、世界500强之一。10年前,艾默生的逆变器出货量在国内市场也可以排前三,只是后面随着国产逆变器企业的竞争力开始增强,逆变器业务对于艾默生而言变得鸡肋,于是打包卖给了上能电气。在中国制造业崛起的过程中,此类故事屡见不鲜。

2014年整合艾默生光储业务后,2015 年改名为上能电气,并加速在光储业务上的发展,次年上能工业园在江苏无锡竣工。从2017年开始,公司就开始布局海外市场,尤其是印度市场,2018年,公司的海外首个光伏逆变器制造基地在印度投产,并于2019 年实现印度和越南市场逆变器出货量超1GW。

2020年,公司成功登陆深交所,成功赶上了前几年二级市场光伏大爆发 浪潮,也因此进入了快速发展阶段。2021年,宁夏制造基地投产,无锡、印度基地扩产,在此基础上取得2022年PCS(储能变流器)出货量稳居国内第一的业绩。海外市场的布局也在进一步加速并且逐渐进入收获季节,2023年,公司组串式和集中式PCS产品相继通过美标UL认证,并于今年上半年完成首批PCS产品的供货。
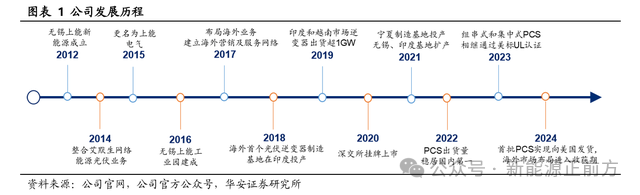
公司的发展路径跟其他光储企业差不多。由于光伏逆变器、储能变流器从技术路径来说有一定的相似性,均为电力电子转换设备, 主要差异在于光伏逆变器为单向、储能变流器为双向装置,所以这几年储能业务起来后,基本上各大老牌逆变器厂商都迅速向储能业务拓展了,普遍也都发展得不错。上能电气也是如此,公司继承艾默生的光伏技术基因靠逆变器业务起家后,逐步布局组串式逆变器业务,也向储能变流器业务拓展。

现在光伏逆变器业务是公司的核心业务,2024年上半年营收占比超过70%,其中又以集中式逆变器业务为主。这几年公司的逆变器产品在集中式地面电站的招投标中稳居国内前五。

另外,还有超过26%的营收来自储能变流器。跟逆变器类似,公司的储能变流器主要也是以大型储能电站为主,储能变流器产品功率覆盖范围125kW-8000kW,在储能变流器领域同样具备较强的竞争优势。据CNESA,2021年和2022年,公司均位居国内市场PCS出货排名第一;据EESA,2023年,公司国内市场215kW以上大功率PCS出货量接近5GW 左右,市占率稳居国内第一,规模优势明显。

 02 

老兵不死 未来可期

这两年光伏行业的情况大家都很清楚,尤其是今年,光伏主产业链各环节跌破现金成本,绝大多数企业都面临亏现金流的困境,这种情况最终在各家企业的财报上得到了惊心动魄的体现。

不过跟其他厂商今年表现惨淡不同,上能电气却是一枝独秀。

前三季度,实现营收30.69亿元,同比减少7.3%,但归母净利润却达到3.02亿元,同比大增44.82%,扣非净利润3亿更是同比增长50.81% 。Q3单季度营收11.43亿元,同比增长0.83%,净利润1.41亿元,同比增长92.59%,扣非净利润1.43亿,同比增长104.70%。毛利率表现同样出色,前三季度达到25.32%,同比增加了6个多百分点。

之所以在今年能有如此亮眼的表现,有几方面的原因。

一方面,公司的光储业务皆以集中式为主。2021年和2022年,由于硅料价格高企,产业链价格普遍在高位,导致集中式光伏装机占比有所下滑,公司的业绩不如其他分布式厂商,尤其是受益于境外能源危机的微逆厂商。但随着2023年光伏产业链价格下行,尤其是今年加速下行,光伏大型地面电站IRR 不断提升,集中式光伏需求开始回升,有效提振了公司的业绩。

此外,公司同样受益于组串式逆变器凭对集中式路线的替代进程,公司的大型组串式逆变器最大功率已迭代至350kW,且大组串出货占比持续提升。

第二,也是最重要的,公司此前在海外市场多年的布局开始迎来收获期。

国内市场这两年变得巨卷无比,海外市场的重要性日益凸显。另一方面,欧美尤其是欧洲市场经过了前两年的高速发展,去年进入去库存阶段,很多海外发展集中于欧洲市场的厂商业绩也受到了非常大的困扰。

而公司的海外市场以印度、西班牙、德国、希腊、巴西等国家和地区为主,很好地避免了这个问题,尤其是印度市场,作为当下最具潜力的市场,谁能在这个市场抢占先机,就能最大程度减少国内市场内卷的影响。

正因为如此,过去几年公司的境外营收快速增长,从2020年的2.68亿飙升到2023年的6.9亿,今年上半年更是高达4.75亿,营收占比也从去年底的不到14%飙升到今年上半年的近25% 。根据S&P Global和WoodMackenzie统计,2023年公司光伏逆变器产品全球出货量排名第四,连续十一年保持出货量全球前十的行业地位。

此外,公司在北美市场尤其是美国市场也有望开始进入放量阶段,去年9 月,公司首批 22 台组串式储能变流升压一体机顺利发往美国市场。这也正是上能电气的看点所在。

 03 

上能电气的中长期逻辑

一方面,虽然国内光储行业越来越卷,但全球范围内,光伏作为新能源的重要代表,在全球能源结构中的占比依然比较低,也就刚刚超过6%,未来还有广阔的发展空间,这是所有光储企业的机会。

其次,虽然受制于国内越发内卷的市场竞争格局,但逆变器环节本身竞争格局就比其他环节好很多,相对过剩情况也没有那么严重,而且公司以集中式电站为主,也明显受益于当下产业链价格回落、光伏电池IRR提升的渗透率回升过程,在较大程度上弱化了下行周期的影响。

第三,也是最重要的,公司在境外市场的多年布局开始迎来了收获。印度市场就不用说了,公司属于最早进入的光储企业之一,现在已经稳居头部地位,印度作为当下全球最重要的市场之一,未来增长潜力依然巨大,公司有望充分受益于这个过程。此外,像沙特、阿联酋等中东国家能源转型战略加速推进,进入大规模招标阶段,公司此前也已有布局,作为头部PCS厂商,同样有望受益。很多竞争对手很难打入也是市场比较担忧的美国市场,公司也有望开始进入放量阶段。

当然了,客观讲,论综合实力而言,它没办法跟华为、阳光之类的巨头相比,在行业承压的情况下,它也很难独善其身,但作为体量相对较小、在海外市场的布局又逐步迎来收获期的细分龙头,上能电气有望是行业里最先反转的公司之一,还是挺值得跟踪的。

至于风险,就是行业共同面临的产能过剩风险和行业竞争风险,以及贸易战可能会影响公司的海外市场布局,但这个说白了,只要是光储企业就都逃不掉。


来源:新能源正前方
电源电力电子新能源电机储能电气
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 425课程 0
点赞
收藏
作者推荐

210硅片逆袭史:从几近跌停到成为行业标准,TCL中环如何重定义光伏“尺寸之争”?

一年一度的两会既是观察中国社会和经济发展方向的窗口,更是追踪企业的好时机。 2025年两会期间,TCL集团创始人、董事长李东生在作报告时表示,科技制造民营企业要以全球领先为目标,以“战略引领、创新驱动、先进制造、全球经营”为发展方向,坚定对未来的信心,向全球一流企业迈进。并重点提到“创新”——“加强创新驱动,特别是从0到1的原创性技术突破。技术创新是在行业内卷中脱颖而出的有力手段,所谓‘创新破万卷’。”近日,TCL中环210硅片全球累计出货超过200GW,则是对“创新破万卷”最好的呼应。 01 光伏尺寸之争落幕 210 成为行业标准 截至2025年3月,中环210硅片出货超200GW,再度取得历史性突破。时间回到5年前,这是很多人想也不敢想的画面。 2019年8月,基于自身在半导体产业上的沉淀,TCL中环跳跃式地发布了边距210mm的G12单晶硅片。G12直接将半导体尺寸的规格应用到光伏上,旨在通过更大尺寸的硅片实现组件功率的飞跃式提升和制造成本的进一步下降。 但刚开始,因为上下游产业链无法兼容,不仅行业内人士普遍持质疑态度,资本市场更是被吓破胆了,G12发布当天,中环股票居然出乎意料地几近跌停。 好在金子是不会被埋没的,210硅片的优势太过明显,TCL中环联合以天合光能为代表的组件厂商和大批的配件厂商成立生态联盟,推动相关产品和解决方案相继推出,产业链逐步完善。随着BOS成本持续下降,越来越多厂商加入了210 阵营。很快,光伏行业就形成了210和182两大阵营,而210市占率仍在持续提升。 再后面,随着光伏跨进N型时代,大尺寸硅片更加受追捧,210更是凭借越发完善的生态和综合优势完成了对182阵营市占率的超越。 据集邦咨询预测,到2024年底,大尺寸硅片产能预计将达1174GW,市场占有率约为98.77%。而根据年初210五周年大会上专家的分享,182实际在2023年就已消亡,现在行业绝大部分企业都转向了210或210R。 如今,基于210的中版型、大版型组件外形尺寸及安装孔距离已正式纳入中国光伏协会团体标准、行业标准及国际半导体协会SEMI标准,成为全行业普遍认同的统一标准。 02 210技术平台 颠覆性创新重构产业生态 降本增效是光伏行业永恒的主题,哪种技术能最终胜出,就看谁能在降本增效上更具备优势,210 的胜利首先是技术的胜利。 TCL中环从第一性原理出发,相比小尺寸硅片,大尺寸硅片在提升单位面积功率的同时可以降低单瓦硅耗,事实上,210产品技术平台的核心要义就在于“四高一低”,高功率、高效率、高发电量、高可靠性以及低度电成本。 其次是生态的胜利。依托于210技术平台颠覆性的创新优势,TCL中环构筑了由硅片、电池、组件、逆变器、支架、材料及设备制造商等光伏产业链上下游企业共同组建的开放创新生态联盟。 在210联盟开放、创新、生态的合作理念之下,产业链上下游企业精诚合作,210产品技术平台日趋成熟,产业链日益完善,一举将组件功率从主流的400W提升至600W+,并进一步迈向了700W+时代 !此外,大尺寸硅片通过减少电池片间连接损耗和组件封装损失,显著提升发电效率,同时降低系统BOS(平衡系统)成本,如210组件可减少电站用地8.8%、支架用量26.7%,度电成本(LCOE)降低6%-19% 。 从此,光伏行业打开了一个全新的降本增效通道。据天合光能统计,2024年210组件与182组件相比,晶体、电池、组件、物流、系统成本分别实现降本0.004元/W、0.007元/W、0.003元/W、0.004元/W、0.039元/W,综合价值达到0.056元/W。 另外,西班牙DNV、德国Fraunhofer等全球10多家第三方检测机构开展覆盖7个国家、15大应用场景的价值评估显示,基于210组件更高功率、组件块数减少等优势,运输及安装费用等均有所下降,210尺寸670瓦组件可促进度电成本降低1.9%至4.1%。 据此计算,2020-2025年,预计210大尺寸为全产业链带来的制造成本节省和系统成本提升价值480亿元。极大地加速了光伏行业进入平价时代的进程。 210的胜利,不仅仅代表着“尺寸”上的变革,更是TCL中环对光伏行业价值理念的重构——以210的“四高一低”理念为核心,引导全行业向高质量发展的下一阶段跃迁。 而210技术平台只是TCL中环技术体系的冰山一角,TCL中环作为210硅片技术的开创者和210阵营的主导者,经过了几十年持续的高强度研发投入,构筑了从硅片到组件强大的研发和制造体系。 03 适配多重技术降本增效 引领N型未来 2019年TCL中环210大硅片的横空出世,一举打破了行业长期停滞的166mm尺寸瓶颈,直接将行业带进了600W时代,并很快进入了光伏平价上网时代。随着光伏行业开始进入N型时代,210 技术平台又为行业带来了更多的可能性。 事实上,N型时代,210 优势更加明显,N型电池技术本就具有高效率、高双面率、高发电量的特点,210+N型则相当于两者优势的累积,进一步放大了210的领先优势。尤其难得的是,210本身就“适配全N型”! 就说TOPCon电池,它需要在硅片背面沉积超薄氧化硅层和掺杂多晶硅层以形成钝化接触结构,210硅片的高平整度和均匀性有助于提升钝化层质量,从而增强电池钝化效果和开路电压。而且210硅片的大面积可减少电池片间的连接损耗,提升组件功率输出。 又比如HJT,210硅片适配HJT双面发电结构,大尺寸电池片可减少组件封装损耗,结合低温工艺特性,使得HJT组件功率突破700W+,尤其适用于分布式场景的高效需求。 对这两年开始崭露头角的BC电池,210同样适配。BC电池需在背面布局电极,对硅片表面平整度和载流子寿命要求极高,而210硅片的大面积可容纳更多电极排布空间,同时高纯度N型硅基材料能减少复合损失,提升转换效率。 总之,越是先进的技术,越能发挥大尺寸硅片的威力,210 不仅“适配全N型”,同样适配钙钛矿等下一代技术。 光伏行业对于降本增效的追求永无止境,在硅片环节,目前主要通过实现大尺寸、薄片化来摊薄光伏产业链各环节的生产成本、提高光电效率,从而实现产业链的降本增效。 在相同面积的情况下,硅片越薄,每瓦硅料消耗越低,加上N型电池技术对硅片厚度敏感性较低,在N型产品已成为光伏市场主流的情况下,薄片化跟大尺寸一样成为了光伏行业降本增效最重要的路径。 正因为如此,除了在硅片尺寸的“大”上做文章外,TCL中环同样在把硅片做“薄”上下苦功夫,通过细线化、薄片化智能化切割,实现了全尺寸超薄太阳能硅片的技术,推动行业降本增效。 TCL中环此前发布的智能光伏用大尺寸超薄硅片,既是对于光伏技术发展的前瞻性洞察,更是为符合中下游市场降本增效和 N 型技术发展的需求而做出的持续技术突破。 此外,TCL中环还掌握了叠瓦组件技术和半片技术,更在行业内首次推出完全“去银化”的TOPCon铜栅线组件。 数十年如一日在研发上的高强度投入,让TCL中环在技术上始终保持领先位置。依托于先进技术,公司还积极推动并参与产业生态建设,协同行业上下游,构建良性的产业生态,促进产业链升级转型,推动行业迈向高质量、可持续的发展道路。 04 创新为根 技术为本 助推光伏行业进步 这两年光伏行业受产能过剩困扰,大家的日子都不太好过,但光伏行业的发展历史早已经证明了,一切都只是周期而已,每一次的技术迭代都会推动光伏降本增效,最终带领行业走出底部,迎来下一个繁荣周期。 光伏产能过剩一方面是产能的快速扩张所致,另一方面也是因为P型向N型转型的过程中,光伏企业面临技术路线押注问题,被迫进行多技术路线产能扩建,导致很多过剩产能快速增长。 而现在N型已经是无可争议的大趋势。虽然N型具体技术路线还未最终决出胜负,基本也就在这一两年就会尘埃落定。 但不管哪种N型技术最终胜出,都要和210技术平台结合,210+N型,将成为光伏行业进一步降本增效、快速走出周期底部的关键所在。 依托210技术平台的领先优势,TCL中环事实上已经站在了N型时代的前端,在通过技术和智能制造构建行业竞争优势的同时,也通过构建产业生态不断驱动光伏行业进步,持续为全球清洁能源转型的实现贡献更优方案。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈