极速狂飙的光伏设备龙头,更是半导体设备新贵,关键盘子很小!
有了这个认知后再来看微导纳米的2025年中报,就是满满的惊喜了。
吊打竞争对手的2025年中报
2025年上半年,公司实现营业收入10.50亿元,同比增长33.42% ;实现归母净利润1.92亿元,同比大幅增长348.95%;扣非净利润1.36亿元,同比增速高达1090.38%,增幅超过10倍。
在光伏行业普遍惨淡的上半年,如此业绩无疑是足够亮眼的,不过嘛,设备厂商的业绩主要是之前的订单兑现,所以更加关键的是订单的增长情况。
上半年,公司的半导体业务订单增长强劲,新增半导体设备订单超去年全年水平,截至上半年底,半导体领域在手订单达23.28 亿元,较年初增长 54.72%。不过公司并没有披露光伏设备的订单情况,考虑到行业的实际情况,再结合合同负债从年初的20亿出头到年中的18亿出头,下滑了近10%,基本可以推断出上半年光伏设备没有多少订单,或更准确地说,是订单的新增速度远不及订单的消耗速度。
按照2024年报的数据,截至去年底,公司光伏设备在手订单近52亿,而今年上半年来自光伏设备的收入同比增长31.53%,也就是上半年公司的业绩之所以还不错,很大程度上就是此前的订单加速兑现,但上半年光伏业务已经出现订单问题了,接下来光伏设备订单不足的问题也将成为公司的大问题。
当然了,这也不是微导纳米自己的问题,行业的现实决定了大家都一样,强如晶盛机电也面临这个问题,已经把topcon红利吃到饱的捷佳伟创也逃不掉。相比其他公司,微导纳米已经算是表现好的了,上半年来自半导体业务的收入占比已经达到了18.45%,要知道,2023年的时候占比才仅有7.27%,去年底占比也就12%出头,提升速度还是非常快的,关键订单增速也非常可观。
相比光伏行业,半导体行业更加水深鱼多,不仅本身空间足够广阔,还有国产替代的红利,加上一时半会光伏行业产能过剩问题很难完全解决,从客观现实角度出发,很显然,公司当下及未来较长一段时间的重心都将放在半导体业务上。
事实也是如此,就比如研发投入,上半年公司又投了1.53亿,同比增长了9.88%,其中60%投入了半导体领域,研发重点包括逻辑、存储、先进封装、新型显示器、化合物半导体等项目。
当然了,光伏业务毕竟还是公司当下最主要的营收来源,也不可能放弃,只能说基于不利的大环境之下尽人事,本身公司在光伏设备领域里就占据了有利位置,这也是公司在半导体业务方面相比竞争对手更快取得突破的原因。
微导纳米的有利地位
公司的主营业务是薄膜沉积设备,而且最开始主要做的是ALD 原子层沉积设备,相比PECVD、LPCVD等化学沉积设备,ALD薄膜沉积效果最好,只是由于技术难度和成本问题,此前更多用于先进制程,市占率比较低。
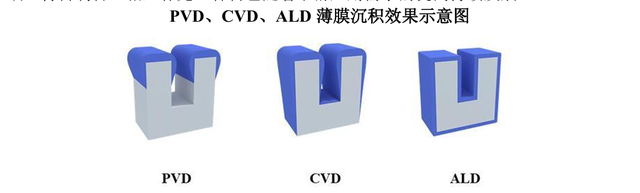
但随着AI 大爆发,对于先进制程的需求越来越高,ALD的需求也在快速提升,长期渗透率不断提升,微导纳米作为国内首家成功将量产型High-k原子层沉积设备(ALD) 应用于集成电路制造前道生产线的国产设备厂商,具备一定的先发优势。
目前公司研发的iTomic HiK 系列、iTomic MeT 系列、iTomic MW 系列、iTomic Lite 系列、iTomic Spatix 系列等ALD原子层沉积系统大多已经实现了产业化应用,适用于6到12寸晶圆的制造量产。
此外,除了巩固在ALD原子层沉积系统领域的优势之外,公司也在向当下主流的CVD薄膜沉积设备领域拓展,iTronix PE 和iTronix LP 等系列或已完成产业化应用,或已经开发完成正在产业化验证。
相比ALD,CVD领域更加成熟,竞争也更加激烈一些,除非产品和技术上有足够的优势,不然后发者很难同行业先发企业竞争,但微导纳米由于有ALD的优势,可以搭配着卖,还是具备一定的优势的。而且这个逻辑也已经被验证了,在此前2024年报业绩交流上,公司表示新接订单中70%来自PECVD、10%多来自LPECVD以及10%是ALD,实现了存储逻辑领域的全面突破。
只要公司继续保持在ALD上的领先优势,随着先进制程的渗透率提升,不仅公司的ALD会跟着放量,CVD业务的放量也有望跟着加速。公司半导体业务未来的看点还是非常值得期待的。
公司在半导体业务上的优势更是公司在光伏业务上的重要支撑。
薄膜沉积设备作为光伏电池设备中最重要的设备,是下游厂商在建设产线的时候率先考虑的环节,而光伏产业技术迭代就是光伏电池技术迭代,公司都是最受益的环节之一。而且薄膜沉积设备环节的重要性也决定了只要企业在这个环节具备竞争优势,向其他设备拓展成功的概率也更高。虽然目前在光伏设备领域还只是聚焦于ALD、CVD等薄膜沉积设备领域,并未向其他领域拓展,但一旦考虑向其他环节拓展,相比竞争对手也有较大的优势。这是很多光伏设备厂商上已经验证过的。
所以,公司的逻辑其实非常清楚,光伏业务等待行业产能出清,半导体业务则主要看ALD的渗透率提升情况以及公司凭借ALD优势在CVD领域的放量情况。总的来说,相比其他绝大多数收入依然来自光伏业务的光伏设备厂商要好太多了,甚至相比很多小的半导体设备厂商,公司在半导体业务上的确定性也要高得多。
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。