
IEA 2025年报:动力电池 - 3

电池的创新正在加速,而且并不局限于新的化学成分
正在开发的先进电池技术包括固态电池、钠电池、锂硫电池、铁空气电池和氧化还原液流电池等。其中一些,如铁空气电池和氧化还原液流电池,针对的是不同于现有锂离子技术的应用,比如电网应用的更长的存储时间。其他的,如钠离子电池,旨在减少对锂的依赖。最后,固态电池和锂硫电池等技术也可以加速需要或将受益于更高能量密度的行业的电气化,例如长途电动卡车或短途船只和飞机。然而,它们在这些部门的部署将取决于是否满足严格的安全要求以及它们的总拥有成本。
随着锂价格的飙升,钠离子电池在2022年受到了极大的关注,导致首批使用该技术的电动汽车问世。尽管由于材料供应链的挑战和锂价格在2023年和2024年下跌,人们的热情起起落落,但全球最大的电池生产商宁德时代(CATL)宣布,将于2025年推出第二代钠离子电池,同时推出一个专门的钠离子电池品牌。与此同时,比亚迪也在投资电动汽车钠电池生产和电池存储。2025年3月,中国推出了新型钠离子电池,与上一代相比,它提供了更高的能量密度和更快的充电速度,预示着这项技术的前景广阔。然而,最近的分析表明,钠离子电池要么需要更高的能量密度,要么需要更有利的操作条件——尤其是更高的锂价格——才能在每千瓦时的价格上与LFP电池竞争。然而,在锂价格上涨的时期,钠离子技术可能会发挥重要作用,并可能为寒冷气候下的电池提供更便宜的选择,在寒冷气候下,LFP电池通常表现不佳。
2024年,固态电池向商业现实迈进了一步,三星SDI、丰田、蔚来、本田、Quantum Scape、BASQUEVOLT和Factorial等公司推出了新的大型原型和制造投资,并成立了一个由政府主导的中国电池联盟,包括CATL、比亚迪、上汽和吉利等大型生产商,以加速固态电池的发展。尽管如此,它们的潜在优势,包括实现更高的续航里程和安全性,仍然需要在大规模生产的电池组中得到证明,并在可控、现实和标准化的条件下进行测试。因此,固态电池的技术就绪水平(TRL)仍处于大型试验阶段(TRL 6),尽管丰田和比亚迪等公司计划在2027-2028年间首次大规模生产,这可能会迅速改变。然而,最初的数量将受到限制,并且固态电池在推出后需要几年时间才能最终与锂离子电池竞争。此外,“固态电池”通常被用作一个通用术语,涵盖了全固态电池和现有锂离子电池之间的一系列选择,这造成了一些混乱。第一个商业化的“固态电池”可能是半固态或准固态电池——例如使用凝胶状电解质或加入少量液体电解质——因为它们可以帮助解决一些规模扩大的挑战并降低生产成本。
锂硫电池具有更高的比能(Wh/kg)和更低的对关键矿物的依赖,也获得了发展势头。美国初创公司Lyten宣布了世界上第一个锂电池超级工厂,而Stellantis与Zeta合作,到2030年将这项技术商业化。然而,仍然存在一些挑战,包括提高体积能量密度(Wh/L),提高耐久性,以及解决与使用锂金属阳极相关的安全问题。克服这些障碍将是实现实际应用的关键。
在电池回收方面也取得了进展,例如将火法冶金和湿法冶金相结合,提高锂等活性金属的回收效率,回收阳极中的石墨,或通过开发新的回收方法,例如电化学提取。但是,可回收的原料仍然有限,在短期内限制了回收的影响(见下文)。
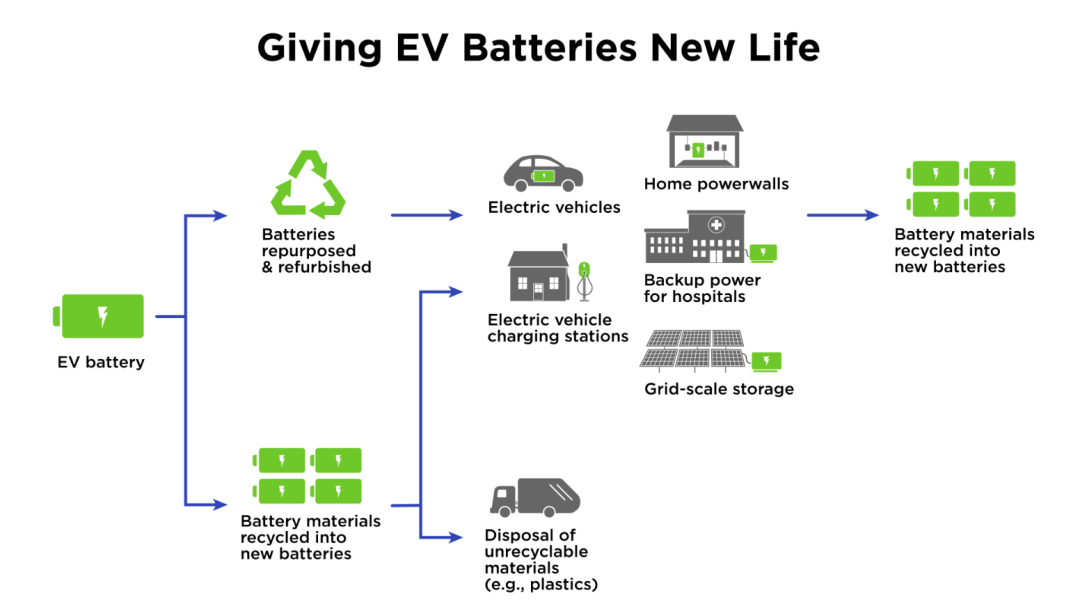
在电池使用寿命结束后,为要求较低的应用重新使用电池的选择也在开发中,该行业的大多数公司都位于欧洲。然而,由于上游回收商寻求获得报废电池的竞争,下游新电池价格下降的竞争,以及在确保严格安全标准的同时拆卸和再利用电池的挑战,再利用电池的经济可行性变得复杂。二手电动汽车市场可能在支持再利用和提高可负担性方面发挥更大的作用。
创新远远超出了电池化学的范畴,电池创新的广阔前景正在变得更加广阔。在2023年和2024年,现有的锂离子电池出现了显著的改进,从超高速充电和“无退化”电池到超能量密度电池以及新的充电平台、制造工艺、电池类型和电池组设计等。制造业的进步也引人注目:例如,用于图像分析的人工智能可以早期发现电池缺陷及其根本原因,从而提高产量并降低废品率。考虑到现代超级工厂的步伐,这种能力对于扩大生产至关重要——一个50吉瓦时的设施每天可以生产多达1000万个(圆柱形)或数十万个(方形)电动汽车电池。传统技术创新的性质和速度已经对市场产生了重大影响,对新兴技术的竞争构成了巨大挑战。
电池回收很重要,但它的好处需要时间来实现
电池回收对电池行业的长期可持续发展至关重要,行业组织和政府正在通过专门的投资和法规来推动电池回收。例如,欧盟电池法规设定了最低回收效率和回收成分的要求,这些要求将逐步提高。回收电池金属,如镍、钴和锂,与采矿和精炼生产的原材料相比,可以减少80%的温室气体排放,同时还可以减少对当地环境的影响,包括矿山附近的用水和生物多样性丧失。
除了可持续发展,各国政府也在优先考虑供应链安全问题。回收可以增强没有直接获取电池矿物的消费国的恢复能力,但前提是同时发展中游电池供应链,特别是阴极活性材料(CAM)行业。为了实现安全效益,报废电池必须回收,回收的矿物必须在国内或在合作伙伴国家进行加工和利用,以生产用于电池的CAM。然而,CAM行业的发展速度比欧洲和美国的电池行业要慢。在没有国内产业的情况下,回收的矿物需要出口进行加工,然后作为CAM重新进口,或者用于电池或电动汽车,从而丧失了供应链安全优势。
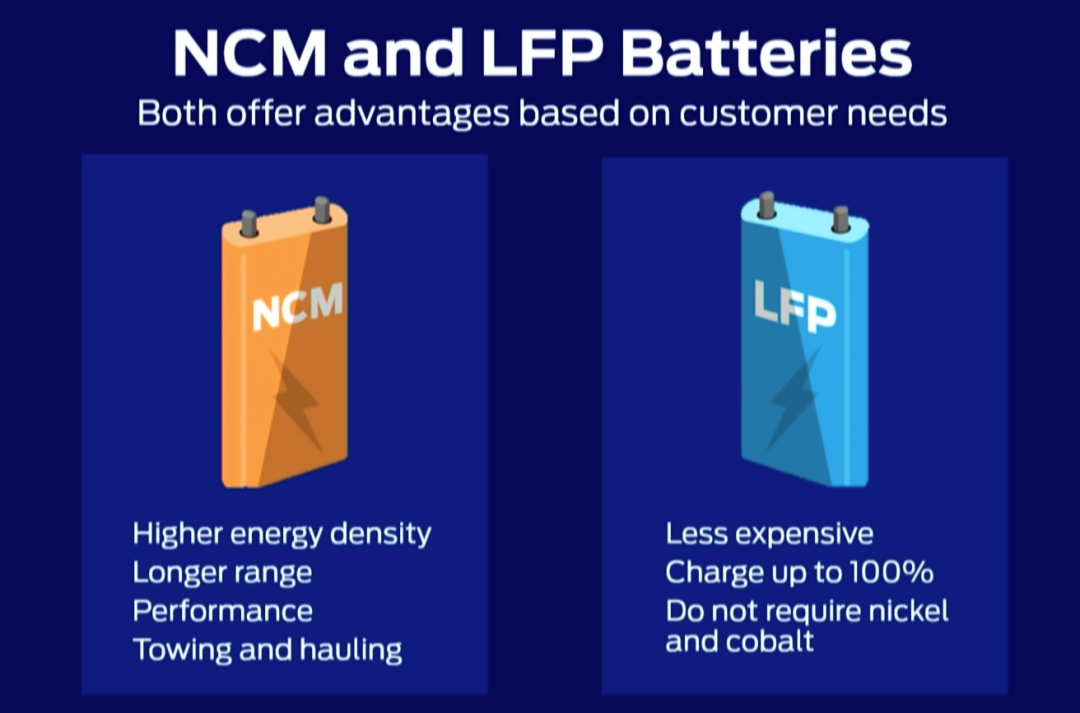
欧洲和北美的回收行业一直专注于NMC电池,这是这些地区电动汽车使用的主要化学物质,但LFP电池的进步现在使它们在中国以外更具吸引力,在中国,LFP已经引领了电动汽车电池市场。低成本电池(如LFP)的兴起对电池回收的经济可行性提出了挑战,这需要电池中有价值的矿物质浓度足够高才能盈利。然而,这并不妨碍LFP电池的可回收性,NMC回收设施可以进行修改以处理LFP电池,尽管这可能需要不同的商业模式。基于收费的模式——通过实施闸门费——可以确保LFP回收的经济可行性,尤其是在锂价格较低的时候。法规需要明确如何分配这些过路费,以保证对所有报废电池的妥善管理。
电池回收行业需要一段时间才能显著影响初级矿物需求,因为原料仍然有限,电动汽车电池的使用寿命可能比之前预期的要长。到2030年,报废的电动汽车和蓄电池预计只占可回收原料的三分之一,在此期间甚至更少,其余部分由制造业废料弥补。要让报废电池成为主要原料,大约需要10年的时间。到2035年,如果各国履行其宣布的气候承诺,回收利用将使全球对钴的初级需求减少15%以上(2050年为40%),对锂和镍的初级需求仅减少约5%(2050年为25%)。
电池生产与贸易
电池市场正在被两种截然不同的趋势所重塑:不断加强的整合,以及政府主导的电池供应链地域多元化的努力。过去,市场是区域性的,规模很小,但现在,市场是全球性的,规模非常大,技术发展的不确定性正在让位于标准化。在这个新阶段,规模经济、供应链伙伴关系、制造效率以及将创新迅速推向市场的能力对制造商保持竞争力将更加重要。
电池供应链在地理上仍然集中
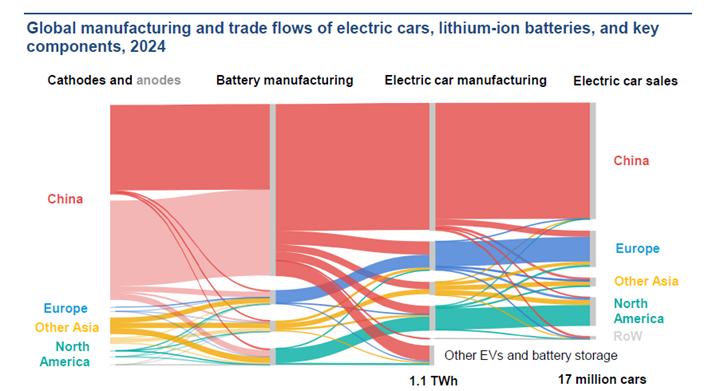
电动汽车和电池供应链在从汽车制造向电池和组件生产上游转移的过程中,在地理上变得越来越集中。到2024年,中国占全球电池产量的80%,其余部分由美国、欧盟、韩国和日本生产。重要的是,锂离子电池制造设备的生产也高度集中,中国、韩国和日本引领市场。中国还几乎垄断了电池材料的生产,提供了近85%的阴极活性材料(包括NMC和LFP化学物质)和超过90%的阳极活性材料(主要是石墨)的生产。在中国以外,只有韩国和日本具备相当规模的阴极材料生产能力。韩国也生产阳极,预计印度尼西亚将带来市场多样化。尽管如此,基于已公布的项目和竞争优势,中国在中期内仍将是最大的电池及其零部件生产国,与其他国家有一定差距。
电池阴极和阳极所需的电池矿物开采和精炼的地理集中也是一个问题。2023年,澳大利亚、智利和中国开采的锂约占全球总量的85%,其中近65%在中国精炼,另有25%在智利精炼。到2023年,印尼占全球镍矿开采量的一半以上,而中国和印尼加起来的精炼量超过了60%。同年,刚果民主共和国拥有全球近三分之二的钴矿,尽管四分之三的钴精炼在中国进行。石墨是目前唯一用于制造阳极的关键矿物,其供应更加集中,中国占全球80%的开采和90%以上的精炼。
(未完待续)


