
30亿定向投入射频芯片!
近日,国产射频器件龙头卓胜微发布《2025年度向特定对象发行股票募集说明书》(修订稿),计划募集总额约34.75亿元的定增资金。根据公告,这笔资金中的30亿元将定向投入射频芯片制造扩产项目,剩余4.75亿元用于补充流动资金。
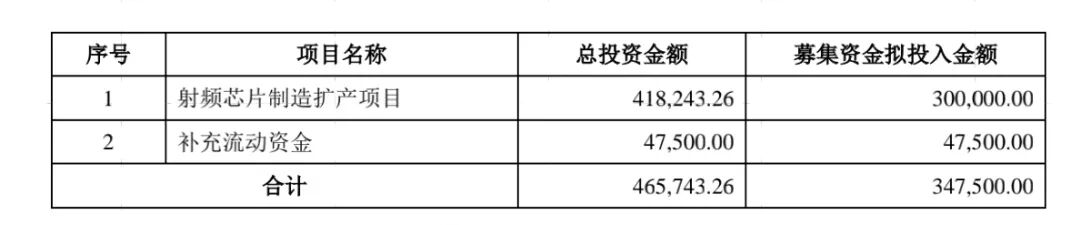
此次扩产项目的实施主体为卓胜微全资子公司无锡芯卓湖光半导体有限公司,选址于江苏省无锡市胡埭工业区,总投资额达41.82亿元,除募集资金外,不足部分由公司以自有或自筹资金补足。项目计划扩建射频芯片生产线,专注于高端射频器件及模组产品制造,建设期为4年,预计第3年产生收入,所得税税后财务内部收益率可达14.17%,投资回收期为8.29年(含建设期)。值得注意的是,30亿元募集资金将全部用于硬件设备费投入,凸显项目对先进制造能力的追求。
从行业背景看,扩产决策精准契合市场趋势与产业需求。射频前端作为集成电路核心领域,随着5G技术深化与终端设备轻量化发展,正加速向模块化、集成化、定制化演进。QY Research数据显示,2024年全球射频前端模组市场规模已达265.40亿美元,而国产替代需求尤为迫切——目前全球80%左右的市场份额由Broadcom、Qualcomm等五大国际厂商垄断,国内企业多采用Fabless模式,难以通过代工厂通用产线满足高端定制化需求。卓胜微2024年射频前端模组收入占比已超40%,且客户对高端产品需求持续攀升,现有自建产线已无法完全匹配市场供给,扩产成为必然选择。
对于卓胜微而言,此次扩产更是战略转型与风险防控的关键落子。公司正从Fabless模式向Fab-Lite模式转型,已构建起"研发设计-晶圆制造-封装测试-销售"的完整生态链,此次产线扩建将进一步强化这一优势。一方面,通过自有产线掌握核心制造工艺,可突破标准化工艺局限,实现晶圆制造与先进封装的有机结合,在成本与性能上形成竞争力;另一方面,在全球地缘政治摩擦加剧的背景下,自有产能扩张能降低外部供应链依赖,保障知识产权与供应链安全。
不过市场也存在一定疑虑,有声音提及公司2019年与2021年累计募资38亿元的前次定增项目效益未达预期,部分产品仍处市场推广阶段,此次再融资的合理性引发讨论。对此,卓胜微在公告中强调,公司已积累成熟的产线建设与运营经验,且当前扩产精准对应明确需求——2025年半年报显示,随着芯卓产线量产推进,产能利用率提升已显现降本拐点迹象,高端产品布局正逐步打开盈利空间。同时,4.75亿元补充流动资金的安排,也基于未来三年15%营收复合增长预期下的11.70亿元资金缺口测算,具备实际经营支撑。
从产业价值看,卓胜微的扩产举动远超企业个体范畴。射频前端芯片是通信技术代际更替的关键驱动,也是我国攻克集成电路"卡脖子"问题的重要突破口。项目实施后,不仅能提升公司在射频开关、低噪声放大器等优势产品的全球竞争力,相关资料显示卓胜微相关产品国产市占率已居首位,更将强化自主可控的射频产业生态,为国家信息安全提供保障。在5G用户渗透率已达55%、车载射频需求年增32%的市场机遇下,此次30亿元押注,既是卓胜微抢占市场份额的主动出击,更是国产射频产业突破升级的重要探索。
加油,国产射频!
信息来自卓胜微官网,欢迎转发分享!


