首页/文章/ 详情

拆解投资狂魔亿纬锂能的2400亿商业帝国版图!
1年前浏览773

锂电那些事今日头条2025年07月08日 星期二


尽管持续增长神话(营收在2007-2023年至少连续17年增长)刚刚破灭,但刘金成及其领导下的亿纬锂能(300140.SZ),却并未停止进击与扩张的凶猛势头。


6月27日,亿纬锂能公告称,计划在马来西亚投资建设新型储能电池项目,据其计划,该项目投资预算不超过86.54亿元,项目建设期不超过2.5年。“本项目的实施进一步将促进公司海外业务的扩张发展,通过海外生产基地产能的扩大,满足全球日益增长的储能配套需求;随着国际贸易摩擦的进一步加剧,本项目也将一定程度上降低该风险带来的损失,有助于实现业务订单的增长、产能规模的扩大以及经营绩效的全面提升,为公司持续深入的全球领先战略提供坚实的支撑。” 亿纬锂能如是说。


从企业发展历程与趋势看,亿纬锂能无疑是近些年锂电池领域投资最为凶猛的企业之一,而持续且强力的投资战略与执行力是其强势崛起的关键所在。


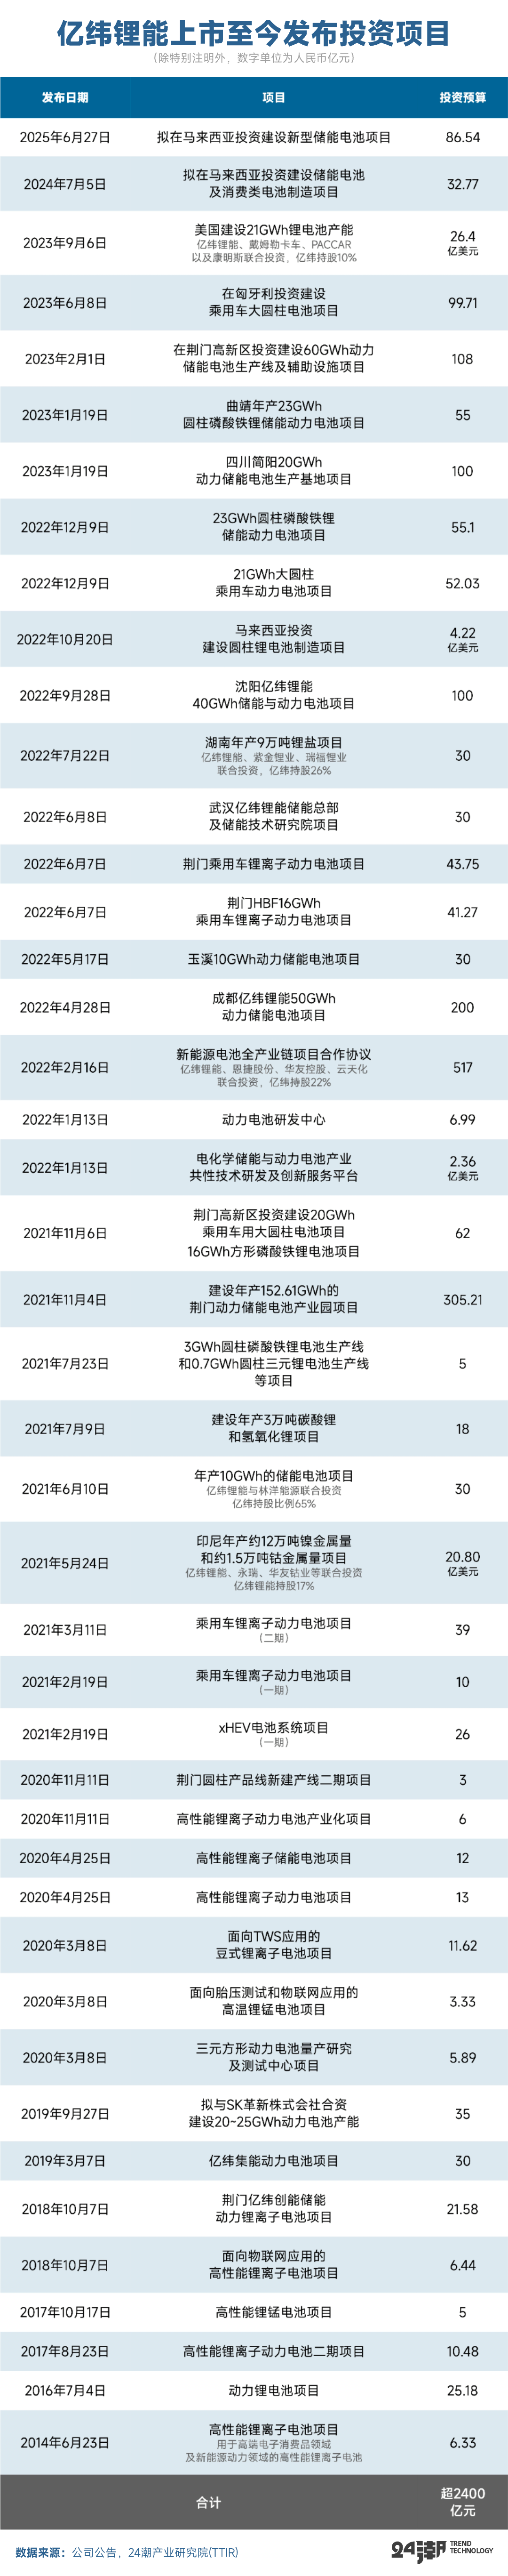
据24潮产业研究院统计,2014年至今,亿纬锂能约公布了44个超级重大工程(投资规模在亿元以上),总投资预算超2400亿元,投资领域涵盖动力电池、储能电池、钴镍、碳酸锂等。
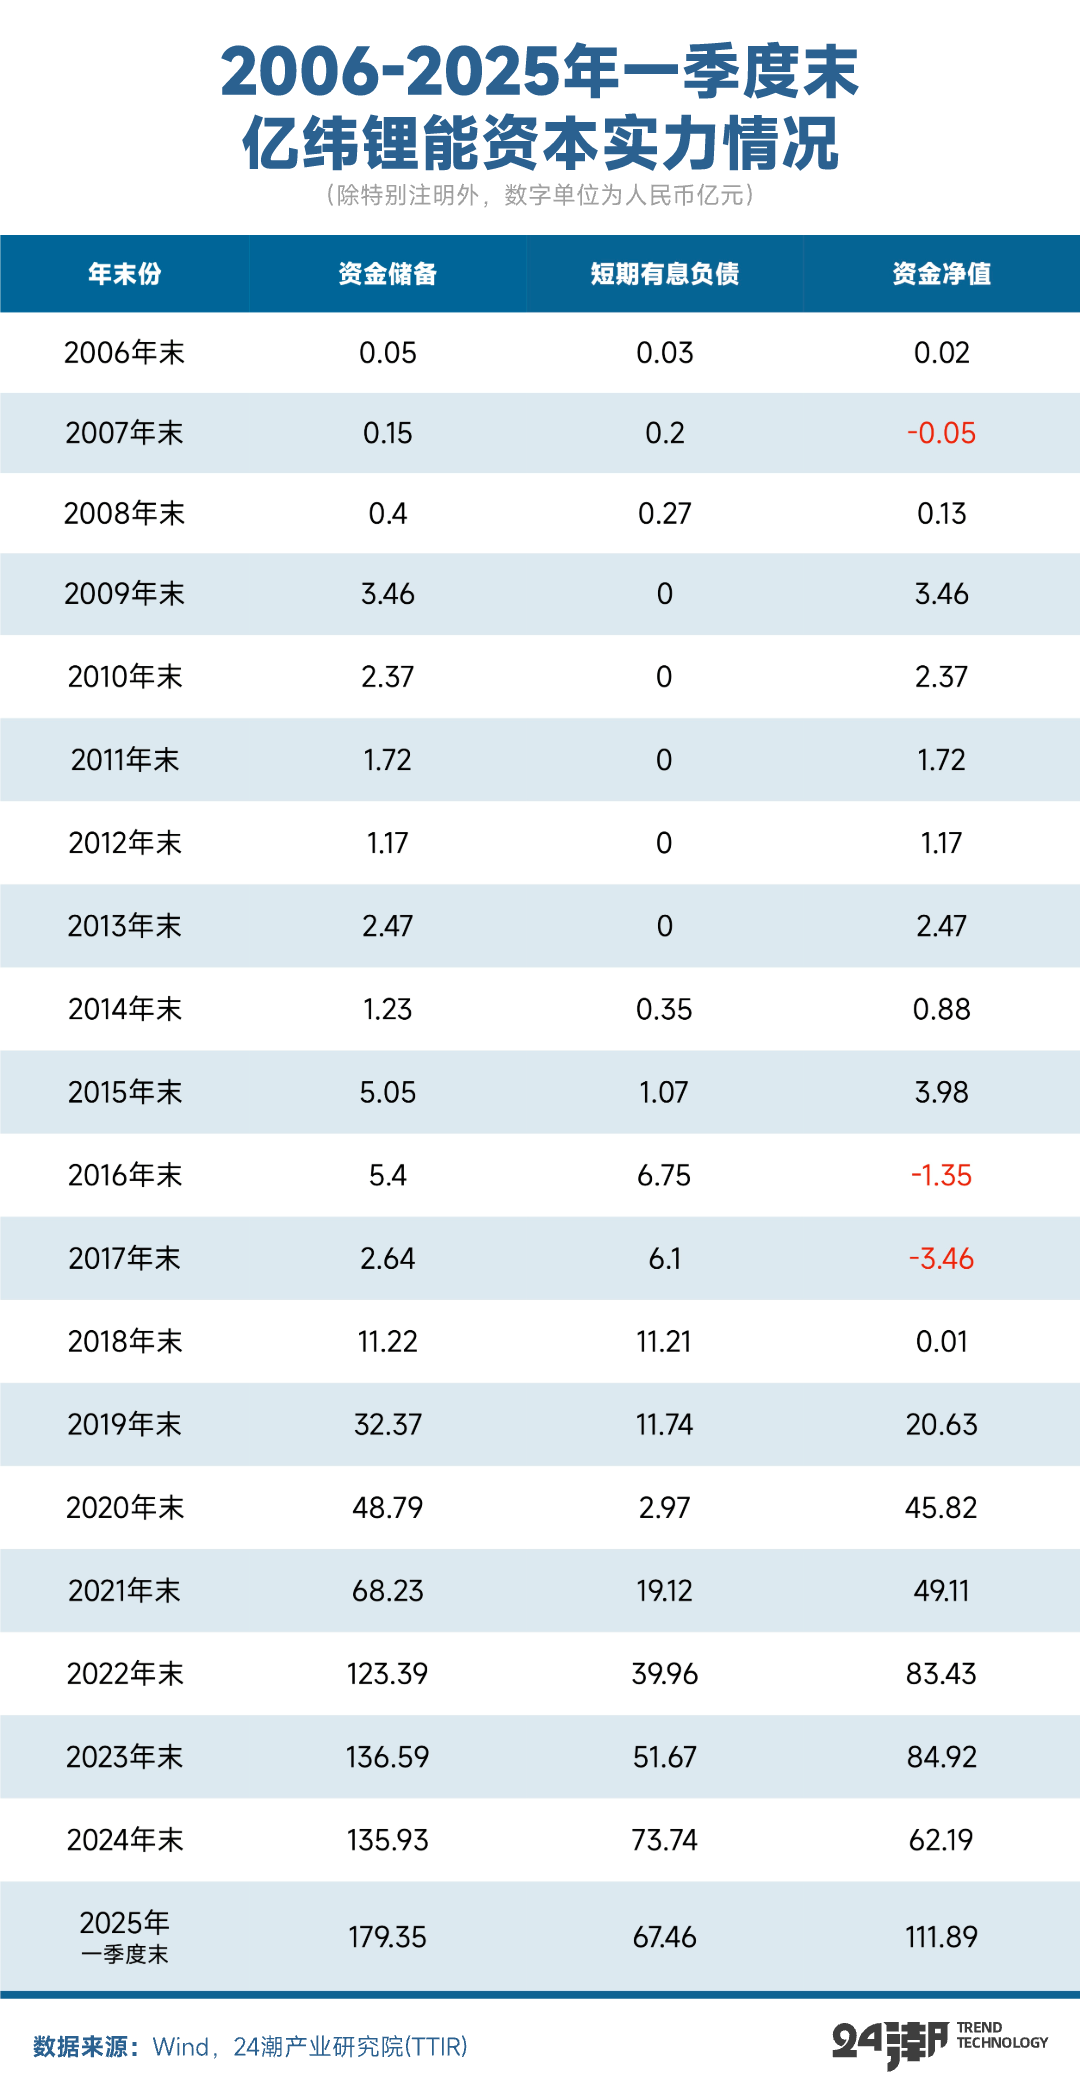
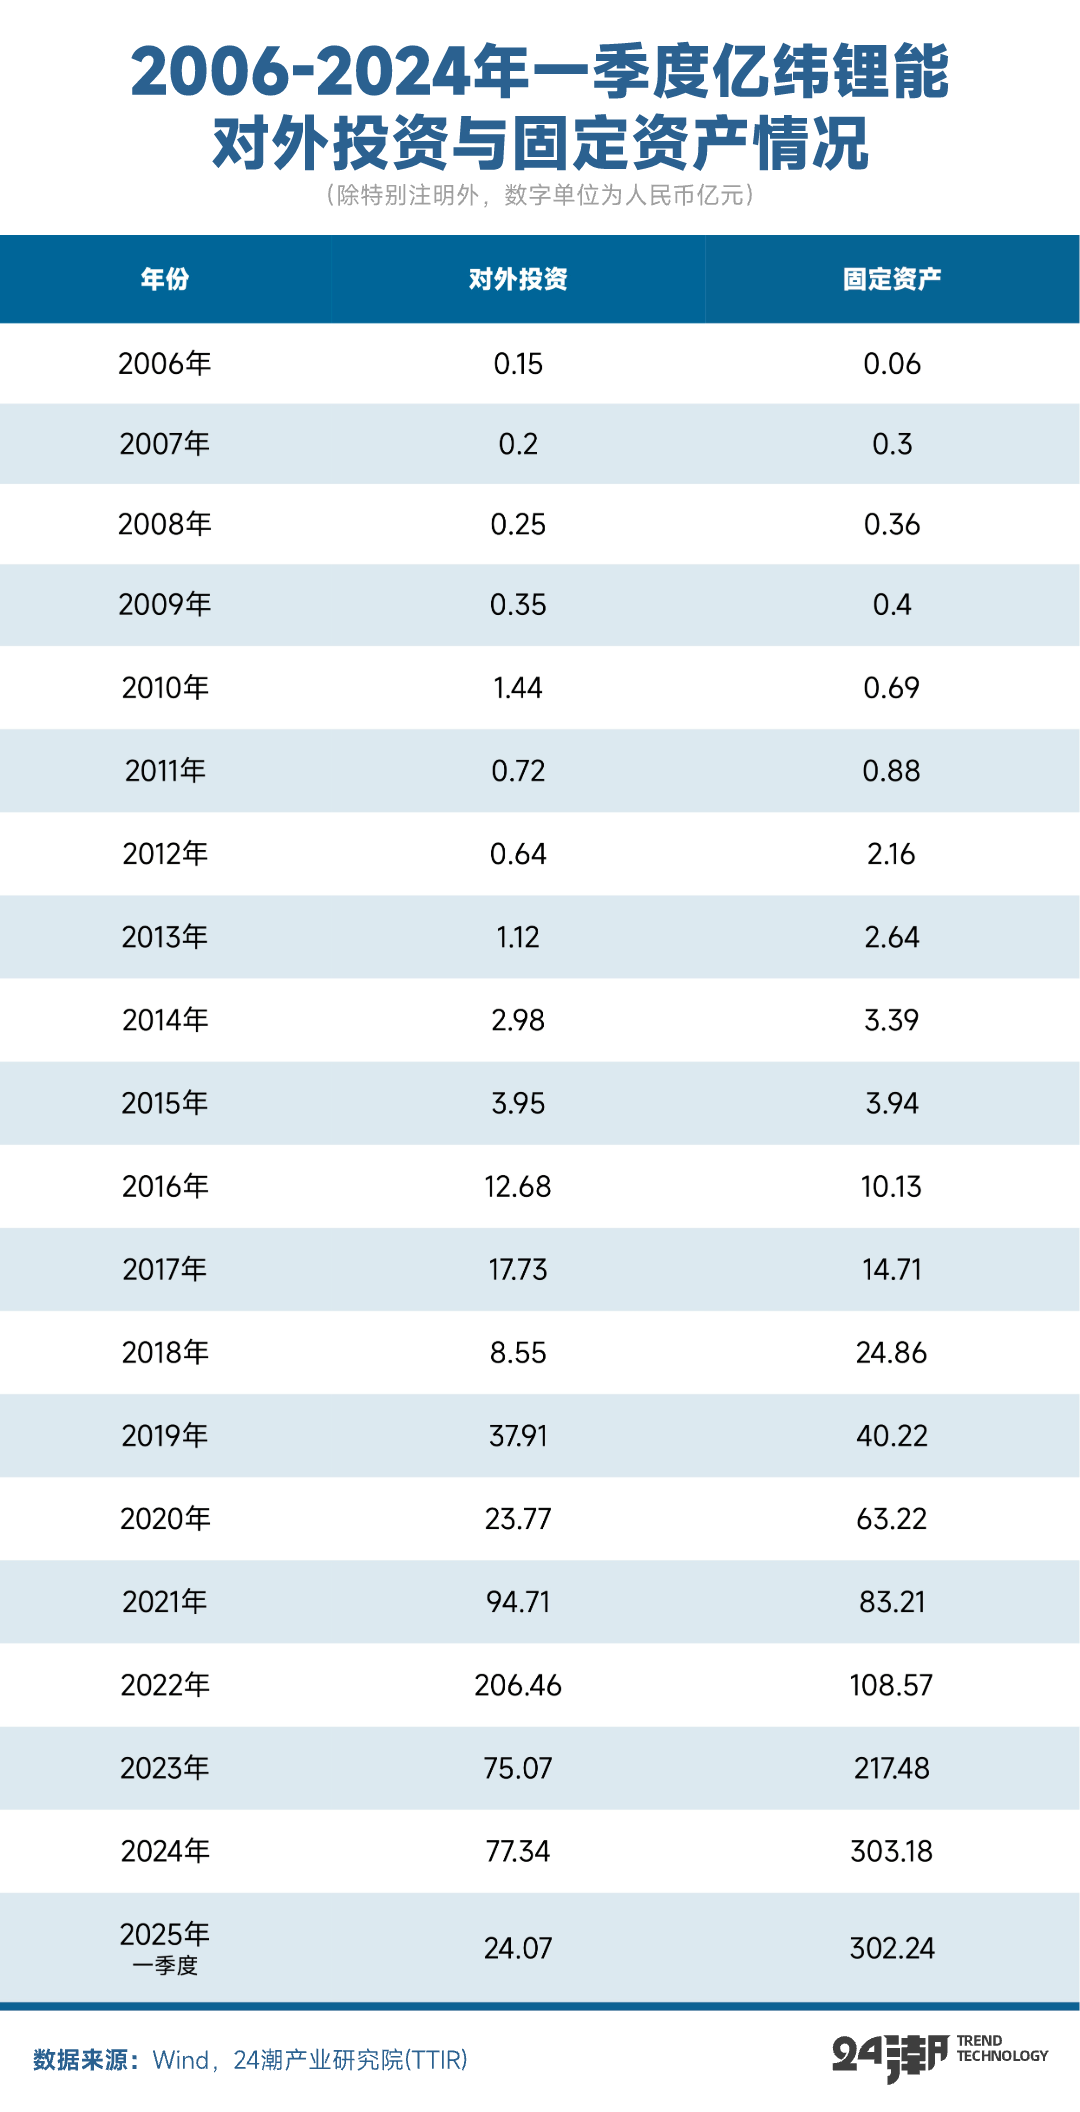
不止于战略,亿纬锂能也是个强力的行动派,据24潮产业研究院(TTIR)统计,过去19年多时间(2006年-2024年及2025年一季度)合计对外投入(现金流)590.09亿元。尤其2021年以来,亿纬锂能明显加速了扩张的步伐,2021年-2025年一季度,4年多合计对外投资达477.65亿元,是过去十五年的(2006年-2020年)4.25倍。
另据统计,截止2024年末,亿纬锂能有数十个超级工程进入执行,甚至收官阶段,项目总投资预算694.76亿元,从中可以看到动力与储能制造领域仍是其未来重点发展方向。


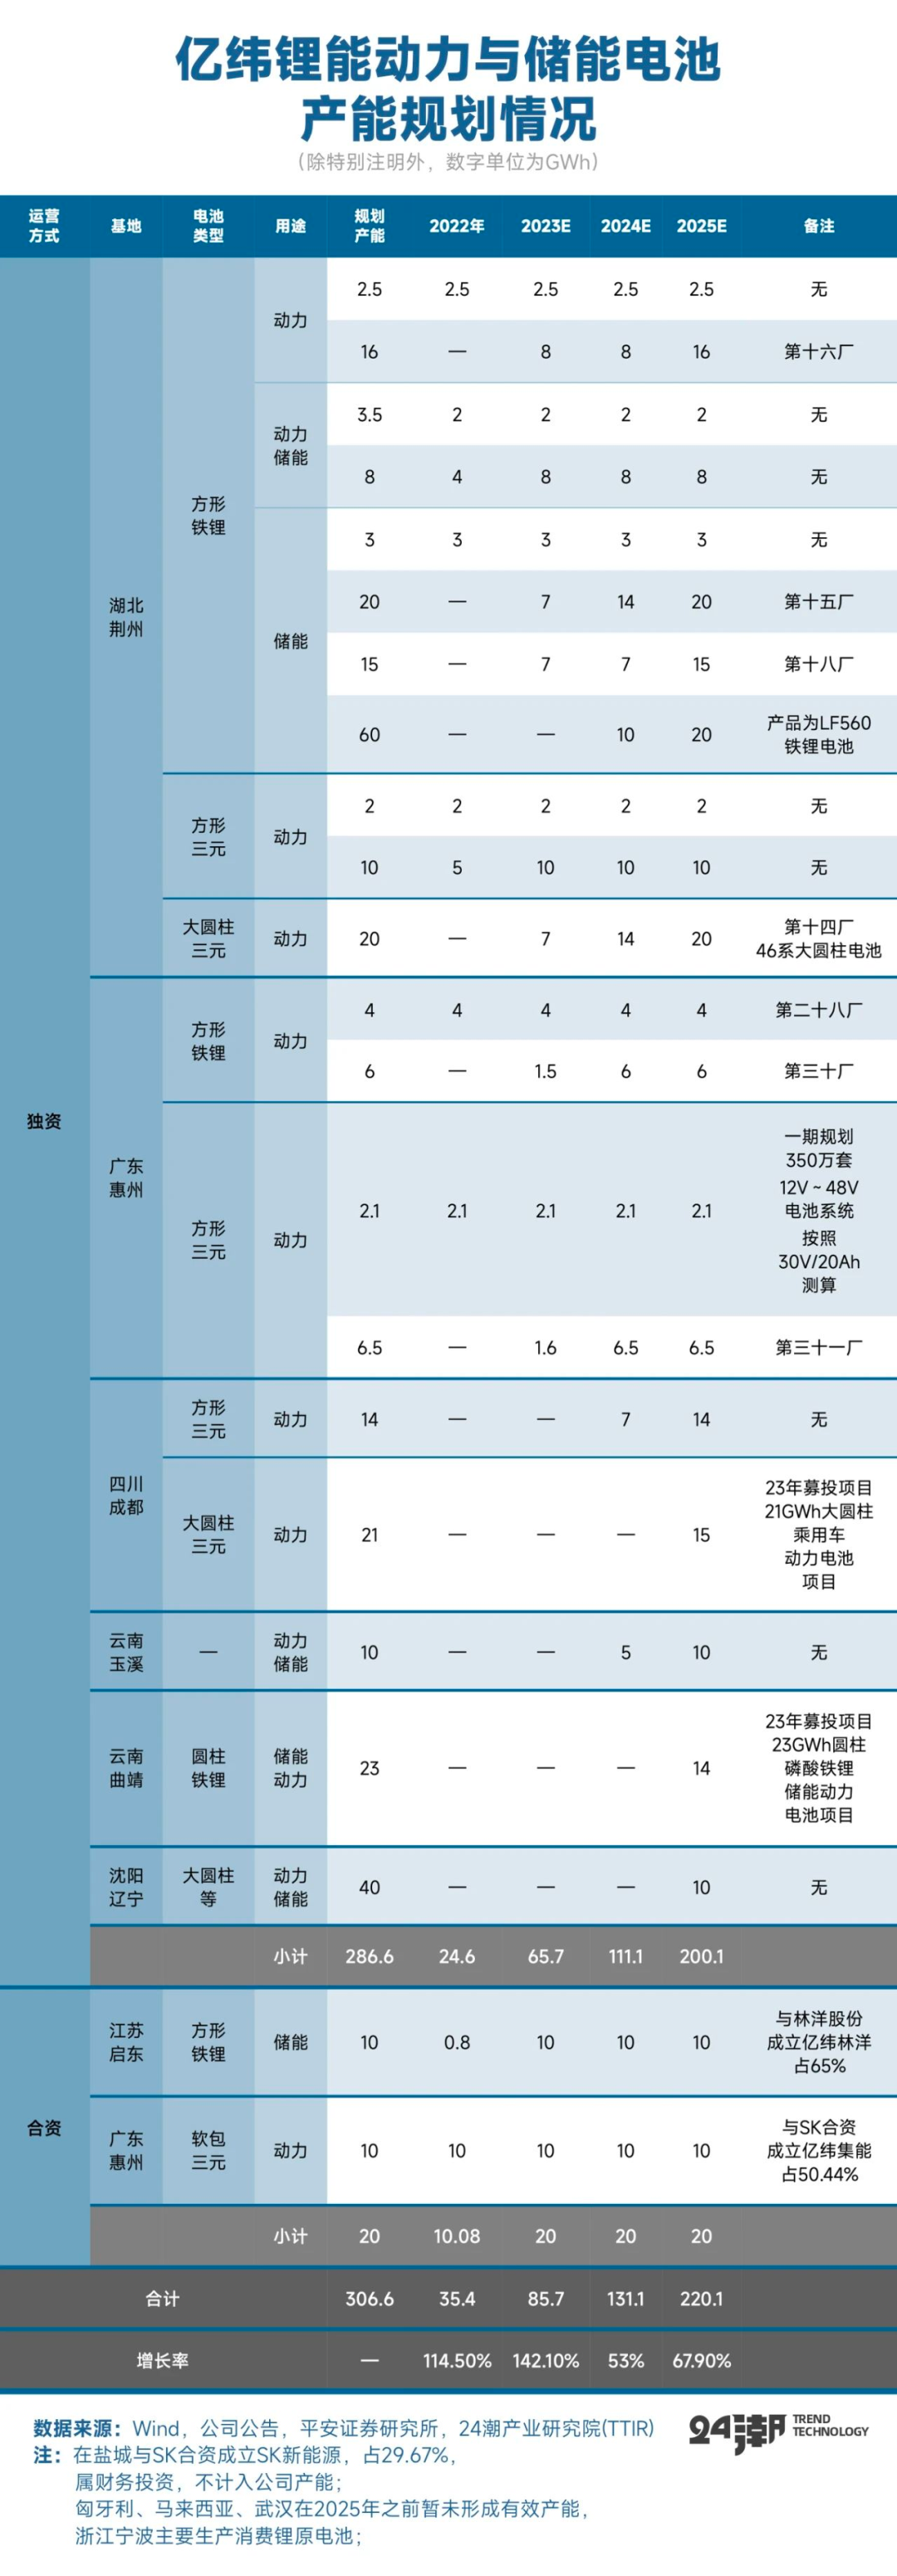
据笔者了解,亿纬锂能已形成广东惠州、湖北荆门及武汉、浙江宁波、江苏启东及盐城、四川成都龙泉驿及简阳、云南玉溪及曲靖、辽宁沈阳、匈牙利、马来西亚等13个生产基地。根据公司产能规划,预计2023-2025年公司有效总产能将分别达到85.7/131.1/220.1GWh,增速分别为142.1%/53.0%/67.9%。
不仅如此,在产业加速博弈与洗牌进程中,为了提升综合竞争力,亿纬锂能还在加速构建一体化版图。


众所周知,由于电池成本大头目前主要在材料端,而制造端占比小。从成本结构拆分看,动力电池的材料成本大概占比85%,人工占比5%,制造费用占比10%,相比而言,实现上游一体化的企业在竞争中更具成本优势。


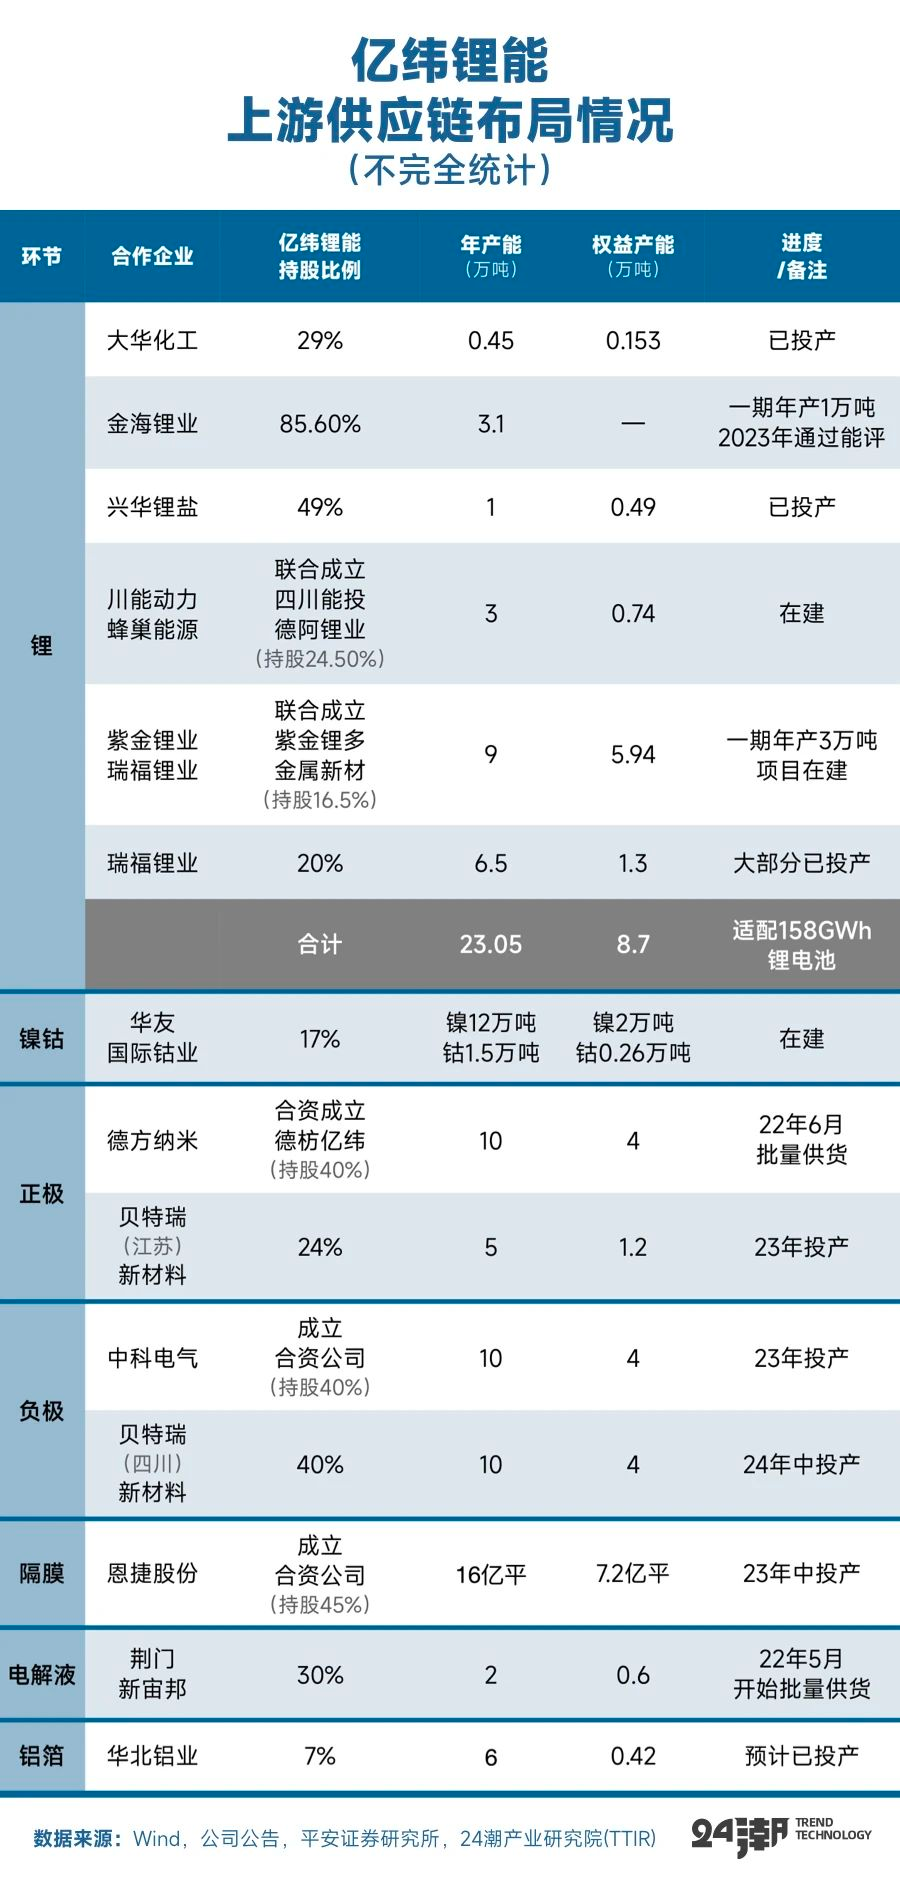
而笔者分析发现,在动力电池企业中亿纬锂能的一体化布局无论是广度,还是深度上无疑都处于行业前列。其自2021年开始加速构建一体化版图,比如亿纬锂能通过与其他企业成立合资公司或收购股份的方式,不仅涵盖了锂矿、钴资源、镍资源等矿产资源,还覆盖了电解液、隔膜、三元正极、铜箔等锂电材料。在二线锂电池厂商中,亿纬锂能是少数实现了产业链全覆盖的公司之一,布局深度仅次于宁德时代。


同时,亿纬锂能还布局了锂电池回收再生业务,进一步降低生产成本,实现产品循环再利用,为原材料供应提供了保障,目前已构建 “镍钴锂矿电池材料-电池回收-电池再造” 全生命周期价值链与绿色供应链。


这即有助于亿纬锂能保障供应链整体稳定,还能降低原材料价格大幅波动对利润造成的影响。


据华福证券此前预测,2022年亿纬锂能碳酸锂可自供量约为2779吨,自供比列约为14%,未来还将逐年快速提升,至2024年其碳酸锂自供比例将升至33%,根据其长远产能规划,未来很可能达到49%。


而据平安证券测算,按照1GWh平均需要550吨碳酸锂计算,亿纬锂能目前收购或投资的锂矿全部投产后权益锂盐产能可满足生产158GWh电池需求。
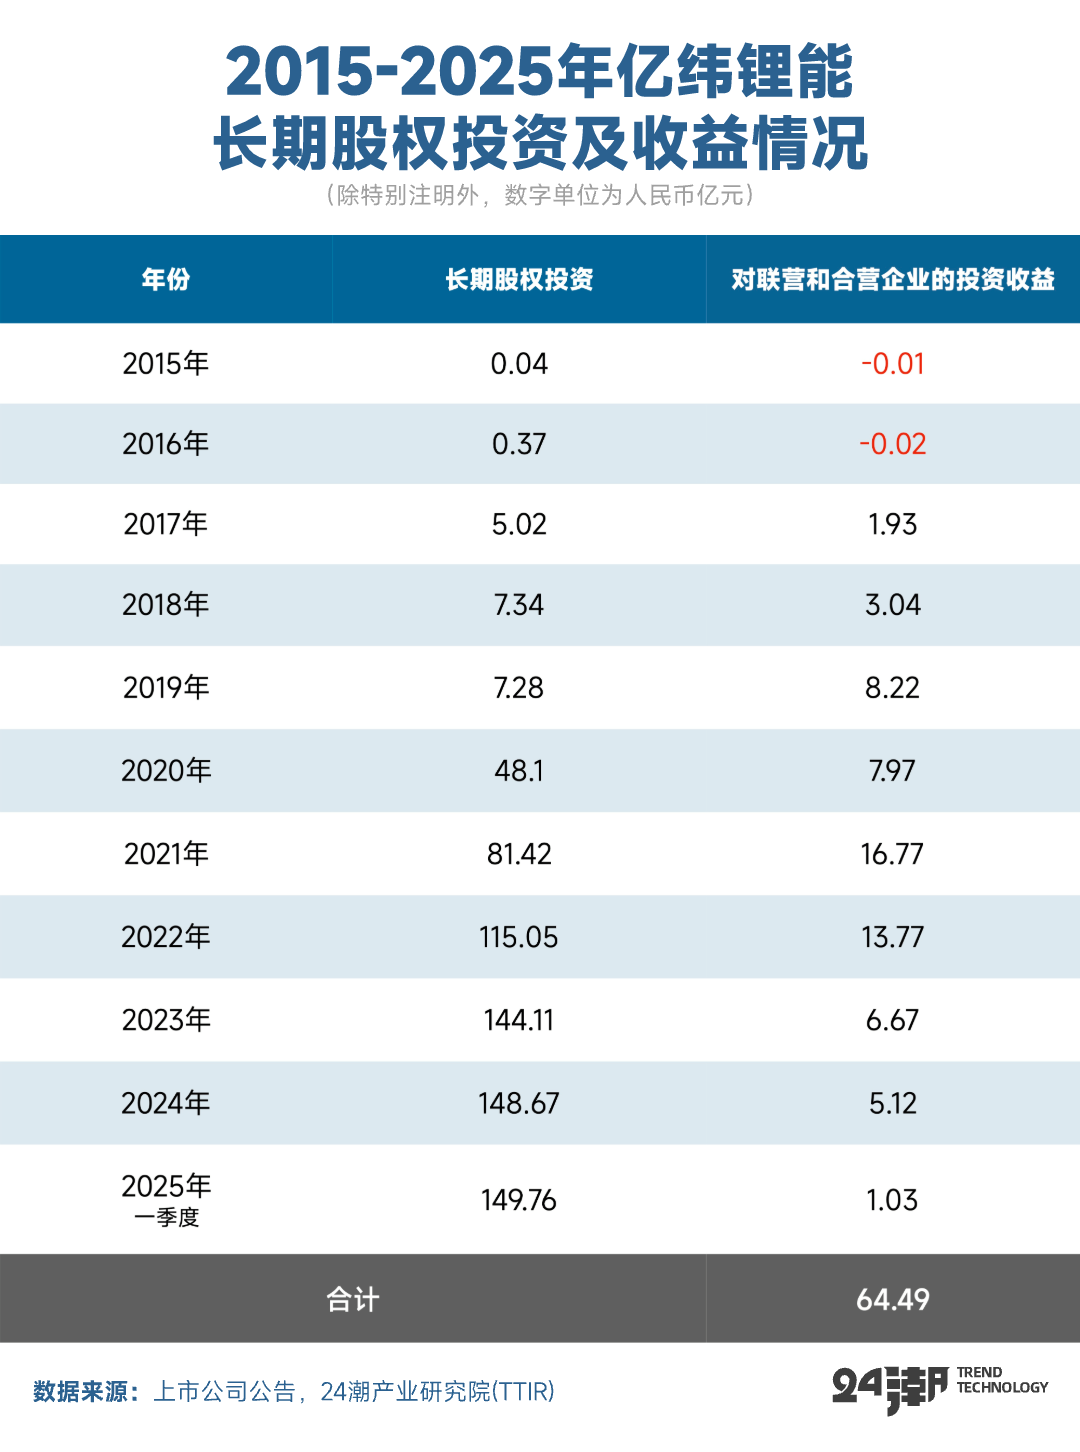
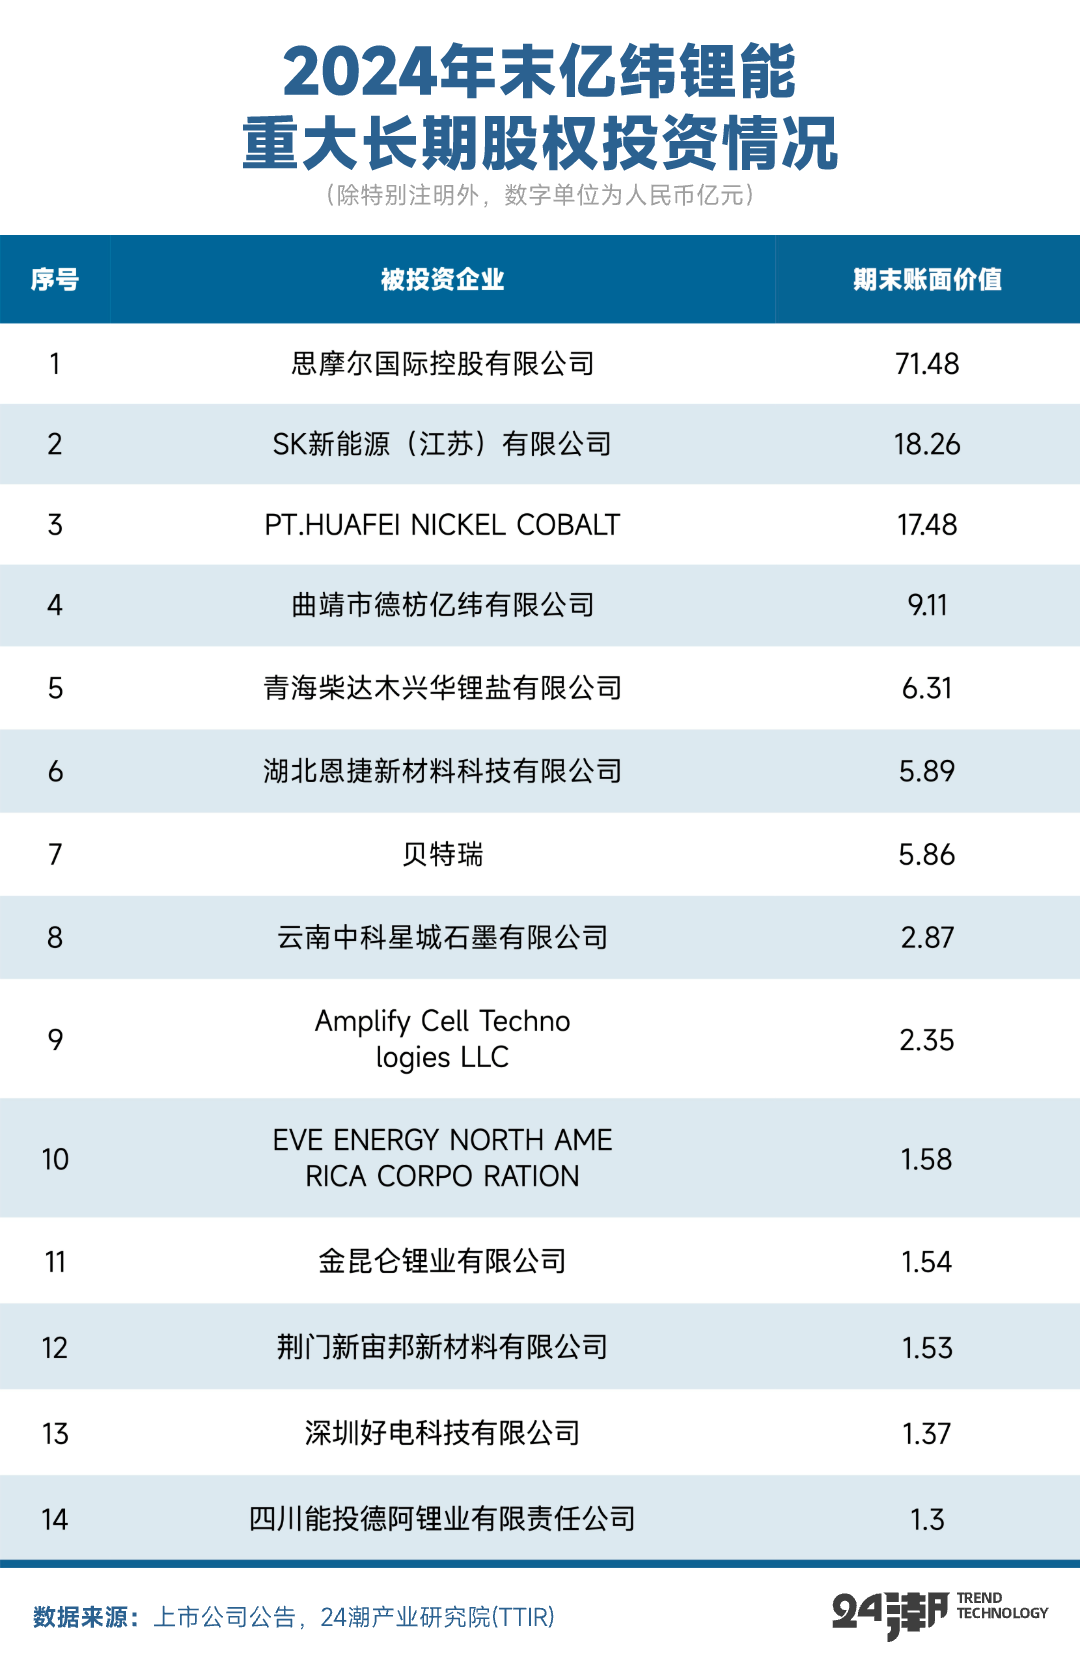
据24潮产业研究院统计,截止2025年3月末,亿纬锂能对外长期股权投资规模达149.76亿元,过去10年多时间(2015年-2025年一季度)合计为亿纬锂能贡献了64.49亿元的投资收益。
财报显示,2024年亿纬锂能综合毛利率为17.41%,虽然不如宁德时代(24.44%),但其产品综合盈利能力超过中创新航(15.89%)、正力新能(15.67%)、孚能科技(11.32%)、瑞浦兰钧(4.14%)等其他竞争对手。


综上可见,通过一系列深度战略规划与强悍战略执行力,亿纬锂能综合战力一直保持持续提升趋势,同时为市场构建了宏大的想象空间。


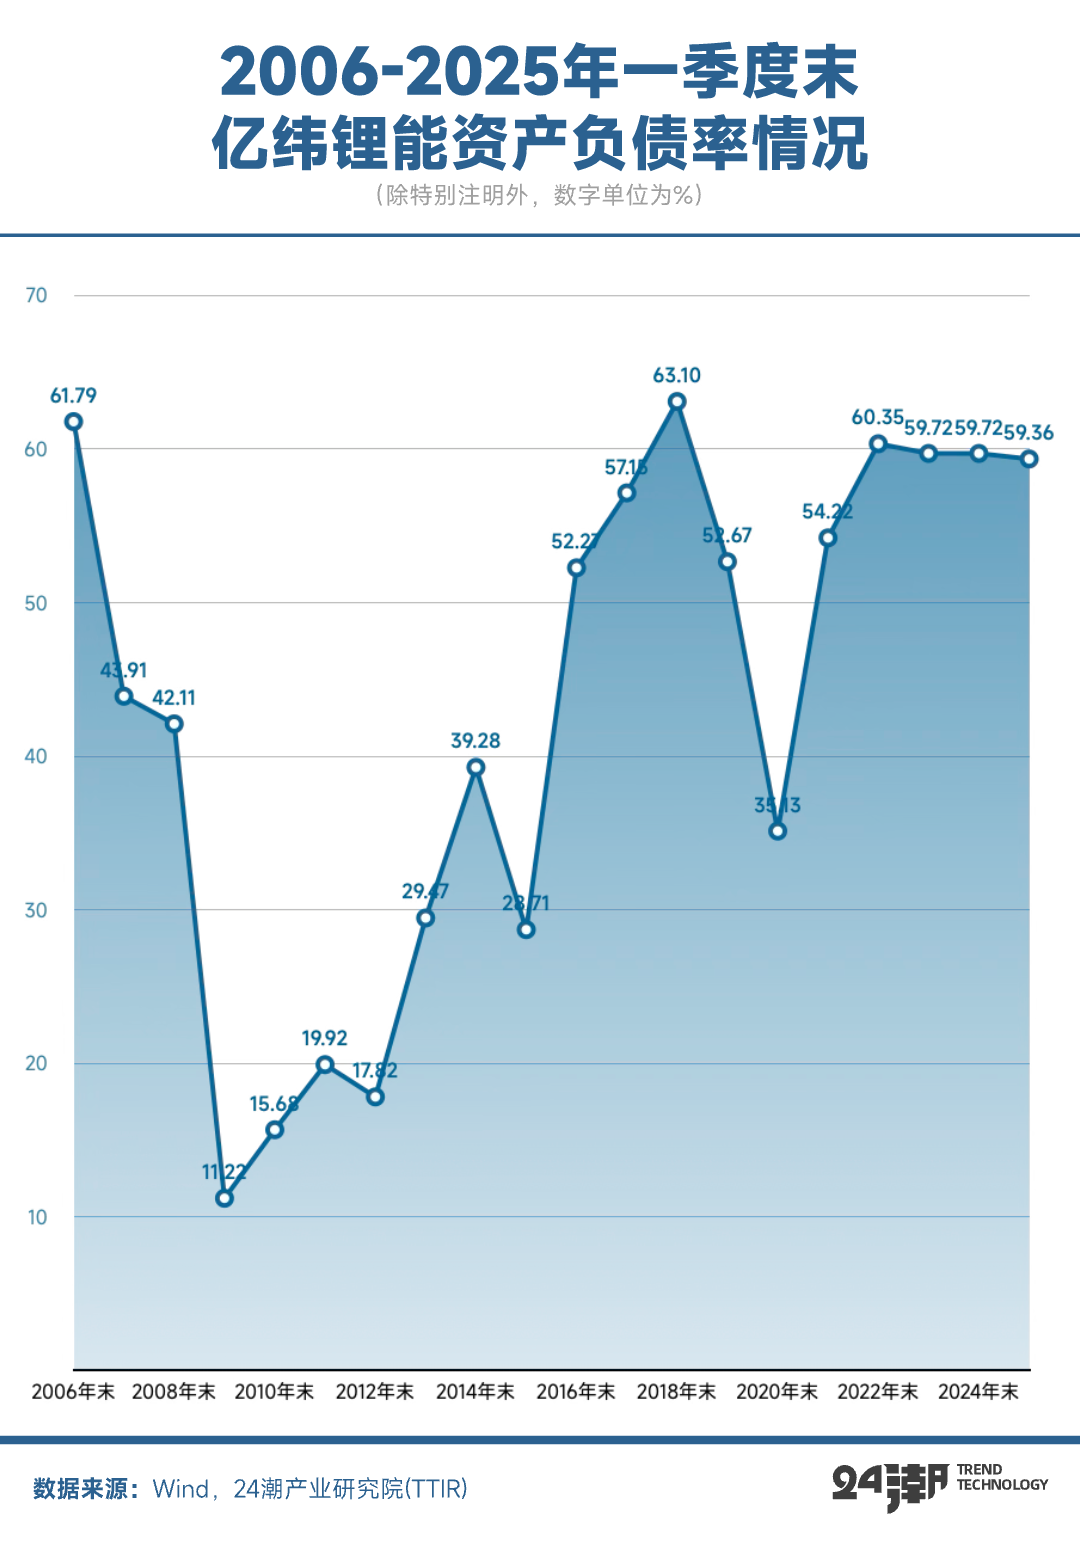
另一方面,笔者分析认为,不断提升的资本实力也在为亿纬锂能持续扩张的商业帝国提供强力支撑。据24潮产业研究院(TTIR)统计,截止25年一季度末亿纬锂能资金储备已增至179.35亿元,剔除短期有息负债后其资金净值达111.89亿元,资本实力位居全行业前列。


为了进一步增强资本实力,6月30日亿纬锂能向港交所主板递交上市申请,正式向港交所发起有力冲锋。


至此,亿纬锂能真正的投资版图与战争潜力已近乎全部呈现在我们面前,可以预见的是,伴随着这些项目的稳步推进、以及产能的快速释放,亿纬锂能很可能在产业新变局中将占据更加有利的位置,未来也很可能给其带来丰厚的业绩回报。


(注:本文仅代表个人观点,不构成投资建议)

           
锂电那些事免责声明            
         
      本公众 号部分内容来源于网络平台,小编整理,仅供学习与交流,非商业用途!对文中观点判断均保持中立,版权归原作者所有,如有报道错误或侵权,请尽快私信联系我们,我们会立即做出修正或删除处理。谢谢!                      

来源:锂电那些事
材料储能装配
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-07-17
最近编辑:1年前
锂电那些事
本科 | 技术总监 锂电设备、工艺和材料技术研发应
获赞 220粉丝 245文章 2772课程 0
点赞
收藏
作者推荐

固态电池再获里程碑式进展!7条GWh级产线在建,超30条中试线投产,竞争已提前开始!

锂电那些事今日头条2025年07月11日 星期五我国固态电池再获里程碑式进展。近日,由奇瑞参股的安徽安瓦新能源宣布,其自主研发的GWh级新型固态电池生产线首批工程样件成功下线。至此,我国目前的GWh级固态电池生产线有望增至7条,并且超过30条固态电池中试线几乎齐头并进。这些项目的推进,一方面标志着国内固态电池产业快速发展,另一方面已预示着固态电池还未上市,竞争就已经提前爆发。 01奇瑞参股,1.25GWh半固态电池 此次成功打样的GWh级固态电池生产线,来自一家名为安徽安瓦新能源的科技公司。其成立于2020年,主要由奇瑞、国轩高科、美国24M、泰国GPSC、日本阿泽巴等股东联合投资。其可以说是奇瑞试水固态电池技术的重要布局,也是国内引进海外先进固态电池研发的一次尝试。从性能来看,该产线总长超35米,设计产能达1.25GWh。通过企业透露的技术参数显示,其不仅大幅精简了传统锂电池生产工序,同时采用了正负极干法制造技术,使得固定资产投入降低了30%,能耗降低了近20%。此外,其生产线采用高压涂布技术,适配不同固含量浆料,配合动态反馈控制系统,实现微米级涂布精度。从产品来看,该产线目前主要还是用于半固态电池的生产。其首批下线的新型固态1.0电池样件已通过新国标GB38031-2025及严苛的针 刺测试,凭借无流动电解液设计,实现“不燃不爆”的超高安全性。其第一代产品能量密度已超300Wh/kg,第二代400Wh/kg产品样件进入试制阶段,并计划于2027年推出能量密度突破500Wh/kg的第三代全固态电池。而从产业规模来看,此次建成的GWh级新型固态电池生产线,其实仅是其规划的5GWh固态新一代电池研发中心和高集成自动化生产线的一部分。目前安瓦新能源联合芜湖经开区预计总投资18亿元,还将建设新型固态电池产业园项目。随着又一条GWh级新型固态电池生产线的成功投产,不仅为企业年内实现批量生产奠定了基础,更为新能源汽车、储能电站及低空经济等领域提供了更多的解决方案。 02全线爆发,7条GWh级产线在建 2025年注定是固态电池全线爆发,加速量产的一年。截至目前,我国GWh级新型半固态/固态电池生产线有望增至7条。这些项目的推进,标志着我国在固态电池制造领域取得里程碑式进展。首先是清陶新能源在2018年建成全国首条固态锂电池产线,产能规模为0.1GWh。2019年签约年产10GWh固态锂电池项目,分两期建设,一期1GWh,二期9GWh。其中,一期已在2020年建成全球首条1GWh固态动力锂电池规模化量产线。其次是卫蓝新能源GWh级新型固态电池生产线。该项目在2021年,由卫蓝新能源联合恩捷集团、天目先导共同投资,总金额预计达13亿元,预计2026年规划达到20GWh产能。第三是辉能科技,其2021年半固态电池产能达到1GWh。第四是赣锋锂业,其2018年启动2亿Wh固态锂电池中试生产线建设项目。2019年完成第一代固态电池年产0.3GWh产线投产。2022年规模达2GWh的固态电池产线建成投产。第五是蜂巢能源,其计划在2025年实现能量密度达350-500Wh/kg的固态电池在量产车上的应用。第六是中固时代,其计划在2025年启动建设固态电池中试线,预计10月份投产,随后计划年底前开工建设2GWh超大容量固态电池生产线。第七是合源锂创,其2025年在江苏淮安启动1GWh固态电池量产线建设,计划分三期建设10GWh固态电池生产线,预计2025年11月产品下线。此外,除了明确宣布启动GWh级固态电池产线建设的企业,还有超过30条固态电池中试线几乎齐头并进。宁德时代、亿纬锂能、国轩高科、欣旺达、孚能科技、上汽集团、长安汽车等电池和汽车企业也都宣布了固态电池的量产计划。2025年半固态电池量产上车,2027年全固态电池中试下线,已经成为了市场与行业共同的期待。据相关机构预测,到2027年中国固态电池出货量或将达到18GWh,国内固态电池产业链企业已超过280家;到2030年,固态电池可能占新能源汽车和储能电解质材料体系构成的10%左右。 03连锁反应,材料,设备重塑格局固态电池的快速量产、GWH级固态电池量产线的陆续建成将极大地改变目前电池产业链的格局。尤其是在材料、设备两个核心领域变革尤为明显。在正负极材料方面,高镍三元和富锂锰基材料,配合硅碳负极或锂金属负极材料的应用,正在将固态电池的能量密度从300Wh/kg推高到400Wh/kg。不仅使得容百科技、当升科技,这些三元材料的传统头部企业,以及璞泰来、贝瑞特这种传统负极企业,纷纷再次获得新的机遇,就连赣锋锂业这种更上游的锂资源企业也重新找到了新生态位。在隔膜、电解质材料上,高强度复合膜、陶瓷涂布膜,甚至是骨架膜等技术的应用,也正在让恩捷股份、星源材料等传统隔膜巨头重新入局固态电池。而在电解质领域在聚合物、氧化物和硫化物技术路线各自快速突破的前提下,三大路线的结合相互取长补短,正在快速缩短技术与应用距离。其中,清陶能源、卫蓝新能源等就是采用了“氧化物+聚合物”的复合路线,结合了氧化物的高电导率和聚合物的柔韧性优势来共同提升固态电池固固界面导电性和稳定性。此外,在复合集流体材料上,通过在铜箔表面依次镀镍、镀陶瓷材料,形成梯度过渡层,也解决了固态电解质与集流体的热膨胀系数不同导致的界面分离问题。诺德股份、德福科技、嘉元科技、光莆股份等头部复合集流体头部企业的最新样品其实都在向固态电池、半固态电池厂家进行送检测试。可以说在材料体系的研发层面,产业界的变革有目共睹,传统企业的加速转型,重塑产业格局尤为紧迫。而在设备领域则竞争更加激烈。高精度叠片机、干法一体机、高压化成设备等新型设备已进入头部厂商供应体系,利元亨、嘉拓智能、宏工科技、先导智能、曼恩斯特等企业则获得了实质性订单验证。超过30条固态电池中试线几乎齐头并进。固态电池还未上市,设备厂商的竞争就已经提前爆发。仅以干法工艺和设备为例,固态电解质在生产、制造的全过程中对水分的控制异常严格,这使得原有锂电池电极的湿法制备工艺难以应对,即使后期加入干燥工艺,不仅大大提高能耗,而且也难以完全烘干。因此,干法电极的工艺和设备就成为了固态电池生产的关键。然而,相对于湿法工艺,干法工艺的难度几乎成指数级别上升,即使以特斯拉的技术能力,其2020年就提出干法工艺到2024年都一直难以量产。针对这方面的技术突破、产品一致性的保障,良率控制,以及成本控制等等,围绕固态电池正在形成新的竞争节点。 锂电那些事免责声明 本公 众号部分内容来源于网络平台,小编整理,仅供学习与交流,非商业用途!对文中观点判断均保持中立,版权归原作者所有,如有报道错误或侵权,请尽快私信联系我们,我们会立即做出修正或删除处理。谢谢! 来源:锂电那些事

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈