
台达万亿市值的真相,汽车业务持续失血,增长全靠 AI 电源续命
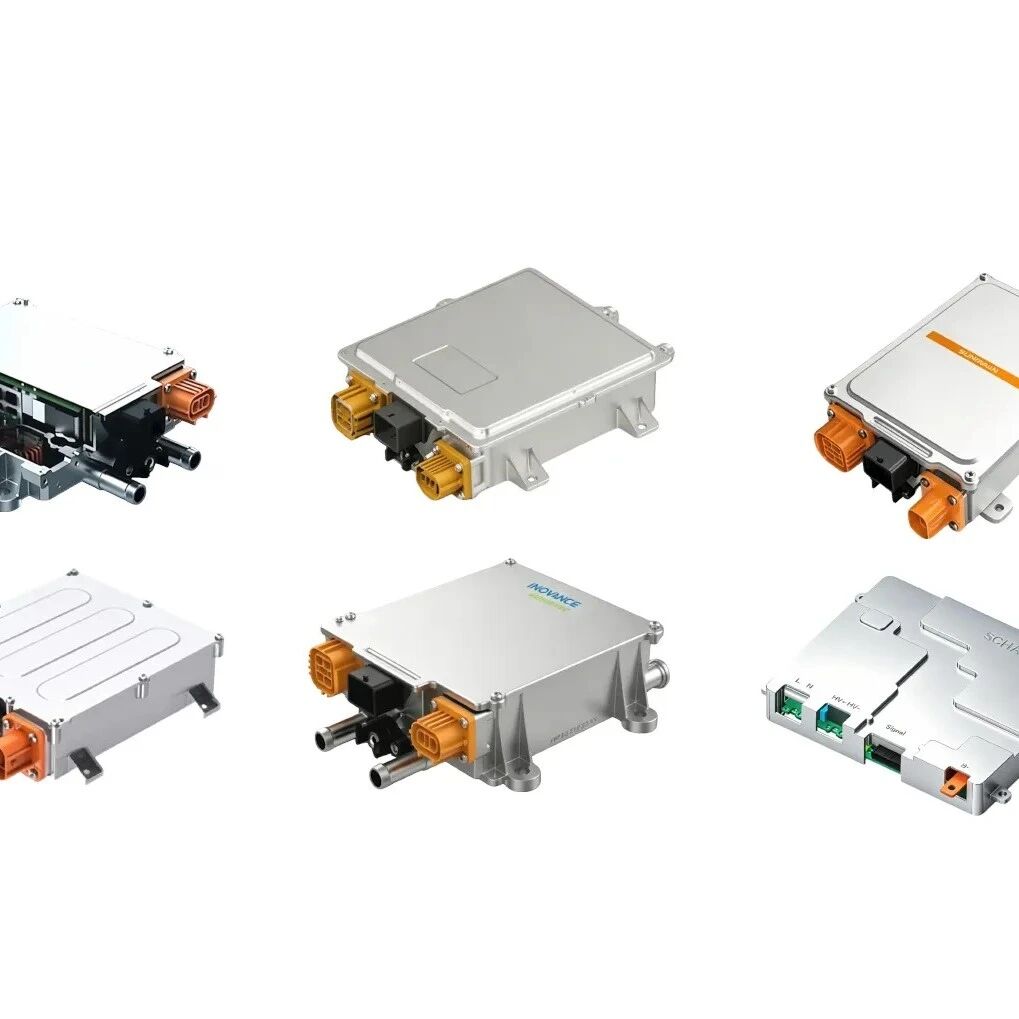
台达电万亿市值背后的增长结构拆解:AI 数据中心电源与散热业务撑起公司全部利润,汽车业务反而在亏损(台达电给电动车提供车载充电器、逆变器、DC/DC 转换器和电驱系统。);电力电子技术同源,让台达能同时服务两大市场,AI 的热度接住了汽车的逆风。
一、Q2 业绩表面亮眼,实则结构分化严重
Q2 营收约 403 亿元,同比 + 48%;营业利润约 67 亿元,同比 + 64% 但拆业务看:汽车(交通事业群)收入仅 18 亿元,同比 - 23%,单季亏损约 0.86 亿元 电源及零组件事业群 + 50%、基础设施事业群 + 78%,合计贡献集团几乎全部分部正利润 上半年汽车业务累计亏损约 2.5 亿元,是明确的拖后腿项
二、底层逻辑:电力电子 + 散热技术同源
电动车:把电网电送进电池,再把电池电变成驱动力 AI 数据中心:把大量电力稳定送到机柜和芯片,同时带走散热 终端产品不同,但核心能力(电能转换 + 热管理)完全同源,是台达能跨赛道复用技术的根本
三、AI 业务的行业地位
全球服务器电源市占率连续十几年第一 英伟达 AI 服务器电源份额估算在 40%-60%,光宝约 30%,其余分给大陆厂商 是少数能量产 800V 直流电源柜、拿到英伟达整柜认证的厂商之一 上半年数据中心相关业务已占集团营收一半以上 当前市值超 1 万亿元人民币,是台湾科技巨头
四、汽车业务为什么在亏
2026 上半年交通事业群收入同比 - 25%,累计亏损约 2.5 亿元 董事长郑平明确表态:电动车业务仍疲弱,不预期未来一两年快速恢复,策略是控制亏损、保留工程能力和客户关系 新产品(高阶自动驾驶车载计算、电池管理、制动执行器,与恩智浦合作的 800V 平台)仍在开发,量产需要时间
五、行业空间与竞争格局
市场空间
全球数据中心电力基础设施(电源 + UPS + 配电 + 热管理)2025 年约 200-400 亿美元,2030 年代初看到千亿美元级,双位数增长;液冷在 AI 芯片渗透率 2026 年约 53%,2027 年逼近 60% 竞争对位
维谛(Vertiv)约 17%、施耐德约 15%、伊顿约 11%,做整座数据中心供配电 + 散热总包 台达优势集中在最上游的服务器电源环节,正在从芯片端供电往上收系统方案 双方在 800V 直流架构上开始交汇:Vertiv 们从基础设施往下探,台达从电源往系统做
六、风险与赌注
2026 年资本开支约 154 亿元,高于 2025 年的 103 亿元,扩产力度大 存货从去年底 223 亿元升至 307 亿元,客户项目必须如期落地才能转化为利润 备受关注的 ±400V/800V 高压直流产品 Q3 才开始量产,今年出货有限,有意义的规模要等到 2027 年
七、总结
台达电曾把电力电子技术带进汽车,如今又凭这套本领进入 AI 数据中心;汽车业务遇逆风,AI 市场撑起增长,也给它留下继续投入汽车新产品的余地。
登录后免费查看全文
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-11-14
最近编辑:27分钟前
签名征集中

还没有评论
相关推荐
最新文章
热门文章
