股价一度直逼茅台,却暴跌 90% 的龙头,逆天改命后,终见曙光!
市值跌去90%的禾迈股份
曾经的禾迈股份也是尖子生,那时候的光伏行业如日中天,业绩和市值齐飞。赶上好时候的禾迈股份顶着A股历史上新股发行价最高的帽子粉墨登场,上市当天股价一度超过800元,在接下来的一年多里,股价最高更是超过了1300元,股价仅次于茅台,市值一度逼近700亿。
然后才几年过去,公司的股价从哪里来回哪里去,从最高点最多跌去了接近90% !
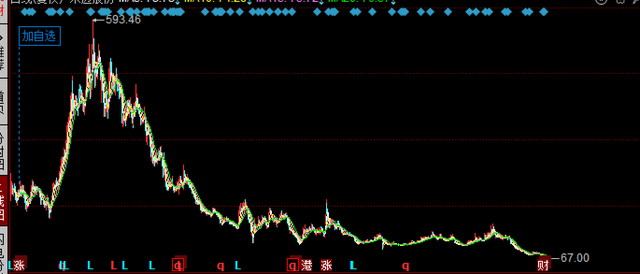
果然股价超过茅台或者想要挑战茅台的公司,下场都不会太美好,这不只是玄学。看业绩也是跌得不冤,上市的时候就是业绩最高峰,企业高位融资多拿了几十亿,然后留给二级市场的是一地鸡毛,只能说当时定价的机构被人怎么骂都不为过。
之前对于机构卖高价的行为新能源正前方也是各种骂,也连带对禾迈股份的高估值一直非常警惕,不看好公司未来表现。
但现在公司股价都已经跌去了快90%,市值掉到了90亿以下,行业和公司该挤的泡沫也都挤得差不多了,是时候可以再来跟踪看一看了,今天就借2026年中报瞅一瞅公司现在是个啥情况。
2026中报出现反常信号!
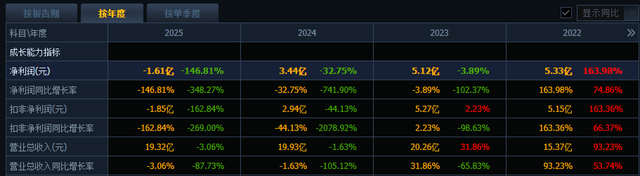
上半年公司实现营收17.8亿元,同比增长77%,实现归母净利润-1.64亿元,同比-1108%,扣非净利润为-1.78亿,同比-1887%。其中26Q2实现营收7.9亿元,同增18%,环降20%,实现归母净利润-1.02亿元,同环比分别-482%、 -64%,扣非净利润-1.14亿,同环比分别-681%、 -78% 。
从业绩来看,是明显的增收不增利。在资本市场是很常见的事情,但对于关注光储行业的朋友而言,这一定是一个不平常的信号!
很简单,就今年光伏行业的这种情况,几乎是不可能增收不增利的,或者增收的幅度也不可能这么大,更大概率是营收和净利润双双大跌,或者就是营收小跌或者稳住,但利润大跌。
原因也不复杂,光伏产业链的价格今年总体是继续下跌的,而且国内装机量暴跌,全球范围内也增速放缓,营收端没有起来的理由,虽然主营产品量价齐跌,但由于费用比较刚性,结果就是归母净利润普遍跌的更多。
唯一有一些特例的就是储能行业,尤其是户储行业,今年上半年其实表现还是非常不错的,所以假如某个光伏企业上半年业绩表现比较好,基本都是储能(尤其是户储)企业,或者就是户储业务有比较大的突破。禾迈股份的中报仔细看下来正是如此。
去年12月份追踪禾迈股份的时候爆亏,暴跌,但预期差极大的龙头!,新能源正前方表示它存在比较大的预期差, 原因是它的户储业务在2026年有望迎来突破。
现在来看,新能源正前方去年关于禾迈的逻辑被验证了一半:公司在户储业务上放量被证实了,但二级市场并没有反应市场的预期差,原因是公司虽然收入上来了,但是净利润并没有跟着上来。背后原因何在呢,接下来咱们做更进一步的探讨。
增收不增利背后
先来看营收结构,上半年微逆营收3.5亿,同比下滑超过20%,营收占比为19.86%,营收占比腰斩了,毛利率为33.16%,同比下滑超过14个百分点;储能系统业务,实现营收13.91亿,增长幅度接近640%,营收占比超过78%,已经跃居公司第一大业务;光伏发电系统业务实现营收0.12亿,同比下滑97%,但光伏发电业务受项目的影响比较大,去年主要是几项业务打包结算了 ,导致基数比较高,参考意义不大。核心还是看微逆和储能业务。
很明显,禾迈的第二增长曲线已经走出来了,而且已经不是第二增长曲线了,已成为公司最粗的大腿,当然了,这里面很大一部分原因是微逆业务太拉垮。不过这倒不是禾迈自己的原因,去年就分析了微逆业务不会太乐观,原因就在于欧洲的能源危机解除了,分布式发电的成本优势下降了,需求放缓,加上产能过剩累库。
也就是禾迈的微逆业务虽然拉垮,更多还是行业原因,接下来追踪昱能科技的时候大家会看得更清楚。公司在财报上引用了S&PGlobalCommodityInsights 数据,2025年公司出货量在全球微型逆变器市场占17.4%市场份额,美国以外全球市场占有率稳居第一,从公司自己测算在欧洲、拉美、亚太等各区域的市占率独占鳌头也可以得到印证。
储能业务起飞了,说明公司之前在储能业务上的布局已经到了收获的时候,尤其是在拉美和澳洲等市场。
但之所以短期就迎来大跃迁,除了公司加大在储能业务上的投入之外,也是因为公司此前的技术复用,快速补齐了储能产品。上半年公司发布了第三代即插即用型家用储能系统 HiBattery4020系列,在Intersolar Europe 展会亮相全液冷一体化MWh 级工商业储能HoyUltra 2000M 、交直流一体化大型储能系统 HoyPrimeAC 与 HPCS460 组串式储能变流器。同时发布战略级PCS新品460kW组串式PCS与1725kW强构网型PCS,全面补齐大型储能核心技术拼图,从产品竞争力而言,都是处于行业一线水平。
更加重要的是,公司此前在微逆行业深耕,所以能复用产能和销售网络。公司此前的微逆产品业务主要打交道的是海外分布式光伏的分销商、本地安装商(installer),现在的储能业务其实基本还是那批客户。甚至产品安装逻辑也很适配,微逆是组件侧分布式,交流耦合储能是在交流母线侧外挂,安装培训可以复用,安装商学习成本更低,不需要重新学习直流高压布线。
公司目前在海外已设立荷兰、澳洲、新加坡、美国、德国等销售子公司,微型逆变器的产品认证全球已超过1,000个,储能逆变器也先后通过德国、波兰、法国、英国、澳大利亚、奥地利、巴基斯坦等重要国家的并网认证。
在近期追踪户储行业的时候,新能源正前方就一直强调渠道的重要性,尤其是终端安装商,类似澳洲这样有补贴的市场,安装商可以直接代替办理补贴,就更加重要了。
加上微逆本来就是主打组件级安全,海外户储买家同样极度看重安全,公司的储能产品可以快速占据消费者心智。
净利润端也跟咱们上面的猜测差不多,比较刚性。今年上半年公司期间费用约5.28亿元,同比增长约77%,主要是员工人数及薪酬增加和汇兑损失所致,期间费用率约29.69%,同比基本持平。也很好理解,公司加大储能业务的开拓,管理费销售费等必然是要增长的,加上汇兑损益,费用率能保持持平已经算不错了。
逆天改命成功了一半
总的看下来,一切就都很清楚了,禾迈股份的这份中报虽然看起来很惨淡,但实际上却是公司为了“逆天改命”而遭遇的阶段性困境,在预见微逆业务压力的情况下,积极开展储能业务,而且能做到今天这个成绩,已经算是相当不错了。
光伏行业什么时候能真正触底依然不确定,所以禾迈股份啥时候能真正反转也存在不确定性,但至少公司已经拥有可以期待的理由了。
关键是二级市场依然对公司这种转型不做任何的市场定价,应该说也是合理的,毕竟业绩没有释放出来,但另一方面也说明存在足够的预期差,因为一旦前期的投入逐步迎来回报,公司的储能业务开始释放业绩,尤其是行业周期反转,微逆也能触底企稳,那么公司就有望迎来双重反击。
什么时候可以实现,不得而知,但至少值得关注。
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。