AI应用深度思考:AI 驱动的设计自动化路径推演
| AI · 工业软件演进与设计自动化AI 驱动的工业软件整合与设计自动化路径推演按 AI 在软件栈中的位置划分三个阶段,拆解需求驱动自动化的十个环节,给出零部件行业的落地顺序 |
| 研发中心 · CAE 仿真与工艺组 | 2026-10-22 |
2026 年,四个方向不同的技术路线收敛到同一种形态:AI 从软件里的一个功能,上移为驱动多个软件的整合层。这不是厂商叙事,是产业已经在走。
对零部件企业,可操作的判断只有一条:先做约束形式化,不要先做自动出方案。理由是复合正确率:单步 98% 的 AI 串 34 步,端到端只剩 50.5%。
| 50.5%34 步串联后仍正确的概率(单步 98%) | 4 / 10自动化设计链上不可免的人工介入点 |
| 3A 先行规则参数化件率先进入 |
一、四条独立路径,同一个方向 |
2026 年有四件事同时发生:国产 CAD 厂商发布智能体平台,用统一协议对接全栈底座,能力单元可按需组合;欧洲工业软件巨头把工业助手铺满全流程,并推出首个集成进工具链的自主工程智能体;PLM 厂商抛出平台化战略,定位从独立助手转向可信平台;仿真软件厂商与算力巨头联合构建工业世界模型,把物理规律注入 AI 生成过程。
四条路线技术栈不同、目标客户不同,却在同一个时间收敛到同一种形态。如果四家走的是同一条路,只能说明这条路可行;各走各的却撞到同一个终点,才说明这个终点大概率躲不开。
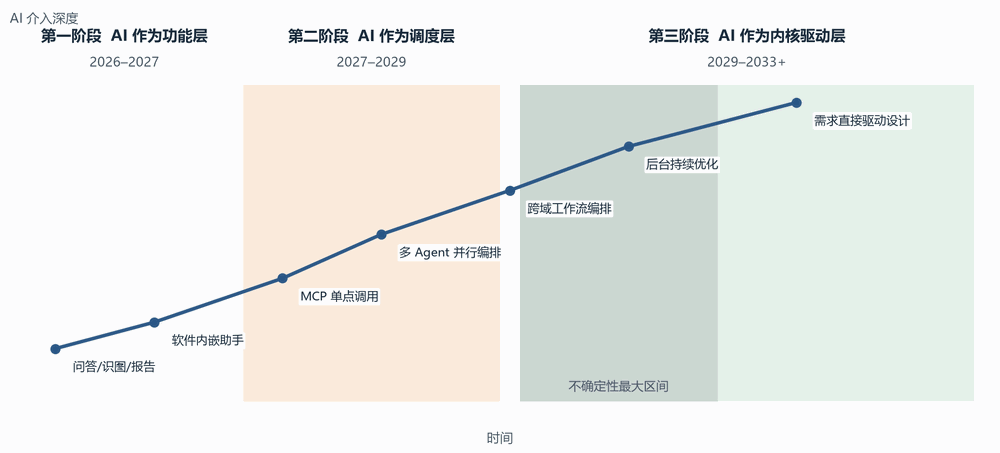
二、三个阶段:按 AI 在软件栈中的位置划分 |
先把术语说清楚。这一节把 AI 在软件栈里的位置自下而上分成三层:
· 功能层——AI 是某个软件里的一个功能,工程师在同一个界面里用它;
· 调度层——AI 跑到多个软件之上,负责编排跨域动作;
· 内核驱动层——AI 直接驱动几何内核与仿真内核,需求成为唯一入口。
下文分别称为第一阶段、第二阶段、第三阶段。不用「AI 能力等级」那套说法,因为它只描述强弱,不描述架构——而产业真正在变的是架构。
阶段之间还有一条判据:双重判据。架构上移(AI 在软件栈中的位置上移)同时责任上移(可交付物的责任归属变化),两者同时发生才算真正进入下一阶段。只涨能力不挪位置,是同一个软件里的功能升级。
| 第一阶段:AI 作为功能层(2026–2027) |
已经发生的一段。AI 和工程师在同一个界面里协作,分工清晰:
· AI 负责意图解析——自然语言转特征建议、局部参数修改、错误诊断、文档问答;
· 软件负责几何表达与内核——B-rep 精度、约束求解、工程图投影、BOM 展开;
· 人负责全部决策与放行——结构合理性、工艺可行性、最终签署。
边界也清楚:生态锁定,不跨软件。
| 边界在哪AI 独立生成可制造参数化模型目前还不成熟,不建议用于新结构件的生产开发,可用于概念外形探索。计算型生成式设计已经可以用于规则件减重、定制件轻量化、多物理场件筋位优化。 |
| 第二阶段:AI 作为调度层(2027–2029) |
AI 从「某个软件里的功能」上移为「多个软件之上的编排层」。五种形态已经能看清:
· 能力单元平台:统一协议对接全栈底座,能力单元向上支撑智能应用;端到端设计验证从 2–3 小时降到 0.5 小时,交付可编辑模型 + 审查记录。「交付可编辑模型和审查记录」从机制上规避了 AI 设计黑盒。
· 多智能体设计团队:按流程分角色——需求、架构、几何、仿真、工艺、成本、质量,加一个协调者;自然语言到 3D 参数化 CAD 成功率 >90%。协调者的升级决策就是最自然的人工介入点。
· 云原生编排:调度引擎为中枢,建模/仿真/工艺校验/故障诊断协同;部署在内网数据中心、浏览器访问,兼容 30+ 主流 CAE;明确提出「先辅助、后代理,先低风险、后签核」。
· PLM 侧智能体:自然语言查 BOM、变更影响分析、工作流自动化。变更影响分析是多品种小批量企业的核心痛点——一次改型影响多少件、多少 BOM、多少试验。
· 规则化工作流兜底:AI 层之下用规则化工作流消除工程关键任务的幻觉;单个 prompt 输出几何检查 + 仿真 + 成本 + CO₂。
| 最值得抄的架构纪律AI 只做编排与解释,工程数值一律由规则和求解器产生。头号失败模式是把「跨域编排」做成「跨域幻觉」:当 AI 能同时调度 CAD 与 CAE,一次错误假设会同时污染几何与仿真结论,传播速度远超人眼复核的速度。 |
| 第三阶段:AI 作为内核驱动层(2029–2033+) |
需求成为唯一入口。AI 负责端到端闭环——需求解析、方案生成、仿真验证、工艺评估、成本供应链、文档、证据链;软件退到后台,许可证、后处理、菜单逐步退场,模型即服务;人负责选择与负责——在多方案中选定、提出对的问题、为答案签字。
界面形态是工作台,不是软件。一个早上:工作台自己弹出来,昨晚挂起的八个拓扑优化方案已算完,结果筛成三档(一推荐、两备选)并附对比数据;一句「肋板再厚一毫米试试」,十几分钟后新方案出现在列表;上午的会不是建模,而是拿着对比数据评审,评审通过时工艺同事已收到模型和公差建议。这一天里,她没有打开过 CAD,也没有点击过求解。
三、落地形态:把「需求直接出设计」拆成十个环节 |
「AI 直接出设计」听着像一步的事,落到工程上必须拆开。下面这条链有十个环节,每一环都标了 AI 承担度和人的介入点。
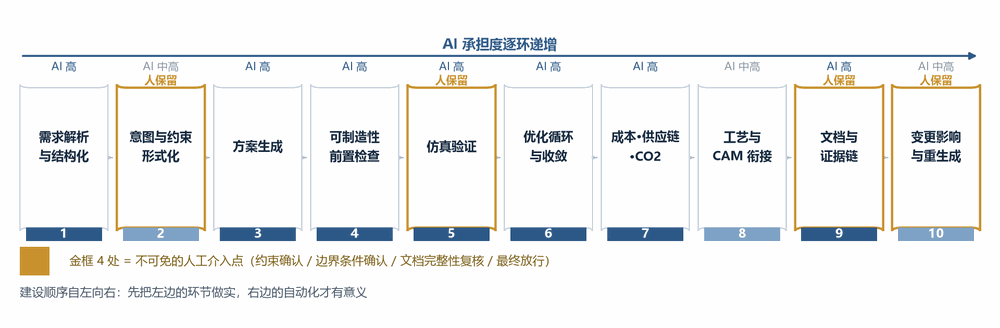
这条链不是自动化脚本清单,是一条责任链。每向右一环,AI 承担度上升一级,但人的介入点从未消失——它只是从「画图」转移到了「定义与放行」。所以建设顺序必然是自左向右:先把左边的环节做实,右边的自动化才有意义。
这张表有两个用法。一是成熟度差距分析:逐环节标注企业当前状态(有人做 / 半自动 / 已自动化 / AI 可做但无数据),即得真实成熟度分布。典型形状是环节 1、9 已有工具,环节 3、4、6 刚起步,环节 2、5 仍是纯人工——而环节 2 恰恰是整条链的瓶颈,约束没形式化,后面全部是空转。
二是人保留区:表中「人的介入点」共 10 处,其中 4 处是强制的——约束确认、边界条件确认、文档完整性复核、最终放行签署。这 4 处构成第三阶段不可绕过的锚点,也是流程设计的落点。
| 落地顺序先做「约束形式化」,不要先做「自动出方案」。把公司自己的载荷谱、许用应力、材料牌号、车间能力、客户特殊要求写成机器可读的形式——这既是第一阶段知识工程的深化,也是第三阶段的入场券。原因很直接:约束形式化可以由一个工程师团队在 3 个月内独立完成,而「自动出方案」的可行性完全取决于前者是否成立。 |
四、闸门是基础设施,不是过渡妥协 |
单步正确率 98% 不算低。但一个端到端的工程链路要走 34 步,
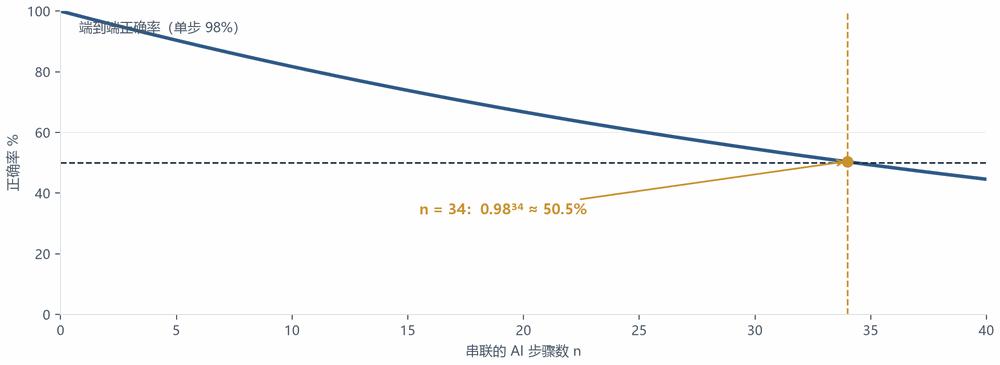
0.98³⁴ ≈ 50.5%。串三十四步,端到端正确的概率就掉到抛硬币的水平。
这解释了整合越高、错误半径越大的原因——因为单次错误假设不再只污染一个文件,而是同时污染几何与仿真结论。闸门因此不是过渡期的妥协,而是长期必需的基础设施:它让错误被限制在闸门之前,而不是被集成到下游。
五、四类产品的进入节奏 |
最终形态不是全品类同时进入。排序依据是三个维度:参数化程度、载荷确定性、工艺成熟度。
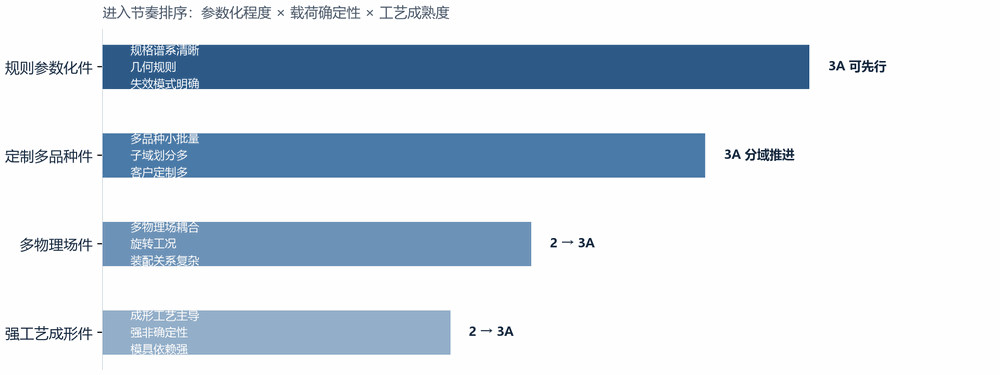
| 试点选谁规则参数化件是当前最优试点——规格谱系清晰、几何规则、失效模式明确,这三个条件同时成立的不多。强工艺成形件往后放一放:材料批次与模具依赖构成强非确定性,必须先建试验数据代理模型。 |
六、能力建设顺序与 18 个月节奏 |
八项建设,逐级解锁。排在前面的不是因为技术简单,是因为不先做它后面全是空转。
| 两条选型硬标准① 能力是否可编程——能否不点 GUI 就用脚本或接口调用最需要的 20 个设计动作?答「需要点」则停留在第一阶段。② 数据是否可导出并保持语义——避免「单一平台 + 单一模型」叠加绑定。 |
七、结论:现在就该做的三件事 |
还有两条更普适的判断。软件最终形态是工作台,所以规划时不要按「AI 替代工程师」来做,要按「AI 承担广度、人承担验证」来做。最终形态也不会全品类同时进入,规则参数化件先行,强非确定性成形件先建试验数据代理模型。
现在做的每件事都在为最终形态铺路。知识结构化、脚本化、MCP 接入、溯源制度,没有一件是白做的。唯一的浪费是「等 AI 成熟了再开始」。
| 配套材料完整版研究报告 22 页,含三阶段能力清单、14 条可核验证据台账、12 个月路线、6 维度量体系与 12 项风险登记册。 |