
首页/文章/ 详情

暴跌 92%,市值不足 50 亿,昱能科技如何把一手好牌打个稀烂?
10分钟前浏览0
之前新能源正前方经常说,就跟能取得事业成功的人总有一些特性一样,任何一家做到行业龙头的公司都有其独到之处。前几天咱们追踪了禾迈股份26年中报,今天和昱能科技的中报对比一下,相信大家对这个观点会有更深刻的理解。
 
   
 01     

行业的苦难都体现在业绩上了    


上半年营收3.0亿,同比降了53.94%;归母净利润亏了1.32亿,去年同期还赚7914万,同比由盈转亏,也是昱能科技上市以来头一回半年报由盈转亏;扣非净利润为1.43亿,同比暴跌352% 。具体到Q2,营收1.52亿,同比大跌67%,环比基本持平;归母净利润为亏损7000多万,同环比均大跌;扣非净利润为亏损7500多万,同环比均大跌。

再来看营收结构,微逆产品收入腰斩,工商业储能业务更是大跌95%,智能关断器产品勉强维持平稳,唯一的亮点在于户储产品,同比增长了43%,但是体量却仅有0.29亿。
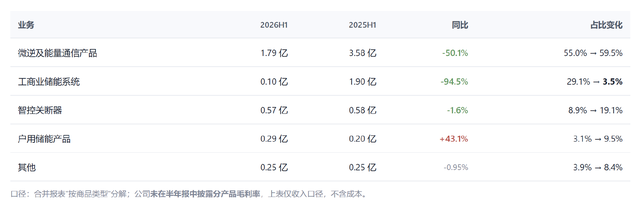
如果大家还记得禾迈股份的情况,就能很清楚地看出来两家的区别。禾迈的微逆业务虽然也很惨,但因为行业龙头的底蕴,比昱能科技还是要强一些,无论是绝对值还是下跌幅度,而且最关键的是公司储能业务起来了,体量暴涨到了接近14亿,成为了公司的绝对主力收入,占比接近80% ,就营收占比而言,禾迈更适合称为一家储能公司。昱能科技则还是一家微逆公司,微逆行业的惨淡都在公司身上显露无遗。

微逆这两年有多难呢?其实就跟光伏行业是一样的,本来微逆行业还有一个故事可讲,微逆组件级别的产品特性,决定它在提升组件产品安全和收益率上更有优势,尤其适合分布式产品。但因为光伏行业整体的收益率下降,提升的收益率相比初始投资并不明显,导致这几年的渗透率其实是逐步放缓的。

根据相关统计,美国户用逆变器出货中微逆占比 18%,已连续三年持平;全球微逆仅占逆变器市场约 10%。结果就是微逆也跟光伏产业链其他环节一样,从过去的高增长故事转向了存量博弈,随之而来的就是恐怖的价格战,国内微逆单瓦均价已从 2021 年的约 1.8 元降到 0.8-1.2 元 。叠加地缘政治方面的因素,国产替代的进程也持续放缓,尤其是最肥美的美国市场,中国企业基本被排除在门外面了。微逆行业的市场竞争格局反而开始固化了,Enphase 一家占了全球微逆市场绝大多数的营收和利润,之前禾迈和昱能还能跟着吃点肉,现在连汤都喝不上了。

这对于微逆厂商而言,无疑是一个悲伤的故事,但没办法,很多事情企业自己也决定不了,只能想办法转型或者努力寻找全新增长曲线,禾迈的答案是加速储能业务的破局,也确实取得了不错的成效。相比之下,昱能科技在这方面就差很多了。


 02     

一手好牌打个稀巴烂    


事实上,本来昱能科技是拿了一手好牌的,公司推出储能业务的时间并不晚,2022年就有小批量出货了,而且公司此前深耕澳洲市场十多年,要知道澳洲光储市场今年大爆发,公司本来应该能吃到最大的红利,但并没有,虽然公司上半年来自澳洲市场的收入同比增长了接近400%,但体量太小了。

还有欧洲市场,去年下半年公司就加大了在英国市场的投入,成立了子公司,推出适合当地的产品以及加大市场推广宣传,但反映到收入上同样不够明显。

这就不得不让人对公司团队的战斗力表示怀疑了。

对了,虽然上半年各种收入数据堪称崩塌式的下滑,唯独毛利率数据表现坚挺,综合毛利率为39.42%,同比还增加了12个百分点,具体到Q2 ,更是43.61% ,这是不是挺反直觉的,为什么在主营业务收入崩塌的情况下,毛利率反而还提升了?

仔细分析下来,答案也没有那么复杂。一方面是公司的工商储能业务收入雪崩,这块去年营收占比接近30%,今年直接掉到了3.5%,这块业务是公司毛利率最低的业务,收入雪崩反而拉升了整体的毛利率。

昱能科技的工商储能业务跟禾迈的光伏发电业务一样,都是受项目并网影响,对收入影响巨大,很容易让公司的经营业绩产生较大的波动。某种程度上也可以说是苦逼业务,拉长看,跟其他业务对比起来,这两块业务其实都没啥意思。

还有一个原因,大概率是公司的微逆产品没有参与价格战,所以依然保持较高的毛利率,代价就是收入明显下滑。

利润端跟禾迈也类似。为了加快新业务的市场拓展,在研发、管理费上继续保持刚性,加上汇兑损益,最少就是净利润雪崩,由盈转亏。禾迈稍微好一点是它虽然投入比较多,好歹营收起来了,昱能科技则是投入进去了,但还没能反映在收入层面。

只能说在大环境之下,各有各的难。

所以,对于昱能科技同样很清楚,就是看光伏行业何时见底,另外就是公司能否凭借在澳洲市场多年的深厚积累,在储能这方面打一个漂亮的反击战,以及在英国市场能否抢得一席之地。至于其他的新兴市场,则不宜过分期待,上面两个市场能做好就不错了。

对了,唯一还有点欣慰的是,昱能科技虽然很惨,市值也掉到了50亿以下,但账上还有17.37 亿类现金,负债率也就25.29% ,还算是有点牌可打的,市净率更是不足1.5倍,也算是值得关注关注。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
新能源储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-11-04
最近编辑:10分钟前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 439课程 0
点赞
收藏
作者推荐

“光伏宁德时代”,垄断半壁江山,确定性极高,半导体更是大爆量

近期新能源正前方在追踪光伏行业2026年中报时常说的一句话是:考虑到行业今年装机量的大幅度下滑,基本上对绝大多数公司的中报的都不用有什么期待的。当然啦,个别企业因为种种原因会有所不同,但总体上大差不差,所以对光伏企业的中报核心看点不在于它是否能超预期,而在于在行业大势承压之下,公司的经营能做到什么程度,包括主营业务以及第二增长曲线上做出什么努力、取得什么样成绩。基于这样的思路,今天来追踪一下可能是行业最优秀、竞争格局最好、甚至都没有之一的公司,它就是光伏胶膜龙头福斯特。上半年公司实现营收69.88亿,同比下滑12.2% ;归母净利润8.42亿,同比增长69.89%;扣非净利润7.3亿,同比增长62.57% 。具体到Q2单季度,实现营收36.15亿 ,同比下滑16.59%;归母净利润为5.30亿,同比大涨460.54%;扣非净利润为4.70亿,同比增长559.67% .关键是毛利率表现也非常不错,上半年整体为17.05%,Q2单季毛利率更是20.07%。很明显,这个业绩放在整个光伏行业大背景之下是相当不错,这背后是几重原因的结果。 01 "万绿丛中一点红" 今年上半年光伏行业整体依然很惨淡,国内装机量同比下降了60%多,产业链各环节的产量全面下滑。当然了,价格也不容乐观,去年下半年产业链价格一度有所拉升,今年上半年又进入了下行走势,整体依然承压。作为产业链里的一环节,光伏胶膜在价格上自然也很难特立独行,实际上,就按福斯特上半年的数据来看,今年上半年光伏胶膜不含税均价 5.03 元/平,同比下降约 3.4% ,不过这个降幅跟其他环节对比就好很多了,而且相比去年下半年的低点价格回升了6% 左右。更加关键的是,成本端的光伏树脂价格降得更多——胶膜单位成本从 4.45 元/平降到 4.17 元/平,单位毛利因此从 0.52 元/平增厚到 0.85 元/平。这里其实有一个重要的环节,今年2月份的时候,因为中东冲突,上游粒子价格快速上行,行业跟着做了一波顺价,但后续粒子价格回落到比较低的水平,公司作为行业龙头在低价库存和价格上都有一些优势。这就是在光伏其他环节,尤其是几大主材环节,包括很多龙头公司上半年都依然还在亏损累累,卖得越多、亏得越多的时候,福斯特的光伏胶膜环节却还有接近17%毛利率的原因。不过准确来说,福斯特的这份中报除了受益于光伏胶膜行业的成本和售价之间的价差外, 也是因为行业自身的特点,以及福斯特作为行业绝对龙头的独特竞争优势。 02 龙头的红利 福斯特是光伏行业绝对的龙头,按照去年的出货量来看,全球市占率接近50%,真就是垄断了半壁江山,而且这么多年公司一直就是差不多这样的市占率,行业地位稳得不得了。这是为什么呢?按说一家企业市占率这么高,下游客户出于供应链安全都会扶持二三线厂商导致行业格局会有所变化。原因就在于光伏胶膜行业看似科技含量也没有特别高,但门槛其实比很多人想象的高得多。这是一个非常吃营运资金的生意,上游买树脂粒子要预付,没有账期。下游组件厂往往用票据结算,账期动不动就 9 个月以上,甚至超过一年。这对于绝大多数企业的运营资金而言,都是非常大的挑战,这就天然有利于综合实力更强的行业龙头了。行业火热的时候,账期可能还友好一些,或者企业可以通过多样的融资方式解决资金问题,行业龙头和二三线厂商的差距还没有那么大,越是行业下行的时候,二三线厂商日子就越难过。别说订单成为问题,即使有订单,它们也不一定做得过来,反映到开工率上就是天差地别。华泰证券做过相关测算,福斯特 2022-2025 年始终保持 90% 以上的开工率,而同期行业大部分公司的产能利用率已经从 50%~90%跌到 20%~90%。不仅仅是开工率有差距,成本上同样有巨大的差距。光伏胶膜的成本结构里,直接材料占 88%、制造费用占 10%、人工占 2%,也就是树脂成本基本决定了成本曲线的话语权。福斯特凭借50%的市占率带来的规模采购议价权,加上资金量更大的优势,可以常年保持更多的存货,在成本上更加有优势(当然也有更多的存货,价格平稳的时候是负担,但价格波动的时候就是缓冲垫,甚至有可能是非常丰厚的利润来源),基本上福斯特的单 平材料成本常年比竞对低0~1元。此外,还有福斯特还有设备自研的优势,不仅采购成本更低,而且稳定性和效率都更胜一筹。结果就是福斯特的单 平制造成本普遍比竞对低0.1~0.15元。当然了,体量更大、财力更雄厚也让公司的财务费用上更低,而且下游给的票据福斯特可以等到期再承兑,而同行往往没到期就得拿去贴现,资金成本自然更高。种种优势综合下来,就是福斯特相比二三线厂商有 15~47 个百分点的净利率优势,所有在行业最惨、大多数厂商都亏得稀里哗啦的时候,福斯特还能赚钱,典型的防御优势和弹性优势都具备的公司。关键公司垄断了行业半壁江山后,却没有利用自己的这种产业链优势谋求超额收益,反而刻意让利,挤压竞争对手的生存空间。面对这样懂事的供应商,下游客户也没有一定要扶持二三线厂商的动机,关键是二三线厂商确实是在各方面上都弱于福斯特,除非下游厂商愿意为了供应链安全付出更大的成本,在行业火热的时候也许还有可能,现在是行业下行阶段,大家恨不得一分钱掰成两分花,很显然不可能做这种事情。结果就是二三线厂商的日子越来越难过,很多被迫战略收缩甚至退出市场。比如天洋新材终止了昆山 1.5 亿平光伏膜项目,终止南通、海安胶膜项目,实控人变更为百佳年代系;绿康生化以 0 元整体作价出售三家胶膜业务子公司股权;海优新材终止年产 2 亿平方米光伏封装胶膜项目(一期);明冠新材终止与肥东县政府合作的背板及功能性膜基地项目。作为行业龙头,可以在相当程度上被动吃到这些二三线厂商腾出来的市场份额。基本上,只要福斯特自己不出现巨大的战略失误,公司的行业龙头地位都会一直比较稳固。但话说回来,虽然后续市占率还有被动提升的空间,但毕竟也是垄断了半壁江山,越往后市占率提升的空间越有限,公司很难逃得掉光伏行业的周期属性,寻找第二增长曲线迫在眉睫。公司对此的应对是做感光干膜。 03 第二增长曲线初见成效 什么是感光干膜呢?简单说,可以理解为PCB 的"照相底片"。把感光干膜贴在覆铜板上,经紫外线照射发生光化学反应,再曝光显影,就把电路图"印"到了板子上,后续刻蚀就形成铜线路。过去 PCB 外层用干膜、内层用湿膜。现在以 AI 服务器为代表的高端 HDI 板开始快速起量,由于干膜在分辨率高、成像连续、可靠性、便于控制、可简化印制板制造工序、便于实现机械化和自动化等方面更加具备优势,内层也开始用干膜。尤其是AI 芯片往 CoWoS、CoWoP 等先进封装升级,线宽/线距要求压缩到 20-30μm,必须靠 mSAP 工艺搭配高端感光干膜。AI的大爆发就给感光干膜带来量、价、渗透率三重共振。内层开始用干膜,加上用量也提升了,单台 AI 服务器 PCB 价值量是传统服务器的 8 倍,单机搭载 5-8 块板,层数从常规 12-16 层跃升至 20-78 层(英伟达 Rubin Ultra 用 78 层)。感光干膜用量与层数正相关。据容大感光,3 阶 HDI(16 层以上)感光干膜消耗量达高速多层板的 7 倍以上。价格也是直线飙升,传统干膜 4-5 元/平、高端 HDI 干膜 5-6 元/平、AI 载板干膜 30 元/平以上,价值量从 4-5 元跃升到 30-40 元/平,从 4 元到 30 元,同一平米材料的价值量差 7 倍以上,毛利率从 30% 跳到 60% 以上。根据券商的测算,2024 年全球感光干膜市场 80.3 亿元,内资企业只贡献了 27.1% 的销售收入,目前主要被外资和台资占据垄断地位。而福斯特凭借自身在胶膜领域的深厚技术积累,切入感光干膜领域后开始崭露头角,按照销售额排名, 2024 年全球销售规模排名第 4、内资第 2,2025 年国内市占率提升至 15%。今年上半年来自这块业务的收入为4.75亿,同比增长近23%,营收占比6.8%,客观讲,增速还凑合,但相比整个PCB行业大爆发,加上公司的低基数,这个增速也不算亮眼,只能说光伏企业向半导体行业拓展的难度确实比半导体行业向光伏行业拓展大,技术上的数量级差距,加上下游客户的认知偏见,需要一定的时间来弥补。而且不到7%的营收占比还是光伏业务同比下滑后的占比,实际上的占比也就5%左右,公司依然是一个光伏企业,第二增长曲线应该说已经有了方向,也开始出一些成绩了,但距离真正成为第二增长曲线还有比较长的一段距离。当然了,只要开始了,就不怕晚。综合来看,福斯特依然是那家优秀的、值得持续关注的公司,除了后续光伏行业可能的周期反转看点之外,公司的第二增长曲线也算是一个还不错的彩蛋。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈