首页/文章/ 详情

从懂车帝尊界事件想到的

34分钟前浏览0

这个事影响很大,相信尊界的回复大家也看见了,在这里不说动机,不具体说这个事两方的情况了,而是想借此机会说说我观察到的中国汽车行业这两年的一个整体情况,即:在快速迭代了技术、标准和开发流程后,新的共识体系还没有构建,再叠加市场竞争的压力和降本的需求,行业后面的发展情况需要观察。 

具体说下:

 1)快速迭代了技术:比如三电中的高速电机、快充电池,比如智驾。本身汽车行业就在大转型,这一波聚焦的就是电气化、智能化,而在这些方面中国企业的技术水平提高了,竞争力增强了,例子非常多:华为的辅助驾驶、比亚迪的闪充、各家的智能座舱等。而国际车企则明显步伐太慢,我知道有些企业今年推出的产品可能还是5~6年前定义的,那技术水平上几乎注定要吃一些亏。 

 2)标准制定的更新,这个一定程度上不能太超前,要携手并进。过于超前则可能影响限制行业的创新,但是如果跟不上制定则会让行业发展无序化。举个例子:GB 38031—2025《电动汽车用动力蓄电池安全要求》就是对于2020版的修订升级,比起以前的版本在安全要求上有了极大的提高,就是一个比较好的法规与产业携手并进的例子。其实在这次刹车事件中,标准定的如何就引起了很多的争论,我仍然认为:标准制定一定要高,这样才能促进产业升级高质量发展,而在执行方面也要高要求,这样才能更好的回应社会关切,保证市场的公平秩序。 

3)开发流程加速:传统车开发能有4~5年甚至更久。但是最近几年里,中国国内企业的新车平均开发周期已大幅缩短至18-24个月。国际车企的慢速开发体系应该是必须做出调整了,比如大众汽车在中国已多次明确表态,将通过深度本土化研发来大幅压缩整车开发周期。其核心目标是将开发周期缩短约30%,并已在部分项目中实现了18个月的极速开发。在这一点上,其实传统企业肯定有需要自我检讨的地方:开发新车是不是真的需要4-5年?车企内部的流程冗长,人浮于事恐怕 是再常见不过的事情,那多反思自己其实是应该的,而不是只怪市场以及供应商强势。
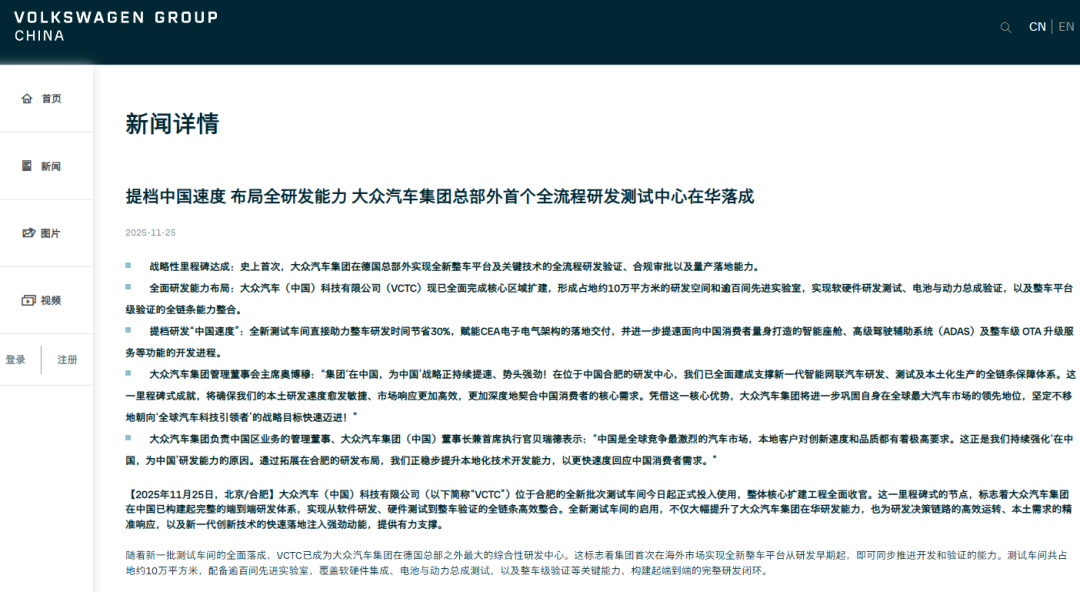
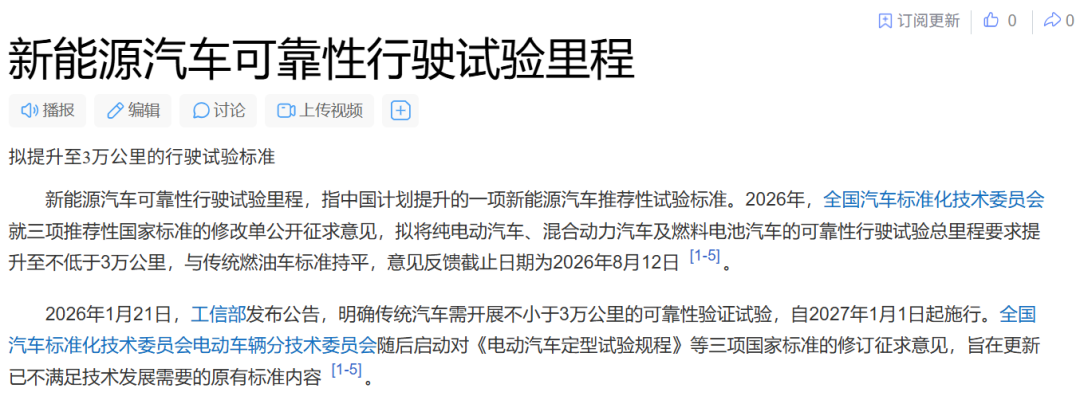
但是开发流程加速也带来了不少争论,一方面,传统国际车企实在太慢,一方面,似乎我们也“有点快”了。极快的开发导致耐久与可靠性测试不足、过度依赖仿真替代实车路测、供应商验证时间被严重挤压,这也使得这些年的汽车质量问题有增长的趋势。最近,中国汽车标准化技术委员会就三项推荐性国家标准的修改单公开征求意见,拟将纯电动汽车、混合动力汽车及燃料电池汽车的可靠性行驶试验总里程要求提升至不低于3万公里,可见“速成车”的争议已经有了相当大的曝光度。
    

4)好,说到重点了:但是新的共识还没有构建。随着新技术大量上车,很多边界是要靠新一轮的验证做足,大家一致达成产业共识才能摸清的,但是实际呢,对于技术应该怎么用,保证可靠性到什么时候(用几年不坏/失效率小于9x.x?工作允许最高温度?)以及什么场景(比如这次事件,有说法是使用了线控制动技术后就不需要再大力踩刹车了),一些性能如何宣传才合理(比如L2/L3,比如cltc/充电)?实际上很多方面的产业共识是目前还不太存在,这当然可能也是行业快速发展背景下的必然阶段。

那么问题来了,相应的法规如何要求?比如更新的领域,我认为一定程度上是要先探索再规范的,让产业创新走的更快些。但是在更严重的安全-合规方面,我认为法规的制定和执行已经可以且应该更严格和超前了,毕竟安全是底线。这甚至可能其实更接近于回归常态,因为行业快速发展之后是需要逐渐稳定下来的——这样可以早日从源头规范行业发展,给大家一个明确的指引方向。最好不要放任一味的自由发展,事后再补,甚至是和稀泥完事。  

5)叠加市场竞争和降本需求,以上几点加起来需要注意,叠加这一点后我觉得就更要小心了。毕竟这几年大家的压力是摆在那里的,转型本来就要投入大量精力,产品推出又要和时间赛跑,然后叠加降本需求 ,那——很多验证不够、冗余不足甚至更极端就是安全有缺陷的技术或产品就会走向市场。

好些的企业这个度的底线把握的高一些,而且最快速度迭代了; 差一点的就真的可能贴边造/甚至低于底线造东西了:比如电芯内的主要部件从车规级降一档行不行?比如芯片不用车规级的可不可以?

还比如对于以前各环节预留过大冗余的一种'优化',在这我很难说清,创新与底线的边界在哪,只能强调一点:传统车开发的很多理念、经验是不能丢的,如果扔掉以前各种标准去造车,把经验都弃之不顾,加上不断的进行队伍年轻化-和裁撤有经验的老员工(这是每一个企业其实都想做/在做的),那企业和产品接下来会走向何方真的就要打一个大大的问号(可能这次的事件与此方面就有些关系)。


最后总结一下:行业后面的发展情况需要观察:中国的新能源汽车行业的转型成绩很大,很多不思进取的国家/企业如梦初醒甚至还没完全起来,但是也不难看出咱们的行业发展也还有问题需要解决。

不仅要走的快,也要走的稳,行稳方能致远。

来源:弗雷刘
燃料电池汽车新能源芯片电机控制试验电气
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-23
最近编辑:34分钟前
弗雷刘
博士 动力电池 新能源行业科普
获赞 2粉丝 6文章 147课程 0
点赞
收藏
作者推荐

固态电池26进行时-半固态篇

最近看CIBF电池展以及参加/观看各家电池发布会,与业内交流得到一些关于固态电池进展方面的信息,在这里就简单介绍和点评一下吧。文章内容基于行业公开 信息得来,仅代表个人观点,不代表任何组织立场。 最近一年,半固态/固液混合电池类的进展信息可以说是非常多,首先当然就得提宁德的350Wh/kg凝聚态电池,终于要从其它领域开始要向车端做推广了。然后基于该技术,可以给轿车做出1500km的续航——可以说是真的要和里程焦虑说拜拜了。而且这次的技术宁德可以说是把十八般武艺都用上了:钛金属壳(轻质高强)、复合集流体(高安全、减重)、高硅负极(高比能)、凝胶态电解质(应该就是我们理解的“固态化的体现”,虽然宁德似乎对半固态这词并不咋感冒)——把这些尖端技术合起来,把可装车的方形电芯搞到了350Wh/kg——注意,这可比之前蔚来用的360Wh/kg固态电池能量密度要高,因为方形电芯有更多结构件,实际组成系统效率高于软包,这基本相当于380Wh/kg左右的软包半固态电池的能量密度了。 其实有一说一,现在推半固态/固液混合电池的企业越来越多,但是半固态的定义为何其实一直是笔糊涂账,里面到底电解液减到了多少总是说不清楚,起码笔者见过的拆过的几款在这方面实在是没法提。这不新的法规/标准方面已经有声音要求改名为固液混合电池了(这样可以更好的强调该体系的“液态/传统”性),毕竟从目前观察到的行业情况来说,大家做的无非就是:正极片上涂陶瓷层/隔膜上各种复合胶和电解质层/看情况是不是加凝胶化电解质或原位固化/电解液实际用多少说不太清,然后用上你很容易理解的一般正极负极体系,噔噔,“半固态电池”来了。 实际上,半固态电池系列产品,在我看来,都可以理解为现有三元/铁锂体系做进一步化学体系升级,负极用高硅甚至锂金属,在电解质/隔膜上做一定程度固态化(氧化物/高分子)处理以提高一定的安全性和(可能的)电导率,优化后的产物,然后再辅以其它可能的新技术的使用(宁德的钛壳、复合集流体),本质上就是现有液态锂电的全体系升级版,十八般武艺都用上后的产物。所以,其实叫它半固态/固液/传统锂电池高性能升级版,我觉得都行,多固算固这事我早已经不纠结,爱咋咋,爱谁谁。只要能抓住耗子,我给你下跪都行。那如果结合最近半固态电池技术各种发布会和展会上的发现,不难发现一些有意思的情况:有些家在推出“半固态”储能电芯,但是老实说这个到底解决了什么问题实在是很疑惑。因为传统上认为铁锂本征安全还是可以的,而且储能就是为了高循环寿命和低成本,然而固态化的处理对于寿命和成本基本上是连理论上的帮助都不可能有的。当然储能行业毕竟火,装机也短平快,不像汽车客户的要求那么难伺候,你不让人家向这个地方做,显得也太不近人情了。我需要流水营业额也没错啊,所以理解万岁。 有些家的产品更偏向于消费电子,甚至有用上锂金属的。这些方向倒是还可以,毕竟消费电子电芯能量小,寿命也比车短,再考虑到成本的相对宽容性,对于高能量密度高续航的需求,这些产品是有可能先打开一部分市场的。 有的产品是二轮用,感觉好像这里是磷酸锰铁锂的主战场,我见过一家广东的企业:用磷酸锰铁锂(比铁锂能量密度高,比三元安全性好),加上固态化(本征安全性,固态安全性,二轮要过针 刺啊)比如什么电极表面涂陶瓷,做出来的东西还真的似乎在这个领域实现了逻辑闭环——而且的确已经在很多市场中实现了认可和大量的出货(比锰铁锂在汽车领域中的应用看起来顺眼多了,以及我还是欢迎各家还在坚持做动力锰铁锂产品的企业用电芯的实际表现打我的脸告诉我一下:刘博你的知识应该升级了)。有的产品往飞行器上用,软包或圆柱的封装体系。该领域需要特别高的能量密度,所以各种高镍/硅/锂金属也是基操,我印象中宁德的凝聚态一开始也是主要往这个领域上用,最近才开始往车上切。总之,高比能有的是需求,安全标准当然要提高,但是如果你天天没完没了拿着成本安全甚至“性能不如铁锂”黑高比能方向,这就是抹黑自主品牌,抹黑国家科技发展的重要方向,建议严查背后是不是境外敌对势力唆使(狗头)。 有些家就更有意思,所有领域都用,除了电动汽车。从以上各领域的逻辑看,似乎也可以是一家企业把这几个方向都做明白了,战略性地放弃了做车;但是是不是有一种可能呢?就是毕竟做车的要求在这几个领域中应该是最高的,你就是战略性的撤退了,知难而退。倒是也没啥,对行业有清醒认知,不硬碰硬钉子其实算得上是聪明人。 最后当然就要回到车了。其实从22年开始,锋锂和东风就推出过产品在车队上用,不过电池性能似乎一般(有兴趣的人可以自己搜看),后来也没再继续有下文;再后来就是蔚来的150度电的固态电池,卫蓝供应。当然这个电池一直是只租不售,而且后来已经停产,所以该产品的推出也是有点遗憾,不是一个完全汽车产业概念中“量产”的产品。再然后还有清陶的光年1000km的固态电池等产品,但是似乎在实际进度上总是有些不透明。所以总的来说,这几年的半固态电池的确有很多进步,打开了一些应用的局面,但总是感觉距离真的量产差了那么一点意思。 那再看一下这一波吧,感觉传统大企业的下场才是最有意思的。首先一个是蜂巢,他们的半固态体系主打一个能量密度适中(245Wh/kg)+生产工艺高度相似(混合固体电解质转移打印技术)+ 海外客户认可,所以说从实用化(6C峰值充电电流,10min QC (10-80%),)、成本控制、安全改善(T1提高15%,T3降低18%)以及客户认可方面应该是走在了各家的前面,可以期待今年装车的进展。 然后当然就是大宁王的凝聚态了。我在发布会的现场看了一下这块电池:654kg, 79kWh@45%SOC -> 175.5kWh -> 计算的系统能量密度267.6Wh/kg,就问你厉害不厉害。这是什么水平呢?如果用磷酸铁锂我们按非常夯的150Wh/kg来计算,对应需要1.17吨,大概1吨2。减重500kg,有多大意义自己想去吧。为了做性能连碳纤维都舍得用的企业,为什么天天跟三元过不去呢?三元就不是中国制造了吗?再念叨一次:高能量密度在很多领域都有非常明确的需求,高能量密度就是先进技术的重要指标。另外,CIBF现场,国轩也展示了样品,总体来说就是和宁德很类似的指标。其实老实说,这些老牌成熟企业,什么350Wh/kg+的化学体系的储备能力一直都有,而且工业化能力又肯定比新进的几家start-up强,那能拿出更强KPI,且在客户装车上接下来能取得更好的进展的话,这根本就不值得奇怪,这行业就应该这样。 像最近的发布会/展会,欣旺达,中航也是展出了类似的产品。比如欣旺达的360Wh/kg 电芯循环寿命> 2000。 中航:半固态大圆柱/方形都有,最高号称干到400Wh/kg的单体了。 既然都开始卷这一类产品了,那后面上一波车应该就不奇怪。尤其是考虑到全固态目前的状态仍是略费劲,而半固态各家老牌企业又已经厚积薄发这么久了,那卷一卷1500km续航,让成熟度比4年前上了一个台阶的半固态,先在27/28年站在所有车用电池可实用化技术的塔尖,我认为是一个不错的选择。至于成本,我只能说,适当贵是有道理的,成本很重要,但是只知道卷成本搞普惠就属于没出息的行为了。其实看到这,没准你已经发现了:我是明显更看好传统企业的半固态产品的。为啥呢,因为最近我常常有一个感觉,就是没准在这个行业,研发很重要,但也不见得是最大的门槛,高比能样品都能家搓几个(包括有些民科在的企业),制造才是更本质的护城河。那相比之下,都干了十几甚至二十多年,规模更大体系更健全的传统企业,在这一波竞争中达成优势其实一点不奇怪。而对于START-UP来说,可能剑走偏锋做差异化技术一定程度上是必然选择,但是有一点得想清楚了:所有体系其实对于业内都无秘密,大家这么多年都不做,不见得是没做过,而是试了半天觉得实在性价比不高暂时降低优先级了。而对于这些企业来说,能不能攻克这些技术难关,我也只能说,既看实力,也看运气吧。希望技术突破的小概率奇迹可以发生。 总结目前搞半固态的企业很多,不少企业都能做出小样/出货,尤其是在非动力的领域。当然逻辑是不是够硬,东西如何,其实前文已经说了,有的属于有点意思,有的真的更像硬蹭概念。以及车重问题目前越来越严重,越来越多机构都在点名吹风了,那其实也是三元-固态体系新一轮成长的好机会。既然磷酸铁锂都可以用堆1吨重的电池硬上CLTC 1000km了(你先别提实际续航达成的事),半固态为什么不可以搞个更大的呢?如果铁锂都可以上硅负(你也别再看快充以及安全会不会变了),那三元/固态体系为什么不能再来一波新一轮的高端化产品攻势呢?看看这期的反响,以及大家的兴趣如何,欢迎讨论,如果大家讨论转发点赞多,真的有兴趣,可以考虑下一期写全固态。来源:弗雷刘

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈