国内动力电池正极材料(三元/铁锂)压密与成本关系调研报告
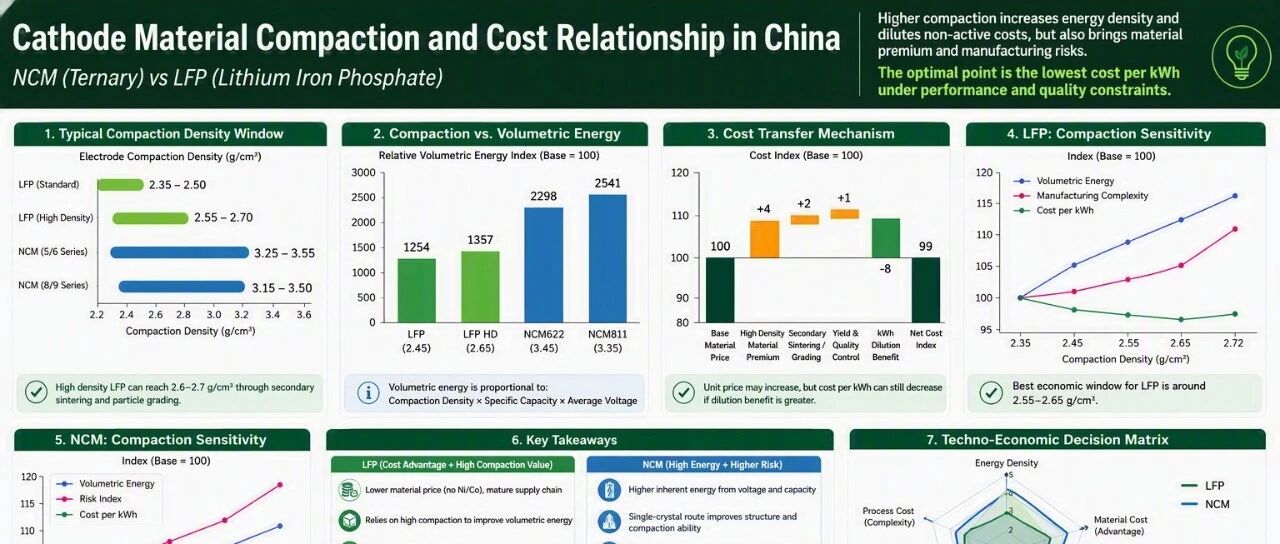
核心结论压实提升的价值主要体现为单位体积活性物质增加及非活性材料摊薄;其成本代价则来自材料溢价、二次烧结/分级、辊压窗口收窄和良率风险。最优点不是“最高压实”,而是满足能量密度目标下的最低全生命周期度电成本。结论先行:LFP更依赖高压实弥补体积能量短板;三元本征能量高,压实收益可观,但颗粒裂纹、浸润和安全窗口约束更强。1. 摘要与研究口径本报告聚焦国内动力电池正极极片的“压实密度—材料价格—制造成本—度电成本”链条。行业公开资料显示,正极材料约占锂电池成本的40%,且直接影响能量密度、循环与高低温性能;2025年中国正极材料出货中,LFP约394.4万吨,三元约78.6万吨,LFP在规模与供应链成本上占优。内部资料亦指出,中国正极生产份额约占全球70%~75%,LFP在中国正极市场约占60%~70%。需要区分粉末振实密度、粉末压实密度和极片涂层压实密度。本报告所有设计与成本模型均以极片涂层压实密度为主。公开技术资料给出的商业化LFP极片常见范围约2.4~2.5 g/cm³,高压实目标约2.6~2.7 g/cm³;三元动力极片常见工程窗口通常高于LFP,本报告结合公开范围与电芯设计经验,将5/6系和8/9系三元分别放在约3.25~3.55和3.15~3.50 g/cm³的分析区间。后者会因单晶/多晶、镍含量、导电剂和面密度而变化。2. 压实如何影响性能与成本压实密度提高,在相同涂层厚度下可提高面密度,或在相同面容量下降低涂层厚度。第一种路径提高体积能量密度,第二种路径减少铝箔、隔膜、电解液及壳体空间的单位kWh用量。因此,压实并不是简单“减少正极粉末质量”,而是通过增加单位体积容量和摊薄非活性件,降低电芯层面的CNY/kWh。理论化的活性层体积能量可写为:E_v≈ρ_comp×C_sp×V_avg。LFP的克容量接近其理论上限,电压平台也较低,因此提升ρ_comp是改善体积能量的直接手段。三元材料具有更高平均电压和比容量,即使其高镍产品压实略受颗粒强度限制,活性层体积能量仍明显领先。压实过高会降低孔隙率,增加电解液浸润时间与离子传输阻力,并提高辊压回弹、极片开裂、颗粒破碎及分切掉粉风险。LFP通常通过大小颗粒级配、球形化、碳包覆和二次烧结提高密度;公开资料认为二次烧结与分级配料是突破2.6 g/cm³的重要共性技术,但会增加设备、能耗和流程复杂度。三元单晶颗粒的结构稳定性和压实性能较好,但需要高温多次烧结、包覆、掺杂或水洗,单吨投资和加工成本更高。3. 成本关系:材料吨价与度电成本必须分开高压实牌号往往带来单吨溢价,因为供应商需要更严格的前驱体粒度、喷雾造粒、烧结曲线、磁性异物和批次一致性控制。电芯端还可能增加辊压调试、在线测厚、烘烤/注液时间及报废成本。但是,如果压实提升使单位kWh的铝箔、隔膜、电解液和结构空间显著下降,净度电成本仍可能降低。4. LFP:高压实更具系统价值LFP原料体系不含镍钴,材料吨价通常低于三元,成本竞争主要发生在规模、锂源、磷酸铁自供、烧结能耗和产品等级。由于LFP电压平台和真实密度较低,其电芯体积能量对压实更敏感。公开资料将2.5~2.6 g/cm³称为当前主流升级区间,2.6~2.7 g/cm³属于高压实推广区间。内部技术资料还提到,通过扩大颗粒尺寸差并混合大小LFP颗粒,可提高空间填充并改善能量密度。从成本角度看,LFP由2.35提升至2.55~2.65 g/cm³时,材料溢价通常有机会被体积效率和非活性件摊薄抵消;继续追求更高压实,二次烧结、精细分级、浸润时间及良率压力可能使边际收益下降。因此,动力场景的最优点应与快充倍率、低温目标及壳体空间共同求解。5. 三元:高能量收益与质量风险并存三元压实受镍含量、单晶/多晶形貌、粒径级配、表面包覆及辊压压力影响。5/6系多用于均衡成本和性能,高镍8/9系追求比容量,但材料表面活性、颗粒裂纹和安全管理要求更高。单晶化可减少晶界和辊压破碎,提高结构稳定性与压实,但高温多次烧结和改性工序增加加工成本。因此三元的经济性不应只看正极体积能量。若过压实造成极片裂纹、浸润不足或循环衰减,返工报废和质保风险会迅速吞噬材料摊薄收益。对高端长续航车型,可接受较高材料与制造成本换取体积及质量能量;对成本优先车型,则更适合在稳定辊压窗口内保守设定。6. 采购与设计建议建议将供应商比价从“元/吨”升级为“元/kWh + 可制造性”双口径。材料侧至少收集粉末压实、粒径分布、比表面积、碳含量/残碱、磁性异物和批次波动;电芯侧同步验证极片密度、孔隙率、面密度、剥离强度、回弹、浸润时间、直流内阻、倍率与循环。LFP建议以2.55~2.65 g/cm³作为高能量动力产品的重点验证带,先评估材料溢价能否通过薄极片或高面容量回收;快充产品不要以最高压实为唯一目标。三元建议按材料形貌分开设窗口,单晶和多晶不可共用同一压实上限;高镍体系需把辊压后颗粒裂纹、产气与循环纳入成本模型。7. 结论国内动力电池正极的压实竞争,本质是材料、极片工艺与电芯结构的联合优化。LFP需要用高压实弥补体积能量短板,且受益于成熟供应链,最有可能在中高压实区间实现材料溢价与度电降本的平衡。三元具备更高的本征能量,但高压实带来的颗粒损伤、浸润和循环风险更敏感,最优窗口更依赖形貌和镍含量。对采购和should-cost团队而言,应以“满足性能与良率约束后的最低CNY/kWh”为评价目标,而不是以压实密度最大或材料吨价最低作为单一决策依据。参考资料[1] 华经产业研究院:《2026年中国锂电池正极材料行业发展现状及趋势分析》[2] 《电池材料竞争市场:市场领导者,技术和成本分析》[3] 电池体系:《高压实磷酸铁锂正极材料制备工艺:深度解析与技术路径对比》[4] 《锂电池在电动汽车中的应用》来源:小明来电