
首页/文章/ 详情

暴利程度堪比茅台,来自高盛的神秘年轻人盯上了这个"老妖壳"

1月前浏览329
开盘就是20cm一字板,第二天继续大涨11个点,这是兆日科技停牌两周复牌宣布控股权转让后二级市场给出的奖励,而市场之所以如此热烈回应,原因在于新控制人干的是AI 相关的生意。

但事情远远没有那么简单,无论是这次的交易双方的情况,还是交易过程之顺畅,都充满了让人遐想的空间,给投资者一种非常强烈的"刻意资本市场运作以博取股价拉升"的感觉,要看懂这一笔交易,我们就必须先对兆日科技有清楚的了解。

 
 01   

兆日科技是什么样的公司?  

兆日科技是做金融票据防伪技术的,最开始也算是行业里的小有名气的公司,但后面因为行业竞争加剧加上自身原因开始遭遇经营困境,从2020年开始营收持续下滑,更是常年亏损,只能靠着变卖资产勉强保住壳。也因为这种状况,公司实控人一直在减持以及谋求控股权转让。在本次收购前公司的市值不到20个亿。
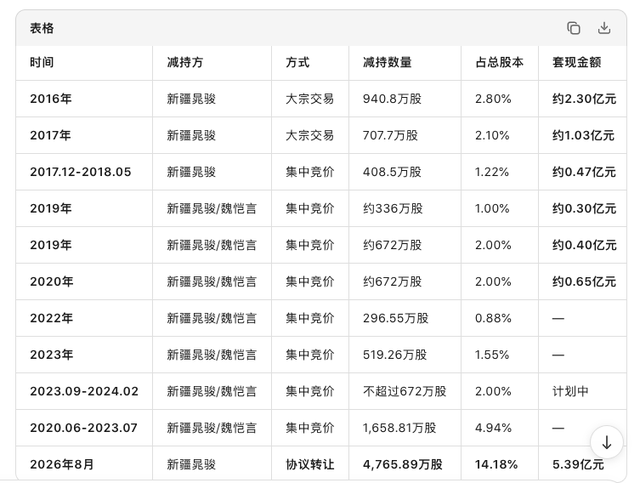
很明显,兆日科技已经沦为了"壳味十足"的公司了,或者说在市场投资者的认知中已经是一个壳股了。

既然"壳味十足",那么对于实控人而言要做的就非常清楚了,最大限度地榨取壳的价值,要不就是卖壳,要不就是想尽办法拉高股价后减持,不管是哪一种,都注定要进行资本运作。

如果再看这一次控股权转让的对象,大家对上面的结论会有更深刻的理解。

 
 02   

股权转让交易对手又是何方神圣?  

这次的接盘方是一个叫曲嘉麟的年轻人,1996年出生,哈尔滨籍,2018年7月至2023年1月任高盛集团投行交易销售经理(这个信息在在香港证 监会公开记录里得到实证,但公开可核验的香港持牌期只有一年多,此前也没有什么资本市场的运作经验,此次接盘兆日科技是其资本运作首秀),2024年7月至今任上海溢内信息科技执行董事、财务负责人。

年纪轻轻就进了高盛任职投行交易销售经理,说是年轻有为也不为过,但问题是,也就是一个销售经理而已,此前并没有任何资本运作经验,为何短期内就可以调动5个多亿资金来进行并购?没有公开 信息显示他是富二代之类的,那这个资金是从哪里来?这就存在非常大的疑问了。

让人觉得蹊跷的不仅仅是接盘人曲嘉麟,接盘公司以及接盘资产同样存在巨大的让人遐想的空间。

先说这次交易的流程,曲嘉麟100%控股的公司上海璟和珩科技有限公司拟收购兆日科技控股股东新疆晁骏所持的14.18%股份,然后兆日科技筹划发行股份及支付现金,收购深圳市佰内科技有限责任公司控股权,并向不超过35名投资者募集配套资金。酒瓶买新酒,一个壳就这样完成了买卖,非常干净快速。

公开 信息显示,上海璟和珩科技有限公司成立于今年6月26日,距离这次并购披露的的7月底也就刚刚一个月,很明显,几乎可以说这个公司就是为这笔交易专门成立的。

不过也正常,企业相比自然人有更多的财务上的操作空间,更让人觉得蹊跷的是即将装入兆日科技这个"壳"里的新资产——深圳市佰内科技有限责任公司。

 
 03   

净利率堪比茅台的暴利公司  

这个公司成立于2024年12月26日,比上海璟和珩科技有限公司成立的时间早一点,但到现在也就两年多时间,根据兆日科技公告,佰内科技主营高端AI算力设备、GPU板卡的芯片级维修与服务器全生命周期运维。公司官网自称有60余人团队、3000平方米厂房、5条BGA作业线、13套测试平台,并计划在年内开发20家核心客户。2025年营收5071万元、净利润2190万元(未经审计),服务案例显示有河南豫信电科、宁夏中国电信、上海360、安徽吏司。
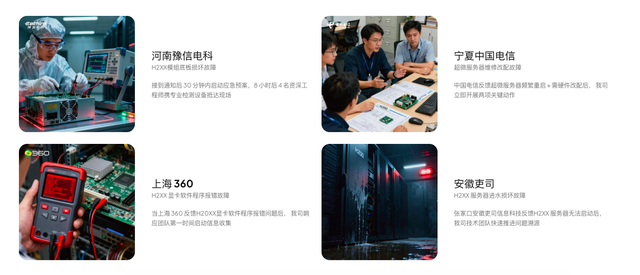
联系方式就是一个邮箱和一个个人手机号,处处都有点简陋。

当然了,人不可貌相,现在官网作用不大,没太放心思也正常,咱们就说公司的主营业务服务器芯片维修。

客观讲,市场上的确是有这个服务的,只是这个业务很明显是需要线下一家家企业硬凿的,204年底才成立的公司,一年后就做出了5000多万的营收,关键是净利润达到了近2200万,也就是净利率都接近50% !

这是什么样的逆天生意呀,要知道中国公认最优秀的、最赚钱的龙头贵州茅台的净利润也就50%出头,服务器维修的净利率竟然可以比肩茅台?

服务器芯片维修服务这么紧缺吗?

至少新能源正前方是不相信的,在中国这样的市场,各行各业如此之卷,尤其是跟人力相关的,很难紧缺到哪里去,关键A股并非没有相关企业做这个业务。

星华新材2025年底并购的东旺智能就是做服务器芯片维修的,而且人家还是英伟达验证的芯片维修厂商。据星华新材的并购说明书里的数据,东旺智能2024年全年实现营收2.66亿,归母净利润不到130万;2025年1到9月实现营收2.54亿,归母净利润也就1100多万。当然了,东旺智能不仅有服务器芯片维修,也有其他杂七杂八的业务,所以这个业务的具体毛利率是多少不好说,但从净利率来看,很显然,怎么都不可能达到50%的水平。

深圳市佰内科技有限责任公司究竟有何魔力,可以起量如此之快,而且还如此暴利?

我们不得而知,我们所知道的就是深圳市佰内科技有限责任公司背后的股东是上海拾内企业管理有限公司,而后者又是曲嘉麟99%控股的公司。

所以兆日科技的这一次并购就是一个神秘的高盛销售经理斥巨资完成并购,然后把所谓的AI资产装入上市公司完成借壳上市。

只是这个所谓的 AI 资产,同样存在太多让人看不懂的地方。

最终这个事情会怎么收场,要看监管如何询问、市场如何反应呢。

作为新能源行业观察者,也是资本市场投资者,新能源正前方希望越来越多的优质资产可以登陆资本市场,可以跟投资者共享企业的长期成长机会,但同时也坚决反对那些通过各种包装上市、纯粹是捞一波走人的资产登陆资本市场,这样我们的市场长期才能走的好,投资者也才能长期获益,真正实现双赢。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。



来源:新能源正前方
新能源芯片控制
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-08-27
最近编辑:1月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

突发,事关光伏,两件大事!

沉寂已久的光伏行业突然迎来了两个大事件,行业又将迎来大 波澜。 01 美国将对硅料加税第一件事情,据新华社报道,美国白宫6日发布声明,美国总统特朗普当日签署一份公告,宣布将对进口多晶硅衍生品加征15%关税,并对进口多晶硅及其衍生品设定最低进口价机制。依据《1962年贸易扩展法》第232条款,美方将自美国东部时间2026年12月4日起实施上述措施,以重振美国多晶硅产业。其中,通过引入最低进口价机制,美方将阻止任何价格低于该水平的产品进入美国市场。依据公告,进口多晶硅最低进口价为每公斤21美元,多晶硅锭和晶圆为每公斤100美元,进口太阳能电池和太阳能电池组件最低进口价分别为每瓦特0.22美元和0.38美元。公告还授权商务部建立“回流美国”激励计划。企业如承诺在美国建设、翻新或扩建多晶硅、硅锭、晶圆或太阳能电池生产设施,并在2029年1月20日前开工,可申请部分进口设备和相关产品免缴第232条关税。 02 影响有多大?特朗普政府对进口多晶硅及其衍生产品设立最低进口价格并加征15%从价关税,本质是以“地板价+关税”的双轨方式锁死低价进口通道。如果再仔细看就会发现,这不是单纯的加关税,而是"限价+关税+建厂奖励"的三位一体组合拳。美国商务部长卢特尼克明确表示:"这将把供应链带到这里……我们这里有这个产业,但它规模太小,而且它即将爆发式增长。"很显然,总体上还是特朗普之前主张的供应链回归美国战略的一部分,从这个角度来看,其实也不算啥新鲜事情,而且去年就已经有相关的说法了,市场也已经有了预期,只是这一次确定的最低进口价格比市场预期的要高。那么对中国光伏产业,尤其是硅料行业的影响有多大呢?表面看,因为双反政策,目前中国光伏对美国直接出口的量非常少,所以政策不会有多大的影响。实际上,中国光伏通过东南亚、中东、南美等国家和地区作为跳板间接参与了美国市场,实际上对于美国市场还是存在相当的依赖程度。如果严格执行这个政策,假如美国本土市场供应链真的培养起来,降低对中国光伏厂商的依赖程度,国内厂商被迫提升在全球其他地区的竞争力度,则很可能加剧行业的竞争压力,长期算利空。好在短期有抢装潮,反而可以算是短期利好。不过不管最后这个政策是否会顺利执行,对于中国光伏产业而言,降低对于美国市场的依赖程度是必须要做的,政策不确定性太大了,当然经过了这些年的教训,国内厂商已经都有概念了,不仅是光伏厂商,所有有对外业务的厂商都避免不了考虑这个问题。 03 光伏行业再自律第二个消息同样是跟硅料行业直接相关,同样很重大。8月6日晚,在7月31日市场监管总局对光伏行业开展价格合规指导后仅一周,国内八大多晶硅企业在上海共同签署反内卷《倡议书》。八家企业合计占据国内多晶硅有效产能超过90%,包括四家上市公司通威股份、协鑫科技、大全能源、新特能源以及亚洲硅业(青海)股份有限公司、新疆东方希望新能源有限公司、青海丽豪清能股份有限公司、新疆戈恩斯能源科技有限公司。企业共同承诺所有光伏产品销售价格(含招投标报价)均不得低于依据团体标准《光伏行业成本核算模型通则》核算的对应成本。低于完全成 本价销售的必须立即制止和纠正,并自觉接受各级市场监督管理部门的监督检查。企业要加强互相监督,当发现低于成本销售的违法行为时,要及时向行业协会和市场监管总局反映和举报。此外,企业承诺严格落实能耗新标准,主动出清高耗能落后产能。 04 又该如何看待这个新闻呢?客观讲,和之前的行业自律不太一样,这次的《倡议书》具有很强的实操性和约束力,加上参与签署的都是硅料行业巨头,合起来就占了总产能的90%,还是具备相当的影响力,是有可能影响光伏行业价格走势的。之所以现在又发起硅料反内卷,原因主要有几点:惨烈的亏损现实,过去几年由于产能过剩,行业一直处于巨额亏损状态,2026年上半年,行业合计亏损又是超过百亿,依然没有看到反转的信号。加上上个月底,国家市场监督管理总局对光伏行业开展了价格合规指导,明确要求抵 制恶性低价竞争。此次倡议正是头部企业在监管指导下的积极响应。但另一方面,虽然具备了相当的实操性,也似乎是对监管政策的响应,但很多问题依然没有解决。就不说这个倡议书只是限定了售价,却没有限定产能,如果产能不能改变,价格终究无法靠自律决定。还有一个最重要的问题,这个成本该如何传导?现在全行业亏损是市场充分竞争的结果,就是大家产能过多导致的,加上下游需求增速又放缓了,行业竞争烈度加大,组件厂商无可避免业绩承压。而且最关键的是,由于当前风光项目早已告别国家统一补贴时代,全面进入市场化竞价、电力现货交易、跨省外送、峰谷分时电价模式,而光伏发电与用电高峰期的错配特点导致光伏运营厂商的业绩同样承压。新能源运营厂商是最终买单人,虽然它们很多都是大型国企、央企,但他们同样是盈亏自负,这种情况下,他们是否能接受最上游的硅料厂商形成价格联盟?答案大概率是否定的,如果组件厂商的成本压力无法向终端传导,那么组件厂商就不可能答应上游的价格同盟,大概率就跟上次硅料厂商要组建统一收储公司后面被举报然后不了了之一样,举报函大概率已经在路上了。说实话,虽然新能源正前方也一直认为要重视光伏行业的亏损问题,但更多还是希望从市场经济方向着手,就是让光伏行业与地方ZF解绑,然后让市场经济充分发挥作用,靠供需关系来决定企业生死,成本高的就让他们死去或者进行行业重组,优胜劣汰,这样才能真正拯救这个市场,而不是靠所谓的行业自律。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈