
首页/文章/ 详情

公认的最佳,也是知名度最高的成长白马,跟宁德时代有的一拼

2月前浏览138
如果要评选中国最知名的白马龙头公司,毫无疑问榜单上一定少不了福耀玻璃!
 01 

无可争议的白马

福耀玻璃1993年上市,从当年的1.69亿营收增长到2025年超过450亿,增长幅度超过270倍,归母净利润从0.64亿元增长至2025年的93.12亿元,累计增幅超过140倍。股价跟着最多上涨超过70倍,妥妥的超级成长公司,最知名的大白马。

关键创始人和实控人曹德旺也是有口皆碑(这几年因为话讲的太多,加上可能是成功太久,染上了好为人师的毛病,对很多自己不熟悉的领域随意评价,口碑下来了不少),无论是个人能力还是人品,尤其是公司管理的规范程度,都无可挑剔。

总之,除了担心接班人的问题之外,福耀玻璃并没有什么太需要担心的,当然因为公司已经有非常规范的管理制度,其实也不用太担心接班人的问题。

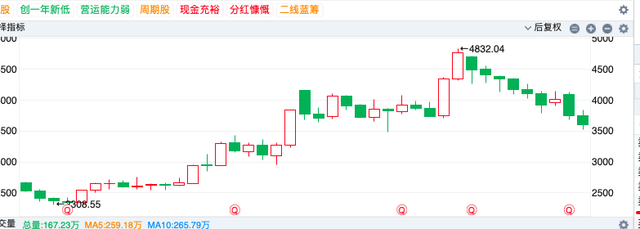
最近因为被归入老登资产行列遭到了市场抛弃,从月K线走势来看,一副要破产的样子,今天就来追踪一下它,看看公司基本面是否真的出问题了?
先看2025年报,2025年实现营收457.87亿,同比增长16.6%;归母净利润为93.12亿,同比增长24.2%;扣非净利润91.65亿,同比增长23.08%。具体到Q4,营收124.86亿,创历史新高!同比增长14.2%,环比增长5.3%;归母净利润22.48亿,同比增长11.3%,环比下滑0.5%。全年毛利率37.27%,创下了2021年后的新高;ROI接近25% ;经营活动现金流净额达到120.55亿,同比增长40.79% 。

这个业绩毫无疑问是非常优秀的,尤其在这两三年,很多此前一直公认的优秀公司都遭遇阶段性成长困境的时候,福耀玻璃证明了自己还是那个教科书一般的优秀龙头公司。另外,别忘了这两三年公司下游新能源汽车市场卷的可怕,但无论是毛利率还是营收和归母净利润,都证明了公司对于客户拥有足够大的话语权。

 02 

成长逻辑依旧

之前新能源正前方覆盖福耀玻璃的时候说它的长期成长逻辑是非常清晰的,主要是看新能源汽车时代全景天窗以及智能化程度的提升,公司作为全球第一大的汽车玻璃厂商,可以享受这个量价齐升的过程。

这个逻辑在2025年报上再一次得到验证,2025年汽车玻璃营收为418.89亿,销售量为1.69亿平方米,每平米售价约为247.86元,而2024年的每平米售价为228.92元,也就是每平米价格比2024年高出近20元。

原因是高附加值产品如智能全景天幕玻璃、可调光玻璃、抬头显示玻璃、超隔绝玻璃、轻量化超薄玻璃、镀膜可加热玻璃、平齐式钢化夹层玻璃等高附加值产品占比持续提升,占比较上年同期上升 5.44 个百分点。汽车玻璃业务整体毛利率31.32%,同步增加1.17百分点,甚至体现得更明显。

可以确定的是,这个过程还没有结束。

虽然国内新能源汽车月度零售渗透率已经超过60%,看似已经比较高了,但从终局看,渗透率不断接近100%几乎是确定性的大趋势,而且在这个过程中,燃油车为了增强自己的竞争力同样也会或多或少跟进新能源汽车的竞争,单车玻璃价值提升是确定性的大趋势,而且越往后智能化程度越高,玻璃价值还会持续提升。

就比如大众汽车最新的ID系列产品xx ,里面有一个功能就特别棒。不得不说真是又实用又有创意,谁看了不迷呢,如果成本可以接受,后面此类设计的渗透率一定会持续提升的。

除了汽车玻璃业务,其实公司的饰件业务也很有看点。

 03 

饰件业务未来可期

2019年,福耀花了5882万欧元(当时约合人民币4亿多)收购了主要生产汽车铝合金亮饰条的德国SAM公司。

这笔并购一度被投资者诟病,原因是铝饰条并没有很高的技术含量,而且似乎跟主业不搭,被视为盲目扩张。并购后的几年SAM公司一度持续亏损,更让这些投资者确认了福耀的这一波投资的失败。

但很多战略价值都不会是马上体现的,一般需要五到十年甚至更久才能看出来,就像农夫山泉早在2011年就推出了东方树叶,一度被网上评为最难喝的饮料之一,但经过了十多年的消费者教育,迎来了消费者健康理念提升的时代,零糖茶饮迎来大爆发,东方树叶也一举成长为超过百亿的超级大单品。

SAM 也有那么一点意思,虽然铝饰件看着并没有太多的技术含量,但它不仅可以提升整车外观档次,也承担密封、降风阻、车身轻量化的实用功能,新能源汽车时代到来也提升了它的使用量。

而且福耀很聪明地依托于自己在汽车玻璃领域的优势地位将"玻璃+铝"进行一体化集成,把铝饰条、包边、传感器底座、镀膜天幕玻璃做成一整套总成产品直接交给整车厂。对于汽车厂商而言,虽然总价高了一些,但因为减少了供应商管理和装配成本,算下来并不会明显增加成本,也就乐得接受。

对于福耀而言,单车配套价值明显提升,超过2000元,后续还可以继续升级成智能集成铝条(集成环境光传感器、HUD投影等),单车价值甚至能冲到2500元。

也就意味着在客户数量不变的情况下,营收可以实现明显提升。 2025全年,铝饰件业务整体营收达到47.4亿元,同比增长18.4%,实现了整体扭亏为盈。

考虑到汽车铝件饰件市场比较分散,目前市场也没有一个非常强势的厂商,而福耀在汽车玻璃市场上又几乎是垄断式的竞争优势,随着公司采取玻璃+铝 一体化集成的方式,这块业务的长期成长性还是非常值得期待的。

类似的思路下,未来福耀玻璃还是有很多想象空间的,即使撇开这些,单看确定性高的汽车玻璃业务,也已经算得上很便宜了,值得持续关注。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
汽车新能源装配
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-07-21
最近编辑:2月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

网传马斯克200亿太空光伏订单落地,这个光伏设备龙头要爆?

在光伏行业惨淡的2025年里,高测股份作为光伏设备厂商,业绩稍微有了那么一点点苦尽甘来、要走出谷底、甚至有望复苏反转的迹象,但2026年一季报出来似乎给了很多人重重一拳——离真正复苏还有一段距离。 01 高测股份2026年一季报简析2026年Q1,公司实现营收7.92亿元,同比增长15.46%,归母净利润亏损5022.79万元,同比亏损收窄32.25%;扣非净利润亏损7338.70万元,同比亏损收窄8.61%。看同比数据其实是挺不错的,有继续改善的迹象,但再对比2025年Q4的业绩,营收12.19亿,归母净利润4105万,扣非净利润886万,今年Q1的业绩全面环比下滑了,不由得让人担心公司的复苏迹象是否终止了。不过考虑到行业的特性,实际情况并没有那么悲观。高测的业绩之所以从25年Q4扭亏为盈转向26年Q1再度大幅度亏损,达成“环比大跌”,核心还是光伏行业处于周期低位、季节性淡季加上固定成本刚性导致。之前在分析光伏行业一季度出口大增的文章里也说了,如果客观看待当下的光伏行业,就知道其实2026年依然惨淡,甚至比2025年还要惨,其中硅料环节又是最严重的,比如硅料的开工率在5月份甚至压到了历史低位,仅有34.7% 。硅片也好不到那里去,库存接近28亿片,环比持续增加,去库难度较大,价格持续低迷,体现在毛利率上,2026Q1销售毛利率为10.22%,较 2025 年全年的 14.35% 下降 4.13 个百分点。加上本来一季度受春节假期停工、下游客户年度资本开支计划尚未落地影响,设备交付与硅片加工需求均会出现阶段性回落,是行业传统淡季,所以一季度环比Q4明显回落是很正常的。但另一方面,作为重资产行业,厂房、生产设备折旧,核心研发与生产人员薪酬均为刚性支出,营收下滑时无法同步压缩,对利润的侵蚀效应被放大。当然了,这不是高测一家的问题,是所有重资产行业都有的问题,这可以说是重资产行业的天然劣势,当然了,从另一方面来看也是壁垒,行业先发者会有明显优势。所以,看高测股份的Q1业绩,核心还是要看同比数据,对比25年Q1 ,总体上还是处于复苏趋势中。尤其是合同负债还是挺不错的,26年Q1 依然还有1.1亿左右,跟去年Q4几乎保持一致,在今年光伏行业如此惨淡的情况下,Q1又有了几个亿订单交付,说明公司的订单表现还是相当不错的,要不就是光伏业务表现突出,要不就是多元化布局开始迎来订单收获,具体要等中报披露。 02 太空光伏订单靠谱吗?相比Q1,其实新能源正前方更担心的是公司的中报,这也不仅仅是针对高测一家公司,整个光伏板块都是如此,因为一季报其实可能还是有很大的"抢量"的因素,今年4月1日开始,光伏的出口退税就取消了,这意味着每瓦的出口成本将直接抬升约0.06-0.07元,压缩组件出口利润约4% ,在今年这种的惨淡行情之下,很多企业为了冲这个出口退税,抢单也非常合理,这跟1月到4月光伏出口大增是相符合的。但这个"抢量" 结束后,接下来就只能看行业本身的复苏情况了,至少从目前而言并没有太乐观,唯一值得期待的可能真就是海外,尤其是马斯克给行业带来的太空算力想象空间。这还真不是只是期待,根据网上的一些纪要的说法,高测股份已经拿到了SpaceX的订单。再一次强调,上面的内容都是网上公开纪写的,因为官方并没有任何信息传出来,新能源正前方打了官方董事会办公室的电话确认,工作人员表示不知道这个事情,所以大概率是小作文。不过虽然太空光伏的订单大概率不靠谱,公司的多元化业务还是值得期待的。 03 高测股份多元化值得期待比如在泛半导体领域,公司重点聚焦泛半导体切倒磨核心环节,产品矩阵已从单一切割设备延伸至倒角、减薄全环节,实现从单点设备向整线一体化解决方案的升级。其中半导体截断机以及 6寸及 8 寸半导体金刚线切片机已形成批量订单,8 寸半导体金刚线切片机已销往海外,8 寸半导体倒角机已获头部客户订单,8 寸碳化硅减薄机及 12 寸半导体金刚线切片机凭借领先的技术优势已进入客户试用阶段。紧跟 12 寸大硅片技术趋势,目前公司全新推出 12 寸全自动晶圆减薄机、12 寸晶圆倒角机和 12 寸晶圆切片机,受到市场高度关注。在当下最火爆的人形机器人赛道,公司同样有不错的布局。公司研发制造的用于人型机器人复合金属腱绳目前已获得国内客户批量订单,并实现海外客户小批量订单 ;推出的行星滚柱丝杠外螺纹磨床及内螺纹磨床样机目前进入测试阶段;减速器业务主要配合客户定制研发,目前业务进展顺利。此外,公司已推出磷化铟切割专用设备及金刚线配合行业头部客户进行磷化铟衬底金刚线切割验证,涵盖切片及多个工序,助力磷化铟领域金刚线切割技术对砂浆切割技术的替代。只是目前这些多元化业务体量依然太小,就比如说现在人形机器人业务中跑的最快的复合金属腱绳去年的订单也就20万。在前一阵子的投资者调研中,有公司咨询今年前四个月这个业务的订单情况,公司并没有做回复,正常来说可能就是不太乐观了。也不奇怪,现在人形机器人受制于技术制约,应用场景还比较有限,根本就还没有规模化生产,产业链也不够成熟,寄托于公司这块业务短期大爆发不现实,说白了,期待北美的太空光伏业务放量都比期待这块业务放量更实际一些。但不管怎么说,公司依托于在高硬脆切割领域的技术积累,向除了光伏之外其他领域拓展的战略肯定是没有错的 !在光伏行业周期何时反转不确定的情况下,这种多元化尤其重要,长期而言,也是公司的第二增长曲线,未来十年,人形机器人将会迎来持续进展和爆发,公司如果能尽早布局完成,卡住关键环节,有望享受到这一波时代红利。 04 让人不解的实控人大减持虽然光伏行业目前依然低迷,但公司也就90亿出头的盘子,也实在算不上多大,一旦光伏行业反转,公司是最先受益的方向之一,另外,多元化布局也开始逐步有所收获,长期而言,还是值得期待。但令人不解的是,公司的实控人近期大规模减持!6月10日盘后,公司发布公告称,公司控股股东、实际控制人、董事长张顼的减持计划已全部实施完毕,本次减持合计套现约3.37亿元。本次减持计划始于2026年2月14日,公司当时披露张顼拟在2026年3月17日至6月16日期间通过集中竞价和大宗交易方式减持不超过2492.32万股,占公司总股本比例不超过3%。减持完成后,张顼持股比例从22.5%下降至19.5%,仍为公司控股股东与实际控制人,不会改变公司控制权结构。关键不仅仅是这一笔减持,公司还在5月29日质押了4859万股给云南国际信托有限公司,用于自身资金需求,质押股份占其当前持股比例的29.24%,占公司总股本的5.85%。虽然说公司大股东减持和质押用于自身资金需求再正常不过了,而且只要公司基本面足够扎实,即使大股东各种减持也没有任何问题,创始人也没有办法完全预测公司的发展趋势。只是在当下光伏行业低迷、公司股价表现也惨淡的情况下如此大额减持和质押,还是难免让人担心,实控人对公司的长远发展是不是真的那么悲观?如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈