

首页/文章/ 详情

天杀的,又突发大利空,这个龙头跌惨了!

3月前浏览527
什么情况,阳光电源为什么又突然暴跌了!
 01 

美国对中国逆变器动手了

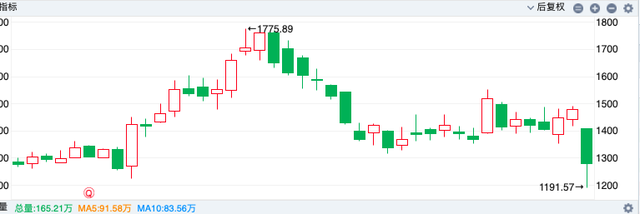
2026年7月1日,一开盘,阳光电源就极速跳水,盘中一度接近跌停,后面虽然有所反弹,但当天也收跌了近14% 了,究竟又发生了什么事情?
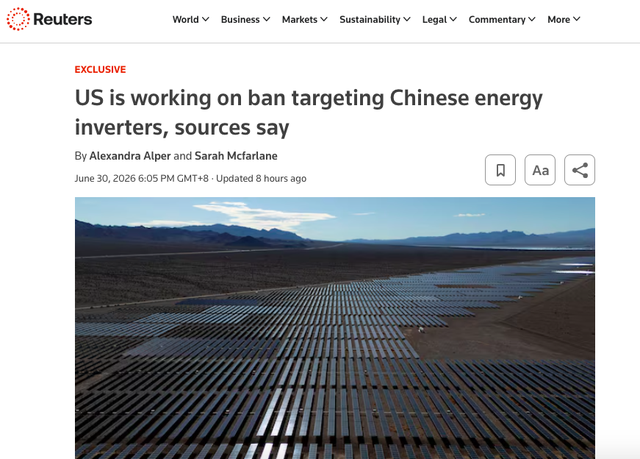
看了一圈,原来是网传路透曝出独家消息,特朗普政府正由联邦通信委员会(FCC)起草进口禁令,目标直指中国光伏逆变器,理由是所谓 “国家安全担忧”,声称中国可能通过逆变器扰乱美国电力供应。该禁令最快有望于今年内正式公布,目前仍处草案阶段,存在修改或搁置可能。

最近小作文太多,各种真真假假, leo不放心专门去路透社观望核实了一下,还真的有这个消息。
虽然这几年因为贸易战,光储公司来自美国市场的营收已经明显下滑了,但具体到阳光电源,仍有15%~20%左右的营收来自美国市场,遭到市场抛售也就不足为奇了。

跟着一起大跌的还有整个储能板块。
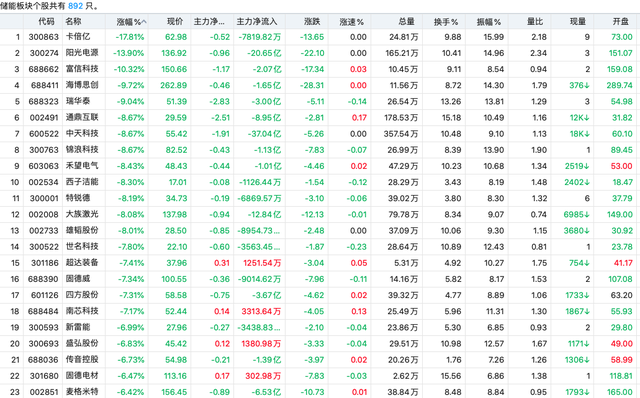
甚至药明康德也跟着一起大跌……

虽然有点搞笑,但也确实可以理解,药明康德多次受美国那边的政策影响,市场都已经有PTSD症了,一旦美国那边的贸易政策有什么风吹草动,市场第一个想到的都是药明系。

此外,还有一些出口导向型,尤其是以美国市场为主要市场的公司也跟着一起遭殃,比如巨星科技,安克创新也一度受到了影响。

那我们究竟该如何看待路透社的这一则爆料呢?

 02 

如何看待逆变器禁售传闻?

没办法确认路透社的这一则爆料是否真实,不过按照这些年美国对于中国光储产业的"敌视"态度来看,政策真出台了也不足为奇。

2012 年,美国发起光伏产品 “双反” 调查,征收最高超 249% 的反倾销税,直接斩断中国组件对美直接出口通道,后续又推出 201 关税、301 关税政策层层加码。

2024-2025 年,美国将矛头转向东南亚,启动并落地反规避调查,封堵中国企业借东南亚出口美国的迂回路径。

2026 年 4 月,反规避范围再度扩大,甚至将埃塞俄比亚等非洲国家纳入排查范围。

如今禁令直接瞄准逆变器这一光伏系统核心设备,可以看到美国人对中国光储产业的打压是从终端组件延伸到逆变器环节全产业链式的打压。

但如果基于比较合理客观的角度去考虑,不说政策最终出台存在很多不确定性,即使政策通过了,最终执行效果也不会特别理想,对于相关企业的影响很可能会比较有限。

原因也不复杂,基于市场经济的分析框架,中国逆变器企业的成本优势相比美国企业足够明显,这已经无需赘述了,中国在制造业各个领域的市场份额已经证明了这一点。

说白了,现在所有贸易保护政策都是违反了市场经济规律的行为,完全是出于政治需要,除非美国政府为了这种政治需要对相关企业尽量给予足量足额补贴,不然下游企业那边没有办法放着中国便宜好用的产品不用,转而去购买更贵更不好用的美国本土产品。

但就美国现在的财政压力,真的可以支持这种大规模的补贴吗?尤其是在美国要发展AI产业,电力系统需要大升级,整体都需要大量投入的情况下?

关键是特朗普政府对于逆变器的这种担忧完全是无稽之谈,就是为了政治拉仇恨用的,做做样子骗骗选民就可以了,过后大概率该干嘛干嘛,或者说企业层面通过其他途径绕过政府制定的规则,他们大概率也就睁一只眼闭一只眼。

这其实也是阳光电源大跌的原因,虽然阳光电源明面上对美国本土市场的依赖程度不到20%,但按一些爆料的说法,阳光电源通过不透明渠道对美国市场的销售量占比实际比20%大很多,尤其是利润层面依赖程度还是比较高的。

 03 

投资端必须考虑地缘政治风险

当然了,这种说法新能源正前方没办法确认真假,只是看网上的爆料。客观的的逻辑就是咱们上面说的,属于不符合经济规律的行为,尤其是特朗普政府这样瞎搞,瞬息万变的政策很难具备长期效果,市场自会通过其他方式解决,实际上对于企业的影响不会太大,无非多增加一些通道成本。

虽然实际上对企业经营层面的影响不会很大,但对于投资者端的影响就大多了,地缘政治的不确定性在相当程度上构成了对企业的估值压制,尤其在今年这种极端撕裂的行情之下,非AI硬件、半导体等少数几个板块,就别说有利空了,就是有利好,市场都不一定买单,现在爆出美国这个最肥的市场准备封锁的大利空,砸一波也就理所当然了。

这也是此前leo一直说这几年做交易必须关注地缘政治风险的原因,我们必须考虑特不靠谱的瞎搞。

好在如果撇开这种政策上的不确定性,单就业务本身而言,阳光电源现在确定性还是可以的,不算便宜,但也绝对不算贵。

说到这一点,就不得不说还得是AI好呀,超级当红炸子鸡的优势就在于,即使有利空,市场也可以充分消化。AI并不是没有对国产限制,此前的H200不是限制了好多次,但丝毫不影响AI硬件板块的炒作,你禁了就炒国产链,放开了说明AI可以更快发展,硬件需求还会加速,也是利好,反正怎么样都是赢麻了。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
电源半导体电力新能源通信储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-07-15
最近编辑:3月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

太残暴了,2天暴跌30%,这个龙头是犯了天条吗?!

才覆盖了舜宇光学科技,然后它就当场死给我们看了……不过在这里要说明一下,其实新能源正前方很早就关注到舜宇光学科技,真正研究清楚了公司,尤其是长期成长逻辑后,在上个月底正式完成了研究报告的撰写,只是因为排期原因这两天才发布,没想到就遭遇了当天棒。阴谋论的还以为我们是帮助庄 家出货呢……如果真的是帮所谓庄 家出货,leo就不会挨这么大的下跌了,甚至还加仓被加倍挨揍了…… 01 舜宇光学遭遇利空 为什么突然舜宇光学这两天突然暴跌了,星期四早上盘中一度大涨8个多点,然后就是一路大跌,最终收跌了近12个点,星期五再度大跌了10个点,从最高点算下来两天就大跌了30多个点了,不可谓不凶残,放在舜宇光学科技这样的基本面扎实的龙头公司身上,堪称犯了天条。是有什么利空消息吗?Leo 去扫了市场看到了一些所谓的利空消息。没有看到资料的确切出处,不确定是否真的来自推介会,但是从官网发布的2026年投资者日相关的演讲PPT内容来看,至少很难看出这些问题,看到的是公司对于光学+AI 战略的坚定。只能说一样的内容,不同人可以有不同的理解,一千个读者有一千个哈姆雷特。还有一个利空,说是因为康宁发布Glass Bridge玻璃光互连组件,市场担忧传统CPO依赖的FAU光纤阵列、精密主动耦合设备的长期需求会被替代,这正好是舜宇未来要重点布局的一个重要方向之一。但不说康宁的玻璃光互连方向是否最终真的能成功,即使真的成功,也不代表它的方案会成为主流,更加关键的是,目前这块业务资本市场都没有给多少定价,A股多少涨幅巨大的FAU相关公司都没怎么大跌,为什么就舜宇大跌呢,说不过去呀。 02 舜宇光学真正的错误 如果一定要说什么是真正的利空,在leo看来只有两个:一是港股市场已经是事实上的熊市,看看恒生科技指数就知道了,现在港股市场除了个别企业之外,绝大多数公司都已经是标准的熊市走势,作为恒生科技成分股,舜宇光学科技无可避免也会受到影响。其次就是美光、SK海力士等内存公司的业绩暴涨,下游消费电子公司被迫涨价,市场担忧终端消费者的接受程度,最终无可避免会影响到销量,强如苹果公司都拿内存公司没办法,只能被迫给产品涨价,导致果链企业集体大跌。如果从客观的视角来看,存储引发终端消费的顾虑是合理的,就目前AI对于存储的挤占情况来看,存储危机可能要到2027年才能真正缓解。但不说存储扩产有可能提前,实际上存储危机是否真的会如此危险还有待商榷,虽说涨价在一定程度上可能会对终端销售产生影响,但下游厂商是否会对供应商做进一步的挤压以及下游的销量是否会影响舜宇,都有很多的不确定性。事实上,就之前郭明錤的爆料来看,舜宇光学预期在2025年成为苹果的新CCM供应商,并在越南量产与出货新款M5系列MacBook机型的CCM。此外,自今年下半年开始,iPhone的订单将逐渐重回到舜宇光学。苹果光学供应链中,只有舜宇光学能同时出货CCM与镜头。来自苹果的新的订单有望减轻之前的业绩成长压力,即使终端产品价格提升,一定程度压制了销量,但在苹果那里的份额上去了,也能在相当程度上减少销量下滑的负面影响。更不要说正是因为苹果也承受存储压力,为了保业务,会不会减少对大立光的订单,将更多订单倾斜给舜宇这样更有成本优势的公司,可能性也是很大的。现在市场泥沙俱下,投资者不愿意具体问题具体分析,直接斩仓走人,但这显然是不合理的。关键是市场尚未充分price in AI 生产力提升有望拉动消费电子销量增长这一预期。至于AI 时代,舜宇成为光学科技平台这部分,市场更是压根没有做任何定价! 03 等待估值重估 在之前的分析中,新能源正前方看好舜宇光学科技的长期发展潜力就是它将在AI时代成为光学科技平台公司。此前市场一度做了部分定价,拉升了几十个点,但这一波回调已经将这部分预期全部吐回去了,是这部分预期没有了吗?当然还在!只能说港股这个市场就是这么残酷,公司的CPO 光通信业务确实还没有到落地的时候,港股这样的市场就是不见兔子不撒鹰,等你有了实实在在的进展的时候再来定价。其实对于这一点leo是很清楚的,之前在一个群里跟群友交流的时候也是这么说的。只是这几天市场这一通砸,确实有点难以理解了,港股市场如此之现实着实大超预期,这就是投资的难度所在,我们很难琢磨透市场先生的脾气。好在如果从第一性原理出发,股价终究是公司未来现金流折现的体现,虽然这两天大跌,但公司的基本面和核心逻辑并没有什么问题。消费电子和车载摄像头的增量是确定性的,尤其是后者,是已经在发生的大趋势,智驾越来越成熟,对于摄像头的需求就越高,随着全球新能源汽车渗透率提升以及自动驾驶技术持续成熟,这个趋势只会越来越快,作为全球车载摄像头龙头,公司将充分受益于这个过程。再说AI光学业务,虽然目前还没有结果,但已经成为公司下一个重点发展的方向,属于战略级别业务,公司还专门邀请了加拿大工程院院士、光学与激光领域的权威顾波担任公司CTO主抓这个事情,更加关键的是,公司多年在光学领域的技术和批量制造优势,决定了公司可以在光通信领域打开局面。AI未来的机会在于物理AI,视觉又是最重要的信息入口,这决定了舜宇就将是物理AI最重要的卖铲人,公司成长为光学科技平台只是时间问题,现在市场非但不给这部分确定性极大的业务任何定价,还要因为消费电子业务的不确定性杀估值,不能不说这就是一个大机会。错误定价终究会纠正的,现在要做的就是等待,等待市场纠偏!如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈