
首页/文章/ 详情

太残暴了,2天暴跌30%,这个龙头是犯了天条吗?!

3月前浏览487
才覆盖了舜宇光学科技,然后它就当场死给我们看了……

不过在这里要说明一下,其实新能源正前方很早就关注到舜宇光学科技,真正研究清楚了公司,尤其是长期成长逻辑后,在上个月底正式完成了研究报告的撰写,只是因为排期原因这两天才发布,没想到就遭遇了当天棒。

阴谋论的还以为我们是帮助庄 家出货呢……
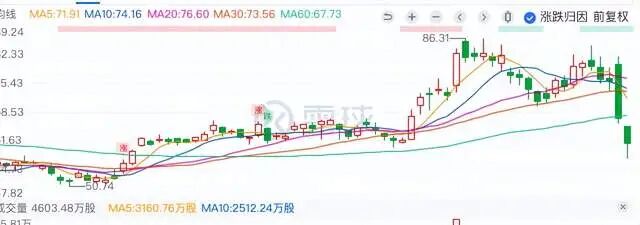
如果真的是帮所谓庄 家出货,leo就不会挨这么大的下跌了,甚至还加仓被加倍挨揍了……

   
 01     

舜宇光学遭遇利空    


为什么突然舜宇光学这两天突然暴跌了,星期四早上盘中一度大涨8个多点,然后就是一路大跌,最终收跌了近12个点,星期五再度大跌了10个点,从最高点算下来两天就大跌了30多个点了,不可谓不凶残,放在舜宇光学科技这样的基本面扎实的龙头公司身上,堪称犯了天条。

是有什么利空消息吗?

Leo 去扫了市场看到了一些所谓的利空消息。
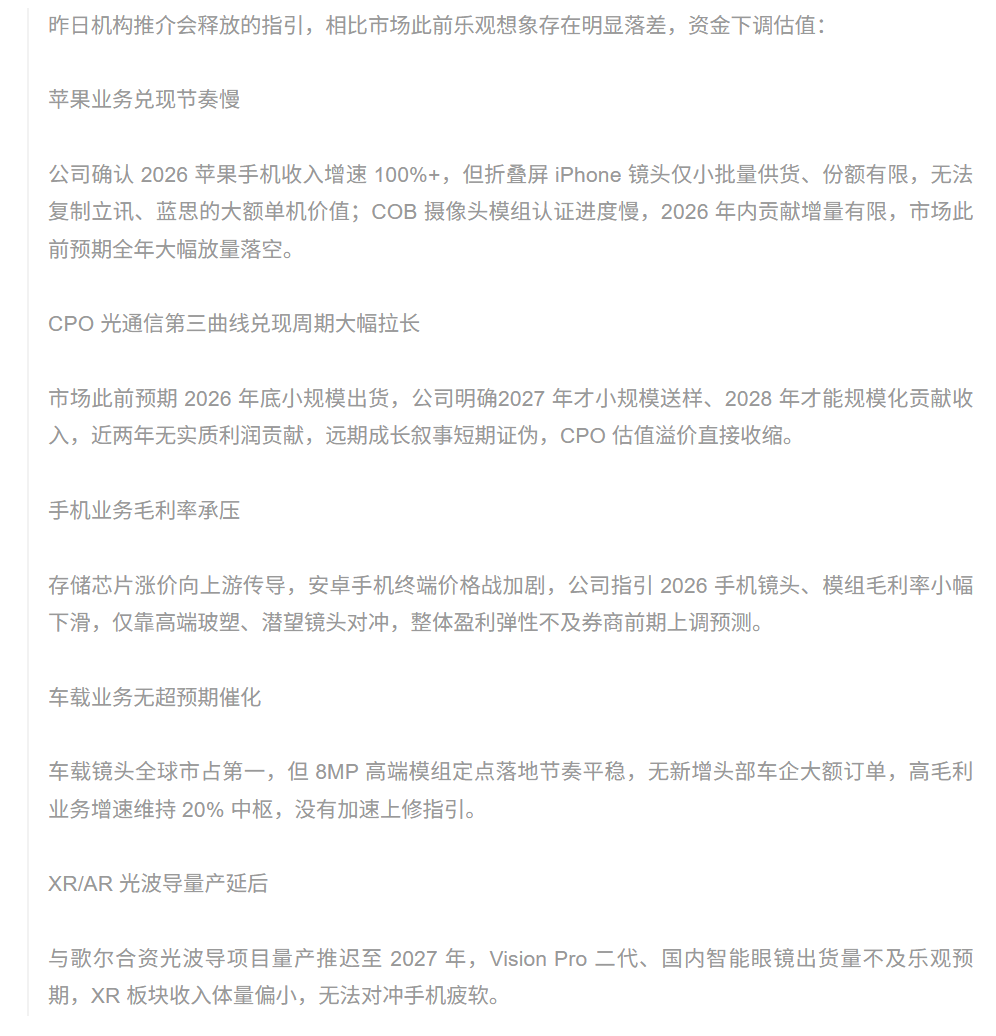
没有看到资料的确切出处,不确定是否真的来自推介会,但是从官网发布的2026年投资者日相关的演讲PPT内容来看,至少很难看出这些问题,看到的是公司对于光学+AI 战略的坚定。

只能说一样的内容,不同人可以有不同的理解,一千个读者有一千个哈姆雷特。

还有一个利空,说是因为康宁发布Glass Bridge玻璃光互连组件,市场担忧传统CPO依赖的FAU光纤阵列、精密主动耦合设备的长期需求会被替代,这正好是舜宇未来要重点布局的一个重要方向之一。

但不说康宁的玻璃光互连方向是否最终真的能成功,即使真的成功,也不代表它的方案会成为主流,更加关键的是,目前这块业务资本市场都没有给多少定价,A股多少涨幅巨大的FAU相关公司都没怎么大跌,为什么就舜宇大跌呢,说不过去呀。

   
 02     

舜宇光学真正的错误    


如果一定要说什么是真正的利空,在leo看来只有两个:一是港股市场已经是事实上的熊市,看看恒生科技指数就知道了,现在港股市场除了个别企业之外,绝大多数公司都已经是标准的熊市走势,作为恒生科技成分股,舜宇光学科技无可避免也会受到影响。其次就是美光、SK海力士等内存公司的业绩暴涨,下游消费电子公司被迫涨价,市场担忧终端消费者的接受程度,最终无可避免会影响到销量,强如苹果公司都拿内存公司没办法,只能被迫给产品涨价,导致果链企业集体大跌。

如果从客观的视角来看,存储引发终端消费的顾虑是合理的,就目前AI对于存储的挤占情况来看,存储危机可能要到2027年才能真正缓解。

但不说存储扩产有可能提前,实际上存储危机是否真的会如此危险还有待商榷,虽说涨价在一定程度上可能会对终端销售产生影响,但下游厂商是否会对供应商做进一步的挤压以及下游的销量是否会影响舜宇,都有很多的不确定性。

事实上,就之前郭明錤的爆料来看,舜宇光学预期在2025年成为苹果的新CCM供应商,并在越南量产与出货新款M5系列MacBook机型的CCM。此外,自今年下半年开始,iPhone的订单将逐渐重回到舜宇光学。苹果光学供应链中,只有舜宇光学能同时出货CCM与镜头。

来自苹果的新的订单有望减轻之前的业绩成长压力,即使终端产品价格提升,一定程度压制了销量,但在苹果那里的份额上去了,也能在相当程度上减少销量下滑的负面影响。更不要说正是因为苹果也承受存储压力,为了保业务,会不会减少对大立光的订单,将更多订单倾斜给舜宇这样更有成本优势的公司,可能性也是很大的。

现在市场泥沙俱下,投资者不愿意具体问题具体分析,直接斩仓走人,但这显然是不合理的。

关键是市场尚未充分price in AI 生产力提升有望拉动消费电子销量增长这一预期。

至于AI 时代,舜宇成为光学科技平台这部分,市场更是压根没有做任何定价!

   
 03     

等待估值重估    


在之前的分析中,新能源正前方看好舜宇光学科技的长期发展潜力就是它将在AI时代成为光学科技平台公司。

此前市场一度做了部分定价,拉升了几十个点,但这一波回调已经将这部分预期全部吐回去了,是这部分预期没有了吗?

当然还在!

只能说港股这个市场就是这么残酷,公司的CPO 光通信业务确实还没有到落地的时候,港股这样的市场就是不见兔子不撒鹰,等你有了实实在在的进展的时候再来定价。

其实对于这一点leo是很清楚的,之前在一个群里跟群友交流的时候也是这么说的。
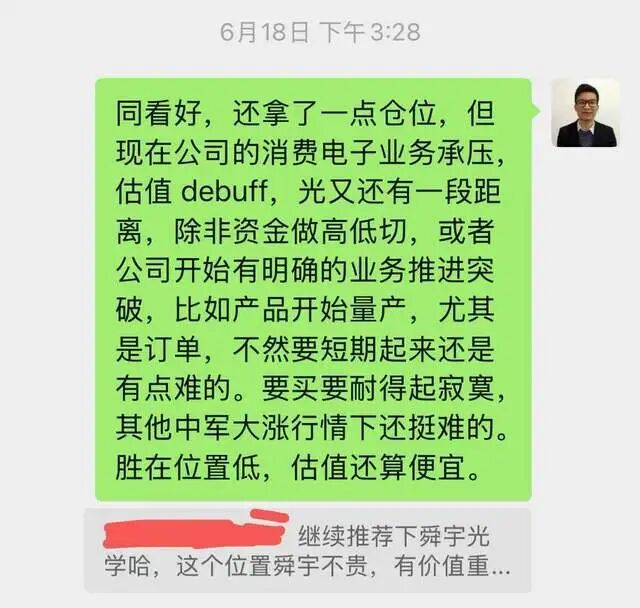
只是这几天市场这一通砸,确实有点难以理解了,港股市场如此之现实着实大超预期,这就是投资的难度所在,我们很难琢磨透市场先生的脾气。

好在如果从第一性原理出发,股价终究是公司未来现金流折现的体现,虽然这两天大跌,但公司的基本面和核心逻辑并没有什么问题。

消费电子和车载摄像头的增量是确定性的,尤其是后者,是已经在发生的大趋势,智驾越来越成熟,对于摄像头的需求就越高,随着全球新能源汽车渗透率提升以及自动驾驶技术持续成熟,这个趋势只会越来越快,作为全球车载摄像头龙头,公司将充分受益于这个过程。

再说AI光学业务,虽然目前还没有结果,但已经成为公司下一个重点发展的方向,属于战略级别业务,公司还专门邀请了加拿大工程院院士、光学与激光领域的权威顾波担任公司CTO主抓这个事情,更加关键的是,公司多年在光学领域的技术和批量制造优势,决定了公司可以在光通信领域打开局面。

AI未来的机会在于物理AI,视觉又是最重要的信息入口,这决定了舜宇就将是物理AI最重要的卖铲人,公司成长为光学科技平台只是时间问题,现在市场非但不给这部分确定性极大的业务任何定价,还要因为消费电子业务的不确定性杀估值,不能不说这就是一个大机会。

错误定价终究会纠正的,现在要做的就是等待,等待市场纠偏!


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
光学汽车电子新能源消费电子通信
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-07-09
最近编辑:3月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

确定性极高,有望是下一个中际旭创,行业绝对龙头突然杀入了CPO

在资本市场浸泡得越久,越来越强烈地感觉到投资说容易不容易,说难也不难,具体到任何一笔交易,在交易之前,都必须想清楚这笔交易的核心逻辑,所谓核心逻辑,就是企业长期发展向好的理由,最重要的是行业发展趋势,其次是企业自身在行业中的竞争力,后面就是跟踪逻辑是否被持续验证,包括行业的发展进展以及企业的竞争力能否通过订单和业绩得到体现。如果真的能被持续验证,则市值上就会逐步体现出来。这个方法在牛市里尤其有效,因为牛市里市场风险偏好变得非常高,对各种逻辑很容易形成共识,但牛市里的这种共识很大一部分是泡沫,必须小心谨慎对待,很多逻辑是经不起挑刺的,很多标的也根本没有逻辑里讲得那么硬核,最终兑现的可能性存在巨大的不确定性,最好还是选择那些无论牛熊市逻辑都经得起挑战,关键公司总体也足够便宜,属于进可攻退可守的完美对象。现在有这样的公司吗?尤其是科技方向有这样的公司吗?不多,但还是有的,比如舜宇光学科技(02382),接下来详细讲清楚它的长期逻辑。 01 光学科技龙头 舜宇光学科技是国内当之无愧的光学科技龙头。公司的核心产品是镜头和模组,下游客户则主要是各个手机厂商、汽车厂商和各种做虚拟现实设备的厂商等。早期的相机镜头都是球面的,但因为其曲面弧度统一,导致边缘光跑偏,成像的结果就是中间清晰、边缘模糊,所以现在基本都是非球面镜头,弯度动态调整,保证所有所有光都聚准,实现整张清晰。而非球面镜头的技术是多片叠在一起,目前的主流产品是6片,往上走还有7片、8片、9片、10片等等,片数越多技术难度越大,良率也就越低,就趋势而言,片数是越来越多的。具体到镜片材质则有塑料和玻璃,简单来说塑料镜片在重量、抗摔、规模化生产、成本上有优势,而玻璃镜片在成像效果、抗老化、抗高温等方面都更有优势,所以现在业界的通用方式是玻塑混合,核心镜片比如主摄中心镜片、长焦关键片等用玻璃,保证画质、耐热、稳定性,外围辅助镜片用塑料,控重量、压成本、做复杂曲面。想象一下相机行业对于成像的效果要求越来越高(无论是单反还是手机,或者其他行业),但同时对于产品的质量、一致性、重量、轻薄、成本都有越来越高的要求,属于既要又要,这也就决定了镜头属于高端精密制造领域,厂商必须持续积累know-how,形成技术和专利壁垒,同时必须持续提升产品一致性和良率,还要通过规模降低成本,形成最终的竞争优势。这也就决定行业的先发优势非常明显,后发者很难实现逆袭。舜宇光学科技最早由王文鉴于1984年创立,不仅拥有浙大光电技术的底色,还通过对韩国和日本的光学巨头企业股权或者生产基地的并购,掌握了完备的光学制造技术,历经40多年的艰苦创业,公司已经成长为国内光学科技龙头,也是全球最重要的光学科技公司之一。公司具备光学设计、精密制造、算法调试、整机封装等全栈自研能力,是行业内少数能实现光学元器件到系统解决方案闭环服务的企业。公司的手机镜头和手机摄像模组出货量连续多年稳居全球第一,此外,车载镜头全球市占率连续13年位居榜首,市占率超过30% 。而且在前沿技术突破以及创新技术布局上同样领先,率先实现玻塑混合镜头量产。另外在激光雷达、AR-HUD、光波导等前沿领域积极布局,已实现激光雷达收发一体模组、AR光波导量产平台等关键技术的突破。 02 舜宇科技的长期逻辑 舜宇光学科技在光学领域上的领先优势是公司未来长期发展的根本竞争力,也构成了公司未来几项主营业务值得长期看好的底层逻辑。比如手机镜头和模组,这几年受消费电子业务、行业周期下行影响,加上这两年内存价格上涨,手机终端厂商成本压力持续凸现,更是让手机的销量增长陷入困境,公司的手机镜头和模组业务也遭遇压力,这也是过去几年公司股价持续承压的重要原因。但就像十几年前中国白酒行业的整体产销量已经下来了,但近10年高端白酒还是走出了一个超级大牛市,背后的逻辑是低端白酒和高端白酒本质是两个行业。具体到手机镜头和模组,逻辑有点类似。手机增速放缓,但手机行业的升级一直在持续,包括折叠机型、超薄机、小屏幕机型等,这都对产品技术提出了更高的要求。再加上手机产品的同质化程度持续在提升,智能摄像成为了最重要的差异化方向,一直是厂商最关注的方向,更高清、光学防抖的同时,还要做的更加小型化和超薄化。高端产品的占比持续提升,很好地对冲了整体手机销量放缓带来的增长压力。这还没考虑到AI大爆发有望带来的消费电子换机潮。其次是智能驾驶加速渗透,车载光学板块持续受益。全球智能驾驶正在加速渗透,据灼识咨询统计,2024 年,配备 L1-L4 功能的智能汽车量产乘用车渗透率在全球达到 61.2%,在中国达到 70.0%,预计到 2030 年分别增至 88.0%和 99.4%。如果拉长时间看,随着无人驾驶技术的最终成熟,新能源汽车的智驾渗透率几乎会达到100%,而且新能源汽车在全球汽车市场的份额还将持续提升。目前智驾的方案主要就是纯视觉和多传感器融合方案,但不管哪一种方案,摄像头都是越来越多的趋势,舜宇作为光学科技龙头受益于这个过程。此外,随着智能汽车从传统交通工具向集成化出行空间演进,用户在安全性、可视性及交互方面对座舱体验的要求持续提升。车载 HUD 解决方案作为驾驶系统与用户之间的核心交互界面,能够增强驾驶过程中的信息获取效率与安全感,同时提升整车的人机交互水平和体验感。中国 HUD 市场进入规模化扩张阶段,同样对于镜头的需求也在持续提升。作为车载光学龙头,公司深度受益于车载摄像头和车载激光雷达的快速增长趋势,而且公司也通过持续的研发投入夯实了在行业的竞争优势。2024年公司就完成了 800 万像素加热车载镜头和 800 万像素超低反镀膜车载镜头的研发,此外还全球首发 了800 万像素前视玻塑混合车载镜头以及首创一次性贴片工艺技术,激光雷达多边棱镜的生产效率和精度也实现大幅提升,实现了基于 HUD 头部厂商芯片自主开发的图像生成单元(‘PGU’)的量产。这就完了吗?还远远没有,上面这些业务只是公司已经看得见且已经在贡献业绩的业务板块,公司最大的想象空间是当下市场最热门的光通信的机会,而且才刚刚开始,这个下一篇再专门展开讲。更加关键的是,未来的星辰大海在股价上却基本没有price in 多少,提供了足够大的安全垫,当下非常适合关注起来。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈