工业互联网平台的不可能3角与4个终局
这两年,工业互联网平台厂商们越做越大,但遇到的盈利等问题也在随之放大,前两年公司小且有资本支持,可以优先关注发展。但现在资本已经显著在收紧,且公司到了IPO阶段,再带病狂奔,恐怕商汤股价暴跌、普渡大范围裁员就会是前车之鉴了。
工业互联网平台厂商以后走向何方,又该如何走向稳健发展?目前各家都有各自的不同的思路和探索,恐怕短期内很难有标准答案。作者只在此结合个人的一些对市场的了解,提供一个当前的困局以及未来终局的一些理解,供行业人士参考
当前面临的不可能三角
工业互联网平台厂商目前都在快速发展和探索,但就目前的情况看,厂商很明显面临一个不可能三角的问题:
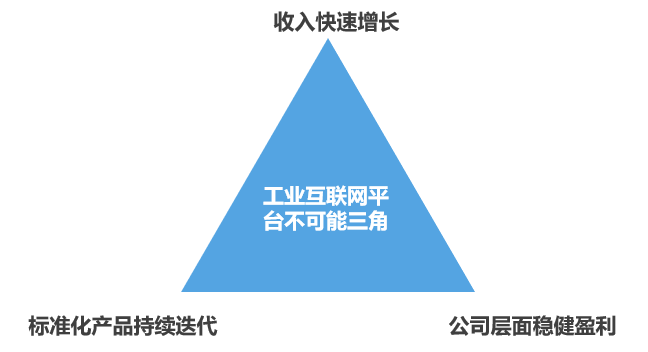
即在业务快速增长、标准化产品持续迭代、公司层面稳健盈利三者中,平台厂商不可能做到同时兼得三者。
选项1:如果快速扩张团队抢占市场,并同步持续投入研发孵化标准化平台产品,但涉及同时投入大规模研发和项目交付,很难保持盈利
选项2:坚持公司层面稳健盈利的同时,快速扩张,推动收入快速增长,也能把公司做大,但将必然没有足够资源持续迭代标准产品
选项3:有节制的接项目,在项目收入范围内慢慢积累平台产品,能够保证公司稳健盈利,但肯定就不能持续扩张团队,接大量项目,收入增速必然不会快
背后的逻辑其实也很简单,项目交付和产品研发都需要大量人员投入,公司当前的项目毛利是有限的,项目挣来的钱不足以支撑在两个方面同时大规模投入。
以上三者,只可能选其二。很多平台其实已经做出了选择。就作者的了解,目前多数平台厂商选择了选项1,部分平台厂商选择了选项3,还有不少号称是平台但其实没平台产品的厂商,毫无疑问选择了选项2。
具体选择哪个,是不同厂商结合自身实际做出的理性选择,谈不上对错。但如果还有厂商希望同时选择3者,那恐怕就是痴人说梦了,最好尽快放弃幻想。
4个终局
相比于传统业务管理型软件,新兴的PaaS类平台型软件目前还在持续演化,以后成熟的形态尚不可知。但过往工业软件的演化,是以十年为单位的,如果我们把目光放到十年、二十年后,结合以往几十年工业软件发展历程,可以发现工业领域的IT服务商,最终能做大的,梳理下来,无非3种模式的公司:
SAP模式:软件产品公司,提供软件产品公司,个性化部分依靠伙伴二次开发
埃森哲模式:提供项目制的咨询及IT实施服务
太极模式:系统集成商,低人力成本从事定制开发
以上3种,外加上市跑路或者被收购,放眼长远,工业互联网平台厂商做大之后,除了破产清算,无非就是以上4个终局。
前面提到的不可能三角下,厂商的不同选择,其实已经决定了公司的发展方向:
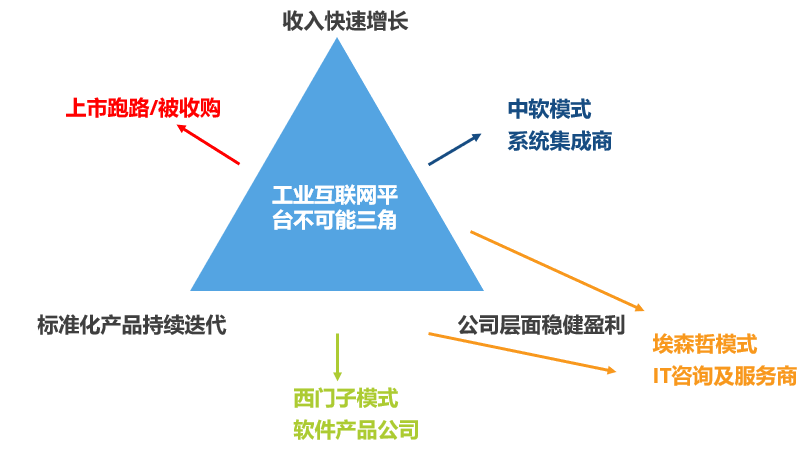
选择持续迭代标准化产品:
如果选择有克制的公司盈利,需要将花费不少的年头,最终实现产品化,走向SAP模式。但需要公司有足够的基础能够坚持住长期投入和积累,同时需要公司有很强的产品定义能力。目前的通用PaaS平台距离行业应用还有明显的鸿沟,面向工业PaaS产品应该是什么,这部分作者将在后续专门讨论。
如果选择快速冲高收入,公司盈利情况可能不好,通过一轮轮融资,坚持到上市持续融资,但如果业务模式不能改变,后续结果无非就是上市跑路、被收购,或者公司破产
选择收入快速增长同时保持盈利,则恐怕没有足够的资源投入产品积累,更多需要依靠系统集成。系统集成虽然不是技术水平高的业务模式,但项目管理做好的话,做高收入和保持一定的盈利是可以持续的。
现阶段,从市场角度看,数字工厂/智能工厂类系统集成型项目,也是市场需求很大的一个方向,数字工厂如何建设本身也是具备很强Know-how和价值的咨询服务,以此为基础做好咨询,则是有望摆脱纯粹的系统集成商,朝着埃森哲模式发展。
同时,前面提到的工业的PaaS产品公司,鉴于公司PaaS平台产品客户理解度有限,给工业企业应用时,首先也需要提供专业的原厂咨询服务,原厂也有希望向埃森哲模式发展。
当然,大家可能注意到了这里的终局并没有提到底座生态平台。目前不少云厂都希望成为底座生态平台,自身提供基础PaaS能力,上层的应用交给伙伴。但至少过去的工业软件产业生态中,不存在底座生态平台的角色,构建了生态的厂商,全都是基于自身产品的强大市场影响力。未来云架构下的工业软件产业,是否能够存在底座生态平台的角色,作者还在持续观察,目前持谨慎的否定态势。
分析完未来的方向,以始为终,可能也就对公司目前该如何聚焦和发展,有了更清醒的认知,有所为,有所不为,立足长远,把握好节奏,方能笑到最后~