首页/文章/ 详情

苍天绕过谁,光伏好好学生大全能源也开始动荡了

9月前浏览37


如果大全能源说自己是过去这一轮光伏周期里第二稳健的公司,可能没有谁敢说第一,然而,光伏周期似乎不想放过谁,就这样一家稳健、堪称光伏行业好好学生的公司,在经营上也似乎迎来了动荡。

 01 

稳健的大全能源

过去光伏周期的这一轮快速切换给行业里多少企业造成了多大的经营压力,都已经在各家企业的财报上得到了最鲜明的体现,大全可谓是光伏主材环节中表现最亮眼的仔了。

先是在2020年至2023年这轮多晶硅价格大暴涨中赚得盆满钵满,根据财报统计,在这4年间,大全能源合计赚了316.5亿元!分别是2020年10.43亿、2021年57.24亿、2022年191.21亿以及2023年57.63亿。

风口来了猪都会飞,涨价潮来了,是个公司都赚钱,只是多少人迷失在这种火爆的行情之中,以为行情还会继续,于是疯狂扩张产能,希望赚得更多,而大全能源确实是不多的心存理智的那一个。
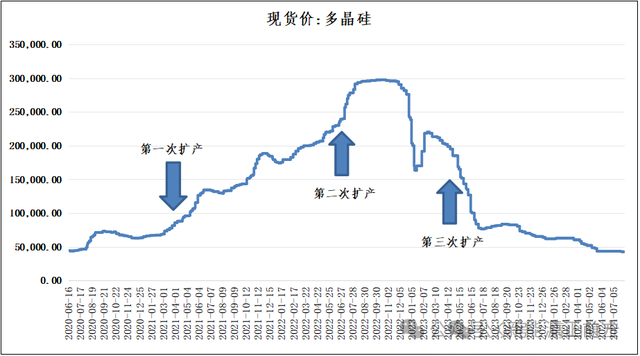
在过去几年行业火爆、同行都在疯狂扩张产能的时候,它却非常谨慎,2020年到2023年,大全的固定资产只增加了100多亿,在建工程只增加了80多亿,合计增加了不到200亿元。

换一句话说就是,大全能源只用了2/3左右的净利润去扩产能,剩下的100多亿元都用来偿付有息借款,结果就是,过去几年在同行的资产负债率一路上升的情况下,大全的资产负债率却从2020年的48%左右降到了2023年底的13%。
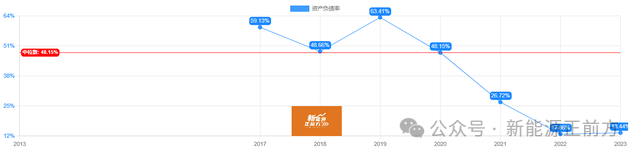
直到去年下半年,行业逐步开始产能过剩,尤其今年产能过剩情况加剧,在各个主材环节企业包括各种龙头纷纷巨亏的时候,才知道大全此前的决策有多英明。

只是这样的行业优等生,同样还是逃不掉周期轮回,多晶硅环节的去库存并没有明显好转,反而过剩状况还变得更加严峻,Q1还盈利3个多亿的大全,Q2则直接巨亏了10多个亿。在多晶硅进入亏现金价格的情况下,如果价格不能回升,则公司的业绩后续还将承压。

但考虑到公司账上还有160多亿的现金储备(包括货币现金、结构性存款、定期存款等),即使是亏损其实也不算特别大的问题。

让人比较担忧是的公司这两年高管和技术团队成员的频繁变动。

 02 

频繁变动的高层

10月15日,大全能源发布公告,核心技术人员胡 平辞职,同时卸任公司副总经理、核心技术人员职务。至此,大全能源在2021年上市时公开披露的5名核心技术人员(王西玉、胡 平、谭忠芳、罗佳林、赵云松)已经离开了三位,分别是胡 平、谭忠芳、赵云松。去年8月,公司董事张龙根和时任大全能源总经理周强民同时离职。此外,还有副总经理苏仕华、财务总监冯杰、董事董伟等。

这些人究竟是主动离职还是被动离职,官方没有披露,但坊间众说纷纭,但总体上,除了被动离职的,要不就是干的不爽了,要不就是钱给少了。

事实上,大全能源的高管薪酬并不算多高,尤其跟同行相比的话,而且公司还没有什么股权激励,高管团队都无法享受公司IPO带来的巨大红利,实在有点委屈。行业一旦处于下行周期,公司开始更加控制费用,很多人日子更难过了,离职也就不足为奇了。

虽然公司表示高管和核心技术人员的离职不会对公司的经营产生影响,但是否真的没有影响?这个有待商榷,毕竟高管的日子都不好过,中下阶层员工的日子可能更难过,如果军心不稳,会对企业经营造成多大影响,真不好说。

不过话说回来,虽然有人对高管和核心技术团队的离职有点顾虑,但相比同行,大全能源现在的情况还是要好很多,也不算特别大的事情,毕竟核心岗位离职了都有人来补上。对于光伏企业而言,最可怕的还是技术迭代带来的潜在风险,而且这种风险很可能是毁灭性的那种。

对于大全能源而言,颗粒硅就是这种潜在的颠覆性风险。

 03 

大全能源的公司价值会变成零吗?

现在的硅料市场主要分为两派:棒状硅和颗粒硅。

棒状硅由于工艺成熟,成本低,品质高,过去到现在都是硅料市场的主流技术;而颗粒硅因为很多技术瓶颈没有突破,品质上依然没法跟棒状硅相提并论,始终处于配角。但另一方面,颗粒硅的能耗更低,加上颗粒硅本身形状就是球状,无需破碎即可直接使用,避免了硅料的损耗,一旦颗粒硅技术上突破相关的瓶颈,产品品质提升,势必将给棒状硅造成非常大的竞争压力。

目前颗粒硅的玩家主要是协鑫科技,棒状硅主要是通威和大全,关于这两个技术谁会是未来,双方阵营各自说法不同。

按协鑫那边的说法是,公司从每月销售1万吨颗粒硅到现在每月销售3万多吨颗粒硅,月销量翻了近三倍。此外,一些光伏企业颗粒硅的使用比例每个月都在不断提高,比如TCL中环,在2024年半年度业绩说明会上就表示目前行业内颗粒硅的使用比例约为25%,中环可以100%使用颗粒硅,与西门子做出的产品一致,并且不存在N型、P型的使用差异,N型也可以100%使用颗粒硅。

似乎在侧面印证行业对于颗粒硅的接受度逐步提升,也许双方接下来真的会迎来生死决战的时候。

如果真有那一天,无疑大全是最危险的。跟通威不同,大全的主营业务都是硅料,而且规模上不及通威。通威可以凭借多元化经营和更大的规模取得的成本优势跟颗粒硅竞争,而且通威也在回复投资者提问颗粒硅技术储备时表示,“硅烷流化床法颗粒硅不是一个新技术,公司对硅料生产的技术路线一直高度重视(包括颗粒硅技术)”,潜在意识是技术上并不存在问题。

但大全能源在公 开信息方面并没有相关的说法,反而明确表示“不考虑颗粒硅的技术储备”,另外大全副董事长徐翔曾说过一句看似危言耸听的话,“如果颗粒硅能取代西门子法棒状硅,那就是颠覆,而我们公司的价值就会变为零。”

虽然他下面其实还接了一句话,“但经过我们仔细研究,目前从产品质量来说,西门子法棒状硅质量远远高于颗粒硅,我们要建颗粒硅工厂并不难,但通过和下游企业充分交流,我们发现颗粒硅还有很多瓶颈要攻克。”

但不得不让人担心,他的前一句话是不是会照进现实。


来源:新能源正前方
新能源控制工厂
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

炸裂,比宁王还要猛,全球龙头再出爆炸年报

继宁王炸裂的年报出来后,更加炸裂的迪王的年报也出来了! 01 比亚迪2023年报简析2023年,比亚迪实现营收6023.15亿元,同比增长42.04%,换算下来,相当于每日进账超8000万元;实现归母净利润300.41亿元,同比增长80.72%;扣非净利润284.62亿,同比增长82.01% 。赚到钱了,也是响应政策号召,比亚迪拟向全体股东每10股派发现金红利30.96元,预计分红金额90.12亿元。之前新能源正前方覆盖和追踪比亚迪的时候就说过,从此比亚迪可以将增收不增利的帽子甩到太平洋里面了。去年一年赚到的利润就超过了2018年至2022年这五年的利润总和,比亚迪完成了从迪子到迪王的蜕变。关键毛利率还同比增长了3.17个百分点达到20.21%,甚至超过了特斯拉的18.2%。从财报看,似乎去年行业的内卷对比亚迪而言完全不存在一样,从销量来看更是如此了。2023年,比亚迪全年的新能源汽车销量高达302.4万辆,同比增长62.3%,不仅完成了全年300万辆的销量目标,更是将特斯拉远远甩开了(特斯拉去年总销量181万辆)。不过如果看Q4单季度的业绩,强如迪王其实也受到行业内卷的影响了。Q4实现营收1800.41亿,同比增长15.14%;归母净利润86.74亿,同比增长18.64%;扣非净利润91.14亿,同比增长25.31% 。虽然都实现了同比增长,但很明显增长幅度已经放缓了(当然了,跟2022年Q4太炸裂、基数太高也有一定的关系),而且净利润环比已经下滑了,毛利率环比也有所回落。但对这个问题也无需过分紧张,其实去年行业对比亚迪的影响真是很小,Q4业绩环比下滑,更多还是比亚迪自身的经营策略导致的。一方面,为了冲刺全年300万的销售目标,Q4给了更大力度的优惠,单车利润下滑了。另外,全年销售目标完成之后,比亚迪给各大经销商发放了20亿元的额外奖励。如果加回这个额外的奖励,至少环比持平。这种影响看混动车型的销量表现甚至更加明显。去年比亚迪的销量历史性突破了300万辆,其中纯电车型为157.5万辆,同比大增72.8%,依然保持快速增长态势,但混动车型销量的同比增速却从2022年的250%下滑到了52%,销量占比也从51%降至47%,在插混市场的市占率更是下降到了35%左右,要知道在2022年,它的插混市占率可是超过60% 。不过也没办法,关注新能源汽车市场的就知道这两年的插混市场,尤其是增程式市场有多卷了,各种新势力或者传统燃油车巨头都杀了进来,一个比一个卷,比亚迪依然能维持1/3的市占率已经相当不错了。而且比亚迪最大的优势是牌足够多了,这不,今年过完春节,它就挑起了价格战,而且几乎属于翻桌子那种,高举电比油低的大旗,各款主力车型都推出荣耀版,增配的同时降价,甚至秦plus荣耀版都到了7.98万元的水平,一些终端还有优惠,简直是不给燃油车活路。从网上很多探店视频和懂车帝周销量来看,效果非常明显,比亚迪的3月份销量有望创历史新高,对比来看,很多竞争对手就惨淡多了。不敢想如果比亚迪继续秉持市占率大过利润的思想继续降价的话,市场会有多可怕。只是杀敌一千自损八百,一季度的降价肯定也会影响一季度的利润情况,只能寄希望于规模优势起来后,利润的下滑幅度不会那么大。但不管怎么说,比亚迪要想继续保持快速增长的话,只能加快进军海外市场,让海外尽快成为支撑业绩增长的又一极,比亚迪对此自然也是再清楚不过了。 02 海外是全新增长极事实上,从2021年开始,随着国内销量开始大爆发,比亚迪就高调宣布要加快海外市场的拓展。目前,比亚迪已经在全球六大洲的70多个国家和地区的超400个城市完成了市场开拓,包括乘用车出口、纯电动大巴以及出租车运营等方式。也在泰国、巴西和匈牙利等国家开设了工厂,更是成为了东南亚和巴西等多个国家的纯电动车型销冠。2023年,比亚迪全年出口量达到24.3万辆,同比增长337%,大幅度超过国内销量61%的增速,境外业务营收达到1602.2亿元,同比增长75.2%,增速同样高于境内业务的32.9% ,境外营收的增速已经达到了26.6% 。进入2024年以来,比亚迪的出口继续在加快,1月份乘用车出口36174辆,同比增长247.5%,2月份乘用车出口23291辆,同比增长55.3% ,官方对于2024年出口的目标为50万辆。随着国内市场竞争加剧,加上比亚迪大降价,相对国外竞争对手的价格优势提升,超越50万出口量的目标也是完全有可能的。此前一直被视为短板的智能化方面,比亚迪也开始发力了。全新打造的智能化架构——璇玑架构,以及核心算法全栈自研的“天神之眼 ”高阶智能驾驶辅助系统已经在腾势N7和仰望 U8等高端车型上完成了搭载,接下来将逐步在中低端车型覆盖。老王此前还说无人驾驶是瞎忽悠呢,从动作来看,也是看清大趋势了,或者之前的言论干脆就是烟雾弹(但客观讲,从比亚迪的智能化的实力来看,此前船夫哥大概率对无人驾驶是存在偏见的),现在比亚迪开始在智能化方面穷追猛干,宣称接下来还要在智能化方面投入1000亿的研发经费……很显然,这个数据会让绝大多数新势力厂商绝望,这就是比亚迪的实力所在呀,去年光是研发就投入了近400亿,多少新势力此前在智能化上的一点领先优势,很快就被抹平了。不得不说,这个世界就是这么残酷,企业和企业之间的差距就是这么大,不过这也是人家比亚迪厚积薄发几十年的结果,前几年新能源汽车大浪潮还没来之前,船夫哥一度还困难地落泪呢。此一时彼一时呀。 03 比亚迪继续选择规模此前新能源正前方追踪比亚迪的时候,对它业绩增速放缓的问题作了剖析,考虑到它巨大的产能,预言它2024年将面临战略选择。( 比亚迪“失速”,恐将背负巨大的产能负担,2024年面临战略抉择难题 )为了应对快速增长的销量,这几年比亚迪在产能建设上堪称疯狂,从2021年到2023年在产能上的相关投入就砸了近2000亿,虽然从2023年开始其实有所放缓,但全年仍有近350亿的在建工程。而且通过今年的价格战来看,很明显,比亚迪继续选择了规模,而非利润。至少基于当下而言,对于比亚迪这肯定是更正确的战略,毕竟全球范围内新能源汽车依然处于发展的早期阶段,未来还有广阔的发展空间,尤其是下半场智能化只是刚刚开始,还需要持续地投入,比亚迪目前手握较大的优势,必须乘胜追击,保持自己在产能、技术、智能化各方面的优势,并最终完成品牌的升级,再通过高端车型以及更长远的无人驾驶时代全新的商业模式实现利润的兑现。资本市场从来不担忧你没有利润,担忧的是你没有成长性,况且这两年,比亚迪在利润方面也大大好转,已经摘掉了增收不增利的帽子。新能源汽车的下半场智能化才刚刚开始,新能源汽车的最终格局还未到最终确定的时候,但只要比亚迪不出现重大的战略失误,它依然将是牌桌上最重要的玩家之一,应该是没啥异议的事情。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈