首页/文章/ 详情

光伏人,认命吧!

9月前浏览295


原谅leo稍稍有点标题党,并不是想说光伏人面对当下的光伏行业就应该认命,就应该直接放弃抵抗,新能源正前方在这里想表达的是,无论是光伏从业者,还是投资人,经过了这一轮严重的阶段性产能过剩后,应该对行业有一个更深层次的认知。

 01 

关于周期

都知道光伏行业是一个强周期性行业,它的强周期性是很多因素的综合结果,除了它本身属于能源行业之外,也是因为此前转化率比较低,度电成本较高,无法摆脱对补贴的依赖,结果跟经济周期叠加形成了强周期属性。本来随着光伏平价上网时代到来,无论是行业从业者、观察者,还是投资者,都形成了比较一致的预期,光伏行业的成长性将会凸显,周期性将会弱化。

但过去的这一轮严重的产能过剩却再一次用赤果果的事实告诉所有人,光伏在体现出强大的成长性的同时,周期性并没有弱化,甚至还有强化的迹象。

当然了,可以说光伏行业这一波周期属性有各种特殊的情况,比如地方zf为了招商引资给予光伏企业大量优惠政策,甚至合资投建光伏产能,以及二级市场上融资政策前所未有的宽松,光伏板块更是迎来历史级大牛市,给了光伏企业无限子弹,以及引发了很多企业跨界杀入光伏领域,最终就是光伏产能爆炸性扩张,在这几年全球光伏装机需求高速增长的情况下,依然造成了严重的产能过剩危机。

但不管怎样,这还是深刻说明了光伏的周期属性并没有明显弱化,我们必须接受光伏的周期属性,对光伏周期心存敬畏,在行业顺风顺水的时候别得意忘形,扩建产能的时候谨慎一点,多看看过往那些龙头是怎么死掉的,永远要有底线思维。

 02 

关于需求

毫无疑问, 过去几年是光伏行业史无前例的大爆发阶段,不说全球,单单国内就是超级光伏周期。经过过去几年的狂飙突进,2024年还没过完,中国就已经提前5年完成2030年风电、光伏装机达到12亿千瓦的目标!
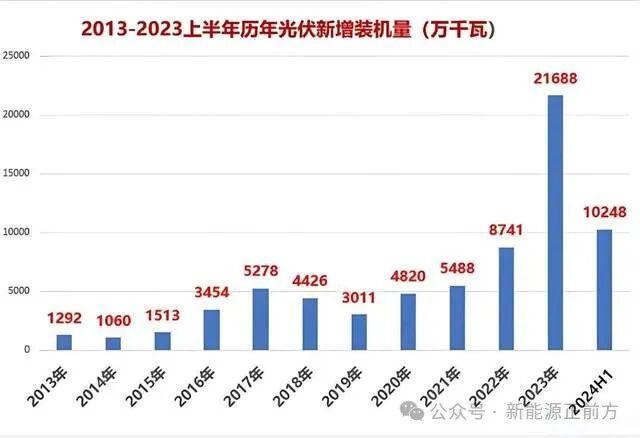
截至2024年8月底,我国光伏累计并网容量到72361万千瓦,超越水电装机量后继续巩固第二大电源的领先优势。

就在10年前的2013年,我国光伏新增装机仅为1292万千瓦,仅为今年上半年新增装机量的12.6%,当年累计装机量1943万千瓦,仅为2024年H1累计装机量的2.7%,差距天差地别。

过去十多年陡峭的新增装机量增长曲线,背后是光伏发电成本10余年间下降90%以上的事实。

此前新能源正前方一直强调,由于光伏发电无法连续发电的天然劣势,在叠加储能的成本下降到大幅度低于化石燃料之前,吸引力都比较有限。光伏发电要想在全球能源结构中占据更大的优势,必须持续降本增效。

我们总是说光伏行业太卷了,但如果考虑到化石燃料以及水电之类的新能源,其实光伏还不够卷,只不过过去这一轮行业大潮大家更多是卷产能,而不是卷技术,有点本末倒置了。

未来,光伏行业必须转向降本增效的正确道路上,产能固然也是降本的重要手段之一,但别忘记了,增效同样重要,甚至更加重要!

 03 

关于技术

过去这几年N型对于P型的技术替代,再一次警从业者和投资者们别拿光伏不当半导体!落后制程不如狗,其实光伏何尝不是了,看看被各种抛弃的p型产能就知道这行业的技术迭代有多残酷。

虽然N型时代已经完全达成共识,但N型时代繁多的技术路线,关于哪一个才是最终胜出者依然吵翻天,各家也都用各自的方式去布局和押注。

究竟哪一种技术路线会成为最终的胜出者?TOPCon?HJT ? BC?会不会直接跳到钙钛矿?

新能源正前方也不知道,但降本增效是光伏行业永恒的主题,也是它永恒的发展驱动力,哪一种技术路线能最终胜出,还是要看哪一种技术最终能在降本增效方面最具优势。这不仅仅跟技术本身的天然属性相关,也跟光伏企业的选择和投入有关。

N型时代的技术之争,还有待最终尘埃落地,但可以确定的是,每一次的技术更迭都会有胜利者和失败者,这一次也一样!

 04 

关于出海

当国内市场卷出天际,出海就成为了每一个光伏企业都必须考虑的生死命题。但在特朗普再次上台,贸易争端很可能是一个不得不面对的考验的情况下,如何出海?往哪里出海,又是每一家企业不得不面对的棘手问题。

随着美国对东南亚出手,中东开始成为中国光伏企业的投资热土,但中东市场和投资环境未来是否会生变故?也没人能给一个最终包票。

除了将产能尽可能分布在不同区域,以及尝试包括合资之类的方式之外,其实也没有更好的方式。

政治因素从来不是企业所能左右的,企业能做的就是尽可能做好预案,将潜在的风险降到最低,其他的就尽人事听天命了。

 05 

关于未来

过去这几年,可能是光伏人以及光伏投资人最刺 激的几年,先是共同见证了一轮史无前例的超级繁荣周期,在产能陷入阶段性过剩后,又迅速进入了价格战中,行业周期顶部之绚烂,下行速度之快,价格战之惨烈,皆为历史之最。就像社交网络和短视频无限放大了信息传播速度一样,资本的力量无限也放大了光伏周期的威力。

 当我们再来审视光伏行业的时候,必须看到时代的变化,光伏已经不再是过往的那个光伏行业。

本轮光伏周期底部何时到来谁也不清楚,但有一点很清楚,光生万物,有光就有希望,底部终会过去,就像冬去春会来四季终会轮回一样。

给光伏一点时间吧,皑皑白雪之下,生命在等待一轮更加喷薄的爆发!


来源:新能源正前方
电源半导体新能源爆炸储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

2025年,更加惨烈的厮杀即将到来!

你们有没有发现,今年春节回乡的车流明显多了 ?大年二十八和二十九,leo 所在的粤东某农村乡道上密密麻麻的车流明显多过往年,到了初二女婿日当天,比往年更恐怖了。而且不仅是乡道,高速上车流也明显多了,往年大年初二,沈海高速深圳往汕头方向基本都是油门可以一轰到底的路况,但今年竟然大堵车,关键并不是因为出现很多交通事故,就只是因为车流多。不确定这只是新能源正前方leo个人观察到的粤东乡村的情况,还是全国大多数地区的普遍现象,如果是后者,则很可能是2025年中国汽车市场,尤其是新能源汽车市场一个很好的观察切口。 01 2025年春节车流明显增加2025年春节农村回乡车流明显增加,原因很可能就两个,一是今年回农村过年的人明显多于往年;第二,也很可能是更重要的原因,2024年中国汽车市场惨烈的价格战确实刺 激了汽车销量,购车的人明显多了,买新车也间接刺 激了回家过年的动力,导致车流明显增加。在销量方面是有数据验证的,数据显示,2024年,汽车产销累计完成3128.2万辆和3143.6万辆,相比2023年的3016.1万辆和3009.4万辆分别同比增长3.7%和4.5%,虽然同比增幅相比2023年是下降的,但考虑到基数比较大,产销量再创新高还是相当不容易了。其中新能源汽车尤其生猛,年产销首次突破1000万辆达到1286.8万辆和1286.6万辆,销量占比超过40% ,较2023年提高9.3个百分点。不过话说回来,虽然今年春节车流明显增加了,看到的新能源汽车也明显变多了,但据leo个人粗略目测,大部分新能源汽车增量还是主要来自一二线城市,低线城市和农村地区的新能源汽车增量还是偏少。虽然找不到这方面的权威数据佐证,但应该也不会差别太大,虽然去年的价格战在一定程度上提升了县域城市新能源汽车的渗透率,但由于几个现实掣肘的存在,还是在很大限度上制约了县域城市及农村地区新能源汽车的渗透率提升。 02 难以突破的县域城市一是充电桩建设面临密度、效率、成本的三重矛盾。在县城中心建超充站,使用率不足10%;在乡村铺慢充桩,运维成本吞噬利润;而换电模式需要至少2000辆/年的区域保有量才能盈亏平衡。国家电网“县县全覆盖”的目标在2025年或可实现,但若不能破解“有人建无人用”的困局,很多充电桩终将沦为政策表演的摆设。一二线城市已经在很大程度上解决了这个矛盾,但对于目前的县域城市和广大农村地区,这几乎成为了不可能三角,结果就是落后的基础建设严重影响了消费者的购车热情,在去年新能源汽车渗透率有所提升的情况下,如果没能在基建上同步跟上,恐将进一步加剧补能设施的短缺。二是消费认知的“时间壁垒”突破尚需时间。县域市场对新能源汽车的三大质疑——电池寿命、保值率、维修成本,本质上是对技术演进规律的误解。燃油车用30年建立“发动机寿命认知”,而电动车只有5年时间重构消费观念。2025年,当首批动力电池进入批量退役期,若不能通过梯次利用、残值担保等手段破解信任危机,下沉市场的渗透率恐难有很大的持续提升。三是产品定义的“文化错位”。县域城市和农村地区对于“什么是好车” 跟一二线城市用户有着差别巨大的认知鸿沟,目前绝大多数新能源汽车的设计依然是城市精英主导,很容易出现水土不服的情况,下沉市场不需要“缩水版”的一线产品,而是需要从使用场景出发重新定义“什么是好车”。 03 2025年面临三重绞杀一方面是价格战下一二线城市新能源汽车渗透率的急速飙升,另一方面是低线城市、县域城市以及广大农村地区广阔却难以突破的渗透率空间,结果是几乎可以预见的,越往后,国内的新能源汽车渗透率增速将无可避免地逐步下降,这很可能也意味着中国汽车市场2024年惨烈的价格战只是序章,2025年行业将进入更加残酷的竞争深水区,价格战已经演变为一场“没有退路的军备竞赛”,每一个车企都要面临技术、成本、品牌等全方位的考验,对很多厂商而言则堪称三重绞杀。技术上,800V高压平台与4C超充电池的逐步普及,理论上可实现“充电10分钟续航400公里”,随着车企和动力电池厂商铺天盖地的宣传,这已经成为消费者买车时重要的考量因素,然而巨额的充电网络改造费用却成为车企们不得不考虑的问题,关键是消费者并不会因此多支付太多溢价,如何做好这两者的平衡,就成为汽车厂商们不得不考虑的问题。跟800V高压平台类似,以城区NOA(领航辅助驾驶)为代表的智驾已经成为消费者购买新能源汽车最重要的考量因素之一,但一套成熟可用的智驾系统不仅需要大量的研发投入,也需要足够的数据饲喂,如何在短时间补齐这块短板,将在很大程度上决定了每一个新能源汽车厂商在2025年的竞争力。但另一方面,中国消费者依然不习惯为智驾功能额外付出太多的成本, 尤其在低线城市以及广大农村地区,车企被迫将智驾作为标配,希冀竞争力提升后通过销量增加摊低成本。这种研发成本和直接收入的不匹配,构成了对主机厂商资源分配能力的考验,资源分配的精妙与否,将在很大程度上决定企业的生死。成本上,在比亚迪将插混车型门槛拉至10万元以下后,甚至有些地区补贴后的价格打到了5开头后,已经意味着价格战没有底线了,也决定了主机厂商之间的竞争已经从单独的价格战转向了全方位的竞争。这并非阶段性的价格战,而是生死淘汰赛,只有那些具备足够成本优势的厂商才能在这场惨烈的竞争中最终留存下来。品牌上,新能源汽车市场残酷的竞争让过往的品牌竞争策略完全失效。单纯的品牌宣传对汽车销量影响有限,技术构成了品牌的底色,而且销量跟品牌相互成就,销量越大的厂商品牌越强,反过来,销量没有起色,市场担心厂商倒闭,每一家厂商都要面临销量的死亡螺旋威胁。 04 绞肉机中寻找生机当价格战、技术战、认知战在三线战场同时开火,2025年的新能源汽车市场将呈现三大生存法则:规模效应的残酷筛选。销量意味着一切,没有销量就没有未来,越发微薄的利润之下,入场券很可能要提升到年销50万辆,最少也要30万辆,而只有100万辆以上才有资格参与规则制定。年销低于10万辆的品牌,除了靠资本输血和兼并外,并没有其他路可走,然而市场卷到这个地步,资本还愿意继续输血吗?又有大厂会考虑兼并吗?这是一个问题,更可能的还是破产走人。智能化奇点时刻的进退维谷。智能化既是现在也是未来,但巨量的研发投入却也是摆在车企面前不得不考虑的命题,关键巨量的投入下能否快速跟上竞对的水平,这同样是个问题。这种情况下,自己把握灵魂还是把灵魂交给华为这种的供应商就成为必须二选一的命题了,但其实对于很多厂商而言,答案只有一个,要不选择华为这样的供应商,要不选择出局。这些问题都很难回答,但却必须回答。全球化破局的生死时速。国内市场的血海倒逼车企出海,但2025年的全球化早已不是“低价倾销”的旧剧本。欧盟碳关税、美国《通胀削减法案》、东南亚本土保护政策,形成新的技术贸易壁垒。车企必须在2025年证明自己能适应“本地化研发、本地化供应链、本地化合规”的新竞争范式,否则海外市场不过是另一个内卷战场。 05 在刀锋上寻找光芒2025年的新能源汽车市场不会给任何人喘息的机会。当渗透率突破50%的临界点,行业迎来的不是胜利的曙光,而是更复杂的博弈——传统车企的转身、新势力的分化、跨界巨头的搅局,将在每个细分市场引发链式反应。但这或许正是中国汽车工业蜕变的必经之路。从手机到家电,从高铁到光伏,每一个完成国产替代的产业,都经历过“血流成河”的竞争洗礼。当某天县城青年不再纠结“电车能不能开回村里”,而是自然地在手机地图上寻找最近的超充站时,这场变革才真正完成了从量变到质变的跃迁。回乡的高速公路上那些拥堵的车流终将散去,但车轮碾过的产业裂痕将在2025年生长出新的秩序。活下来的企业,必然是那些既能咬着牙把成本压到极限,又能在刀锋上雕琢出技术光芒的“残酷浪漫主义者”。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈