海源复材“卖壳”:地方国资和光伏纠缠不清的爱恨情仇大戏
近日,海源复材发布《股份转让协议》公告,控股股东江西赛维电力集团有限公司与新余金紫欣企业管理中心(有限合伙)签署《股份转让协议》。
根据协议内容,赛维电力拟以9.42元/股、合计3.5亿元价格向金紫欣转让14.3%的股份。交易完成后,海源复材的控股股东将变更为金紫欣。至此,海源复材和一个光伏赌徒的故事走到了一个转折点,未来能否继续走下去,存在极大的不确定性。
海源复材“败走光伏”
虽然现在沦落到“卖 身”,但在前几年光伏史诗级别的“盛世”里,它也一度风光无限,靠着宏大的光伏发展计划吸引了无数眼光,引发了多少投资者的无限遐想。
2021年,海源复材通过子公司扬州赛维与扬州经开区、西南证券、华能国际等机构达成了总投资超300亿元的新能源产业合作框架。其中最主要的项目是拟投资105亿元建设10GW高效光伏电池和组件产线,并携手苏州捷得宝采购异质结(HJT)产线设备。彼时,市场对于光伏尤其是异质结的关注度极高,一时间,海源复材就成为了万众瞩目的“异质结新星”。
然而就像很多跨界进入光伏行业的公司的结局一样,开头雄心万丈,但业务还没有真正开展,光伏凛冬已至,关于光伏的宏伟故事也就讲不下去了。到了2023年,公司此前宣布的光伏计划陆陆续续都告吹了,无一落地,伴随而至的是“亏损”、“计提大额减值损失”之类的负面新闻。
但跟很多跨界进入光伏行业的公司不同,与其说海源复材赌输了,不如说一个“赌徒”赌输了,这个“赌徒”就是海源复材背后的实控人甘胜泉。
2019年6月,甘胜泉创立江西嘉维企业管理有限公司(后更名为“江西赛维电力集团有限公司”,即“赛维电力”)。一年后,赛维电力以溢价约69%的代价收购了濒临退市的海源复材22%的股份,成为了这家上市公司的控股股东。然后就是上面所说的,公司开始给市场描绘光伏宏图,尤其是HJT 技术。
2022年底,甘胜泉在接受媒体采访时曾表示,“公司在电镀铜技术方面已趋于成熟。对标以往的电池银浆,采用电镀铜工艺技术,成本可以降低50%左右,转换效率可以增加0.3%。公司有望成为行业内首家应用电镀铜技术的企业,预计2023年具备产业化,2024年开始形成规模化产能。”
即便到当下,相比其他技术,HJT依然受制于成本较高的问题,即使能形成规模化产能,跟海源复材也没有太大关系了。
虽然甘胜泉在光伏这一战可以宣告暂时失败,但也不代表他就吃大亏了。
2020年3月,海诚投资、股东李明阳、海源实业以5.5亿元的价格将5720万股*ST海源股份转让给江西嘉维,即赛维电力的前身,这笔交易价格折合9.62元/股。
此次赛维电力同意将海源复材3717.5万股股份转让给金紫欣,转股单价为9.42元/股,股份转让款总额约3.5亿元,并分两期完成支付,第一期支付2亿元,第二期支付约1.5亿元。
看似几年下来甘胜泉不仅没赚到钱,还亏了,其实不然,因为赛维电力在海源复材最高翻7倍的大牛市时期分别减持了482.50万股和520万股,共计套现约1.5亿元,平均每股15元左右。
而且这次转让后,甘胜泉手中还有1000万股可以减持套现,待转让协议完成后,按照减股5%以下股东减持不需要公告的规定,甘胜泉可以选择好的价格快速出手。
就像网友常说的那句话,“买家可以赢,但卖家永远不亏”,甘胜泉这一战也是如此。
那有没有人亏呢?现在没法下定论,但压力确实转到了此次接盘方背后的江西新余地方政府身上。
一场早就“预谋”好的接盘
虽然江西赛维电力与新余金紫欣签订的《股份转让协议》是3月28日才公布的,但其实这是一场早就“预谋”好的交易。
今年1月22日,海源复材发布业绩公告,预计2024年度扣非净利润为负数且营收低于3亿元。
根据《深圳证券交易所股票上市规则》,上市公司出现“最近一个会计年度经审计的利润总额、净利润、扣除非经常性损益后的净利润三者孰低为负值,且扣除后的营业收入低于3亿元”的情形,公司股票交易将被实施退市风险警示,也就是一般说的带帽变ST股。
海源复材发布公告的第二天,即1月23日,金紫欣成立了,半个月后,在2025年2月8日,金紫欣的执行事务合伙人滁州市紫锳能源科技有限公司作出合伙人会议决议,审议通过了《关于新余金紫欣企业管理中心(有限合伙)收购江西海源复合材料科技股份有限公司的议案》。
再然后,在2025年2月11日至2025年3月20日的这一个多月时间里,金紫欣及关联公司就与海源复材及其子公司签订了合作协议,合同签订金额约为6457.49万元,实际交易金额为2519.33万元。
随后,就是3月底正式签署《股份转让协议》,股权转让完成后,金紫欣将持有海源复材3717.5万股股份,持股比例为14.3%,成为海源复材的控股股东,刘洪超、丁立中、刘浩三人为共同实控人,赛维电力转让上述股权后仍持有海源复材3.84%股份。
完成股权变动后的海源复材股权关系图
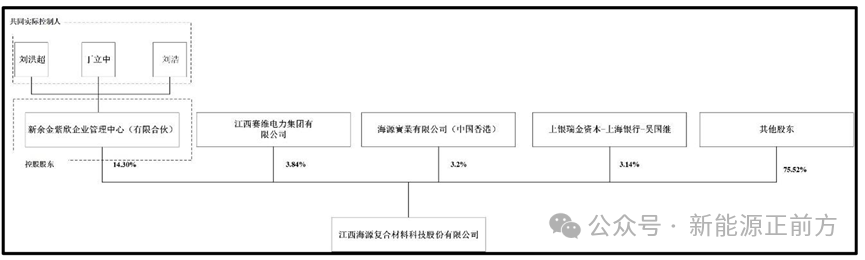
图源:公司公告
根据本次《股权转让协议》约定,第一期股份转让价款需满足“目标公司所聘请的会计师事务所出具2024年度标准无保留意见审计报告”先决条件,但海源复材2024年年度审计报告尚未出具,因此该事项仍存在不确定性。
当然了,只要海源复材之前不存在重大的、明显的作假嫌疑之类的问题,一般标准无保留意见审计报告都不是啥问题,基本可以认为转让就是大概率事件了。
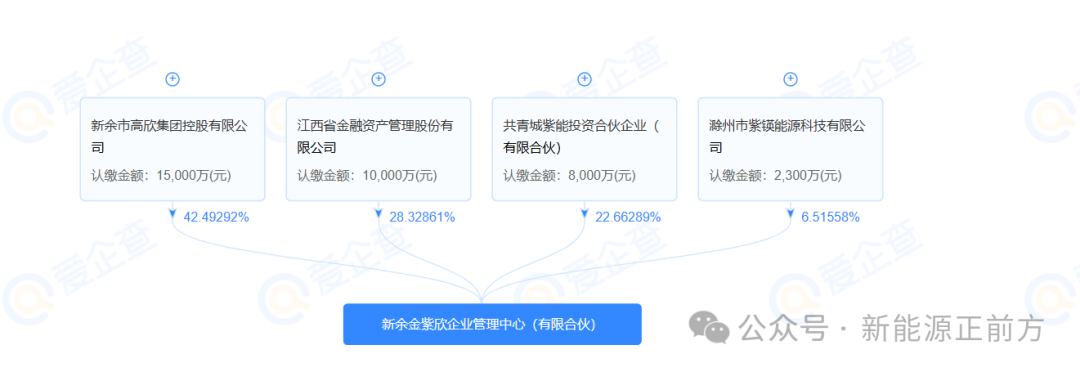
据“新能源正前方”查询,金紫欣为有限合伙企业,新余高欣集团、江西省金融资产管理股份有限公司、共青城紫能共同担任其有限合伙人,出资比例分别为42.49%、28.33%、22.66%。滁州紫锳担任其普通合伙人和执行事务合伙人,出资比例为6.52%,共青城紫能和滁州紫锳的共同实控人均为刘洪超、丁立中、刘浩基。
新余高欣集团、江西省金融资产管理股份有限公司背后的实控人分别为新余国资委、萍乡国资委,也就是主要是江西的国资。
那么问题来了,为什么江西国资要在光伏行业产能严重过剩的当下接盘危机重重的海源复材?这就不得不讲他们之前纠缠不清的故事了。
事实上,在这次股份转让之前,赛维电力已经将上述3717.5万股海源复材股份进行质押,其中1858.75万股质押给新余高新投资有限公司,另外1858.75万股的质押权人为新余市晟东建设投资有限公司。这两家公司股权穿透到最后就是新余市国资委和新余高新技术产业开发区财政金融局(审计局)。
这还不是故事最早的起点,故事开始的节点要比这个时候早得多。
江西赛维LDK和江西的长篇连续剧
相信很多朋友都觉得赛维电力这个公司听起来有点耳熟,没错,它跟大家,熟知的那个江西赛维确实有历史渊源。
讲到江西赛维,相信只要是对中国光伏历史稍微有点了解的就一定听到过它。
进入21世纪后,随着中国加入WTO,加上海外光伏市场大爆发,中国也迎来了光伏出口的黄金时代,各种光伏企业如雨后春笋一般涌出,诞生了一大批光伏大佬和巨头,这里面就包括彭小峰和他创办的江西赛维LDK。
说起彭小峰,在光伏行业里绝对算一个异类,跟其他很多光伏大佬都是技术出身不同,他对光伏一窍不通,原来是靠倒卖劳保制品起家的,看到光伏行业火爆后果断杀入,当时恰好赶上各地光伏招商热潮,彭小峰通过多方联系搭上并江西新余市政府为其提供土地、电价优惠及2亿元配套资金支持,以及通过政府担保融资解决了初期资金问题,彭小峰2005年就在江西新余市成立赛维LDK 。
彭小峰虽然不懂光伏,但他极其擅长搞资本运作,恰逢欧盟光伏补贴政策推动全球光伏产业爆发,市场需求激增,赛维LDK 利用低价策略迅速占领市场,成立仅两年便成为亚洲最大多晶硅片厂商。两年后的2007年,江西赛维LDK在美国纽交所上市,融资4.86亿美元,创下中国新能源领域最大IPO纪录。2008年,赛维年营收超120亿元,产能全球第一,彭小峰以400亿元身家成江西首富,一时风光无二。赛维LDK和江西新余之间也成为了相互成就的佳话。
然而成功来的太快就像龙卷风,过后只剩下一地狼藉。
赛维LDK依赖政府背书和银行贷款盲目扩张,忽视技术研发与风险控制,随后,2008年金融危机导致硅料价格暴跌,叠加欧美“双反”政策(反倾销、反补贴),国际市场急剧萎缩,公司很快就出现了经营危机,随后而来的是资金链断裂,拖欠供应商款项,被迫裁员并抛售资产,但仍然无法止住颓势。
2012年彭小峰辞职,新余市政府成立帮扶小组并注资20亿元稳定基金试图挽救赛维。但截至2015年,赛维四家子公司总负债达271亿元,资产估值仅76亿元,资不抵债的问题无法化解,最后走上了破产重组的道路。
这里面又因为债权银行清偿率太低引发了巨大的争议,但这不是今天的重点就不展开了。
结果就是2018年,神秘民企禾禾能源联合央企芜湖华融以17.95亿元收购赛维核心资产完成重组。
禾禾能源背后的实控人就是甘胜泉,为了整合资产,甘胜泉于2019年成立江西赛维电力集团(原江西嘉维企业管理有限公司),作为控股平台承接江西赛维LDK的硅片业务及后续资本运作。
当时他雄心壮志,要在几年内恢复江西LDK往日的雄风,可惜几年后还是“败走光伏”。
此次接盘的江西国资接下来会如何处理赛维的光伏资产,又将如何把赛维这个牌打下去,我们不得而知,但从赛维LDK到后面赛维电力,再到海源复材这么一出连续剧看下来,不免让人对光伏企业与地方政府之间错综复杂的爱恨情仇关系叹为观止。
赛维和江西的故事并不是个例,也不仅仅是光伏行业如此,这其实是过去改革开放几十年招商狂潮的一个缩影而已。