
首页/文章/ 详情

光储再迎大利好?欧洲储能需求将扩大十倍?哪些公司最受益?

9月前浏览552
今天这篇文章来自《所长会客厅》对会员的回复,因《价值事务所》已是一个全网超过100万关注者的账号了,考虑到舆论影响的问题,无论是跟投资决策直接相关,还是比较敏感的内容,都没办法深入讲,甚至都不能涉及。所以建议大家最好尽可能加入所长会客厅。对比《价值事务所》,《所长会客厅》有更加深度的研究、更加敏感的内容、更全面的陪伴(有问必答)、更及时的解读以及更多精品内容补充....

“欧洲储能十倍扩容目标对国内行业的影响,是否有值得关注的标的?”

关于你的问题来做个回复,在回复之前真是要自夸一下所长会客厅的服务和专业度,为什么这么说,等你看完回复就知道了。

要回复你提到的这个问题,就要先确认一下信息的来源情况。

经过确认这个消息来自欧洲太阳能协会,官网链接如下:SolarPower Europe launches the Battery Storage Europe Platform, calls for ten times more European battery storage by 2030 - SolarPower Europe
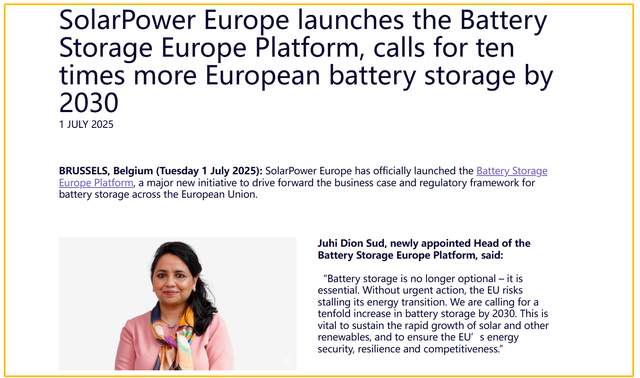
2025年7月1日,欧洲太阳能协会正式推出“欧洲电池储能平台”,新上任的欧洲电池储能平台负责人Juhi Dion Sud 做了分享,表示“电池储能已不再是可有可无的选择,而是至关重要。若不采取紧急行动,欧盟的能源转型将面临停滞的风险。我们呼吁到 2030 年将电池储能能力提高十倍。这对于维持太阳能和其他可再生能源的快速增长以及确保欧盟的能源安全、韧性和竞争力至关重要。”

从新闻里来看,这个欧洲电池储能平台可以理解为欧洲太阳能协会下属的储能协会,大家要知道,欧洲太阳能协会跟中国光伏协会一样,都是非官方组织,所以协会说的很多数据只能做参考,不能过分当真,更不要说欧洲太阳能协会关于储能的目标只是呼吁,严格来说,跟欧盟官方没有啥关系。

做投资的时候,自然也就不能简单粗暴拿这些数据来拍业绩。

不过欧洲储能市场确实也可以根据欧盟对于光伏装机量的目标做一些预测。

双碳目标之下的减碳需求和减少欧洲能源对外依存度,尤其是欧俄能源脱钩的能源自主需求之下,2022年5月,欧盟发布了REPowerEU计划,将2030年可再生能源的占比目标从40%提高到45% 。到了2023年,欧洲议会通过了可再生能源指令REDⅢ,提出在2030年将可再生能源的占比在欧盟终端能源消费中提高到42.5%(成员国目标为45%)。
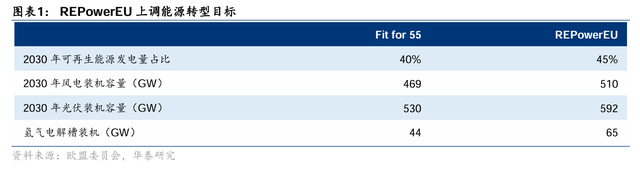
根据欧盟的REPowerEU,华泰证券拍了一组数据,看着还算靠谱,可以参考一下。
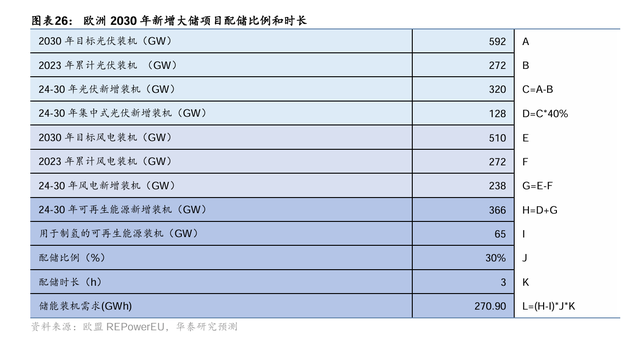
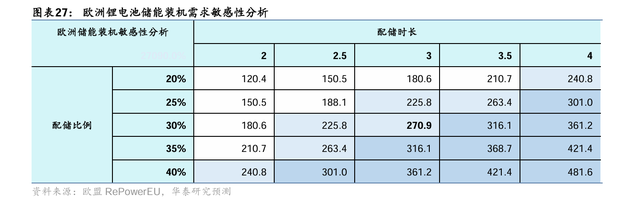
结论是:华泰证券预计2024-2030年的大储需求空间有望超270 GWh (中性预测,乐观预测可达481.6GWh,悲观预测只有120.4GW ) 。

短期看,华泰证券认为24年是欧洲大储上量大增的元年。根据SPE的预测,2024年欧洲大储装机量将达11GWh,同比+205%,24年大储装机占比达49%,超越户储39%的装机占比。SPE预测到2028年大储装机将达35.9GWh。

为什么只看大储,主要是因为大储配套的需求来源于集中式光伏及风电并网带来的消纳问题,而现在欧洲光伏市场也跟中国一样出现了消纳问题,负电价问题也是司空见惯。

一般而言,随着能源转型的逐步推进,集中式光伏占比有望保持在 40%以上。而根据欧洲太阳能协会的数据,2024年欧洲新增储能装机21.9GW。

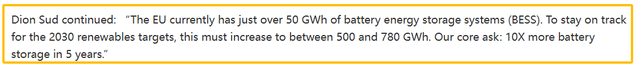
如果按照券商的测算,欧洲太阳能协会的十倍储能之说倒也没有很夸张,不过要注意,欧洲太阳能协会里的十倍是储能总装机量的10倍,甚至比华泰证券最乐观的测算还要更加乐观,就有点疯狂了。
实际上能否如此呢?

个人偏向于要谨慎,事实上,无论是光伏装机,还是储能装机,欧洲市场都已经放缓,虽然去年的放缓不能代表后续成为常态。

但客观讲,在光储平价尤其是性价比凸显出来之前,新能源更像政治正确,而这两年受欧盟内部的压力,加上美国那边的压力,欧盟是否还会那么坚持新能源的政治正确其实也值得商榷,在预测的时候还是降低一些预期好一些。

另外,储能跟光伏一样,当下同样受产能过剩的影响,欧盟远水不解近渴,关注需求的同时,更别忘了关注供给侧的变化情况。

值得关注的企业有阳光电源,毕竟是行业龙头,既可以享受行业贝塔,也有自身的阿尔法,当然了,即使强如阳光这样的行业龙头,能否起来的核心还是看行业贝塔什么时候来。好在近期政策不断吹暖风,虽然政策不一定能解决行业产能过剩的问题,但在这个底部区域,至少能较大程度上解决行业的悲观情绪问题。

----------

正如我们一直所强调的,《所长会客厅》从不做泛泛而谈的信息搬运,这里会研究历史大势的底层规律,洞悉宏观市场的微妙变化;纵观中观行业的潜流涌动,细究微观企业的真实处境,甚至有在公开渠道找不到的全维度跟踪。更重要的是,那些前端不敢讲、多数人讲不透的敏感信息和深层逻辑,都能在这里能听到最直白的剖析。

另外,《所长会客厅》对任何提问都有问必答,无论会员的疑问有多具体,哪怕是某个细分领域的小众问题,而且会尽可能地做到深度分析,拒绝三言两语的敷衍,甚至常出现数千字的深度拆解,把来龙去脉、利弊得失、未来走向讲得明明白白,就好像会员的「私人专属分析助理」一样。

来源:新能源正前方
电源新能源太阳能储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

严重滞胀,巨大的预期差,可能是最被忽略的半导体新锐了!

云南滇缅边境流行赌石,在切开外表包裹着风化皮壳的翡翠原石之前,谁也说不清里面是价值连城的宝贝还是一文不值的普通石头,购买者只能通过原石的外部特征猜测内部的品质,考验的是眼力、经验和运气。因为这种巨大的不确定性,所以赌石素有"一刀穷,一刀富,一刀穿麻布"的说法。 01 迈为"赌石失败"回顾光伏行业几十年的发展历史,里面的巨头起起落落,尤其是因为技术路线切换而导致行业龙头变化,那些光伏企业面临的下一代技术路线的选择,何尝不是一种"赌石"行为呢。谁也不知道哪一种技术路线一定会成为下一代的主流技术路线,只能通过自身对于技术的理解、行业的变化、需求等综合考虑,最终去选择押注的技术路线,选择不同导致了结果完全不同,这也是光伏行业"江山代有才人出,各领风 骚几年或十几年"的原因。去年9月初的时候,捷佳伟创的市值为160亿出头,迈为股份的市值为220亿出头,两者相差了近40%,而现在情况却反过来了,捷佳的市值比迈为刚好多了近40%,一来一去,两者之间的走势差超过了70% 。其实不仅仅是在去年,在更早之前,迈为股份相对捷佳伟创都有明显的估值优势,市值一直碾压捷佳伟创,此前迈为也确实体现出了更强的成长性,加上在研发投入上相比捷佳更激进,一直被视为更具成长性的科技公司。之所以现在形势完全反过来,原因就是技术路线选择问题。在前几年光伏电池技术P型向N型技术转型的时候,迈为股份选择了押注N型里的异质结技术,捷佳伟创选择了topcon技术,后面的故事我们都知道了,topco市占率一路上扬,在短短两三年里就成为了N型技术的主流技术路线,捷佳靠着卖设备赚得盆满钵满,属于过去这一轮光伏产能过剩周期里依然能实现靓丽业绩的为数不多的厂商之一。而迈为股份押注的异质结技术受制于降本的压力,商业化上迟迟未能打开,市占率甚至比BC还少,迈为的业绩也跟着一路下滑,最终市场给予的估值也降下来了,市值也被捷佳所反超。这样的结局颇有赌石"一刀穷,一刀富"的感觉,当然了,并不是说topcon就一定是未来的主线,异质结就没有机会了,对于光伏行业而言,技术路线之争是转化率和成本的综合竞争,谁能具备更高的投资回报率,谁就有望成为主流的技术路线。但就这几年的情况而言,说迈为阶段性"赌石失败"也不为过。 02 半导体业务崭露头角新能源正前方很早就覆盖了迈为股份,此前也说过在异质结技术成本降下来、开始被行业逐步接受之前,迈为的二级市场很难有特别好的表现。事实也是如此,相比于其他设备厂商,这两年它的走势确实更弱一些,尤其跟捷佳相比。今年上半年,公司实现营收42.13亿,同比下降13.48%,归母净利润为3.94以,同比下降14.59%,跟营收的降幅差不多。不过因为成本下降了21.55%,下降幅度大大超过营收,毛利率反而从从26.92%提升至40.34% 。中报计提了近4个亿的资产和信用减值损失,此外,合同负债相比去年同期也下降了26.26%,光伏行业的低迷给设备厂商带来的影响都在迈为身上体现得比较明显。不过话说回来,考虑到这两年光伏行业头疼的都是去产能,设备厂商的日子本来就不好过,加上异质结市占率又仅有3%左右,迈为能有这样的表现已经算相当不错,公司的经营韧性可见一斑。事实上也是如此,因为光伏行业的低迷,这两年公司加大了在面板显示和半导体行业的投入,也取得了不错的进展。目前公司在显示面板领域的核心设备包括自主研发且率先实现的 OLED G6 Half 激光切割设备、OLED 弯折激光切割设备,并且已经交付维信诺、京东方、天马等国内头部OLED 面板厂商;针对MiniLED 自主研发了晶圆隐切、裂片、刺晶巨转、激光键合等全套设备;针对 Micro LED 自主研发了晶圆键合、激光剥离、激光巨转、激光键合、激光修复、激光切割及 D2D 键合、混合键合等全套设备。半导体封装核心设备方面,则聚焦半导体泛切割、2.5D/3D 先进封装,提供封装工艺整体解决方案,率先实现了半导体晶圆开槽、切割、研磨、减薄、键合等装备的国产化。上半年,公司来自半导体和显示面板的营收虽然仅有不到1.3亿,相比光伏设备的40亿还是不足为道,但和去年同期的2000万出头相比,增速还是非常快的,营收占比也从0.44%提升到3.02%。另外,根据公司的说法,目前半导体业务的订单情况非常乐观,预计全年半导体业务的订单将超过20亿。光伏和半导体本质都是晶硅产业,底层技术是相同的,只是精度不同,这也就导致了理论上半导体设备厂商向光伏设备业务拓展更容易,反过来,光伏设备企业向半导体设备行业拓展就要难得多。作为2022年才开始进入半导体设备领域的公司,而且还不是当作核心业务在做,预计全年能有20亿订单,预明年增速甚至更快,说明迈为在研发和销售上的战斗力还是值得称道的。此外,也跟公司进入半导体行业的策略有关。由于是后发者,公司更多的是着眼于未来技术节点的发展方向来做设备的差异化布局。比如选择高选择性刻蚀,虽然现阶段用量相对不是很大,但是随着技术节点向前推进,后续用量会越来越大;选择原子沉积作为公司薄膜沉积的主要方向也是这个原因。这是非常务实和聪明的做法,符合公司当下的实际情况,而且从结果来看,也证明了这个策略是对的。从这个维度看,公司后续的面板显示和半导体设备业务还是非常值得期待的,未来成为第二增长曲线完全是有可能的。 03 关键还是看异质结当然了,在未来两三年内,公司的营收依然要靠光伏设备,目前公司依然着力于异质结技术的降本增效。此前公司一直致力推广的银包铜浆料及后续无种子层纯铜浆技术持续取得进展,目前背面银包铜浆料银含量已低于15%,目标明年应用背面纯铜浆,同时在新技术推动下,预计年底实现HJT组件平均功率780W,最高功率接近800W。虽然中短期相比其他技术路线还存在成本劣势,但叠加工艺简单、转化率等优势,差距是在逐步缩小的,而且因为异质结技术自动化程度和无人化程度比较高、工艺简洁、制造良率较高,对人工和设施的依赖也非常少,对海外发达客户以及一些适合HJT技术特点的地区,异质结技术也是更有优势的,有望在海外取得大突破后再倒逼国内产业切换技术路线。此外,在下一代钙钛矿技术上,公司也取得了不错的突破,产业化进程在加速。公司预计2025年至少销售一条钙钛矿叠层中试线,销售额有望突破5亿元,目前已有2-3家客户贡献订单。这几年跟踪下来,客观讲,此前押注异质结技术,至少中短期还是让迈为承受了非常大的经营压力,要不是公司在丝网印刷领域垄断式的竞争优势,这两年的日子就更难过了,但沧海横流,方显英雄本色,无论是坚持不懈地在异质结的降本增效上持续取得突破,还是在显示面板和半导体业务上的突破,公司都无愧于此前市场给予它高估值背后的高期待。此前,新能源正前方一直强调,凡是能在一个领域里取得成功成为行业龙头的企业,都有其独到之处,对于里面遭遇阶段性困难的企业,值得多给一点时间观察观察。毫无疑问,迈为也属于此类企业。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈