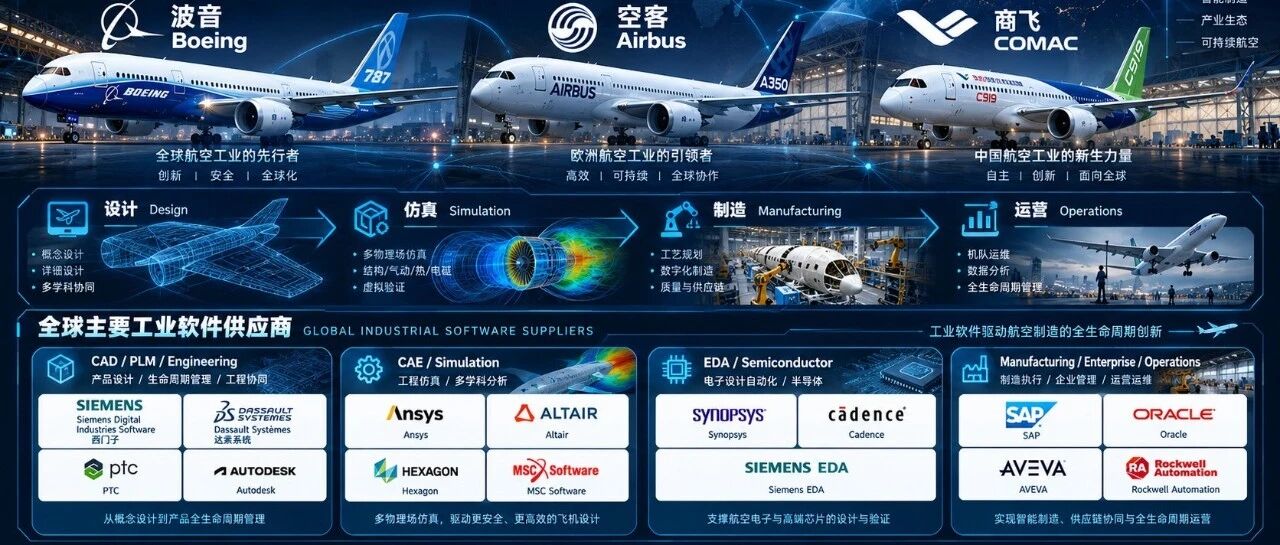
十二年资本账:中国工业软件投融资全景复盘:中国工业软件区域资本与产业集群图谱
第九章|中国工业软件区域资本与产业集群图谱:为什么资本、技术和制造业需求在不同城市形成了不同的产业生态?
《十二年资本账:中国工业软件投融资全景复盘(2015—2026)》
副标题:从北京、上海、深圳、广州到苏州、南京、杭州、宁波、济南、武汉与成都,研究中国工业软件产业的地理结构、资本流向和集群形成机制
研究期间:2015年1月1日至2026年10月24日
引言|为什么工业软件公司会在某些城市长期聚集,而另一些城市拥有大量制造业却难以形成软件产业?
工业软件产业的地理分布,具有一个值得深入研究的特点。
它并不完全遵循制造业规模分布,也不完全遵循风险投资机构数量分布。
北京拥有丰富的高校、科研院所和专业算法人才,在EDA、CAE与科学计算等方向形成了一批重要企业。
上海拥有半导体产业、先进制造业、工程研发机构和国际工业软件生态,既出现了EDA专业工具企业,也集聚了大量PLM、MES、半导体CIM与工业数字化企业。
苏州依托密集的制造业客户和较强的软件人才供给,在CAD、系统建模仿真及工业软件应用方面形成了具有特色的产业结构。
广州有中望软件这样的长期CAD企业,也有面向制造运营与工业互联网的软件公司。
济南形成了以华天软件为代表的三维CAD、PLM和工程软件产业基础。
武汉依托华中科技大学等高校,长期孕育数控系统、CAPP、PLM及制造软件企业。
杭州和宁波则在工业自动化、工业互联网、EDA和企业数字化方面,形成了不同但相互联系的发展路径。
这些区域之间有竞争,也有合作。
一些城市拥有较强的基础技术和科研资源,但制造业客户分布在其他地区。
一些城市拥有大量工业企业,却仍然需要从外部采购先进的研发设计软件。
还有一些城市的软件产业规模很大,但其中真正属于CAD、CAE、EDA、MES和专业工业控制的软件产品收入,只占整体软件和信息服务业的一部分。
因此,不能简单地以城市软件产业营业收入排名,判断工业软件产业竞争力。
同样,也不能只以工业软件企业数量排名判断产业集群强弱。
真正需要研究的是:
一家工业软件企业为什么选择在某个城市创立?
当地是否拥有长期的技术人才供给?
有没有真实制造业客户能够帮助软件产品迭代?
是否具有专业投资机构和适合工业软件发展的长期资本?
区域内是否存在可以合作的其他软件企业、科研院所、系统集成商和专业服务机构?
这些要素能否形成持续循环,而不只是短期的企业招商与项目落地?
本章将从产业经济学、资本市场与区域创新体系三个角度,研究中国工业软件十二年来的地域演变。
核心判断是:
工业软件产业集群不是大量软件公司在地理空间上的简单集 合,而是技术、资本、人才、客户和专业组织之间形成持续协作与价值创造的结果。
一、首先澄清:中国软件产业的地理分布,不等于工业软件产业的地理分布
工业和信息化部2026年1月30日发布的《2025年软件业运行情况》,为研究中国软件产业区域格局提供了权威基础。
根据该报告:
2025年中国软件和信息技术服务业实现软件业务收入154831亿元,同比增长13.2%。
其中,工业软件产品收入3330亿元,同比增长9.7%。
从地域结构看,东部地区软件业务收入占全国的83.1%。
京津冀地区占全国软件业务收入26.7%。
长三角地区占全国28.9%。
北京、广东、江苏、山东和上海的软件业务收入位列全国前五。
这些数据说明,中国软件产业总体上具有明显的区域集聚特征。
但必须强调,这些统计数字并不能直接解释工业软件产业的全部结构。
9.1 为什么区域软件收入不能代替工业软件收入?
软件和信息技术服务业包括许多业务。
例如基础软件、互联网平台技术服务、信息技术咨询、云计算、大数据、嵌入式系统软件、集成电路设计及其他应用软件。
一些城市拥有大量大型互联网企业,可能形成极高的软件业务收入。
另一些城市拥有较多工业控制、数控系统和制造企业,其工业软件价值可能被嵌入硬件设备与系统解决方案之中。
这些业务在统计分类、产品结构和财务确认方面存在差异。
因此,即使某个省市的软件产业收入位居全国前列,也不能直接证明其CAD、CAE或EDA市场规模同样领先。
相反,一个规模较小的专业软件产业集群,也可能在某个关键技术领域具有较强竞争力。
9.2 区域工业软件研究需要建立四个独立统计口径
第一个口径:企业注册地。
即企业独立法人主体的工商登记所在地。
这一口径适合研究企业法人分布、地方税收、股权投资和政策适用范围。
但同一集团可能在多个城市设立不同子公司,不能直接将所有子公司视为独立的软件产品公司。
第二个口径:实际总部和核心研发地。
企业可能注册于某地,却将大部分研发人员安排在另一城市。
这种情况下,仅根据注册地址统计技术能力会产生偏差。
第三个口径:软件收入与研发投入归属。
对于上市集团及跨区域企业,应尽可能识别不同法人和业务单元对应的收入、研发及经营情况。
第四个口径:产业关联和生态关系。
一家企业即使总部不在当地,也可能在某地设立研发中心、技术支持中心或重要产业合作平台。
它能够参与当地产业生态,但不应因此被重复计入当地独立总部企业数量。
这四个口径需要分别建立数据库。
不能将研发中心、企业总部、注册子公司、行业服务商和生态合作伙伴混成一张企业数量表。
这也是后续构建全国工业软件区域资本数据库必须坚持的基本原则。
二、2015—2026年区域产业格局的演变:从历史技术积累到专业集群竞争
中国工业软件的区域发展并不是2015年以后突然开始的。
在此之前,很多城市已经形成了自己的技术与产业基础。
北京具有高校、科研院所、半导体和工程计算人才资源。
广州拥有以中望为代表的长期工业软件企业。
济南拥有华天软件等多年发展形成的专业产品。
武汉拥有长期的机械工程、数控技术、制造工艺与高校科研资源。
苏州拥有成熟的CAD企业和密集制造业客户。
这些基础在2015年之后,逐步与更多股权资本、地方产业政策和软件应用市场形成连接。
按照资本与产业组织的主要变化,可以将2015—2026年划分为四个相互重叠的阶段。
9.3 第一阶段:2015—2018年,技术与客户基础决定早期产业分布
这一阶段的工业软件区域结构,较多继承了此前长期积累的科研、人才和制造业条件。
工业软件公司在某地形成并不一定因为当地出台了专项产业政策。
很多企业最初来自高校技术团队、工业研究机构或特定制造业客户。
一些公司通过长期技术服务积累经营收入,并逐步形成自主软件产品。
资本并不是这一时期产业布局的唯一驱动力。
历史技术积累和长期客户关系,往往比短期招商政策更能解释企业最初的地域选择。
9.4 第二阶段:2019—2022年,资本市场和产业政策增强区域融资能力
2019年科创板开市以后,部分专业工业软件企业获得新的融资与上市机会。
2021—2022年,中望、华大九天、概伦电子、广立微等企业相继完成上市。
与此同时,华天软件、云道智造、合见工软、天洑软件、徐工汉云、蓝卓等企业获得机构融资。
这使不同区域的工业软件企业,不再只依赖地方财政、经营收入和产业客户投入。
全国性创投机构、国家基金、地方产业基金和产业资本开始更加广泛地参与。
但是,资本本身并没有自动改变企业已有的技术根基。
北京仍然需要依靠专业研发团队。
苏州仍然需要借助制造业应用市场。
武汉和济南仍然依靠长期形成的技术与企业积累。
9.5 第三阶段:2023—2024年,地方竞争从企业引进逐步延伸到产业生态
随着不同城市意识到工业软件并非普通企业服务软件,地方政策开始更加重视核心技术、专业平台、首版次应用与产业协同。
这种变化有重要意义。
一款工业软件能否进入客户生产和工程流程,不完全取决于研发人员数量。
它还需要实际客户提供测试、验证与应用机会。
因此,地方产业政策逐渐从单纯奖励企业注册和融资,向软件研发支持、应用场景、人才培养及产业生态建设延伸。
9.6 第四阶段:2025—2026年,区域竞争转向技术资源池、应用生态与AI融合
2025—2026年的一些地方政策,已经不再只是支持企业购买办公场所或者获得融资。
它们开始更加重视:
专业工业软件技术攻关。
制造业客户开放验证场景。
工业软件应用创新中心。
开源软件与公共技术组件。
AI辅助研发和工业智能体。
高校联合实验室。
技术人才与工程培训。
这意味着,区域竞争的重点正在从“吸引企业落地”逐步扩展到“形成能够不断培育工业软件企业的产业组织能力”。
当然,政策方向的变化,并不意味着相关能力已经全面建成。
其实际效果还需要通过企业经营、产品销售和区域技术能力的长期变化来验证。
三、全国主要区域的工业软件产业结构比较
为了避免将不同区域简单排名,可以先建立一张功能性比较表。
表9-1|中国主要工业软件区域的代表性技术方向与产业基础
说明:表中为区域产业结构示意,不是全部企业名录;跨区域公司仅用于说明产业联系。每家企业在全国数据库中仍须分别核验注册地、总部、研发地与实际控制关系。
这张表的价值,不在于证明某一个城市已经全面领先。
它帮助我们发现,中国工业软件产业可能形成了不同的区域比较优势。
有的地方更接近数学、工程和专业计算技术的研发源头。
有的地方更接近制造业客户和实际工业现场。
有的地方具有资本市场与国际产业合作优势。
还有地方拥有长期形成的软件交付、工程服务和产业人才网络。
这些优势不一定相互排斥。
但是,一座城市很难在短期内同时形成所有要素。
因此,区域产业战略更应该从已有基础出发,逐步补充缺失环节。
四、北京:科研资源、专业技术人才与国家级资本形成的工业软件生态
北京的工业软件产业具有较强的专业技术和科研积累特征。
其优势与高校、科研院所、集成电路产业和专业软件技术人才有关。
典型研究对象包括华大九天、索辰科技、云道智造、安世亚太及深势科技等。
这些企业所处的技术方向并不完全相同。
华大九天主要从事EDA。
索辰长期从事CAE及工程仿真软件。
云道智造围绕多物理场仿真平台发展。
安世亚太具有专业仿真技术与长期工程服务积累。
深势科技则更接近AI for Science及科学计算软件领域。
它们反映了北京软件产业生态中的一个重要特征:
专业算法、工程技术和科研成果可以成为软件企业形成长期竞争力的起点。
9.7 北京的资本路径:国家基金、市场化投资与技术团队
华大九天2018年完成增资,国家集成电路产业投资基金一期出资1.2亿元。
2022年华大九天完成IPO。
云道智造2021年获得近3亿元融资,2024年完成7亿元战略融资。
2023年索辰科技完成科创板上市。
2025年深势科技完成超过8亿元C轮融资。
上述资金性质存在明显差异。
华大九天得到国家产业基金支持。
云道获得多类专业机构和产业资本投资。
索辰通过公开发行取得新的研发与经营资金。
深势科技则吸引了专注硬科技和科学智能领域的资本。
它们不能简单合计成“北京工业软件融资总额”,因为不同企业涉及EDA、CAE、科学计算等不同技术领域,且部分公司业务覆盖范围大于狭义工业软件。
但这些交易共同说明,北京专业技术企业具有连接多类资本的能力。
9.8 北京政策如何连接工业软件与AI?
北京市2024年发布《加快建设信息软件产业创新发展高地行动方案》。
该文件明确提出加强工业软件发展,支持北京工业软件企业与全球行业用户结对攻关,并探索利用大模型技术研发或升级CAD、CAE、EDA、PLC、DCS、ERP、PDM、MOM和PLM等软件。
2026年,北京进一步出台人工智能赋能工业互联网的政策措施。
其中提出将CAD、CAE、EDA、ERP、PLM等工业软件重点功能封装为工业智能体可以调用的模块化组件。
这一政策方向很值得关注。
它不仅支持单个软件产品升级,还尝试推动专业软件与AI工作流连接。
从资本角度看,这可能使已有专业工业软件企业与AI创业公司形成新的合作关系。
但政策提出的方向,需要通过真实软件接口、产品部署、技术标准和客户使用效果来验证。
9.9 北京的主要挑战
北京具有科研资源和高端软件人才优势。
但专业工业软件要进入真实制造业市场,需要长期工业客户验证。
对于CAE、CAD和工业控制软件尤其如此。
因此,北京工业软件企业需要与全国制造业密集地区建立合作。
其产业资本战略不应只围绕研发中心和技术团队,还应重视长三角、珠三角和其他制造业集群的客户网络。
五、上海:从张江EDA到闵行工业软件,为什么同一座城市会形成不同的产业集群?
上海是中国工业软件区域研究中需要特别拆分的城市。
它拥有大规模的集成电路、汽车、装备制造、钢铁、船舶、航空航天和工业数字化产业基础。
但上海不同区域形成的工业软件结构并不完全相同。
张江和浦东具有较强的集成电路与EDA产业联系。
闵行则在工业软件、企业数字化、专业服务和制造业应用方面形成了较多产业联系。
临港、嘉定、松江等区域,也围绕先进制造、汽车及工业软件应用形成不同的需求网络。
因此,不能只用“上海工业软件”一个地理标签概括全部产业结构。
9.10 张江:EDA为什么容易在半导体产业链附近形成集聚?
根据上海市和浦东新区相关官方资料,上海集成电路设计产业园在2025年已集聚400余家集成电路设计企业。
需要特别强调,这400余家是集成电路设计企业,不是400家EDA企业。
二者之间存在产业联系,但不是同一个统计对象。
EDA企业需要与芯片设计、晶圆制造、封装测试和专业IP企业进行长期合作。
专业EDA工具也可能需要进入客户实际设计流程进行工艺验证。
因此,半导体设计企业和相关技术人才密集分布,能够为EDA企业创造比较有利的产业条件。
上海具有代表性的EDA及专业电子设计软件企业,包括概伦电子、合见工软、芯和半导体及其他相关技术公司。
这些企业可能具有跨地区研发和客户网络。
不能因为企业在张江设有研发团队,就将其所有关联法人和业务收入归入同一个园区。
EDA集群的技术经济学
EDA集群的形成,不只是企业之间距离较近。
更重要的是存在三类连接。
第一,EDA工具开发与芯片设计流程之间的专业知识交流。
第二,EDA企业与晶圆制造、工艺模型、封装及IP企业之间的工程验证关系。
第三,产业基金、专业投资机构和技术人才之间的资本与知识循环。
这种产业网络,使某些EDA企业可以在特定城市长期发展。
但是否形成较强的市场竞争力,仍需要通过产品和客户情况判断。
9.11 闵行:工业软件与制造业服务生态的另一种发展路径
与张江的半导体技术链特色相比,闵行更值得从跨领域工业软件生态观察。
闵行具有先进制造、航空航天、汽车相关产业、工业软件实施服务及企业数字化基础。
其中,工业软件并不只是研发设计工具。
也涉及PLM、CAD、CAE、半导体制造软件、MES、工业控制、数字化服务和专业系统集成。
可以纳入重点调查的企业和业务线索,包括哥瑞利、湃睿科技、安拓科技及其他具有工业软件研发、实施和产业服务能力的企业。
但必须强调,企业在上海开展业务,不意味着其法人注册地必然位于闵行。
对于闵行产业名录,每家公司都需要核对总部、第一注册地、研发和纳税主体。
否则容易将整个上海产业生态中的企业,重复统计到闵行。
闵行产业发展已经具备哪些官方可核验事实?
2026年2月,闵行区发布《推动软件和信息服务业发展的实施意见》。
文件明确提出:
到2030年,形成一批原创性、引领性软件产品。
在重点产业方向引育具有行业影响力的工业软件企业。
推动软件企业梯度发展。
强化工业软件研发与应用之间的协同。
根据闵行新型工业化“十五五”规划资料,2025年全区软件和信息技术服务业营业收入为574.5亿元,2030年提出达到937亿元的预期目标。
这里的574.5亿元是软件与信息技术服务业口径,不能等同于工业软件收入。
2026年3月闵行区官方报道还披露:
莘庄镇2025年集成电路与工业软件产业贡献超过200亿元。
闵行工业数字化创新中心成立不足一年,已吸引近40家上下游企业集聚。
2026年启动工业数字化产业研发联合体,以3000万元资本金为支点,建设技术组件与产业协同能力。
这几项数字各有不同意义。
574.5亿元代表全区软件和信息技术服务业规模。
超过200亿元对应莘庄镇集成电路与工业软件合并产业口径。
近40家是当时创新中心吸引集聚的企业数量。
3000万元是研发联合体的资本金安排。
它们不能简单合并,也不应被用作同一个工业软件市场规模指标。
闵行新政策如何改善工业软件资本环境?
2026年政策提出了一组值得研究的资金支持措施。
对获得市级相关专项支持的重点软件技术攻关项目,区级按照市级资金1:0.5进行配套,最高500万元。
对入选市级首版次软件支持范围的产品,同样按照1:0.5配套,最高200万元。
对获得市级支持的开源软件项目,最高配套100万元。
对符合条件的首版次软件采购应用单位,按照采购合同金额15%给予支持,最高100万元。
这些措施具有不同的经济含义。
技术研发配套降低部分研发资金压力。
首版次支持帮助新软件产品进入应用市场。
采购补助降低 制造企业采用新软件的初始成本。
开源支持则可能帮助企业建立技术社区和共同研发基础。
但是,这些资金并不是股权投资。
不能直接计入区域VC/PE融资额。
政策奖励和研发补贴,也不意味着企业自动达到相应的技术或商业化水平。
它们的真实效果,需要通过企业申请、项目实施、实际软件采购及后续经营成果核验。
9.12 闵行工业数字化创新中心:区域产业组织的一项有代表性的探索
如果把工业软件集群理解为简单招商,产业政策的重点可能只是寻找企业、提供办公空间和补助。
但工业软件的长期发展,需要更加复杂的基础设施。
制造业客户需要评估软件。
专业软件企业需要寻找客户和技术伙伴。
研发团队需要计算资源、专业组件和工程验证。
产业投资机构需要找到能够被长期跟踪的技术与商业项目。